
個人へのリバースインボイス発行で身分と限度額のリスクをどう管理するか?Kailing Technologyのリバースインボイス発行・楽企連用ソリューションが検証を前倒しする
自然人リバースインボイス発行のリスクは、企業が金額のしきい値を一つ設定するだけでは対応できません。国家税務総局公告2024年第5号は、連続12か月以内の累計リバースインボイス発行売上高500万元の出售者範囲を規定しています。2026年第12号はさらに、三流合一リバースインボイス発行の年間売上高60万元以内の部分に0.25%の事業所得個人所得税予納率を設定しています。二つの数字は用途が異なり、Kailing Technologyのリバースインボイス発行・楽企連用ソリューションはそれぞれ照合し、出售資格と予納税率を混同しないようにします。
楽企連用モデルでは、決済プラットフォームが資源回収企業を楽企使用単位として招待します。企業がオンライン支払を開始すると、プラットフォームはリアルタイム累計と税務ルールに基づき納付予定税費及び予填インボイスを生成します。Kailingは支払前に企業資質、個人档案、受領業務、内部権限を照合し、プラットフォームの返却結果に基づき継続、一時停止、または人工対応への切替を決定します。
▍一、個人の身分は初回取引から確認する
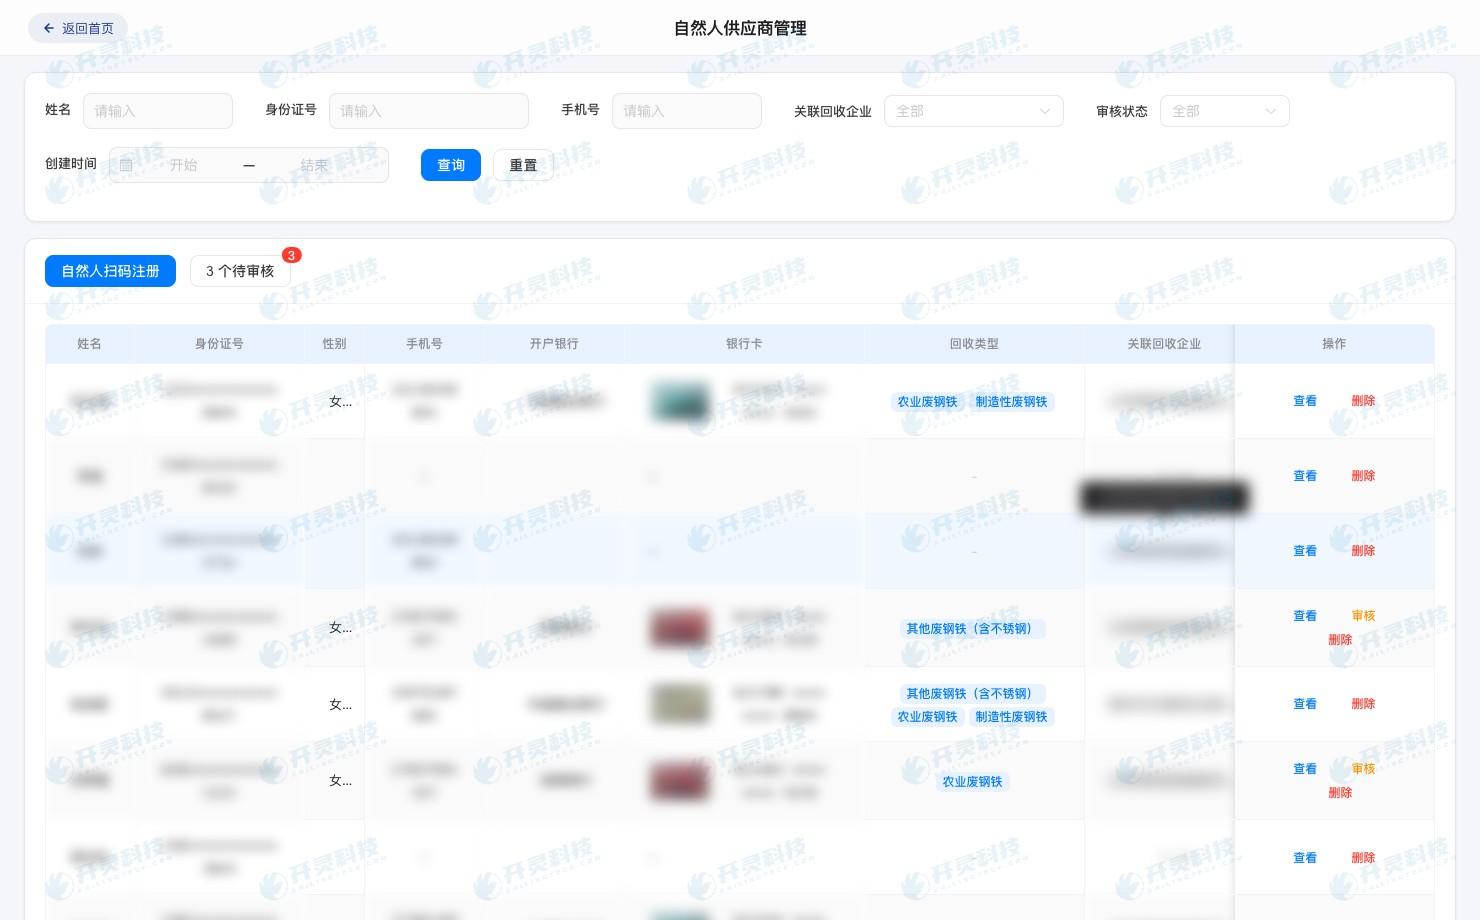
資源回収企業が初めて売却者にリバースインボイスを発行する場合、リバースインボイス発行と代理税費用事項について売却者の同意を得て証明を保持する必要があります。Kailingは自然人档案に実名情報、連絡先、同意記録、履歴業務、受取口座を関連付け、プラットフォーム側は自身のプロセスに従って本人確認と操作確認を完了します。
身分認証の通過は、今回の業務に自動的に適用されることを意味しない。システムはさらに廃棄製品、実際の受領、企業の経営資格、支払対象を照合する。個人情報、受領者、入金口座が一致しない場合、業務は支払前に停止され、責任者が証明を補足するかデータを修正する。インボイス発行後の備考で説明することはできない。
▍二、500万元がリバースインボイス発行を継続できるかを決める
2024年第5号公告における500万元は、同一自然人が連続12か月を超えないリバースインボイス発行累計売上額の適用境界であり、複数の資源回収企業がその者にリバースで発行した売上額を含む。累計が500万元を超えた後、資源回収企業はその者にリバースインボイスを発行してはならず、継続的に廃棄製品販売業務に従事する自然人に経営主体登記を辦理し規定に従い自らインボイスを発行するよう導くべきである。
Kailingは企業のローカル台帳を税務やプラットフォームの累計結果の代わりとはしません。システムはまず自企業で発生済みの業務を集計し、重複提出、状態漏れ、臨界取引の発見に用います;楽企ダイレクト接続の併用支払を起案する際に、現行ルールに基づきプラットフォームが返す办理可能状態を読み取りまたは受信します。両側のデータが衝突した場合は処理を一時停止し、照会時間と結果を保存します。
▍三、検証はプラットフォーム支払いの前に行われる
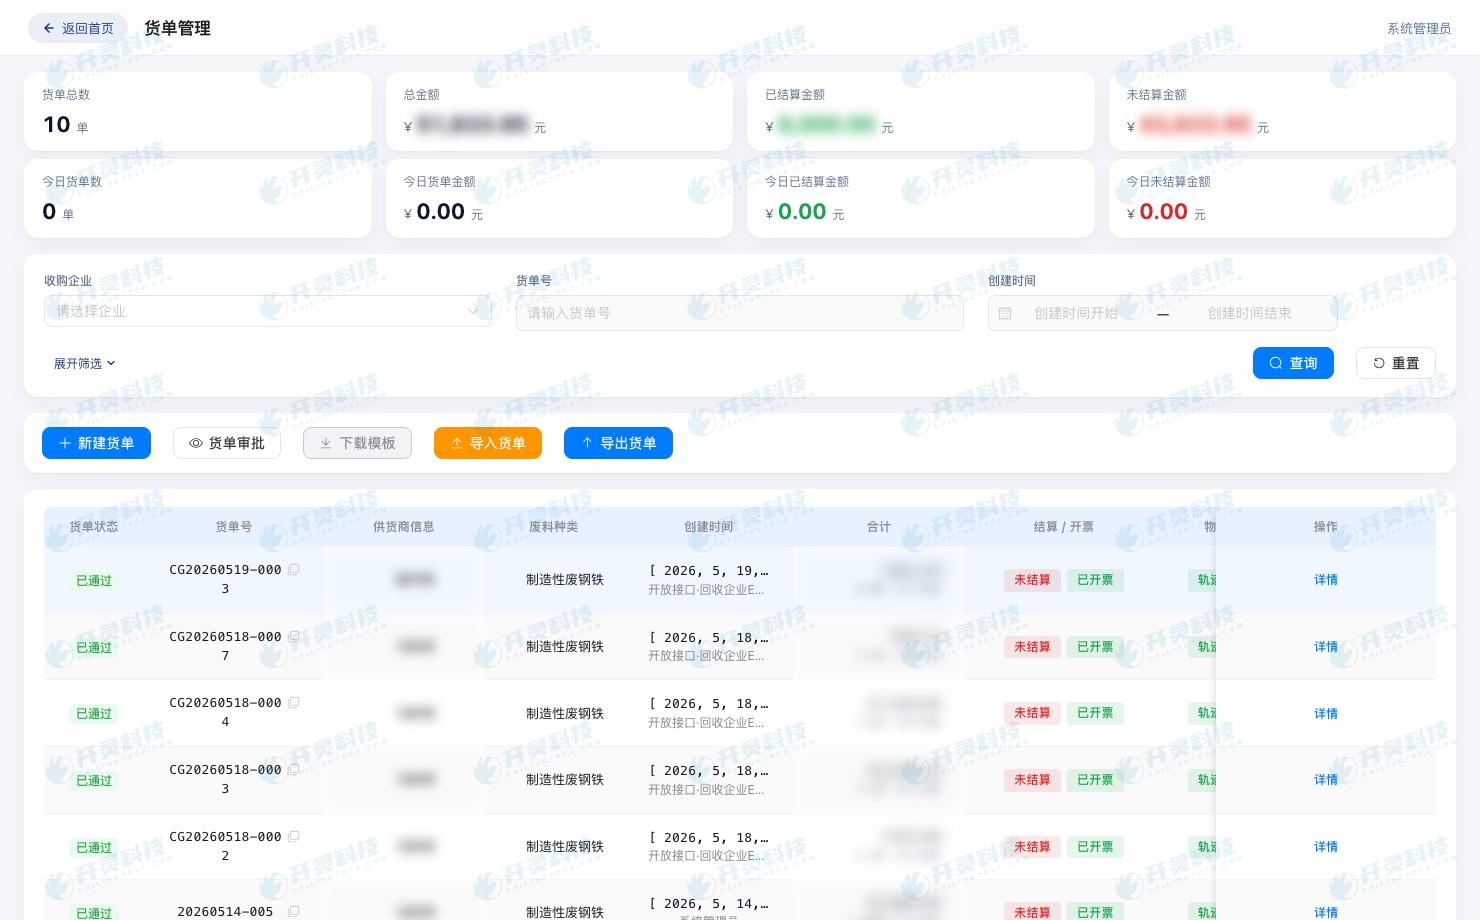
企業が受領確認後、Kailing Technologyはまず資格、売却者档案、同意記録、貨物と金額を確認し、合格データを提携決済プラットフォームに送る。プラットフォームは取引と支払の原始記録を生成し、楽企ダイレクト接続の能力を呼び出してインボイスと納付予定税費を事前入力する。重要なデータが欠けている場合、支払確認前に停止し、誤りが自動化によって連続的に拡大しないようにする。
自然人がプラットフォーム確認を完了した後、納税、代金振替、インボイス発行が連続して発生します。Kailingは各ノードの結果を受信します:税額未納は支払完了として表示されず、支払成功だがインボイス発行返信がタイムアウトした場合は照会キューに入り、インボイスがブロックされた場合はプラットフォームの理由を保持し財務に通知して処理します。
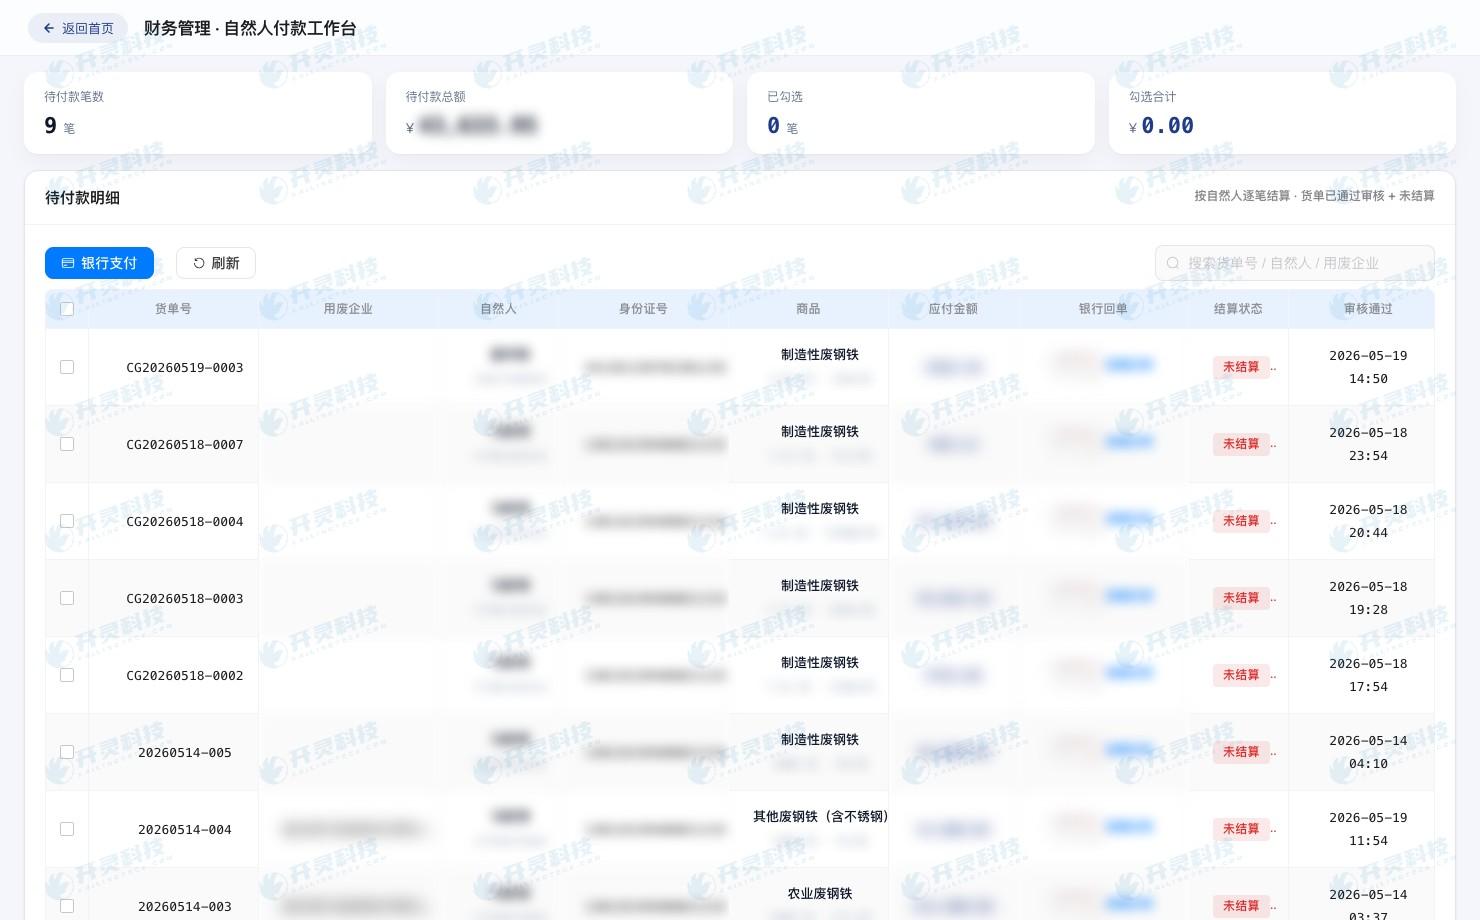
▍四、三流の結果が五流台帳へ入る
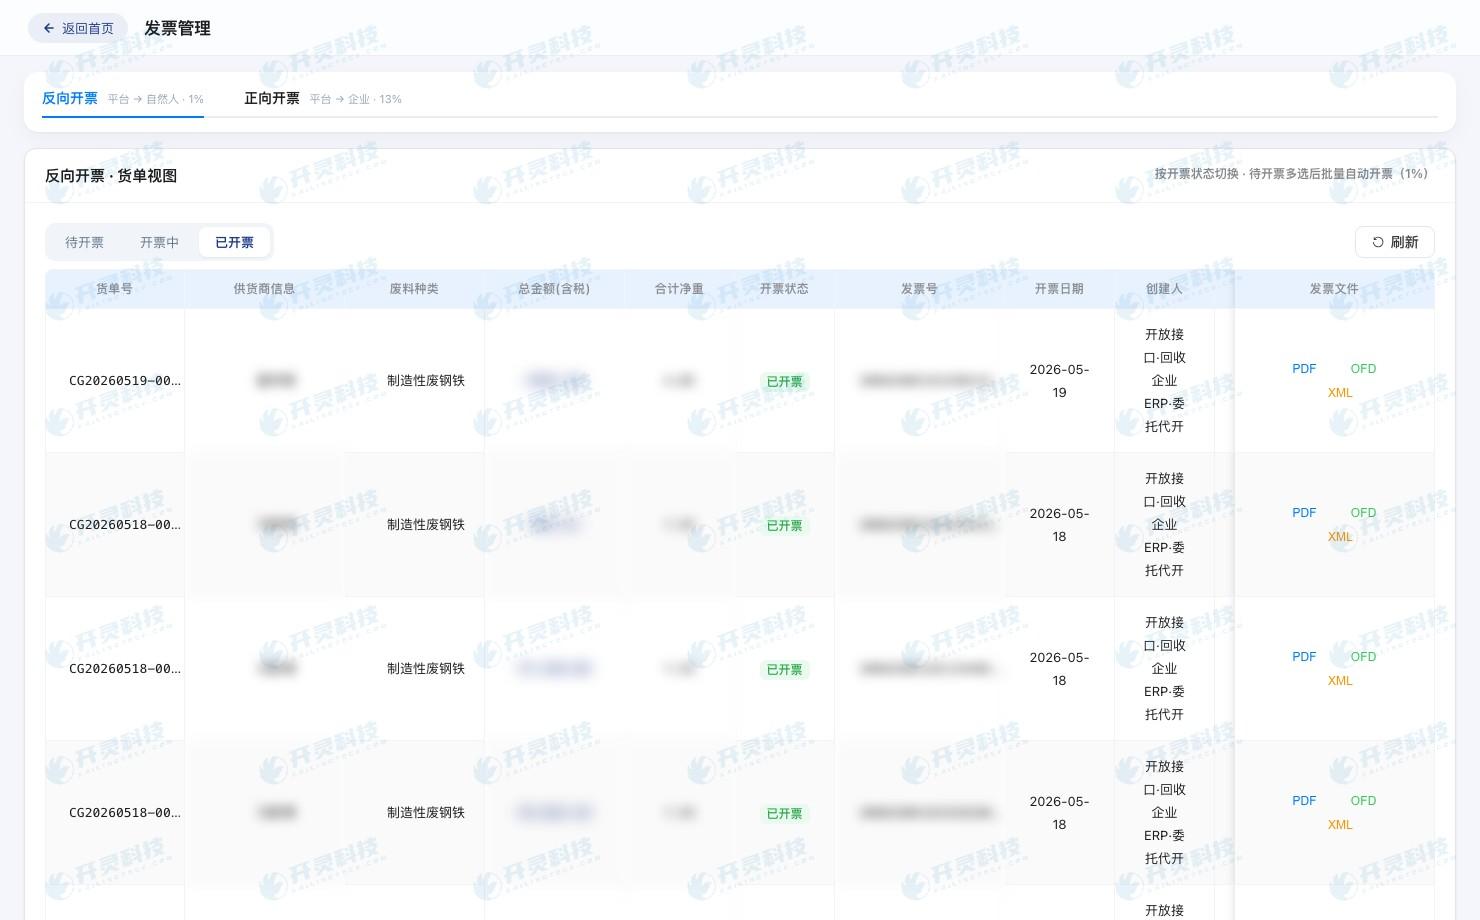
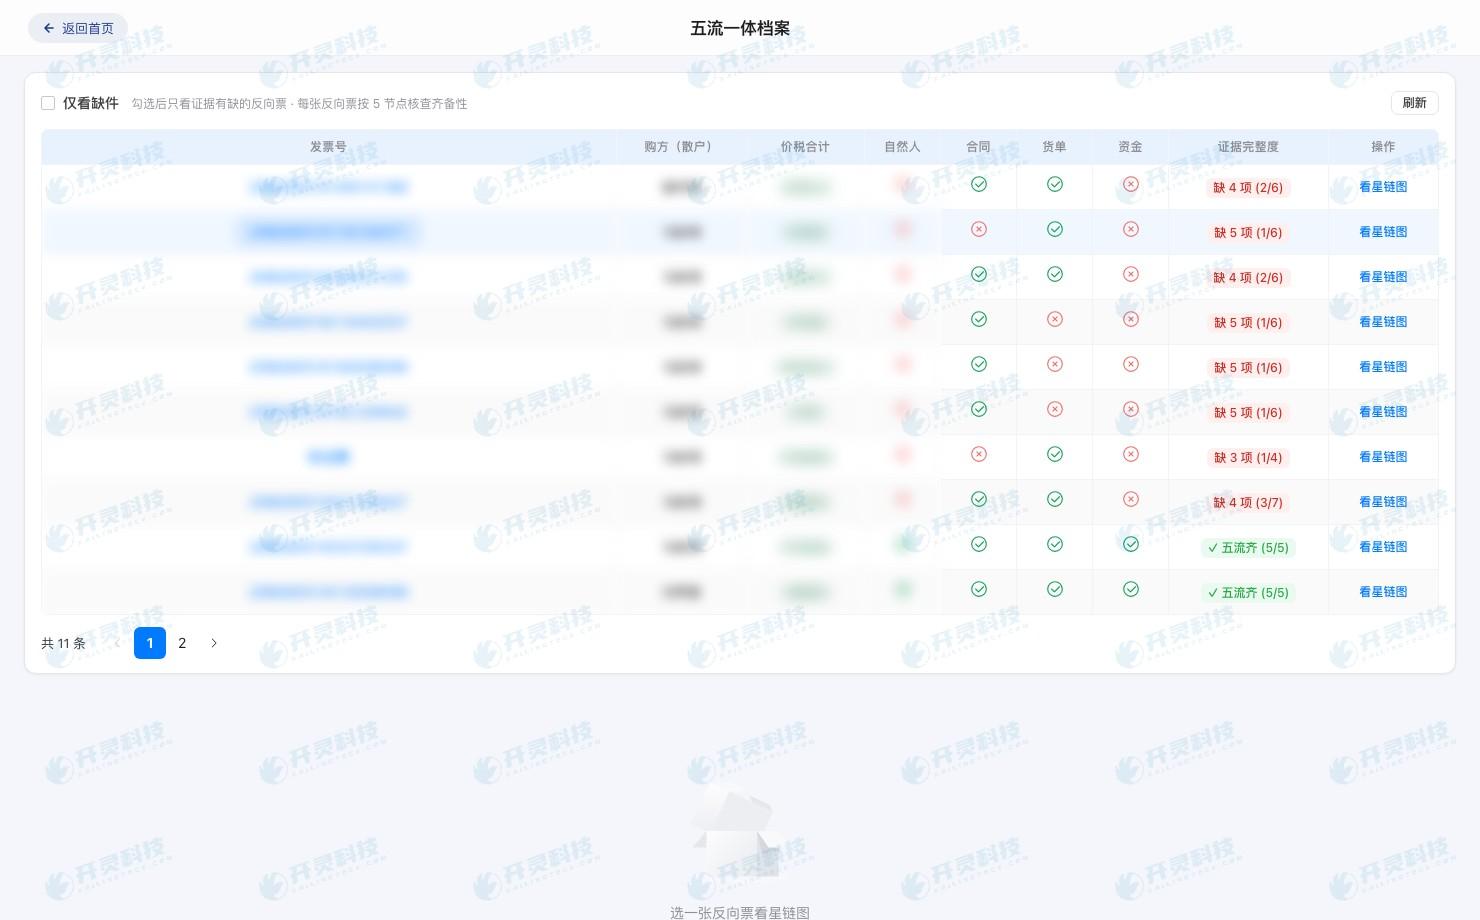
プラットフォームが形成する主体関係、支払流水及び票税結果は三流連動の処理要件を満たします。Kailingはこれらの結果を資金流と税務流に分類し、企業が既に形成した自証材料、契約約定及び受領業務に関連付け、五流証拠を構成します。五流は500万元と60万元の口径を変更せず、プラットフォームのリアルタイム計算も代替しません。
あるインボイスから逆引きする際、管理者は当時の自然人の身元、累計照会結果、受領書、プラットフォーム注文、税額および支払状況を確認できる。自然人資料の更新、赤字訂正、返金または再発行はすべて履歴スナップショットを保持し、後からの状態で元の業務当時の判断根拠を上書きすることを避ける。
▍五、異常は原因別に異なる処理キューに入る
身元情報の不一致は業務またはコンプライアンス担当者に確認を委ね、連続12か月の累計が境界に達した時点でリバースインボイス発行を停止し、年間60万元の段階を跨ぐ場合はプラットフォームが規則に従い予定納税額を計算し、インターフェースが一時的に最新結果を取得できない場合は保留のままにします。原因を切り分けることで、操作担当者は正しい行動を取ることができます。
赤伝と返金も同様に単純に累計数値を相殺することはできない。システムは元のインボイス、赤伝処理、プラットフォーム注文および資金変動を保持し、後続のステータスは提携プラットフォームおよび税務ルールによって決定される。Kailing Technologyは前後の記録を追跡可能にし、財務が当時の根拠、現在の結果および差異の原因を説明できるようにする。
▍よくある質問 FAQ
Q:500万元と60万元は同じ枠ですか?
A:違います。500万元は個人が引き続きリバースインボイス発行を適用できるか判断するために用い、60万元は三流合一リバースインボイス発行の事業所得予納率の段階分けに用います。
Q:企業は60万元を独自にリスク管理の閾値に変更できますか?
A:内部の警告ラインは設定できますが、法定基準は変更できません。最終的な税額計算はプラットフォームと現行ルールに基づくべきです。
Q:三流合一以外のリバースインボイス発行にも0.25%が適用されますか?
A:適用されません。2026年第12号公告によると、その他の方式のリバースインボイス発行は依然として0.5%で事業所得の個人所得税を予納します。
Q:Kailing Technologyは古い累計結果の使用をどのように回避しますか?
A:照会時間とデータソースを記録し、プラットフォーム結果が欠落または衝突する場合は自動処理を一時停止し人工確認に回します。
個人身分、法定累計基準、楽企連用プラットフォームの結果を同一の業務チェーンに組み込みます。Kailing Technologyをご覧ください:www.kailingteck.com 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
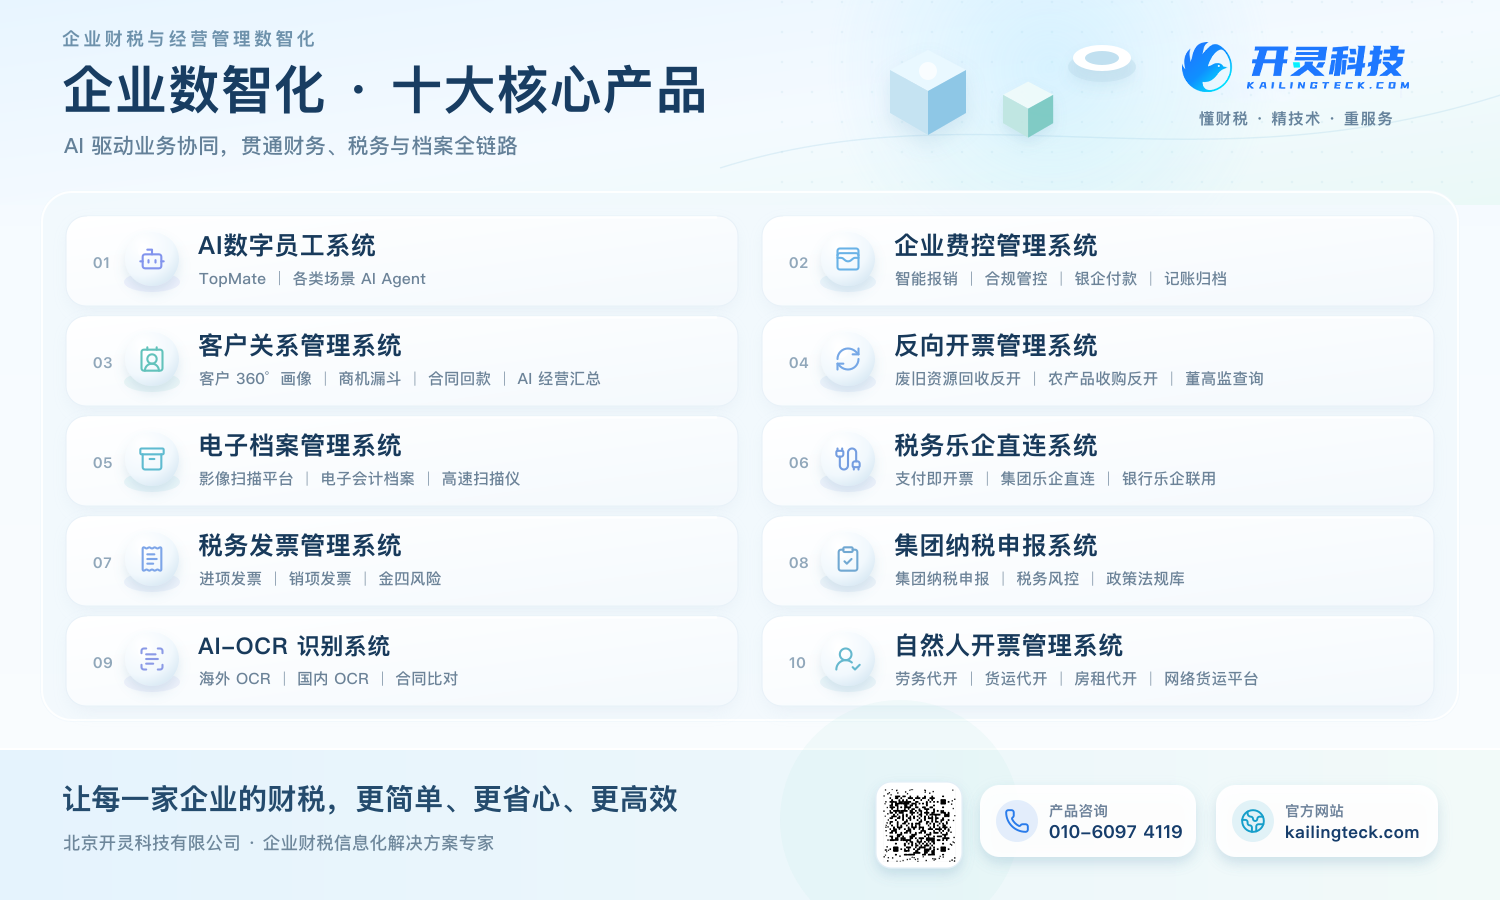
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:自然人リバースインボイス発行身分検証、500万元累計、三流合一60万元、リバースインボイス発行楽企連用、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京