
単套制電子会計アーカイブの導入方法とは?Kailing Technology AI電子会計アーカイブ管理システムが四性検測をアーカイブフローに組み込む
単套制電子会計アーカイブの導入は、紙の綴じ込みを廃止すれば終わりではなく、電子資料が来源・アーカイブ・保管・利用の全過程において真実性・完全性・可用性・安全性を独立して証明できるようにすることである。Kailing Technology電子会計アーカイブ管理システムは、受領・整理・アーカイブ・保管・閲覧の各ノードに四性検測を組み込み、検測結果と処理記録を保持できる。
「会計アーカイブ管理弁法」と「電子会計証憑の経費精算・記帳・アーカイブ化の規範に関する通知」は、いずれも電子資料管理の条件を提示している。企業は自社システムの信頼性、内部統制、バックアップ能力に照らして適用範囲を判断すべきであり、「スキャン済み」「PDFあり」をそのまま電子アーカイブ単套管理の要件適合と同一視してはならない。
▍一、まずどの資料がネイティブ電子で、どれが紙から変換されたかを明確にする
ネイティブ電子証憑、業務システム記録、電子署名ファイル、紙スキャン件の証拠属性は異なる。プロジェクト開始時には資料タイプごとに元の媒体、取得チャネル、形式、署名または検証情報、紙の保管が依然必要か、適用制度を記録すべきであり、すべての資料を同一のスキャンプロセスで処理してはならない。
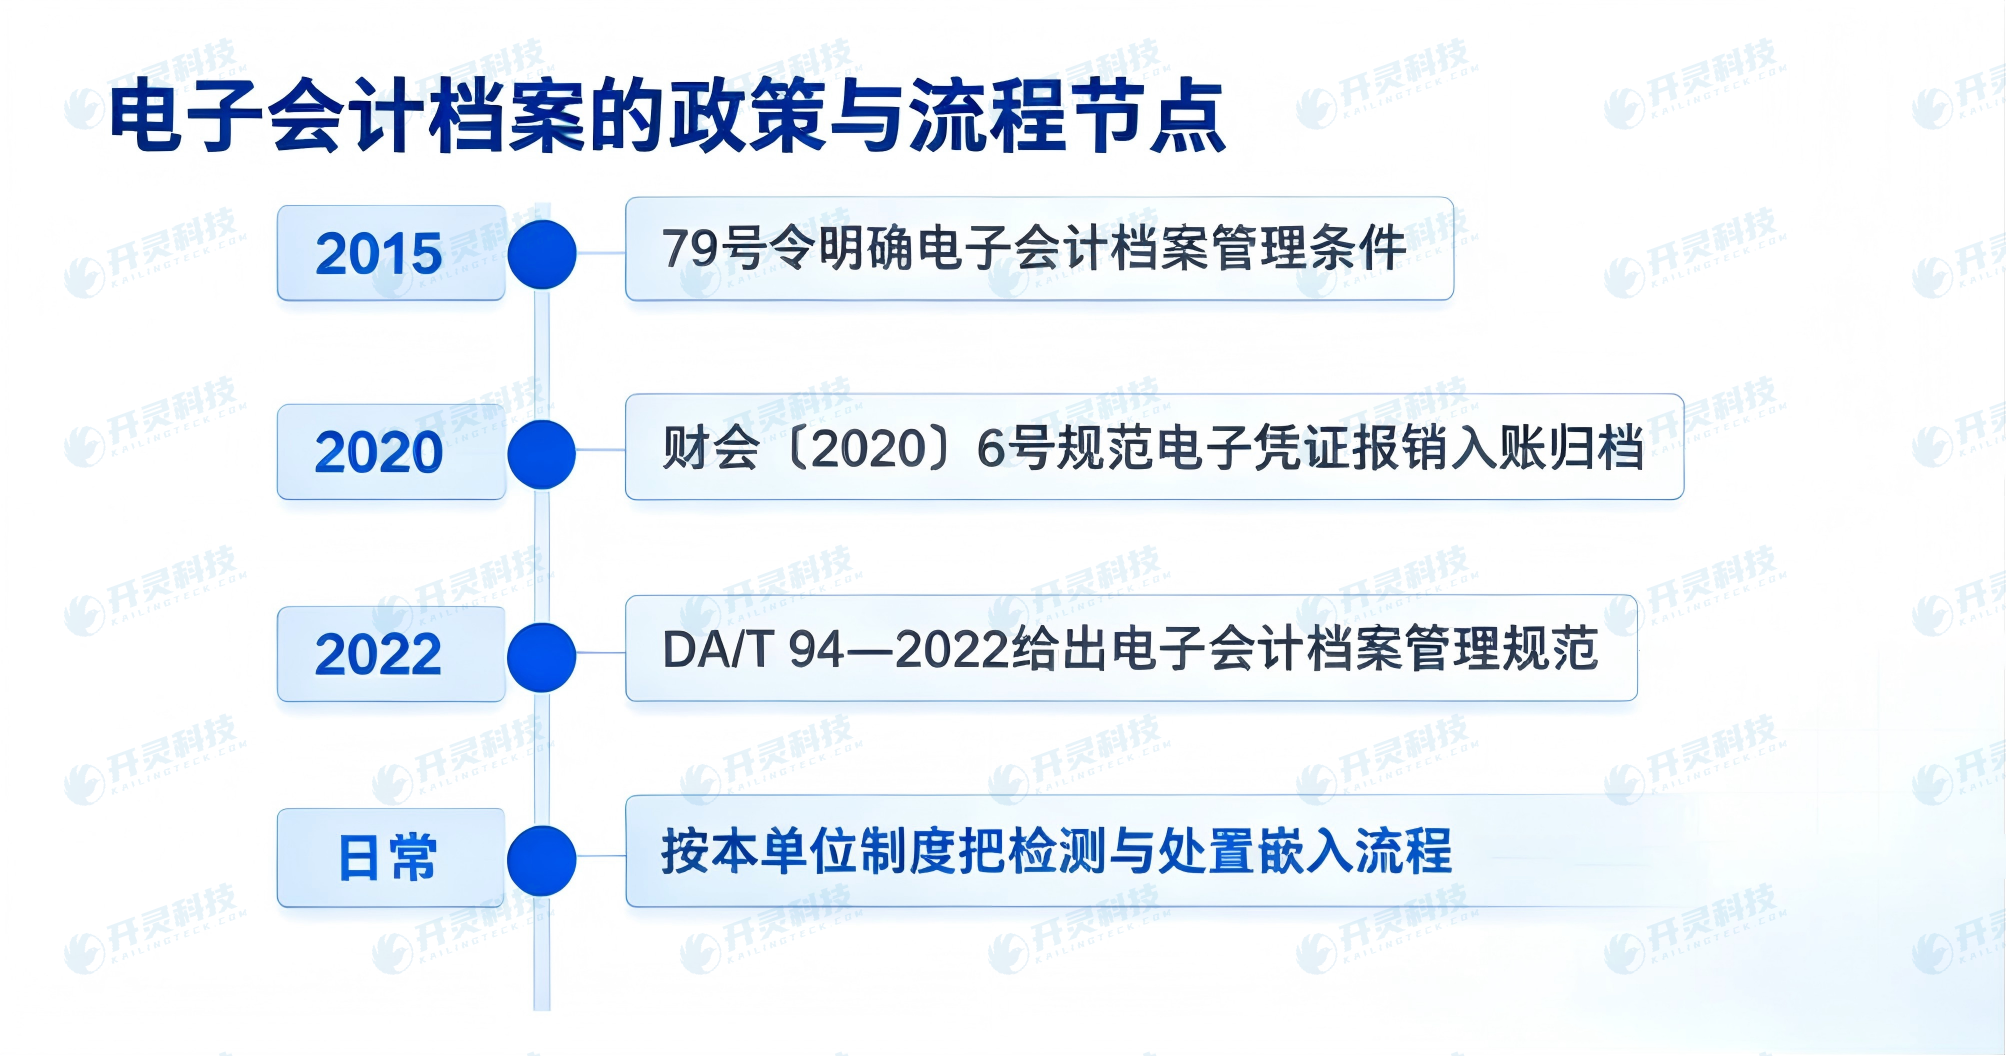
もともと電子的形式である会計証憑について、財会〔2020〕6号は要求に従って電子証憑を保存することを強調しています。紙で印刷して保存するだけでは、電子署名や構造化データなどの内容が失われます。紙の原本をデジタル化する場合には、さらに企業のアーカイブ制度に基づいて紙の処置とデジタル化の品質要件を定める必要があります。
▍二、真実性検測は来源、身分、形成過程に注目
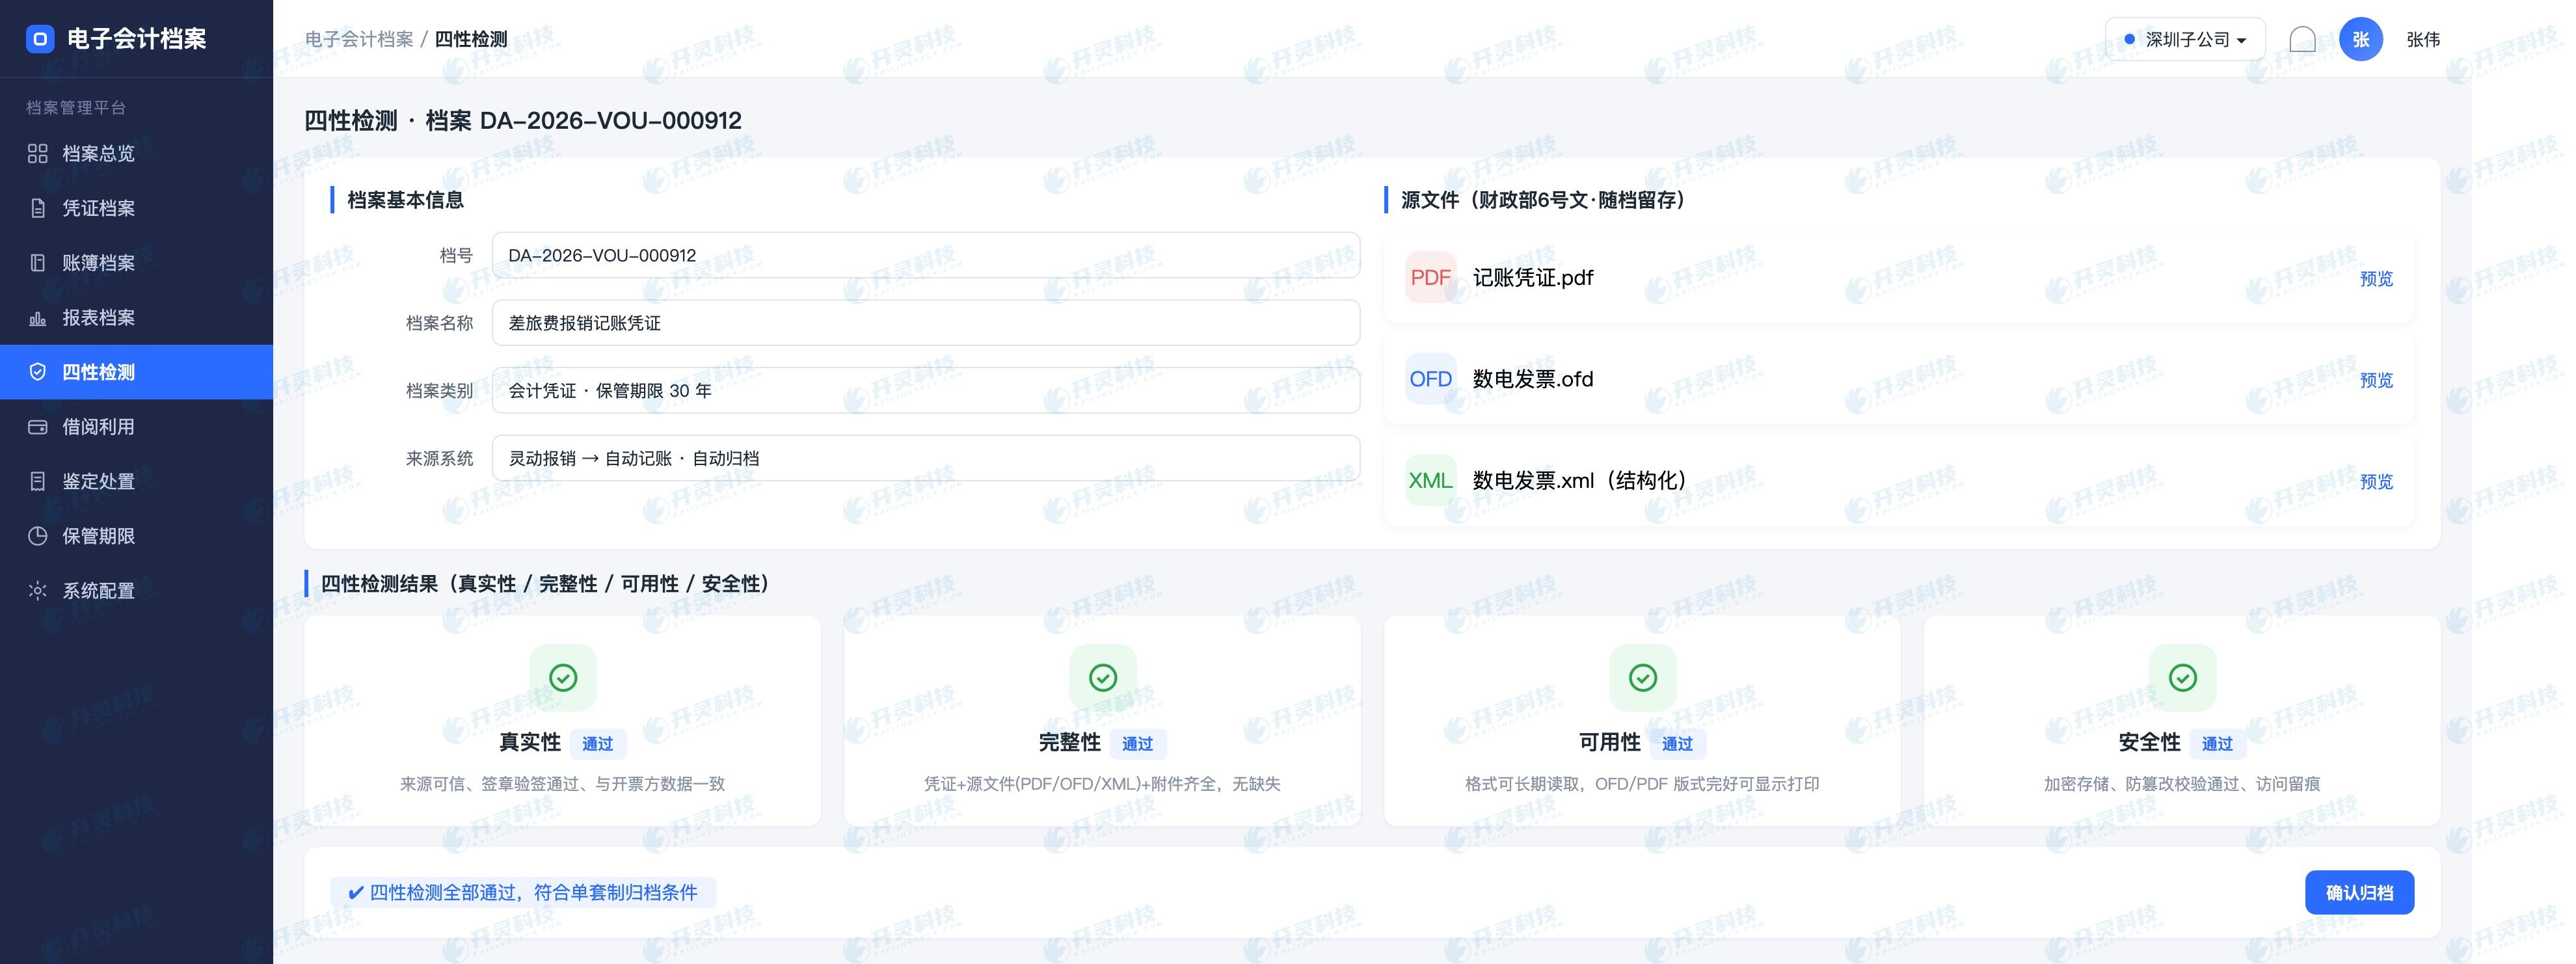
真実性とは業務に必ず不正がないと判断することではなく、アーカイブの形成と取得の過程が信頼できることを検証することである。システムはソースシステム、受領インターフェース、ファイル摘要、電子署名または検証結果、責任主体と時刻を記録でき、出所不明、署名異常、または受領後にファイルが変化した場合にはアーカイブを停止する。
人手による資料アップロードについては、権限、操作ログ、必要な再確認を通じて出所証拠を補完すべきです。システムは「アップロード成功」を真実性の結論として扱ってはならず、検証できない場合に自動で合格マークを生成してもいけません。確認できない資料は異常処理に回し、理由を保持する必要があります。
▍三、完全性検出はファイル、メタデータ、業務関係をカバーする
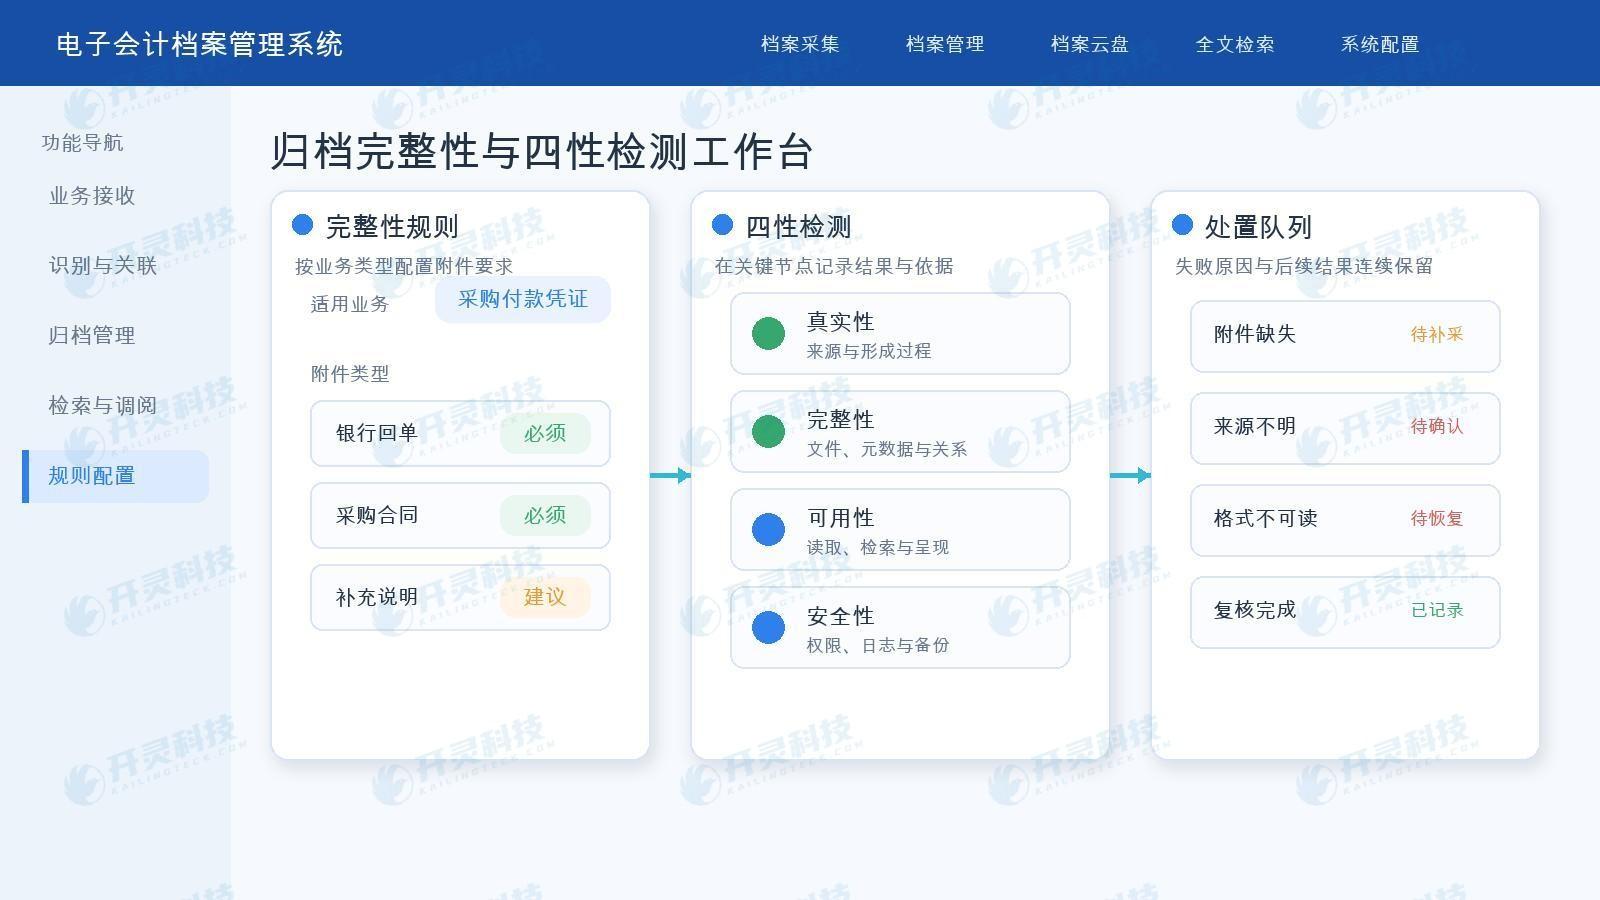
完全性には、ファイルに欠頁や切断がないことだけでなく、本来あるべき添付資料、メタデータ及び業務関連が揃っていることも含まれる。システムはアーカイブ門類と業務類型ごとに数量、形式、フィールド、巻内目録及び証憑関係を検査し、補件、差替え及びバージョン変化を再度検測できる。
検測規則は説明可能であるべきである。欠件が生じた際には欠落対象、関連業務及び補正責任者を指摘すべきであり、ファイル変化が生じた際には変化前後の摘要と処置結論を保持すべきである。何を検査したか説明できない「完全」状態は、後続の引継を支えるに足りない。
▍四、Kailing Technologyの電子会計アーカイブ管理システムは可用性と安全性を保管期間まで延伸する
可用性は、アーカイブが必要な時に読み取り、検索、表示できることを要求します。現在のソフトウェアで開けることに加え、長期フォーマット、閲覧環境、インデックス品質、必要な移行も考慮する必要があります。移行前後で数量、内容、関連性を照合し、新しいファイルが開けることだけを確認してはなりません。
安全性は権限、ログ、バックアップ、復旧、改ざん防止措置を網羅します。重要操作は役割ごとに認可され、閲覧とエクスポートは履歴を残し、バックアップ副本は制度に従い隔離され、定期的に復旧を検証します。安全検測はアーカイブ当日のみに実行すべきではなく、保管環境や権限に重大な変化があった後にも再確認すべきです。
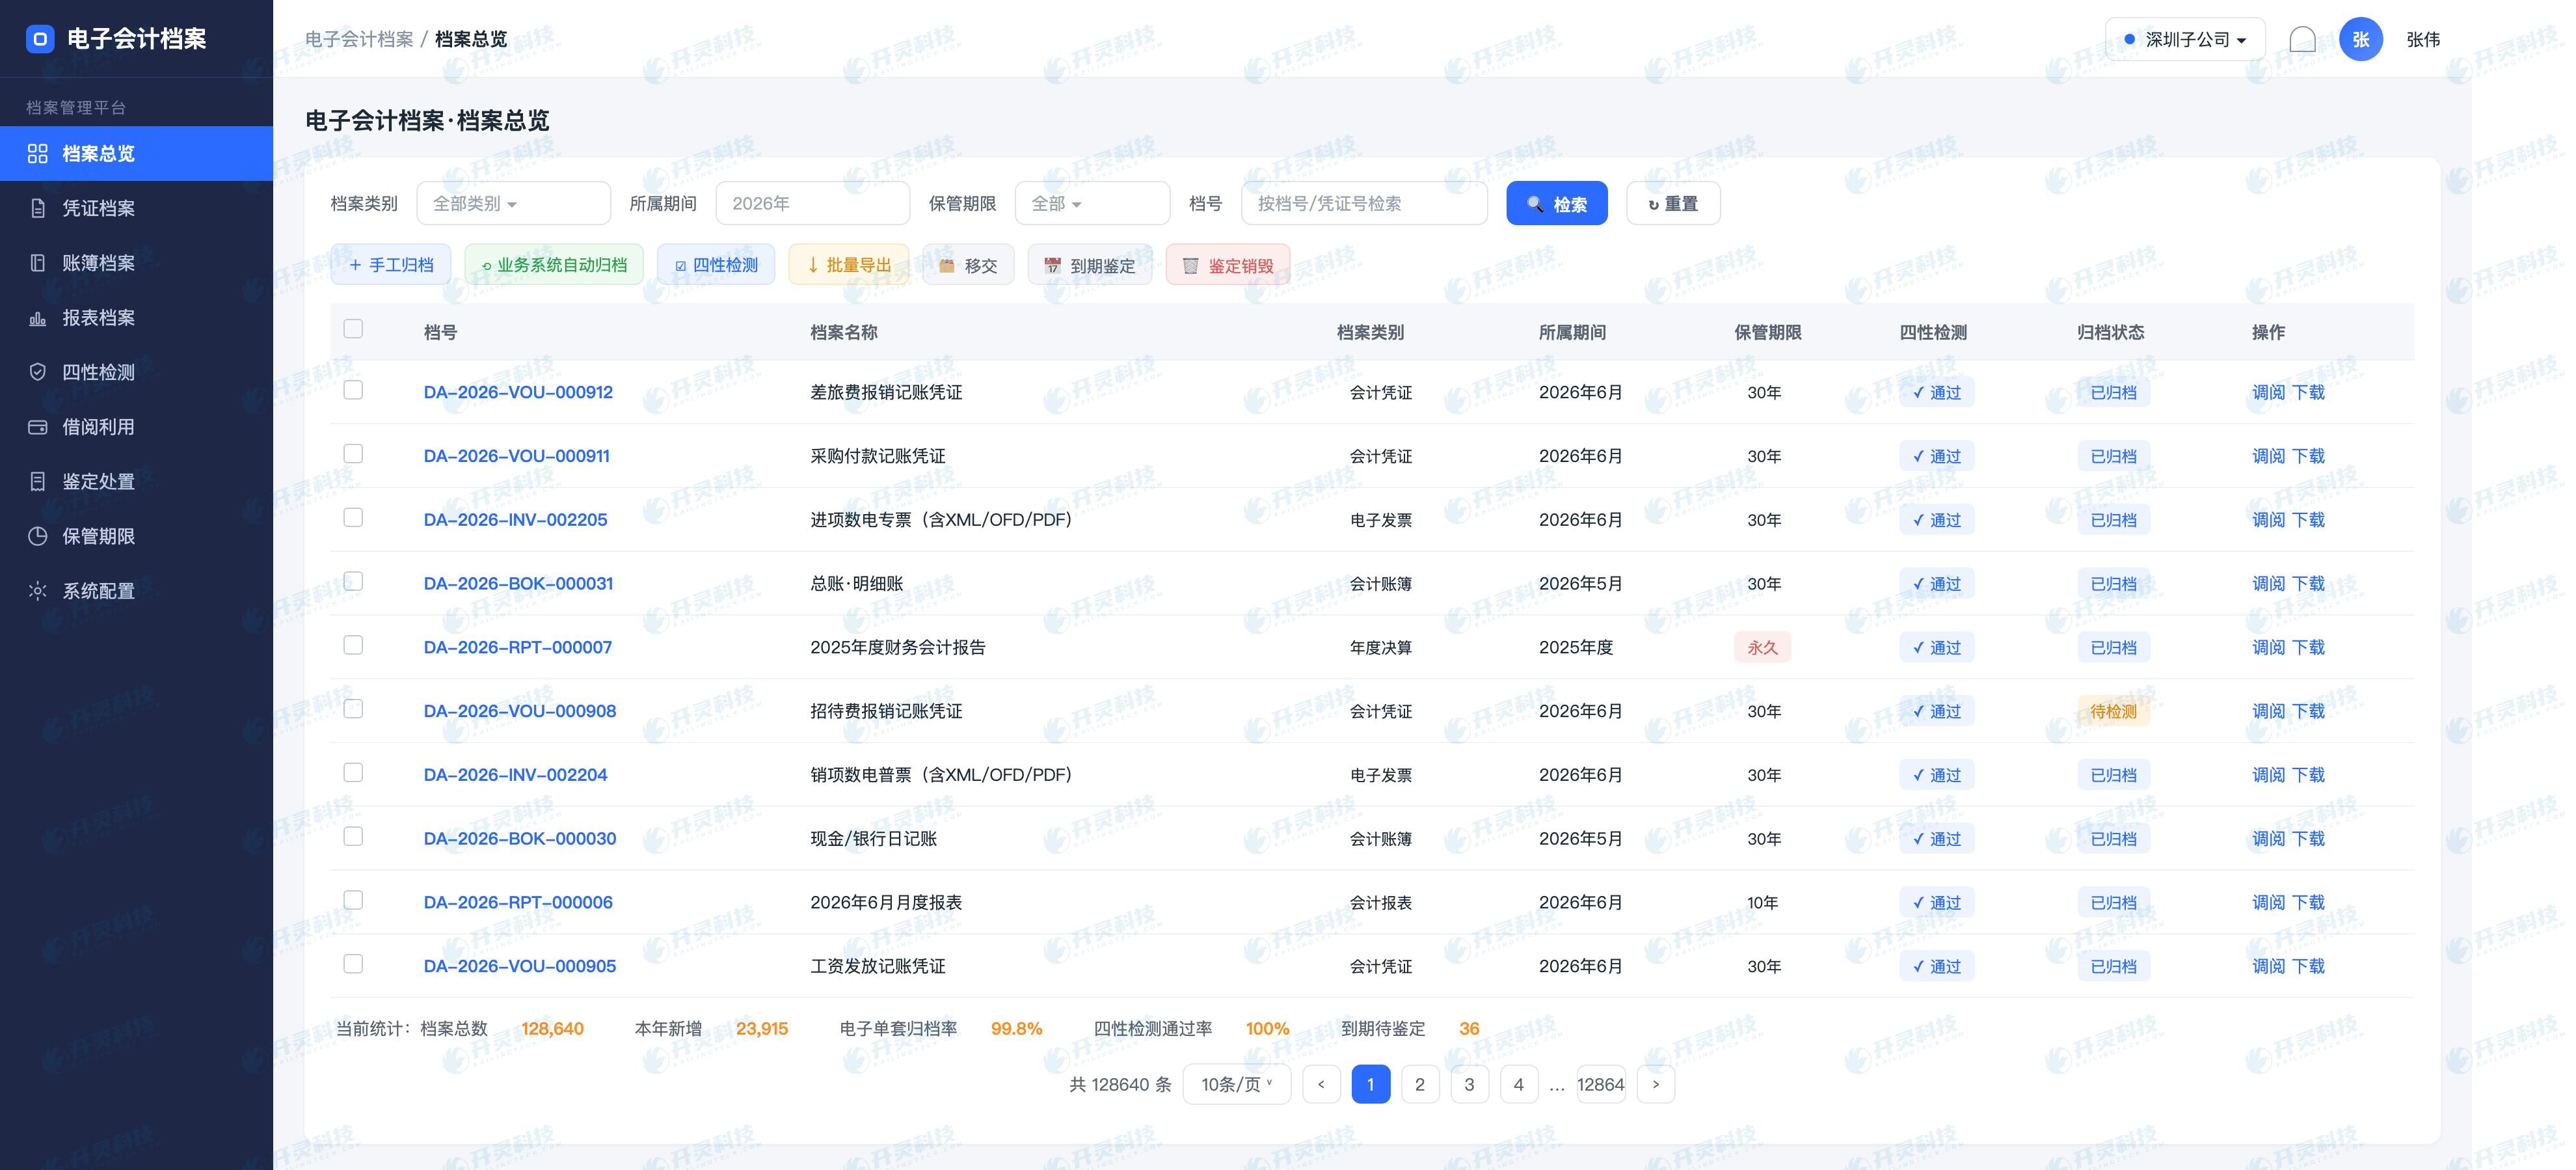
| 「四性検測は四つの永久不変のラベルではなく、重要なノードで実行され、再検証可能で、処理可能な一連のチェックである。 |
▍五、検出失敗は手動チェック通過を許さず、処理フローに入る必要がある
真実性異常、ファイル破損、添付欠落、形式が読取不能な場合の処理方法はそれぞれ異なる。システムは失敗項目、根拠、責任ロール、実行可能なアクションを提示すべきである。例えば、ソースファイルの再取得、添付の再収集、署名の再検証、またはアーカイブ責任者への判断依頼などである。
例外としてアーカイブする必要がある場合も、権限を持つ担当者が理由、リスク、後続計画を説明すべきであり、一般オペレーターが結果を直接「通過」に変更すべきではない。処理完了後に再検出し、元の失敗、人による決定、新しい結果を保持して、連続した証拠を形成する。
▍六、単一套の範囲はアーカイブ条件と一致させる必要がある
企業は、来源の安定性、ルールの明確さ、電子原本の取得可能性、システムの信頼性、アーカイブプロセス、四性検測、バックアップ復旧および閲覧の必要性を組み合わせて単套範囲を判断すべきです。紙の処置と職責分担は制度において明確にし、技術部門のみで決定すべきではありません。
ファイルの破損、署名検証の失敗、インデックスの喪失、バックアップ復元、権限の逸脱などは、電子アーカイブの可用性を変える可能性があります。アーカイブを閲覧する際は、ソースファイル、検測記録、業務関係に戻ることができ、ログから異常が認可に従って処理されたかを把握できるべきです。
- 単一套制が適用されるアーカイブ門類と開始時期を明確化。
- 電子証憑のソースファイルおよび必要な検証情報を保持する。
- 四性検測の失敗には段階的処置と再検測フローがある。
- バックアップ復旧、フォーマット移行、権限監査を演練済み。
▍六、四性検測は電子アーカイブの保管過程を貫くべき
単一套制は信頼できる電子アーカイブと全過程の制御に依存する。真実性、完全性、可用性、安全性はアーカイブ当日に貼られる4つのラベルではなく、来源の変化、形式の移行、バックアップ復旧、権限調整、長期保管が判断に影響しうるため、再検証可能な記録を残す必要がある。
検測失敗時には具体的な対象、根拠及び処置方式を説明すべきである。ファイル破損、添付欠落、署名異常、索引不可用及び権限越界の処理は同じではなく、補正又は復元後も元の状態と後続結果を保持してこそ、電子アーカイブが独立して利用と追跡を支えることができる。
- 単套制の範囲、開始時期、職責を制度に明記する。
- 四性検測の失敗は処置と再検測に移行する。
- バックアップ復旧でファイルと業務の関係を照合できる。
- 移行と権限変更は必要な再審査をトリガーする。
▍七、単套制の核心は電子アーカイブが独立して成立できること
紙の印刷物は閲覧には役立ちますが、電子アーカイブが真正性、完全性、可用性、安全性を備えていることを自動的に証明するものではありません。電子文書の出所、形成過程、検証情報、権限、保存環境が相まって、単独で使用できるかどうかが決まるため、企業は自社の制度に従ってこれらの関係を保存する必要があります。
ソフトウェア、保存環境、権限体系が変化しても、アーカイブは読み取り、検索、解釈が可能であるべきである。検査記録、バックアップ副本、復元結果、移行関係が継続的に保持されて初めて、単一套制は一度きりの紙削減ではなく、長期的に再確認可能な管理方式となる。
- 電子档案は独立した出所と検証情報を備える。
- 四性問題には明確な状態と原因がある。
- 変化後のファイルは依然として読み取り・位置特定が可能。
- 元の関係は移行によって失われることはない。
▍よくある質問 FAQ
Q:スキャン画像があれば単一套制を実施できますか?
A:できません。元の媒体、システムの信頼性、内部統制、四性、バックアップ、利用条件を組み合わせて制度に従って判断する必要があります。
Q:四性検測はアーカイブ時のみ1回行いますか?
A:一度だけで済ませるべきではありません。受信、アーカイブ、移行、復元、保管環境の重大な変化などのノードで再検査が必要になる可能性があります。
Q:検出が不合格の場合、手動で合格に変更できますか?
A:権限に従って処置・再検査フローに入り、失敗根拠・人手による決定・新結果を保持すべきで、理由なくステータスを変更してはならない。
Q:電子証憑を印刷した後、ソースファイルを残さなくてもよいですか?
A:財会〔2020〕6号は範囲に適合する電子会計証憑を同時に電子形式で保存することを要求し、印刷件のみを残してはなりません。
単套制(単一原本制)を検証可能な電子アーカイブと全過程管理の上に確立します。Kailing Technologyへぜひアクセスください:https://www.kailingteck.com/eaa/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
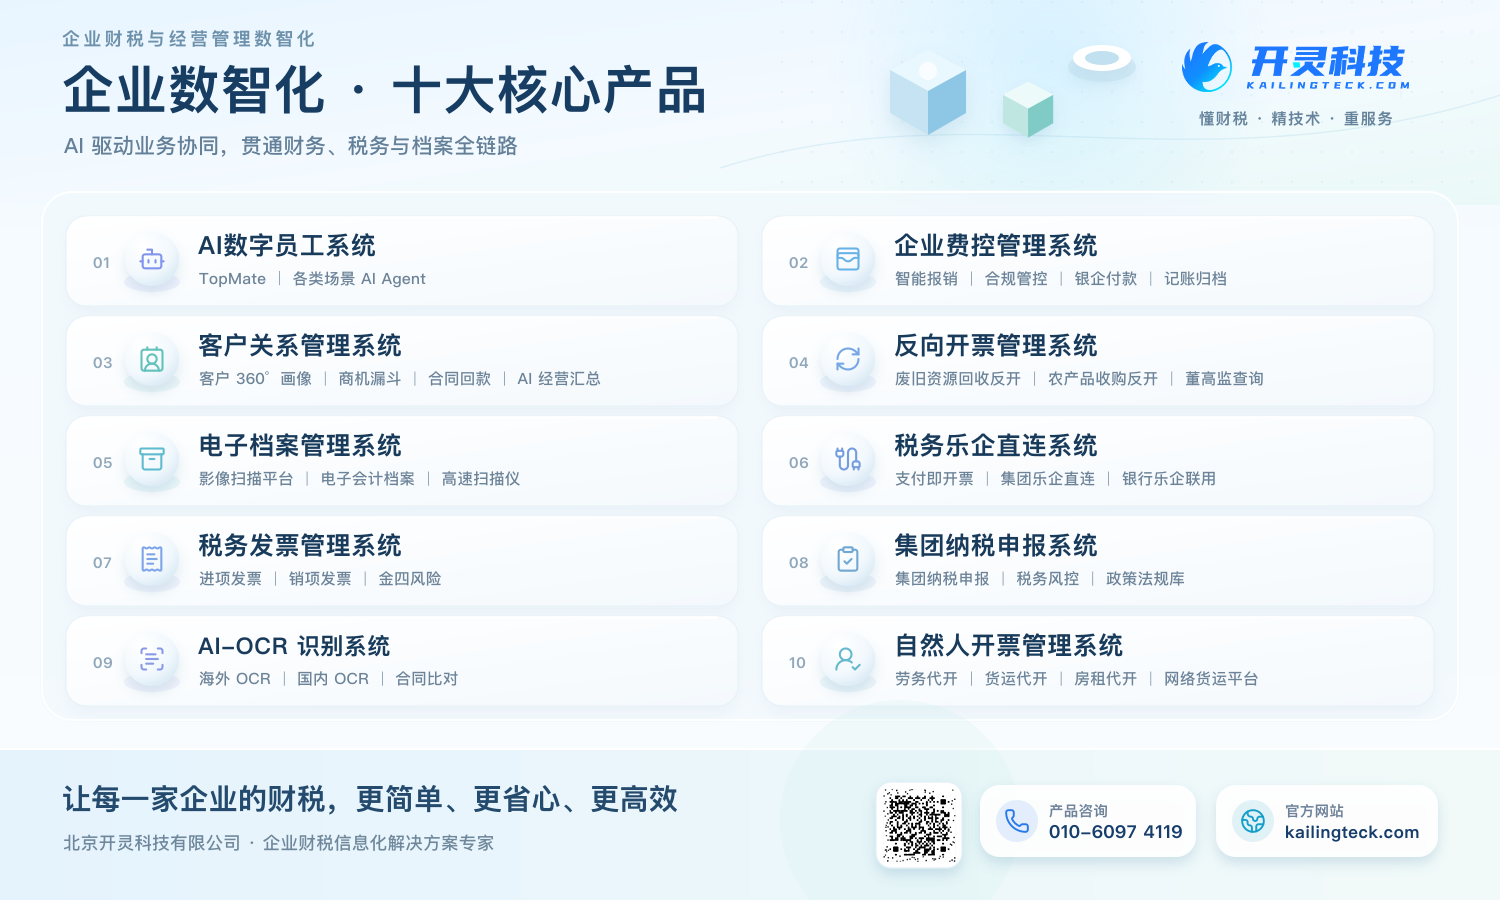
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:単套制電子会計アーカイブ、四性検測、電子証憑アーカイブ、Kailing Technology電子会計アーカイブ管理システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京