
費用発生後に予算超過に気づく?Kailing Technology AI経費管理システムが予算管理を申請环节へ前倒しする方法

費用発生後に予算超過に気づくのは、多くの場合予算が編成されていないからではなく、予算が申請・承認・支払と同じチェーン上にないためです。Kailing Technology AI経費管理システムは、予算次元を費用申請に持ち込み、提出前に組織・部門・プロジェクト・費用タイプ別に利用可能枠を検証し、超過事項を制度に従い説明・追加承認・人的判断へ振り分けます。
予算前置は赤信号を見たらすべて遮断するわけではありません。企業はまず予算不足、予算未下达、予算基準の不一致、業務上の例外を区別し、それから提示、占有、承認エスカレーション、または提出不可を決定します。
▍一、まず予算口径と申請フィールドを統一する
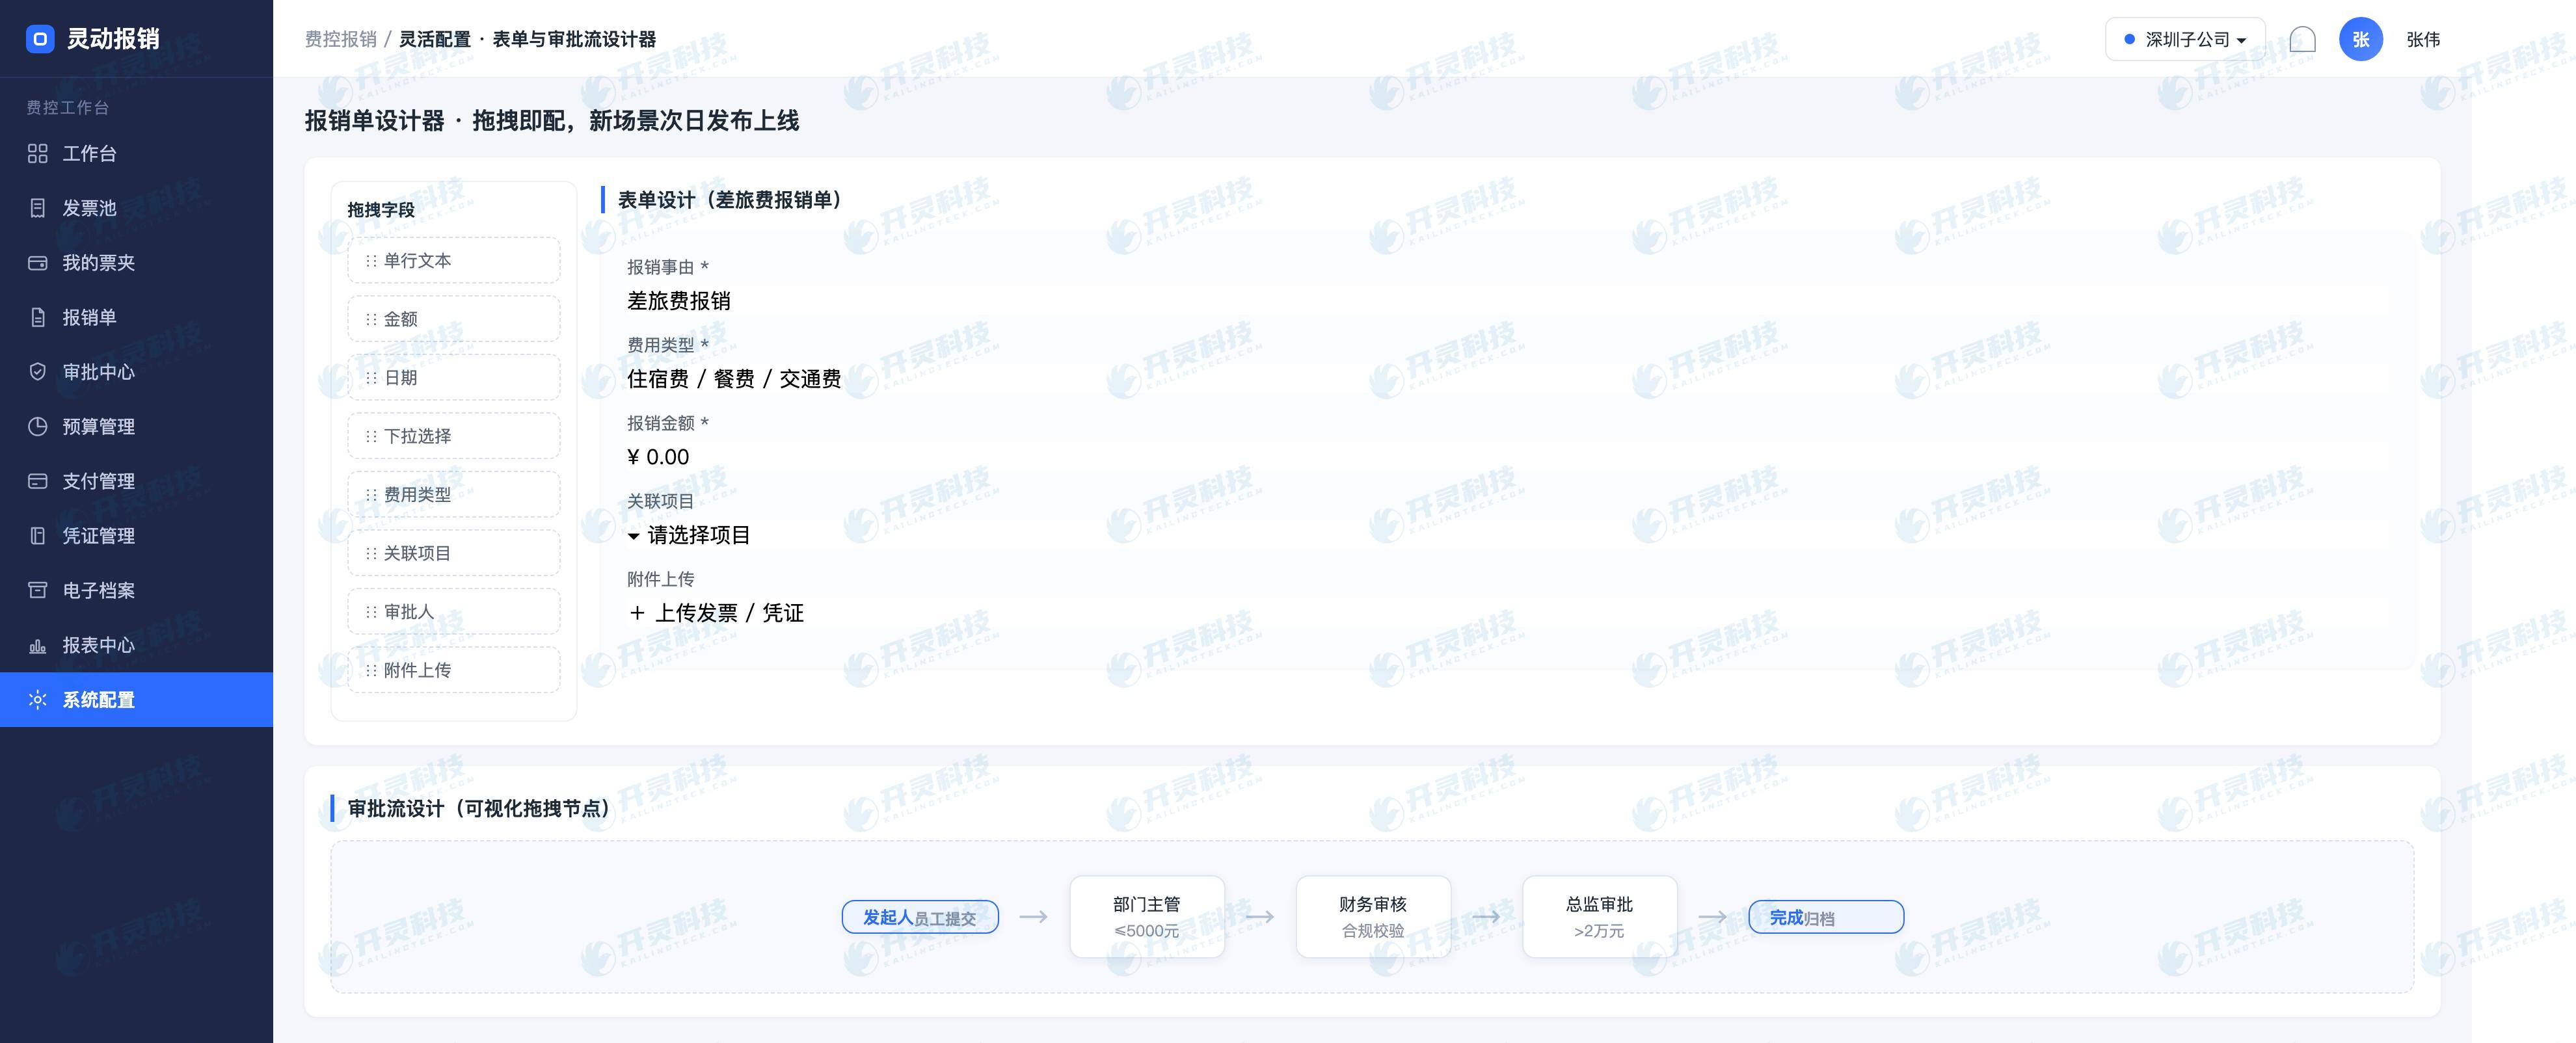
予算統制には少なくとも誰が申請しているか、どの組織が負担するか、どの部門またはプロジェクトに帰属するか、費用がどの分類に属するか、申請がどの期間に発生するかを知る必要があります。申請表にこれらのフィールドがなければ、システムが予算表に接続しても、大まかな提示しかできません。
使用前に予算バージョン、期間、通貨、組織階層、調整ルールを確認する必要があります。予算変更後、提出済み申請が元の枠を引き継ぐか、承認待ち伝票が再計算されるかを、明確な処理基準として定めるべきです。
▍二、申請提出前に利用可能枠を計算
申請者が組織、費用タイプ、プロジェクトを選択した後、システムは既に下达された予算、既に占用された金額、利用可能残高に基づき検証する。金額は証憑または申請入力から取得でき、重要なのは計算根拠を確認可能にし、申請者が説明不能な「不通過」だけを見ることを避けることである。
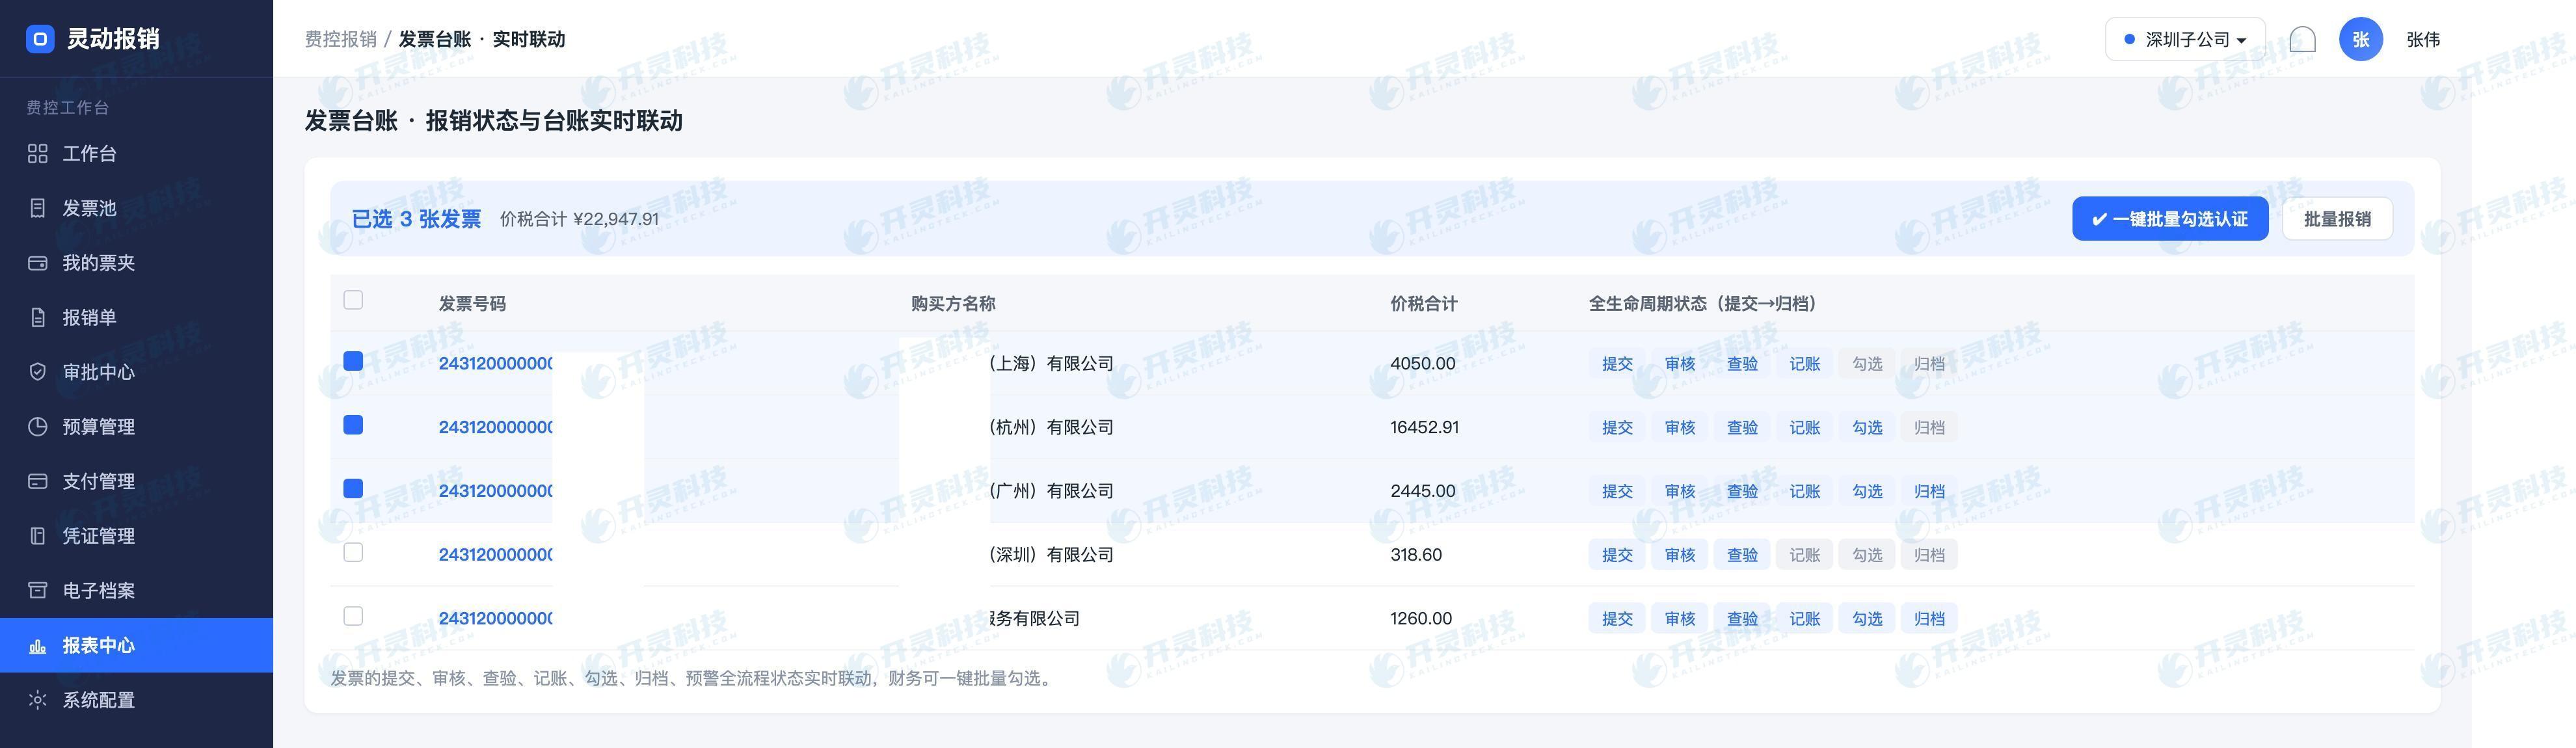
予算占有の時点も明確に設計する必要があります。提出、承認通過、支払、または計上はいずれも管理ノードとなり得ます。企業は実際の制度に基づいて決定し、撤回、却下、消込、予算解放を処理すべきであり、一度の静的な比較だけで済ませてはなりません。
▍三、Kailing Technology AI経費管理システムが超過支出を実行可能なアクションに分解する
軽微な偏差は申請者に確認を促すことができ、業務上必要な超過支出は補充説明と承認のエスカレーションを要求でき、予算口径の誤りは次元の変更を促すべきであり、明確に禁止された支出は提出前に遮断する。動作が異なれば、責任チェーンも異なる。
システムは予算検証に使用したバージョン、ディメンション、計算結果、処理アクションを記録します。申請者が補足説明を加えた後、承認者は「予算超過」だけでなく、予算残高、既占用事項、例外根拠も確認でき、追跡可能な判断が可能になります。
▍四、事前制御は事中・事後のデータとつなげる必要がある
予算統制が申請ページにとどまると、支払、経費精算、または計上の時点で基準の断絶が生じる可能性があります。申請書、インボイス、支払、証憑は関連を保ち、予算占有は状態変化時に同期更新されることで、コミットメント、実際発生、残枠を把握できます。
撤回、却下、赤伝及び更正については、枠がどのように解放または再占有されるかを明確にすべきです。システムは残高を見栄えよくするために履歴結果を直接上書きするのではなく、状態変化と責任者を保持し、財務が特定期間の予算差異を説明できるように支援すべきです。
▍五、複数組織と異常シナリオで予算前倒しを確認する
照合サンプルは異なる組織、部門、プロジェクト、費用類型、期間を網羅し、予算充足、残高不足、予算未下达、組織跨ぎ申請、撤回再提出、制度例外を含む。各状況が期待される通知または承認アクションを得るかを確認する。
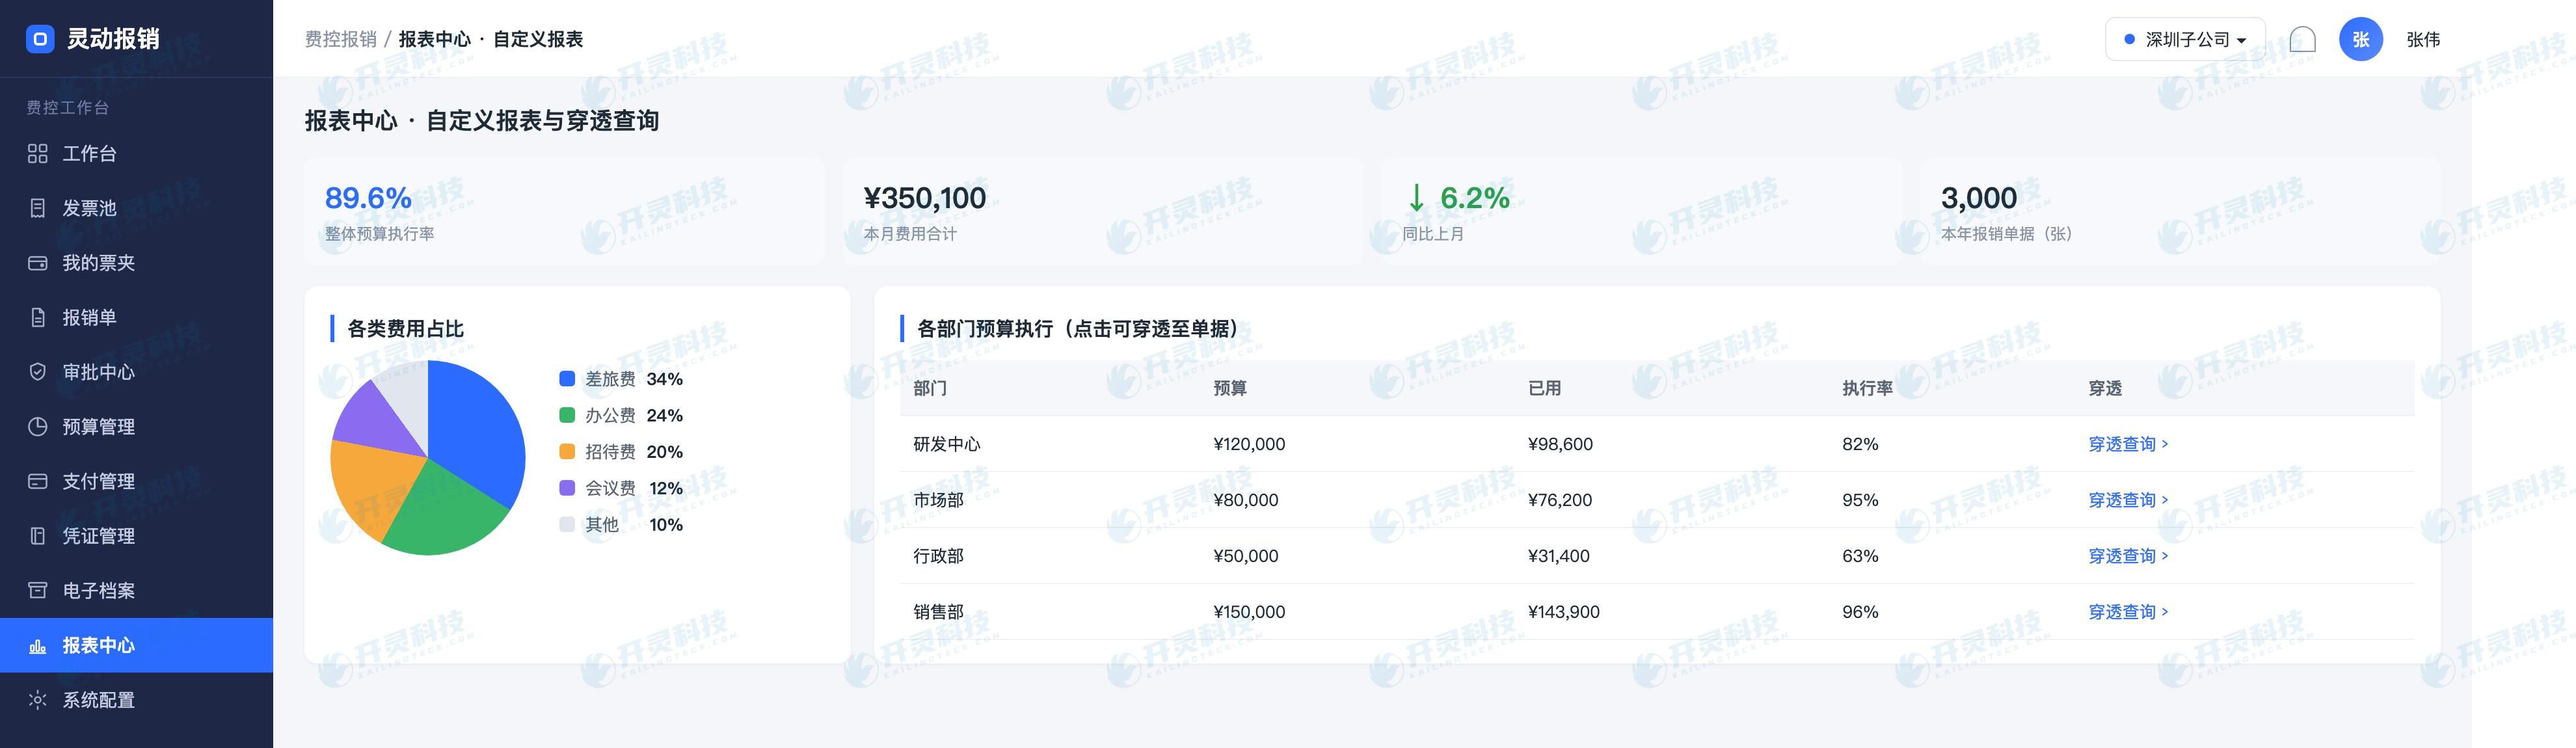
使用後は、部門およびプロジェクト別に予算執行を貫通して確認し、ブロックされた申請、手動転送された申請、最終承認された申請を分析できます。あるルールが長期的に大量の誤検知を生む場合は、単純に制御をオフにするのではなく、予算基準と申請フィールドに立ち返るべきです。
- 予算ディメンションと申請フィールドが対応している。
- 利用可能限度額の計算根拠を確認できます。
- 超過支出には提示、補充、昇格または遮断のアクションがある。
- 撤回、却下、支払ステータスは予算占有に影響する。
▍六、予算管理はコミットメントと実際発生を同時に見る必要がある
予算残高は静的な数字ではありません。申請、承認、支払、経費精算、撤回、消込はすべて費用の状態を変えるため、企業はまずどのノードがコミットメントを表し、どのノードが実際発生を表すかを明確にし、予算、伝票、支払が同じ基準を共有するようにすべきです。
マルチ組織管理では、本部の集計と現場の明細を区別する必要もあります。管理者は部門、プロジェクト、費用タイプまでドリルダウンする必要があり、現場ユーザーは権限範囲のみを閲覧します;予算調整は前後の関係を保持してこそ、ある期間に残高がなぜ変化したかを説明できます。
- 占有と解放のノードには制度上の根拠がある。
- ステータス変化は予算結果に同期して影響します。
- マルチ組織のデータは権限に応じて分離。
- 集約ビューは業務伝票までドリルスルーできます。
▍七、予算管理は業務が残高変化を理解できるようにする
予算残高は業務事項と一緒になって初めて意味を持ちます。申請者は今回の費用が使えるかどうかを気にし、部門責任者はプロジェクトにいくら残っているかを気にし、財務はコミット済み、発生済み、解放待ちの金額を気にします。システムがこれらの状態を関連付けることで、管理者は孤立した数字だけを見ることがなくなります。
予算基準が変化した場合、調整前後のバージョンと影響範囲を区別できる必要があります。撤回、却下、支払、消込も履歴を直接上書きするのではなく、説明可能な変更記録を形成すべきです。これにより予算データは統制にも振り返りにも使用できます。
マルチ組織下では、統一ビューと権限分離を同時に存在させる必要があります:本部は集計とドリルダウンを閲覧し、現場は権限を持つ組織及びプロジェクトのみを閲覧し、組織間のデータ相互干渉を回避します。
予算データは費用分析にも活用できます。組織、部門、プロジェクト、費用タイプごとに申請、占有、実際発生、残額を確認することで、管理者は偏差がどの工程で生じたかを把握でき、月末に分解不能な総数を見るまで待つ必要がありません。予算統制はこうして事前の提醒と事後の説明の役割を同時に担います。
予算統制が前倒しされると、申請者は費用発生前に枠と承認要件を知ることができ、責任者は超過支出の原因を見ることができ、財務は予算執行と実際の証憑を関連付けることができます。統制はもはや月末の集計だけでなく、申請、承認、支払、アーカイブを貫く継続的な情報となります。
予算と経費統制が連携すると、費用標準、承認権限、予算残高が申請ページに同時に表示されます。申請者は承認差し戻しを待たずに基準不一致を知ることができ、責任者は業務事項と照らして説明が必要かどうかを判断でき、予算統制は実際の意思決定に近づきます。
予算基準が明確であるほど、費用統制は承認者の記憶への依存が少なくなります。組織、プロジェクト、費用タイプ、期間が一致していれば、申請、支払、証憑の間の差異を発見・説明しやすくなります。
予算統制は最終的に実際の業務に立ち返るべきであり、システム上の通過率だけを追求するものではありません。
申請、承認、支払い、記帳に統一したディメンションを使用することで、予算数値が比較可能になり、管理者は費用の変化が業務成長によるものか基準変更によるものかを明確に把握できる。
- 残高は計算根拠とステータスを表示します。
- コミットメント、実績、リリースは相互に区別される。
- 予算調整は前後のバージョンを保持する。
- 集約と明細は権限の境界に従います。
▍よくある質問 FAQ
Q:予算管理は必ず超過支出を直接ブロックしなければなりませんか?
A:必ずしもそうではありません。企業は制度に応じて、提示、説明補足、承認エスカレーション、ブロックなど異なるアクションを設定できます。
Q:予算調整後、すでに提出済みの伝票はどうなりますか?
A:再計算するかどうかを事前に定義し、予算バージョンと前後結果の関係を保持すべき。
Q:申請額と実際の精算額が異なる場合、予算に影響しますか?
A:企業が定めた占有と解放のタイミングに従って状態を更新し、申請、精算、支払の関連を保つべきです。
Q:複数の組織で1つの予算ルールを共用できますか?
A:統一フレームワークは可能ですが、各組織の基準、限度額、承認権限は実際の設定に応じて分離すべきです。
予算管理を費用発生日後の責任追及から申請・意思決定の段階へ前倒し。Kailing Technologyへアクセスください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
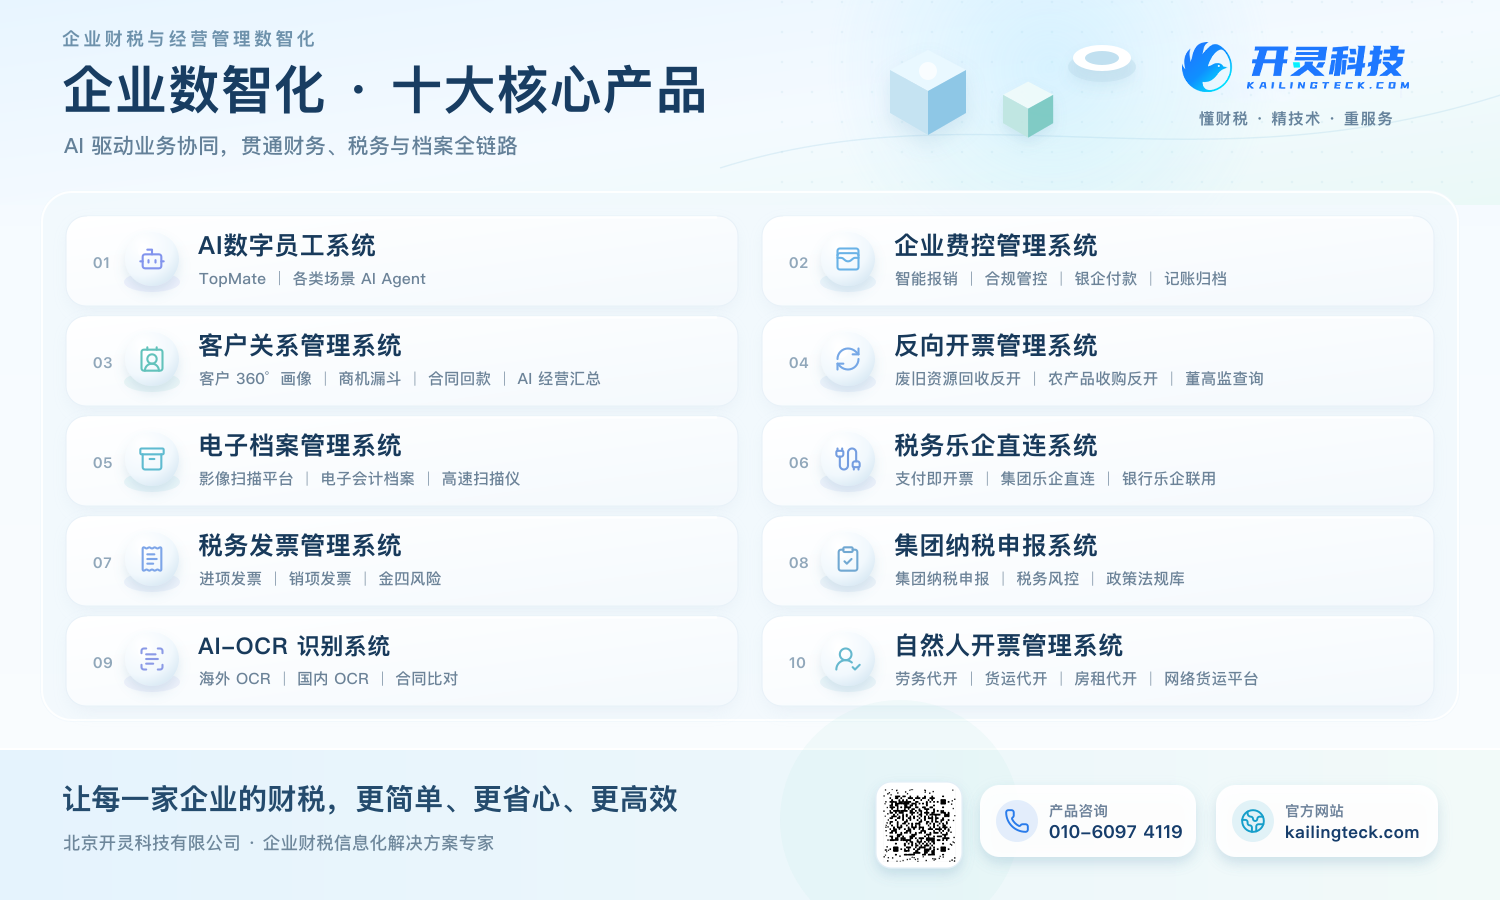
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:予算事前統制、AI経費統制管理システム、経費予算管理、灵动報銷
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京