
農産物控除9はどのように記帳しますか?一文で明確に解説
農産物控除9はどのように記帳しますか?証憑から申告まで、コンプライアンス要点と実務の詳細を一文で徹底解説
多くの経理担当者は農産物控除に直面するたびに頭を悩ませます。買付インボイスはどう発行するのか?9%の仕入税額はどう計算するのか?仕訳を一歩間違えれば、税務当局からの問い合わせが来ます。実は、「証憑のコンプライアンス、計算の正確性、申告の適時性」という3つの鍵を押さえれば、容易に対応できる。Kailing Technologyのリバースインボイス発行とAI OCR製品は、まさにこうしたシーンに合わせて作られている。
「農産物の仕入税額控除の難点は計算ではなく、証憑の真実性とコンプライアンスにある。」 |
▍一、農産物控除9%の政策根拠は何か?
「財政部 税務総局の増値税税率の簡素化に関する関連政策の通知」(財税〔2017〕37号)およびその後の規定に基づき、納税者が農産物を購入し、一般納税者が発行した増値税専用インボイスまたは税関輸入増値税専用繳款書を取得した場合、票面に記載された増値税額を仕入税額とする;農産物買付インボイスまたは販売インボイスを取得(発行)した場合、農産物買価と9%の控除率で仕入税額を計算する。13%税率の貨物の生産に使用する場合、さらに1%を加算控除できる。したがって、「買価×9%」が核心的な計算式であるが、前提として憑証が真実かつ適法でなければならない。
▍二、買取インボイスはどう発行する?リバースインボイス発行でどうフローを簡素化する?
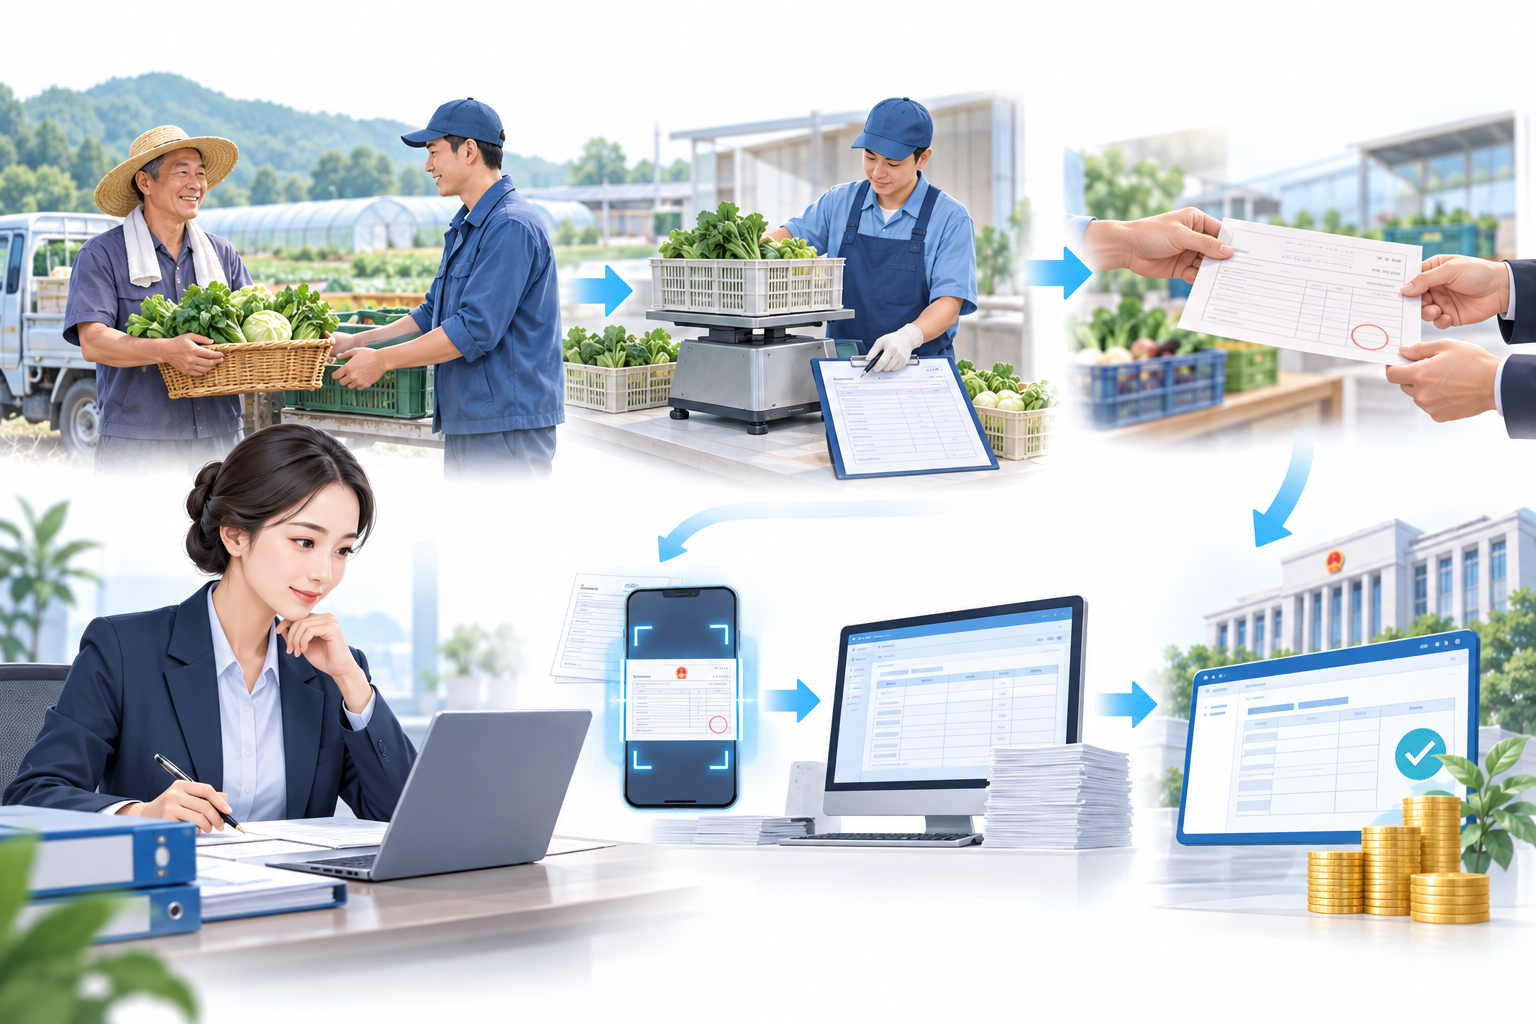
自行で農産物買付インボイスを発行する場合、販売者情報、品名、数量、単価などを1件ずつ記入し、身分証コピー、計量伝票、支払証憑などを検査に備えて保管する必要がある。Kailing Technologyのリバースインボイス発行システムは、農産物買付シナリオ専用に設計され、「買付即インボイス発行」に対応し、五流一体台帳(契約流、貨物流、インボイス流、資金流、情報流)を自動生成し、すべての控除に証拠があることを確保する。システムは税務局側とシームレスに連携し、インボイス発行データをリアルタイムでアップロードし、手作業による記入ミスや発行漏れの問題を回避する。
▍三、9%控除の仕訳はどうする?仕訳と申告の要点
ある企業が農産物を買い付け、買価100,000元を支払ったと仮定すると、仕入税額=100,000×9%=9,000元、原価は91,000元となる。仕訳は以下の通り:借方:原材料(または棚卸商品)91,000、应交税费—应交增值税(仕入税額)9,000、貸方:銀行預金(または買掛金)100,000。申告時には、増値税納税申告表付属資料(二)第6欄「農産物買付インボイスまたは販売インボイス」に金額と税額を記入する必要がある。なお、深加工に使用する場合、加算控除欄に1%部分を記入する必要がある。
▍四、農産物控除の税務リスクをどう防ぐか?
農産物買付インボイスの虚開、情報の不実は税務当局の重点調査対象です。企業は買付業務が真実であることを確保し、買付証憑、支払フロー、物流伝票などを適切に保存すべきです。Kailing Technologyの税務リスク管理システムは、申告データを自動スキャンし、異常指標(控除比率が高すぎる、インボイス品名が経営範囲と一致しないなど)を警告できます。同時に、AI OCRスマート識別技術はインボイス、計量伝票などの証憑情報を迅速に収集し、識別と同時に記帳し、手入力ミスを減らし、帳票一致を確保し、すべての控除が検証に耐えられるようにします。
キーワード:農産物控除9、農産物買付インボイス、仕入税額計算、リバースインボイス発行、農産物の記帳、税務リスク、AI OCR
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京