
経費精算の終了は記帳の終了と同義ではない:Kailing Technology企業費控経費精算管理システムがワンクリックで伝票を生成しアーカイブ

従業員は精算金の着金を見ると、しばしばプロセスが終了したと考えますが、財務はまだ証憑を生成し、転記を完了し、票拠ソースファイルを照合してアーカイブに入れる必要があります。もしシステムが「承認完了」「支払完了」「記帳完了」をすべて一つの完了状態として表示すると、月末に業務は完了済みと言い、総勘定元帳では見つからず、アーカイブにも資料が欠けるという断点が生じます。「一、五つの完了状態は一つのチェックを共用できない」を中心に、Kailing Technology企業経費管理精算システムは関連関係を同一の業務チェーンに組み込む必要があります。
Kailing Technologyの企業向け経費管理・経費精算管理システムは、経費精算、支払、証憑、電子会計アーカイブを連続チェーンに組み込み、規則設定後に証憑生成と資料同期をトリガーできます。タイトルの「ワンクリック」は重複入力を減らすことを強調するものであり、再確認が不要という意味ではありません。真の閉ループは各種完了状態を独立して可視化し、後端結果から前端の業務証拠へ戻れるようにする必要があります。
▍一、5つの完了状態は1つのチェックを共有できない
送信完了は従業員がフローを起動したことのみを示し、承認完了は内部授权の通過を表し、支払完了は資金結果を反映し、証憑生成は会計記録が形成されたことを意味し、アーカイブ完了は業務資料が規則に従いアーカイブに入ったことを示します。いずれかのノードの成功は、その後のノードを代替できません。たとえ支払が成功しても、証憑インターフェースは依然として失敗する可能性があり、アーカイブもソースファイルを欠く可能性があります。
ステータスを分解してこそ、職務責任が明確になります。従業員は承認と支払いを注視し、出納は資金を処理し、費用会計は証憑を再確認し、総勘定元帳は転記を注視し、アーカイブ担当者は資料の完全性を確認します。管理ダッシュボードは断点を集約表示できますが、ページの簡潔さのために複数のステータスを「完了」に圧縮すべきではありません。
- 各状態は発効時間、操作者またはシステムタスク、および戻り結果を記録します。
- 失敗ノードは原因を保持し再試行可能とし、先行する成功結果が理由なく上書きされてはならない。
- 伝票単位の終了条件は企業が定義し、少なくとも転記とアーカイブを含むかどうかを明記する必要があります。
▍二、Kailing Technology企業経費精算管理システム:証憑テンプレートは完全な業務フィールドを取り込む必要がある
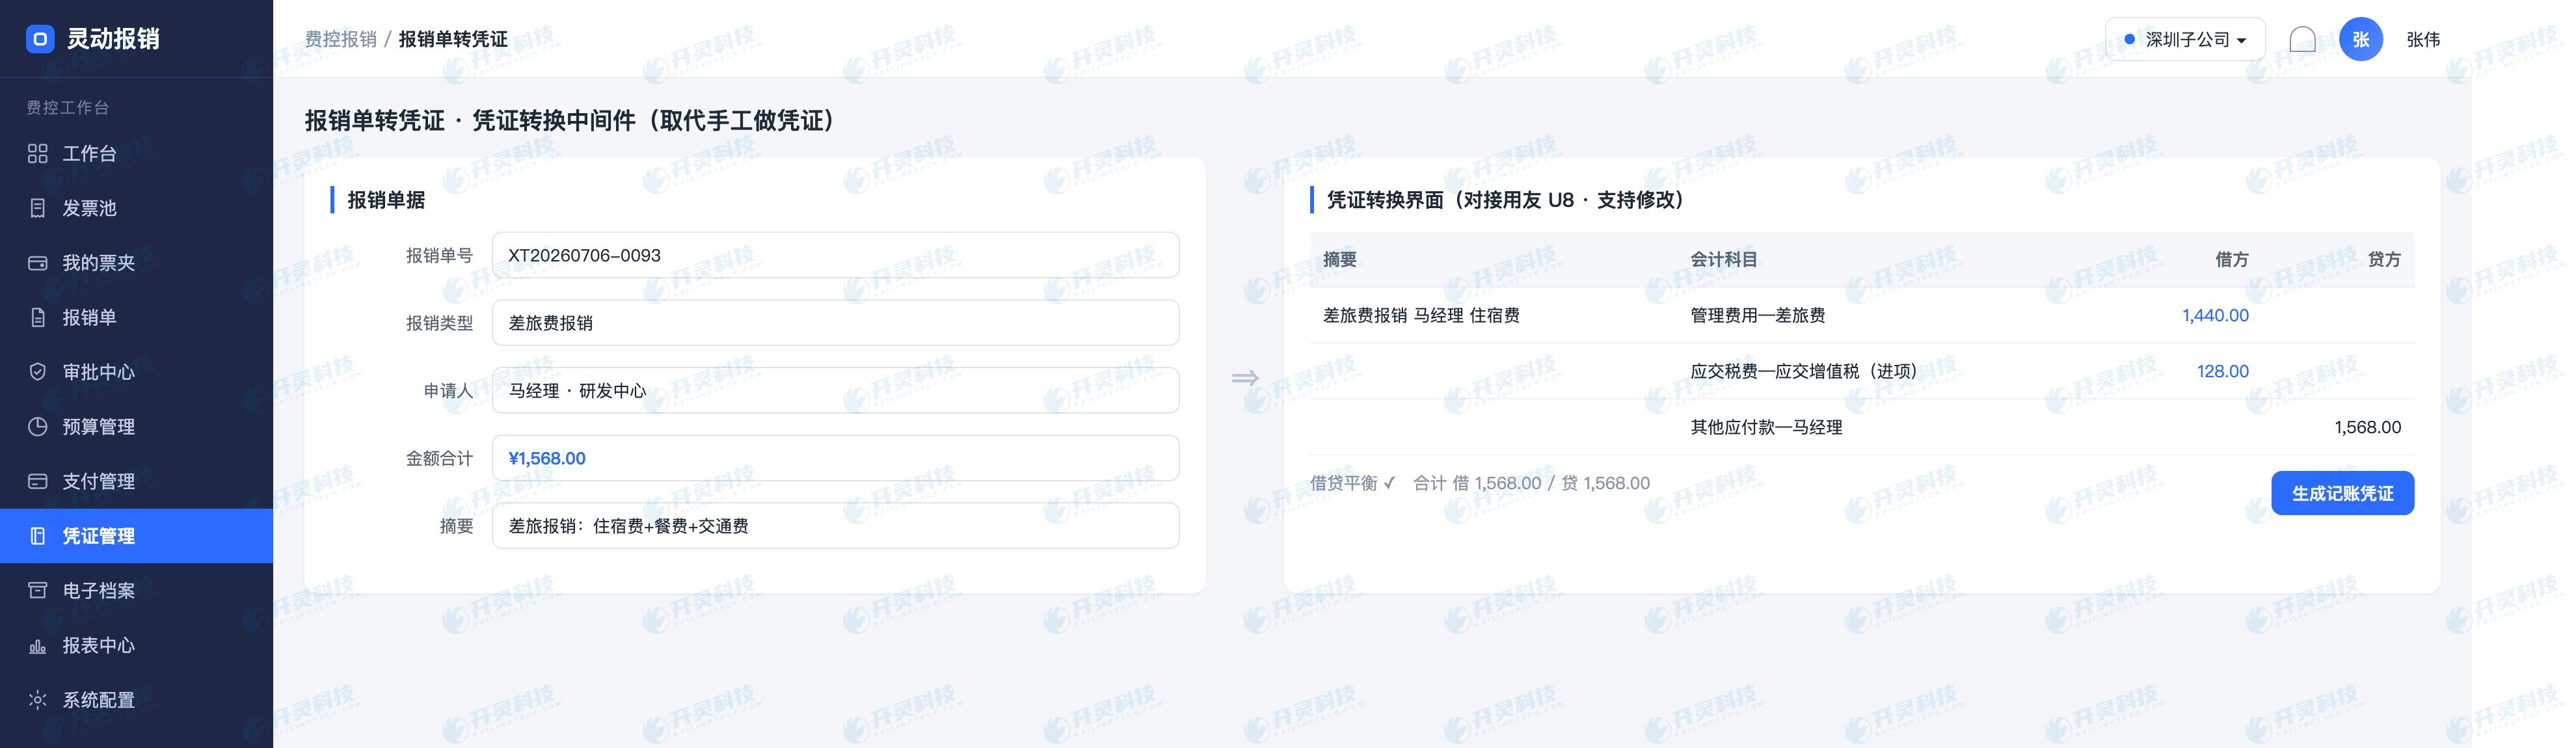
証憑の自動生成の前提は、経費精算書がすでに組織、部門、プロジェクト、費用タイプ、税額、往来対象、支払方法などの核算フィールドを備え、財務システムの科目と補助核算とのマッピングを構築していることです。源伝票に摘要と総額しかなければ、自動化は情報不足の証憑しか生成できず、後でなお手作業で補完する必要があります。
テンプレート設計は業務タイプ別に分割すべきで、すべての費用を1つのルールに当てはめるべきではありません。出張、接待、仕入立替、借入金相殺では会計関係が異なり、引当や前払の関連も証憑に影響します。システムは証憑変換ミドルウェアでフィールドマッピングを引き受け、具体的な科目、税務処理、核算ディメンションは企業の財務が確認します。
▍三、自動生成後に重点的に確認すべき、ずれやすい4つの箇所
第一に科目と費用タイプを確認し、申告分類の誤りによる誤った記帳を防ぐ。第二に組織、部門、プロジェクト、取引先などの補助核算を確認し、管理レポートが正確にデータを取得できるようにする。第三に税額および票拠関係を確認し、控除可能・控除不可の処理が企業の判断に適合することを確認する。第四に借款、計上または前払いなどの源単が正確に消し込まれているかを確認する。
インターフェースが失敗を返した際は原因を特定します。ソース項目の欠落は差し戻して補完し、マスタデータのマッピング欠落は保守担当者が修正し、対象財務システムの会計期間が締まっている場合は期間跨ぎ処理へ回し、ネットワークやサービスの異常は再試行できます。すべての失敗を会計担当者が対象システムで手修正すると、業務と財務の間の追跡可能な一貫性が損なわれます。
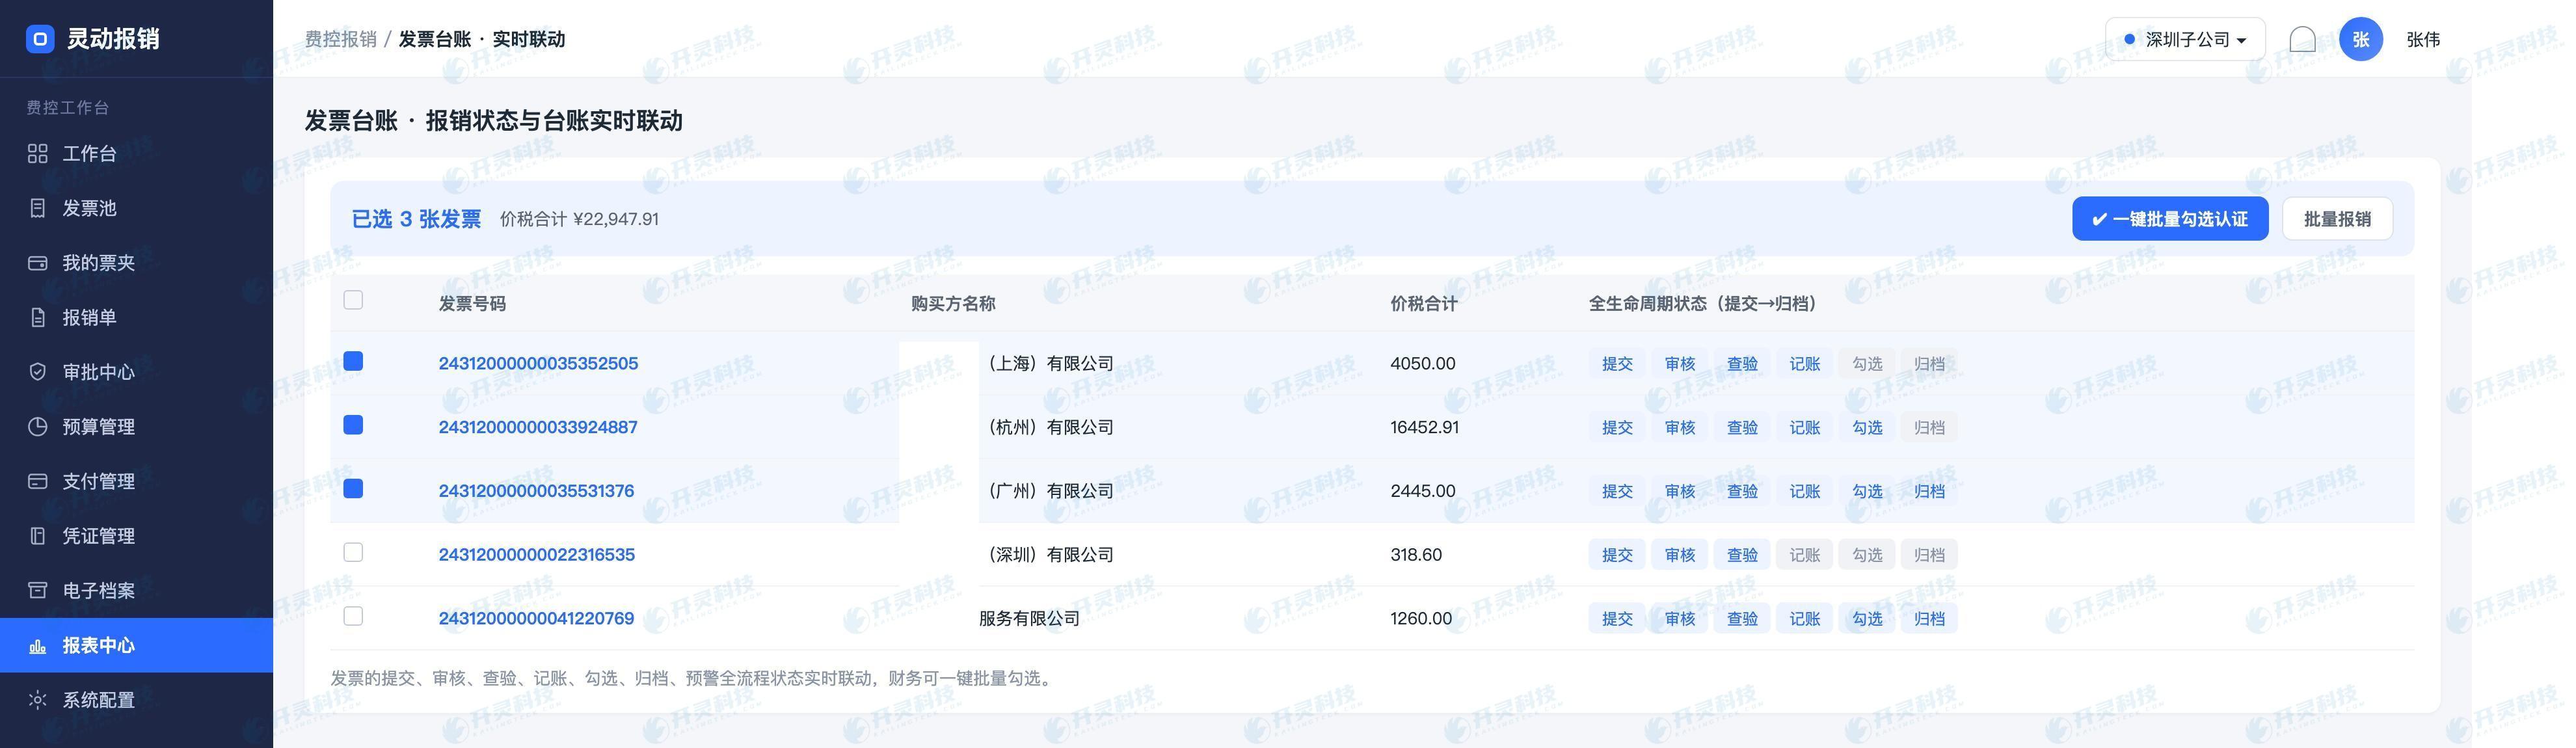
| 「ワンクリック生成が減らすのは重複入力であり、財務の期間・科目・業務の真実性に対する責任ではない。 |
▍四、イメージとソースファイルは証憑と一緒に流れる必要がある
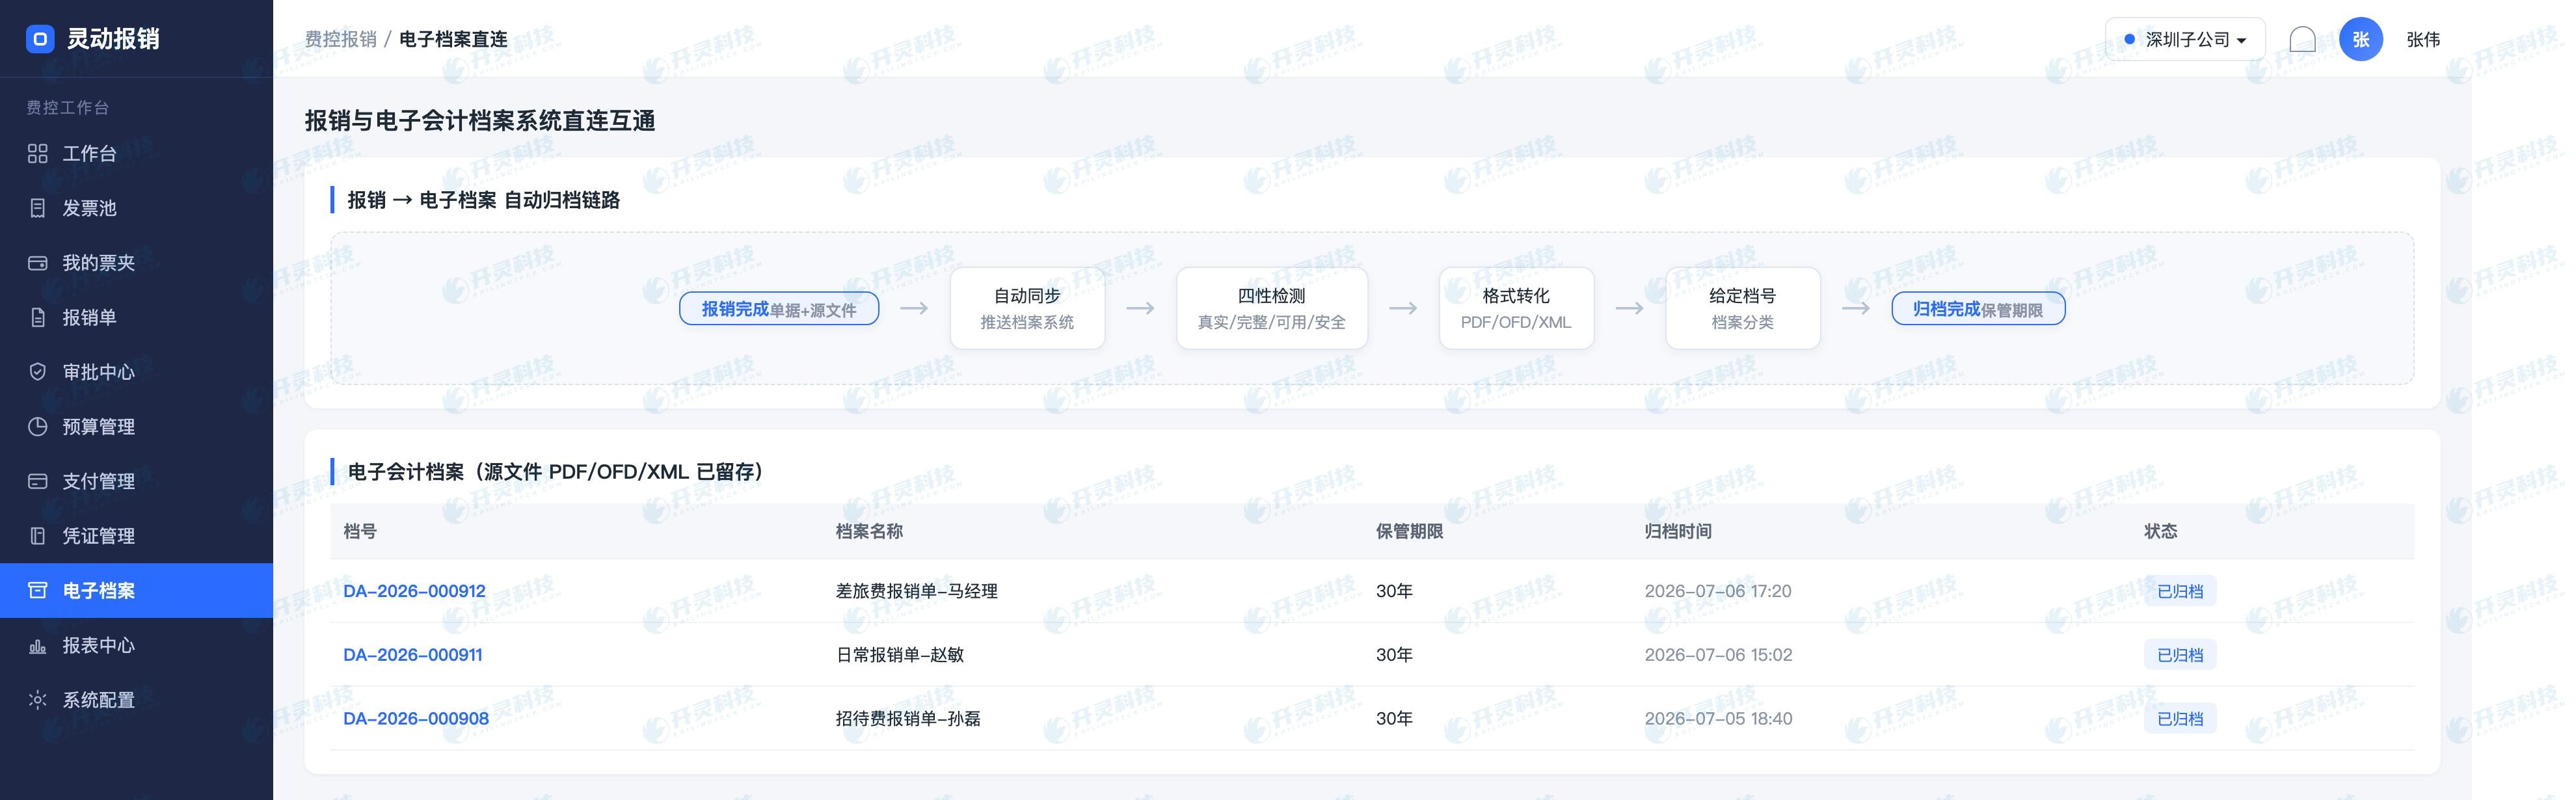
電子インボイスは印刷物やスクリーンショットのみを保存してはならず、全面デジタル化電子インボイス関連のソースファイルは業務関係とともに保存すべきです。紙インボイスの影像も経費精算書および必要な実物管理情報を参照できる必要があります。システムアーカイブ時にはファイルを伝送するだけでなく、伝票番号、証憑番号、組織、期間および票拠身份も伝送し、任意の対象から逆引き検索できるようにします。
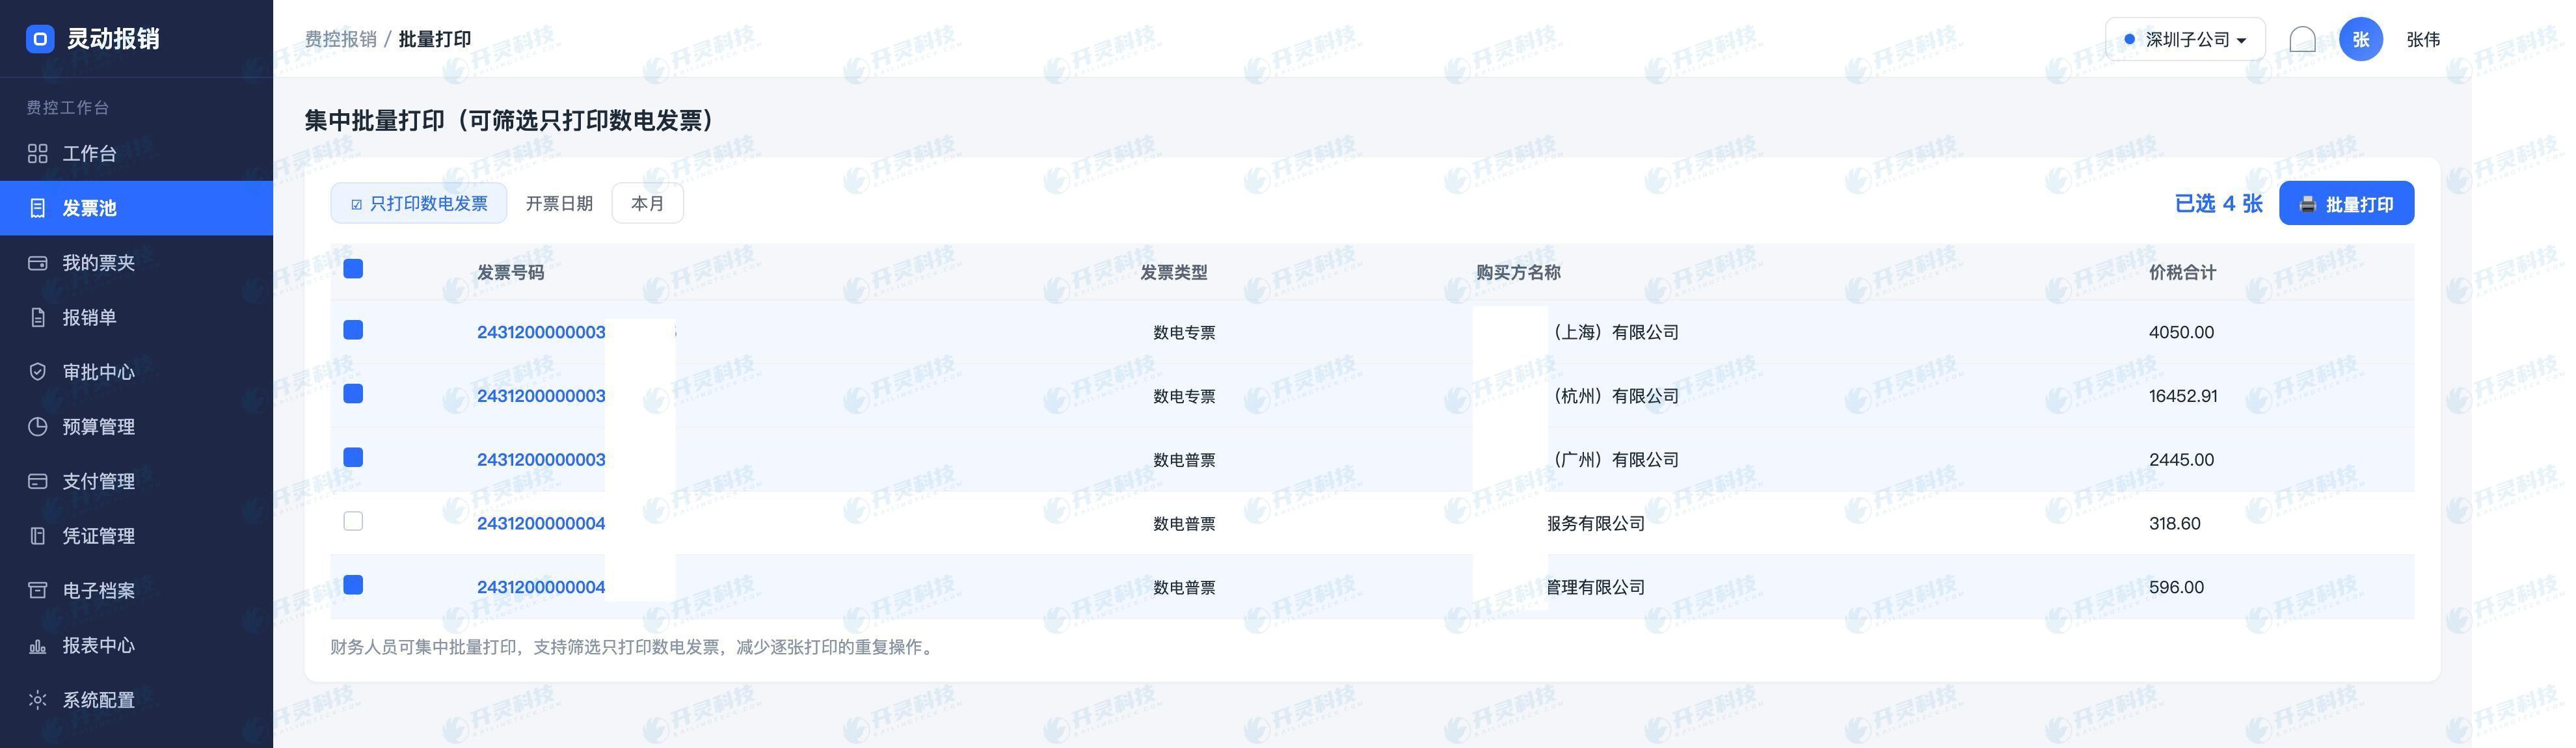
一括印刷は紙面処理が必要なシーンに対応できますが、電子アーカイブの代替と誤解されてはなりません。Kailing Technology企業経費管理・精算システムは電子会計アーカイブシステムと連携し、精算資料を同期してアーカイブできます。保存期限、アーカイブ分類、最終検収は依然として企業制度と適用規範に従って設定する必要があります。
- アーカイブ前にソースファイルの存在、開けるかどうか、伝票項目との一致を確認します。
- 証憑の再生成または赤字訂正後、アーカイブ関係は静かに上書きするのではなくバージョンを保持する必要があります。
- アーカイブ受領失敗は独立したキューに入り、「送信済み」を「アーカイブ済み」と表示しません。
▍五、月末は総金額ではなく断点リストから始める
月末は5つの状態の組み合わせでスクリーニングできます:承認完了だが未払い、支払成功だが伝票未生成、伝票生成済みだが未記帳、記帳済みだがアーカイブ失敗、そしてソースファイル欠落。各異常伝票には滞留時間、失敗原因、責任者が表示され、財務は総勘定金額から逆算することなく、断点を直接処理できます。
検収時は業務側から順方向に一通り確認し、証憑とアーカイブからも逆方向に抜き取り検査する。順方向ではステータスが順次更新されるかを検証し、逆方向では会計記録から承認、支払い、証憑の証拠が見つかるかを確認する。本システムは企業の財務システム、アーカイブシステム、職務プロセスと共に設定して初めて、真に利用可能な一体型チェーンを形成できる。
- 正常、インターフェース失敗、重複リトライ、期間跨ぎの四類サンプルで状態機械を検査する。
- 各类の断点の対応时限を約定し、異常が長期間無人対応のキューに滞留するのを避ける。
- 頻発する失敗ノードを定期的に振り返り、修正アクションをソースフィールドまたはルール保守に落とし込む。
「完了」が観察可能なノードに分解されると、業務、出納、会計、アーカイブの各担当が見るのはそれぞれの表ではなく、同じ一つのチェーンである。経費精算・支払後に証憑が残っているか、証憑の背後に原本証拠があるかも、直接答えられる。月次決算と事後レビューもそれにより余裕を持って行える。
ステータスレポートは数量と影響範囲も区別すべきです。ソースファイルが欠けた1枚の伝票と、一批の証憑インターフェースの停滞では、処理優先度は同じではありません。管理者は関与する組織、期間、業務重要性を見てから修復順序を決める必要があります。明確な影響情報で単純な赤点を置き換えれば、断点管理が再び人手の行列に変わることはありません。
ルール変更後は旧伝票テンプレートとアーカイブ関係のバージョンを保持すべき。後続の沖銷や監査回査時に、原票が当時採用したマッピングを確認でき、現在の設定で履歴結果を再解釈することはない。バージョン痕跡により、自動生成を一度きりのツールから長期的に信頼できる会計インフラへと変える。
どうしてもオフラインで補足が必要な資料についても、システム内に補完責任、受領時間、最終アーカイブ位置を登録する必要があります。少数の例外が全自動化できないからといって、伝票全体をオンライン経路から切り離してはなりません。例外が明示的に管理されてこそ、完全率は持続的に向上します。
▍よくある質問 FAQ
Q:ワンクリックで証憑を生成するとは、審査が不要という意味ですか?
A:違います。設定に基づいてフィールドをマッピングし、財務は依然として期間、科目、核算次元、税額、関連証憑を再確認する必要があります。
Q:支払は成功したが証憑が失敗した場合、経費精算は終了とみなされますか?
A:全体完了としてのみ表示すべきではありません。支払結果は保持し、同時に証憑は失敗キューに入り、修復後に継続して進めます。
Q:電子インボイスは印刷物のみ保存でよいですか?
A:推奨しません。適用される要件に従って電子ソースファイルと、経費精算・証憑との関係を保存すべきです。
Q:アーカイブ失敗はすでに生成された証憑に影響しますか?
A:前段の結果を消す必要はありませんが、業務全体は未アーカイブ状態のまま保持し、処理を割り当てるべきです。証憑はあっても証拠チェーンが欠ける事態を避けられます。
経費精算を支払から証憑、記帳、アーカイブまで進めます。Kailing Technologyをご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
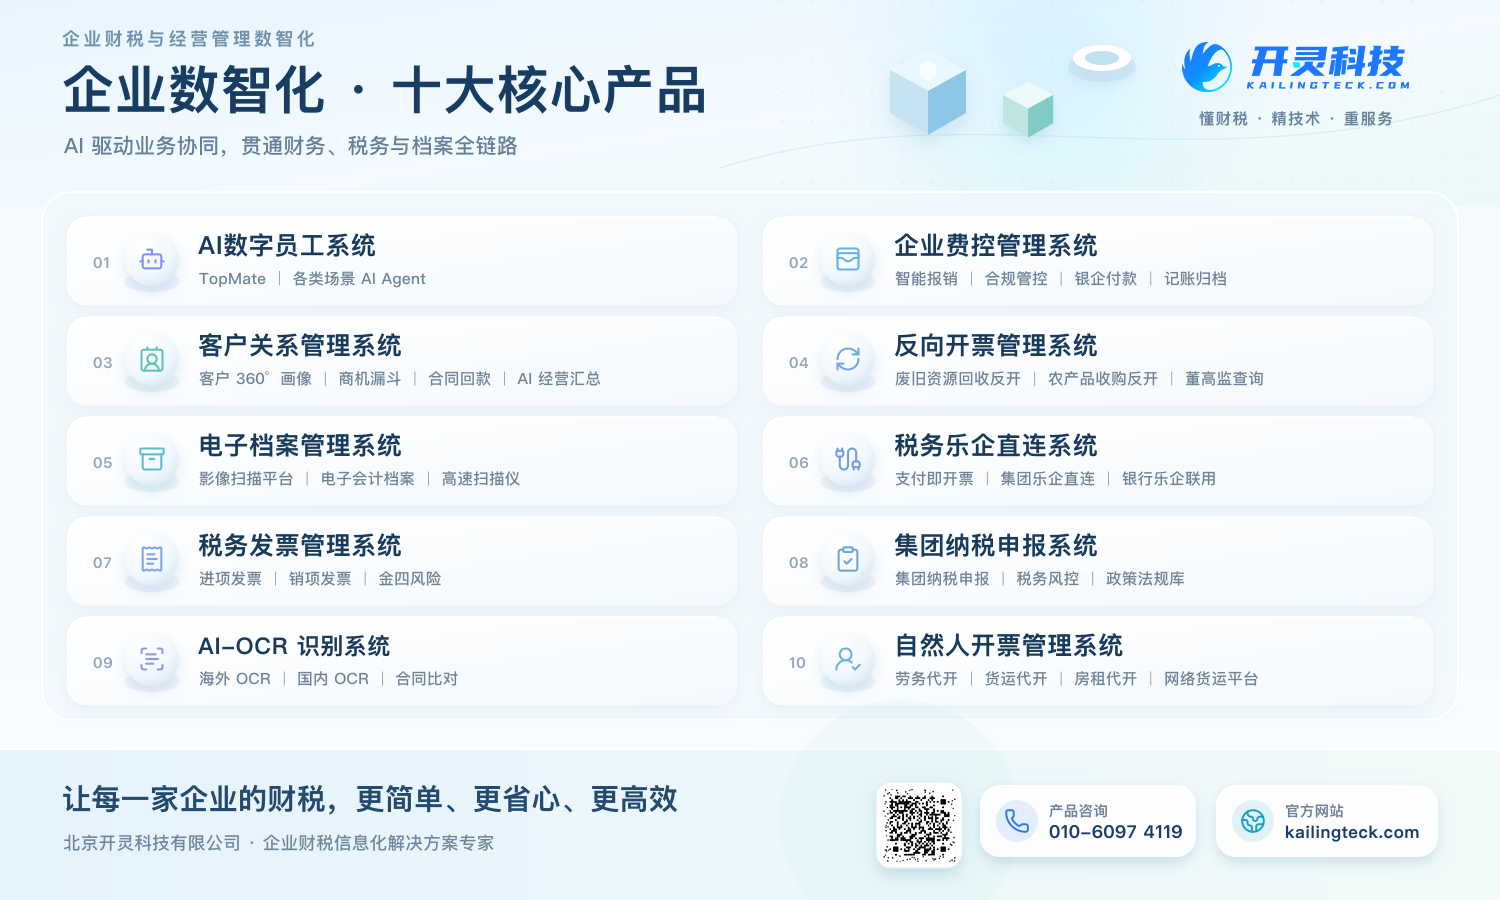
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:証憑、電子会計アーカイブ、費用記帳、Kailing Technology、企業経費管理精算システムを自動生成
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京