
1000を借りて1500を報告する場合はどう処理する?Kailing Technology企業経費統制・精算管理システムが補填金、相殺、承認を自動連携

従業員がまず1000を借り、実際の適格支出が1500の場合、精算時に1500と記入すべきか、差額の500だけを記入すべきか?500だけを記入すると、費用の事実と証憑金額が不完全になります。1500を直接支払うと、元の借入が相殺されません。設例の数字は抽象的な計算例にすぎませんが、借入精算で最も一般的な境界を明らかにしています。費用確認、借入消込、差額支払は相互に関連するが混同してはならない三つの事柄です。「一、まず費用、借入、未払の三つの数を分ける」を中心に、Kailing Technologyの企業経費管理・精算システムは関連する関係を同一の業務チェーンに組み込む必要があります。
Kailing Technologyの企業向け経費管理・経費精算管理システムは、経費精算書を元の借入に関連付け、承認中に元の残高を表示し、借入済み部分を相殺へ、超過部分を追加支払へと振り分けられます。この結果を実現するには、企業はまず有効経費精算金額、相殺可能残高、支払差額の計算順序を定義し、備考や人手振替で正式な関係を代替することを避ける必要があります。
▍一、まず費用、借入、買掛の3つの数字を分ける
今回の費用は審査承認された業務支出として記録すべきであり、原借款残高は企業が既に従業員に前払いしたがまだ精算していない資金を反映し、未払差額は費用金額から今回相殺可能な借款を差し引いた結果である。3つの数字の出所は異なる:費用は証憑と業務事実から、借款は元伝票の状態から、差額はルール計算から生じる。それらを1つのフィールドに詰め込むと、後で正確な証憑を生成するのが難しくなる。
抽象的な計算例では、1500は審査待ちの費用総額、1000は今回の経費精算で参照可能な借入金、500のみが承認後に追加支払いが必要となる可能性のある金額です。そのうち一部の票据が不適格または制度を超えている場合、有効費用額が減少し、追加支払いもそれに応じて変化します。したがって、システムは従業員が提出した瞬間に借入金を完済したり、最終支払いを確定したりすることはできません。
- 費用総額は完全な業務内容を保持し、予算・税務・プロジェクト分析に便利。
- 借款残高は利用可能な原票からのみ読み取り可能で、従業員が手入力で随意に記入してはなりません。
- 追加支払金額は審査結果確定後に計算され、支払ステータスによる制約を受け続けます。
▍二、伝票を元の借款に関連付け、備考に「消込済」と書くより信頼できる
従業員が精算書を作成する際、元の借入事項を選択すると、システムが用途、日付、組織、プロジェクト、元の金額、現在の利用可能残高を呼び出します。これにより承認者は今回の支出が元の借入の範囲に属するか判断でき、財務も同一残高を他の精算が占有していないか確認できます。備考に借入番号を書くだけでは、二つの伝票が同時に同じ資金を相殺することを防げません。
証憑はまず費用明細に入り、借入金は精算源として計算に参加します。費用に複数の項目や複数の借入金が含まれる場合、企業は分割または配分方法を規定すべきです;借入金の用途と今回の支出が明らかに異なる場合は、人手による説明に回すか差し戻します。関係が明確になった後、撤回、却下、金額修正に初めて対応する占有解放アクションが生じます。
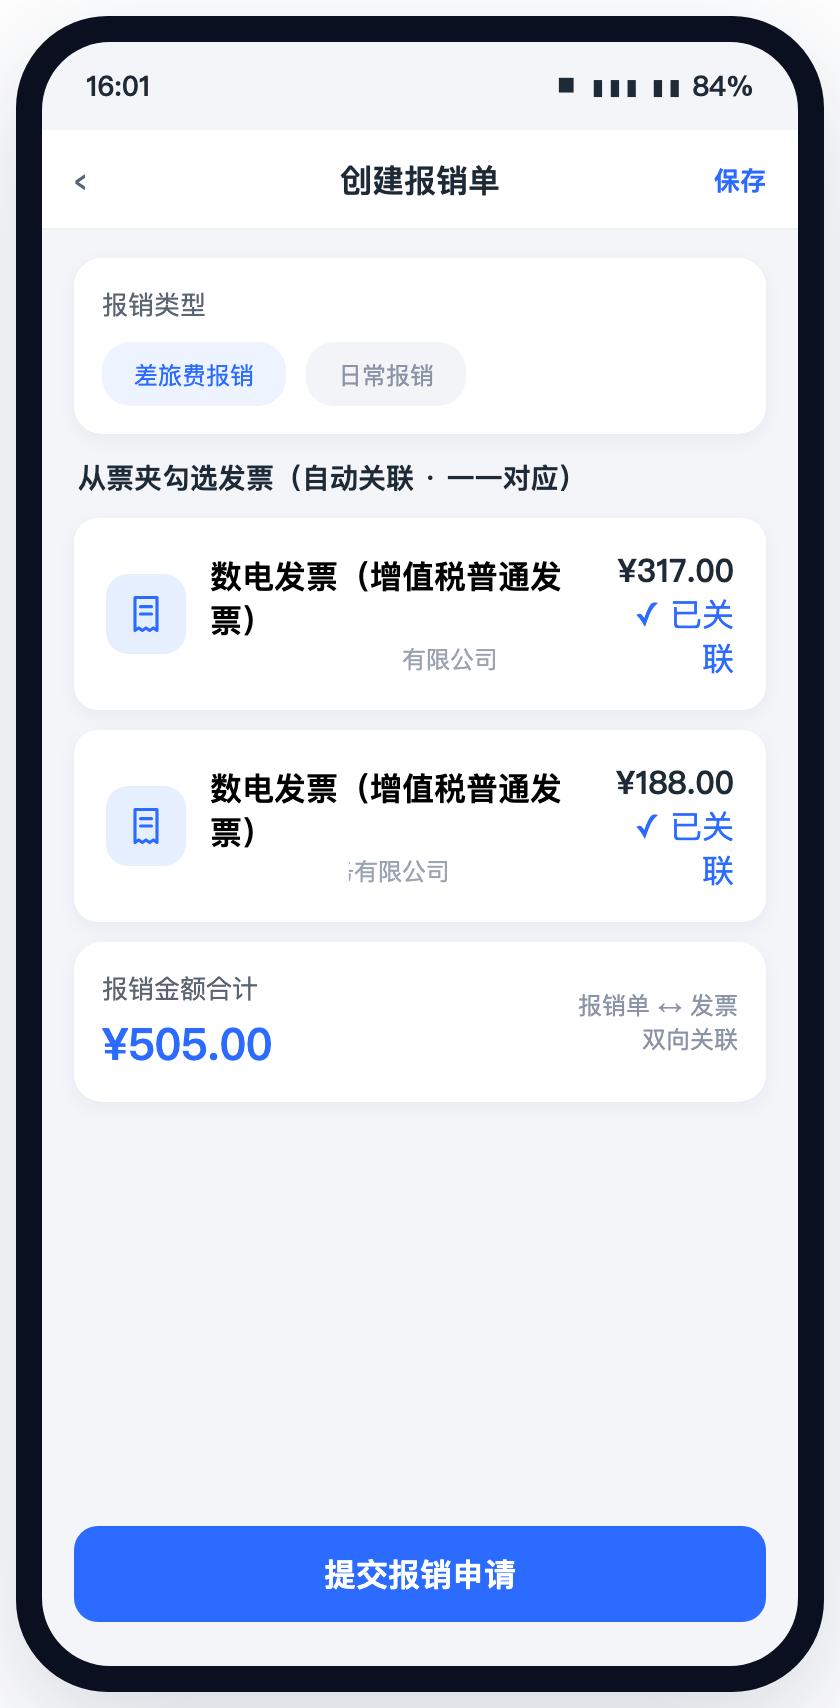
▍三、Kailing Technology企業経費精算管理システムが承認時に完全なコンテキストを可視化する
承認は「精算1500」という一行の金額だけを表示すべきではない。業務責任者にとっては費用用途、票、予算、プロジェクトを見る必要があり、財務にとっては元借款1000、その他未処理占用、今回の予定消込、予定追加支払も見る必要がある。役割ごとに着眼点は異なってよいが、すべて同一の票の関係に基づくべきであり、業務が費用を承認したのに財務が資金の前払いを知らない事態を避ける。
承認プロセス中に有効金額を調整する場合、差額は同期して再計算されるべきです。例えばある費用が資料補足のために差し戻された場合、システムはまずフロー状態を保持し、前払いしません。伝票全体が却下された場合、借款の占有を解放する必要があります。Kailing Technology企業費制御経費精算管理システムはカスタム承認とモバイル端末処理をサポートし、企業は基準超過、用途不一致、残高異常などの状況を人手判断ポイントとして設定できます。
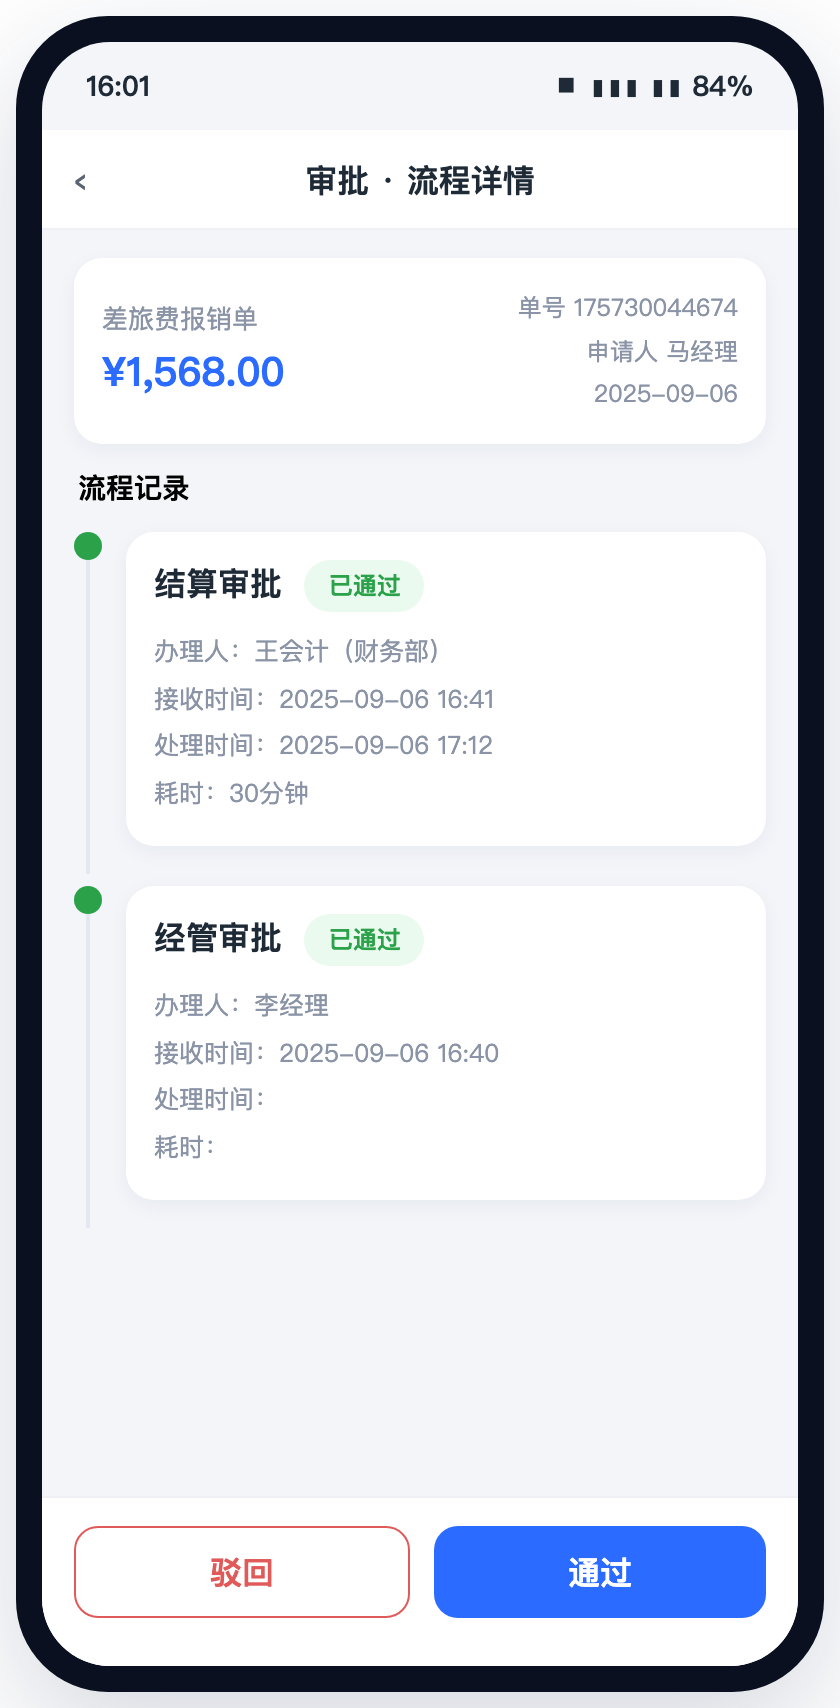
| 「承認が承認するのは完全な費用事実であり、取消と追加支払は同一事実下の二つの資金処理結果にすぎない。 |
▍四、支払と証憑はそれぞれ差額結果を受け止める
審査が有効になった後、借入済み部分は従業員借款の消込に使用され、超過部分は支払に進みます。支払タスクは業務票番号と受取人情報を持ち帰り、銀行の成功、失敗または返戻の結果を元の経費精算書に書き戻すべきです。追加支払が失敗した場合、借款が既に消込されたからといって業務全体を終了とマークせず、未払異常を保持する必要があります。
証憑生成時は、費用確認、借入相殺、差額の未払または支払という異なる関係を反映する必要があります。科目と核算维度は企業ルールによって決まり、システムは源伝票フィールドを引き継ぎマッピングに従って生成する責任を負い、財務は借方貸方方向、金額、往来が均衡しているかを复核する責任を負います。手作業で費用のみを記録し、別途簿外で借入を消すと、後の照合が再び継ぎ接ぎに陥ります。
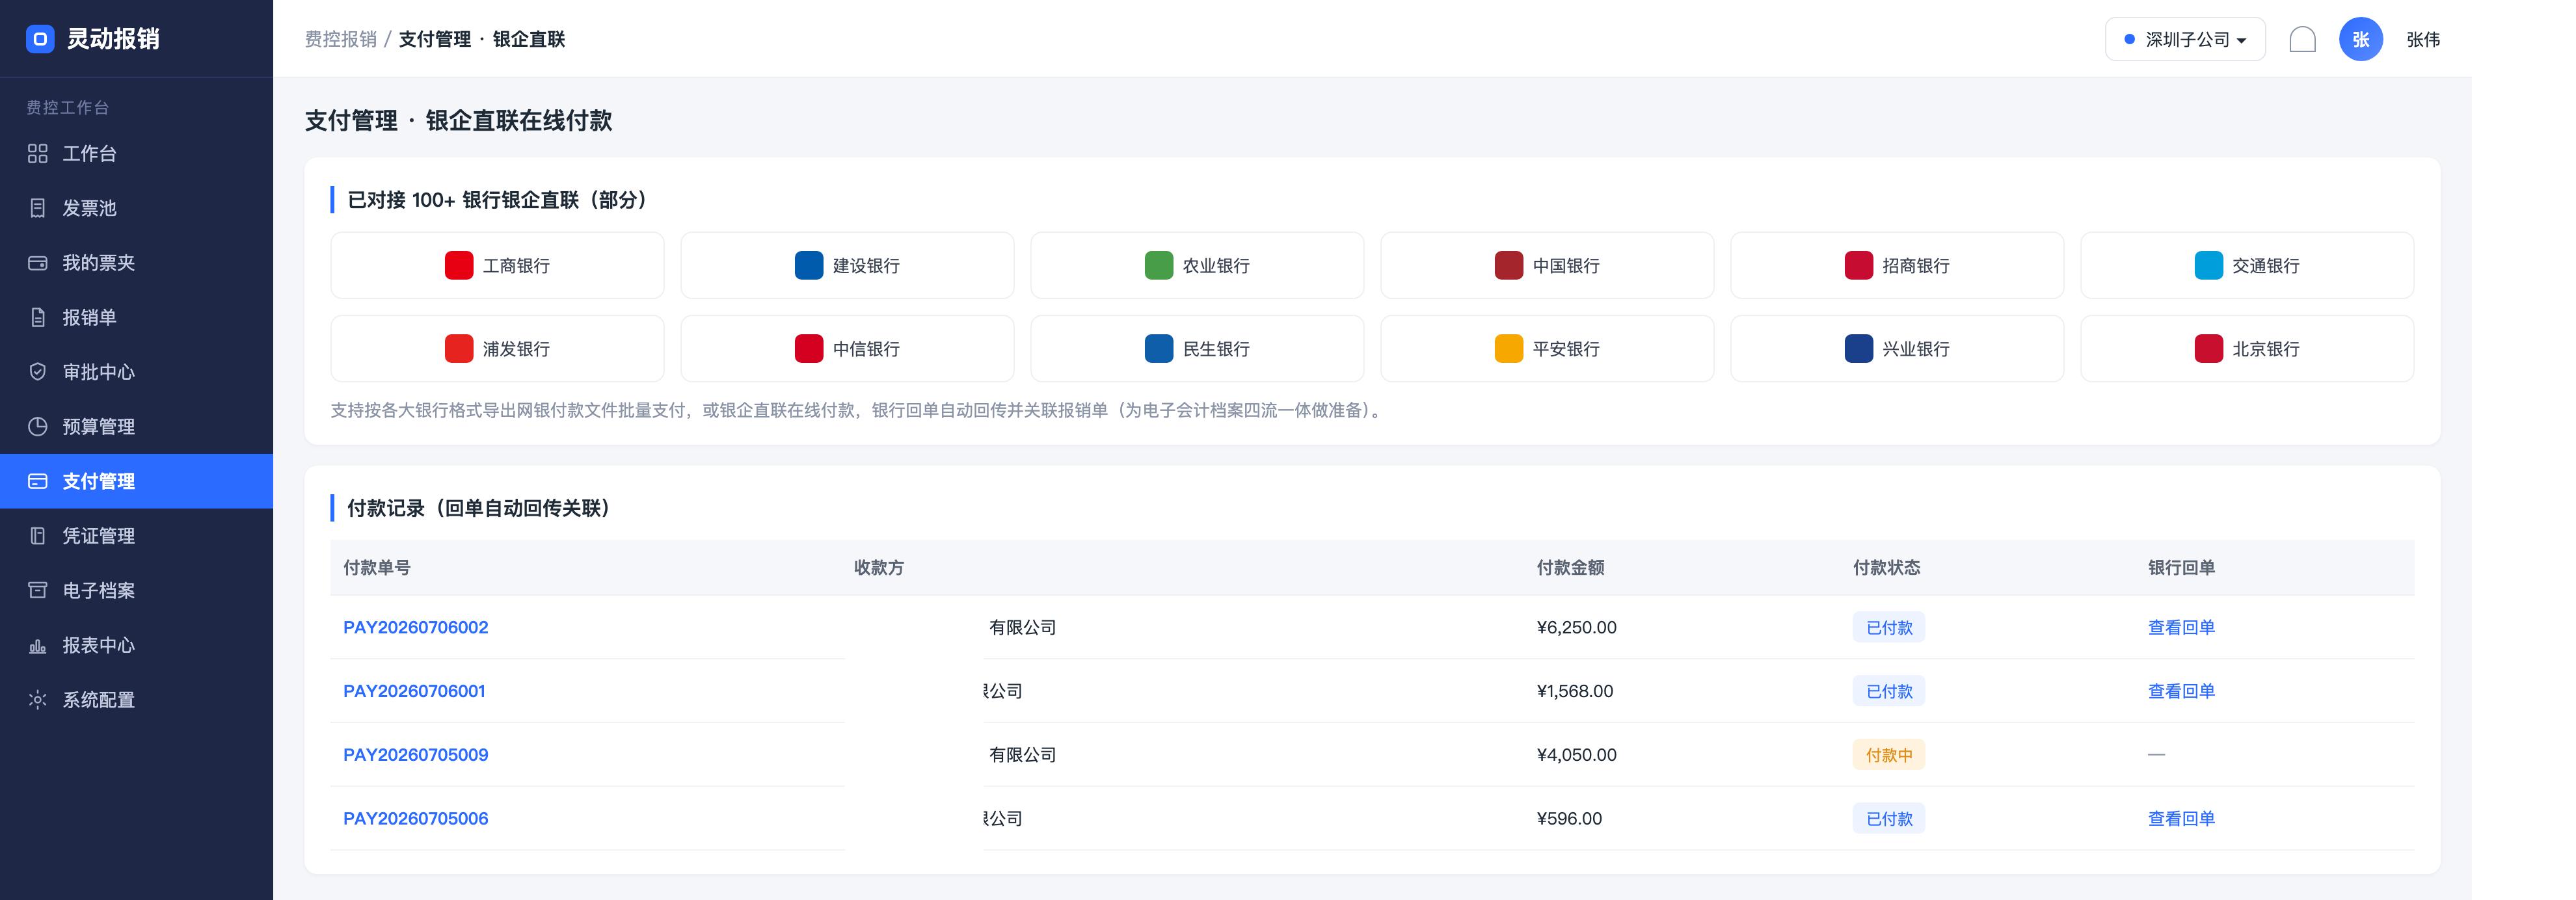
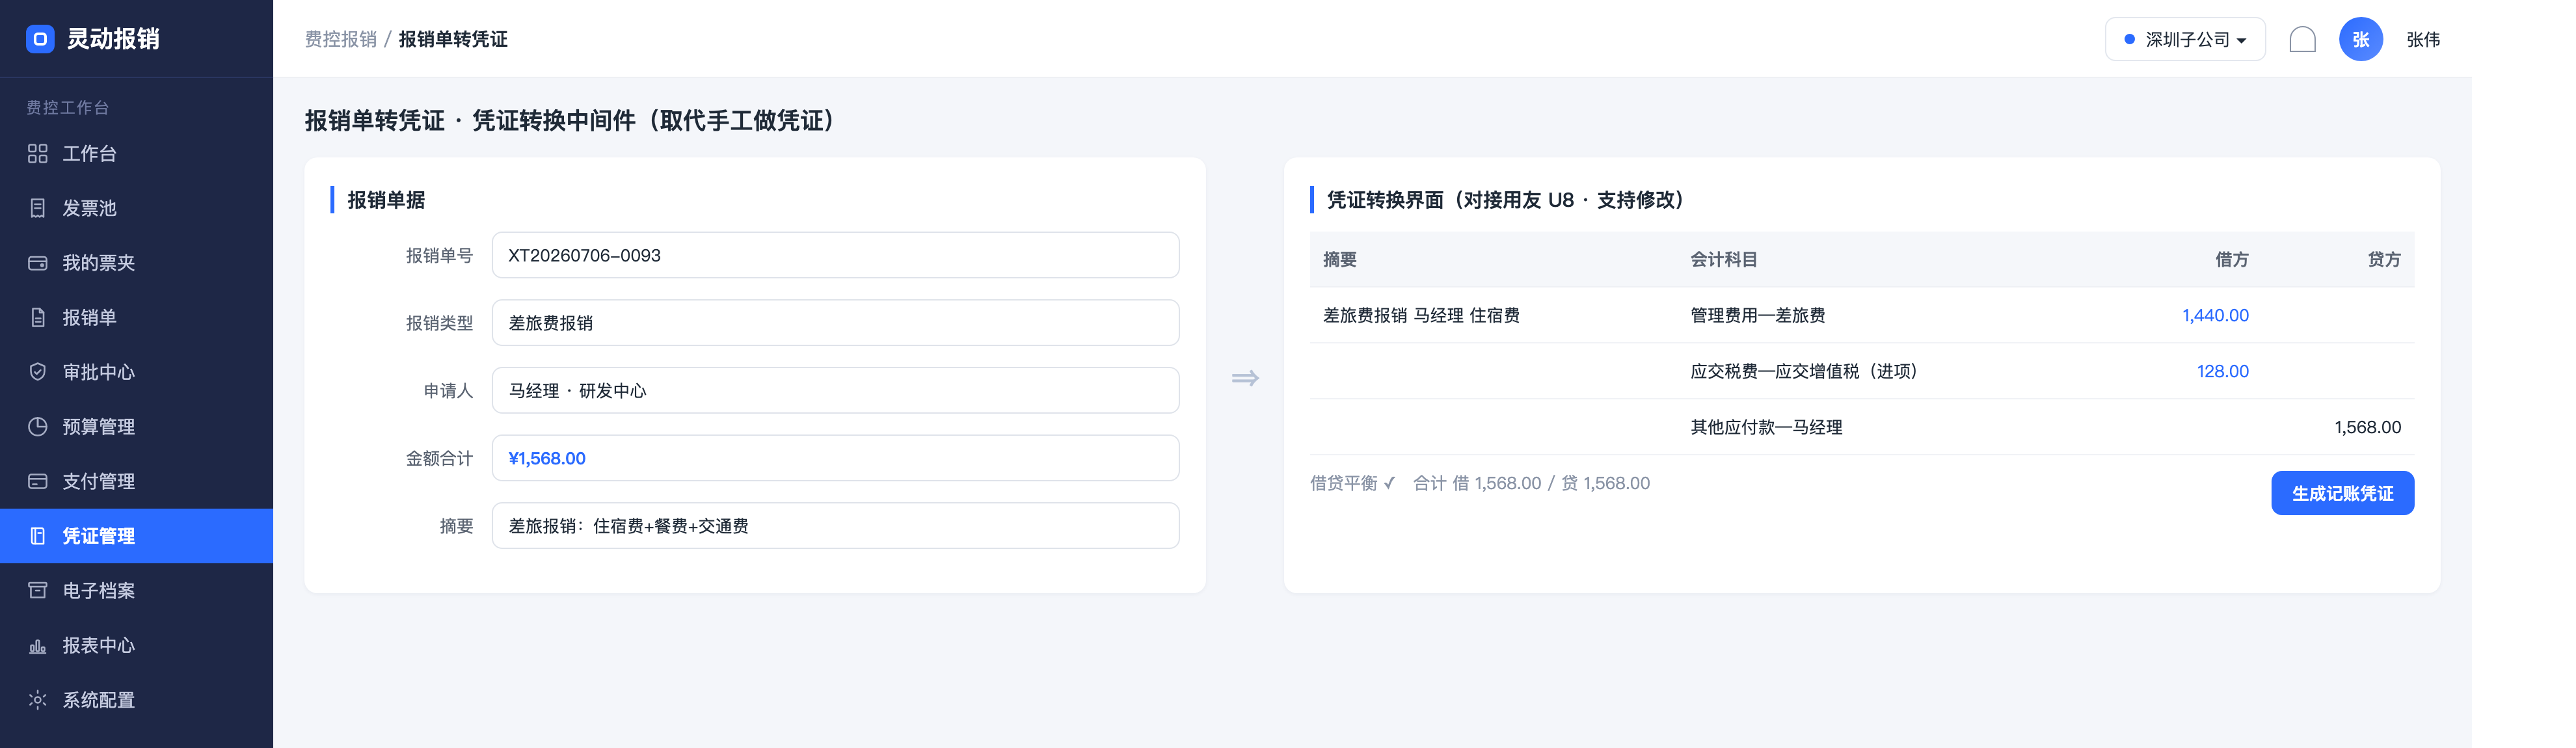
- 支払前に受取人、組織、買掛差額を照合し、元の借款金額をそのまま使うのを防ぐ。
- 支払後に銀行ステータスを照合し、送信済みの指図を資金到着済みと誤認しない。
- 記帳後に証憑から精算と借入までドリルスルーし、同一事項が重複確認されていないことを確認します。
▍五、正差、ゼロ差、負差の三組のシナリオで検収する
稼働テストは少なくとも、借方が少なく申告が多い、借款と経費精算が等しい、借方が多く申告が少ないの3つの基本ケースをカバーし、一部費用の減額、証憑の撤回、複数人承認、支払失敗、月またぎ処理を追加する必要がある。各テストで提出前残高、プロセス中の占用、審査後の冲销、実際の追加支払または未返済金額、証憑結果を記録し、フロントに表示される1つの差額だけを見てはならない。
また、端数差額や少額残高の企業としての取扱い基準を確定する必要があります。システムは設定を実行できますが、制度上の権限を代替することはできません。従業員が返還する、次回の相殺まで保留する、または承認を得て処理する、いずれを選択しても、根拠と操作者を残すべきです。問題の算式が簡単であるほど、実際のプロセスにおいて撤回、失敗、並行操作によって乱されないことを状態テストで証明する必要があります。
- 2枚の経費精算書で同時に1件の借入を参照し、システムが重複使用を阻止できるか検証。
- 審査有効金額を修正し、補填額と借入消込額が再計算されることを確認します。
- 銀行による返金をシミュレーションし、業務ステータス、タスク、証憑処理が一致しているか確認。
企業がデータの出所、計算時点、発効条件を明確に説明すれば、借少報多はもはや費用会計が経験で分割する特殊な問題ではなくなる。従業員は事実を完全に申告するだけでよく、承認者は文脈に基づいて判断し、システムは規則に従って冲销と追加支払を分け、財務は少数の例外と最終的な突合に注意を向ける。
一定期間稼働後、借款タイプ別に補款、余款、退回の分布を観察できる。ある種の借款でほぼ常に大きな差額が生じる場合、申請額度と用途基準に戻って原因を確認すべきで、すべての偏差を経費精算の末端に残してはならない。データは制度の起点を改善するために用い、クローズドループは単なる自動記帳ではない。
▍よくある質問 FAQ
Q:1000元を借りて1500元を精算する場合、従業員は500元だけ記入すべきですか?
A:差額のみを記入することは推奨しません。経費精算書は適格な費用を完全に反映し、システムが元の借入と関連付けて相殺と追加支払が必要な部分を計算すべきです。
Q:経費精算を提出後、以前の借入金は直ちに精算できますか?
A:通常はまず処理中の占有を記録し、承認と企業規定の有効条件を満たした後に消し込む。却下または撤回時には占有を解放する必要がある。
Q:最終的に1200だけ承認された場合、いくら追加で支払うべきですか?
A:元の借入1000がすべて相殺可能で他に占有がないという抽象的条件下では、差額は200です。実際の処理は依然としてシステムが読み取る可用残高と企業制度に基づくべきです。
Q:差額の追加支払いが失敗した場合はどう処理しますか?
A:支払失敗ステータスを保持して異常キューに入れ、業務全体を完了とマークしてはなりません。入金情報を修正するか再支払した後にクローズします。
すべての借入差額を自動で計算し、承認で明確にし、会計で照会できるように。Kailing Technologyをご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
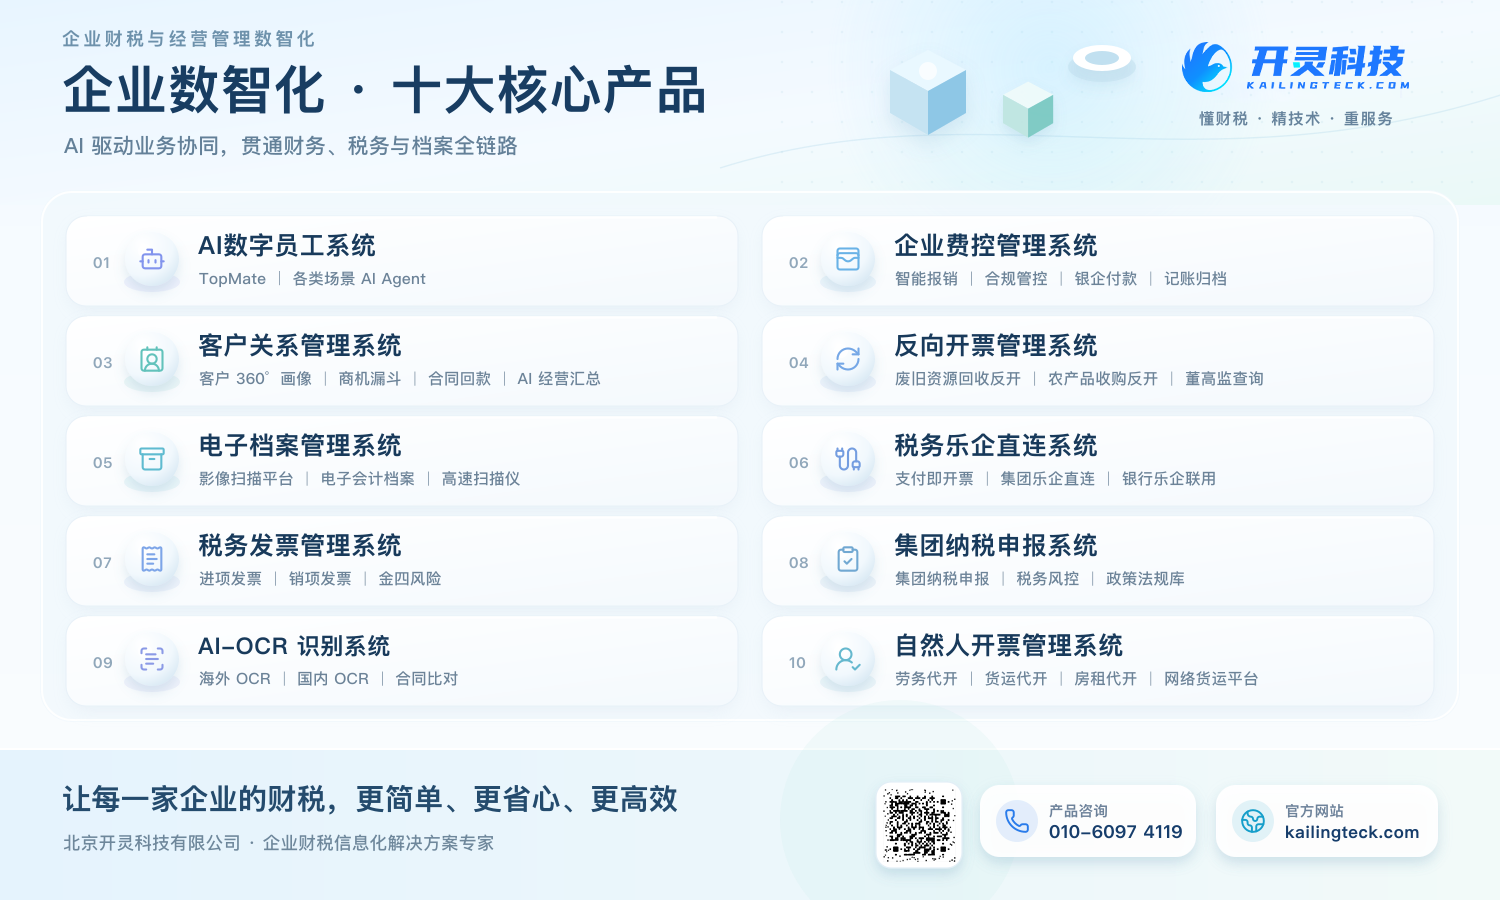
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:借款経費精算、差額追加支払、借款消込、Kailing Technology、企業経費管理精算システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京