
従業員借款を長期間返済しない場合の対処法?Kailing Technologyの企業経費管理・精算システムが借款、精算、消込をクローズドループで管理

従業員の借入金が長期間帳簿に残っていると、財務がまず考えるのは返済催促です。しかし催促はある一人の現在の残高を処理するだけで、借入票、費用発生、後続の精算、現金返済、差額補填がそれぞれ分断されている問題は解決できません。従業員が分割で精算したり、プロジェクトをまたいで資金を使用したり、承認者が今回の伝票だけを見て元の借入が見えない場合、帳簿残高の説明はますます難しくなります。「一、長期掛け帳の根本原因は従業員が返済を忘れたことではない」を中心に、Kailing Technologyの企業経費管理・精算システムは関連する関係を同一の業務チェーンに組み込む必要があります。
Kailing Technologyの企業向け経費管理・経費精算管理システムは、借入を持続的に変化する業務事項と見なし、支払完了で終わる伝票とは見なしません。システムは元の借入を起点に、経費精算相殺、主動返済、差額追加支払、承認意見、支払結果、証憑集約を同一の関係チェーンに集約し、財務がまず残高がどのように形成されたかを把握してから、返済督促、相殺継続、例外処理への移行を決定できるようにします。
▍一、長期掛け金の根本原因は従業員が返済を忘れることではない
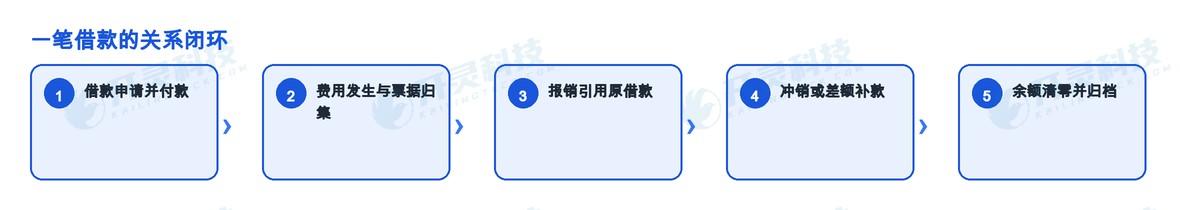
借款の期限超過は結果にすぎず、その前の関係の断絶こそが原因です。従業員が小口現金を受け取った後、旅費、購買、臨時業務に使用することがあり、費用の発生日と経費精算の提出は同期しません。経費精算票が元の借款を参照していなければ、財務は新たな買掛金しか見えず、本来借款を減額すべきものと判断できません。たとえ備考に「借款相殺」と手書きしても、後の集計では再照合が必要です。
もう一つのよくある問題は、借款総額のみを登記し、既に相殺した金額、処理中の精算、利用可能残高を保持しないことである。承認がまだ終わっていない精算は既に借款の一部を占用しているが、台帳は依然として全額未返済を示している。従業員はこれに基づいて再度返済を提出し、重複処理が生じる可能性がある。真に信頼できる管理基準は、帳簿残高とフロー中の発効待ち変化を同時に収容しなければならない。
- 借款事項には安定した番号が必要で、従業員名や振込日による曖昧なマッチングに頼ってはなりません。
- 残高は消込済み、処理中、返戻済み、返却待ちを区別し、プロセスステータスを会計結果と見なさないようにする必要があります。
- 責任者、用途、返済予定日及び所属組織は原本に添付して保持し、後続の追跡を容易にすべき。
▍二、Kailing Technology企業経費精算管理システムはまず借款関係帳を構築
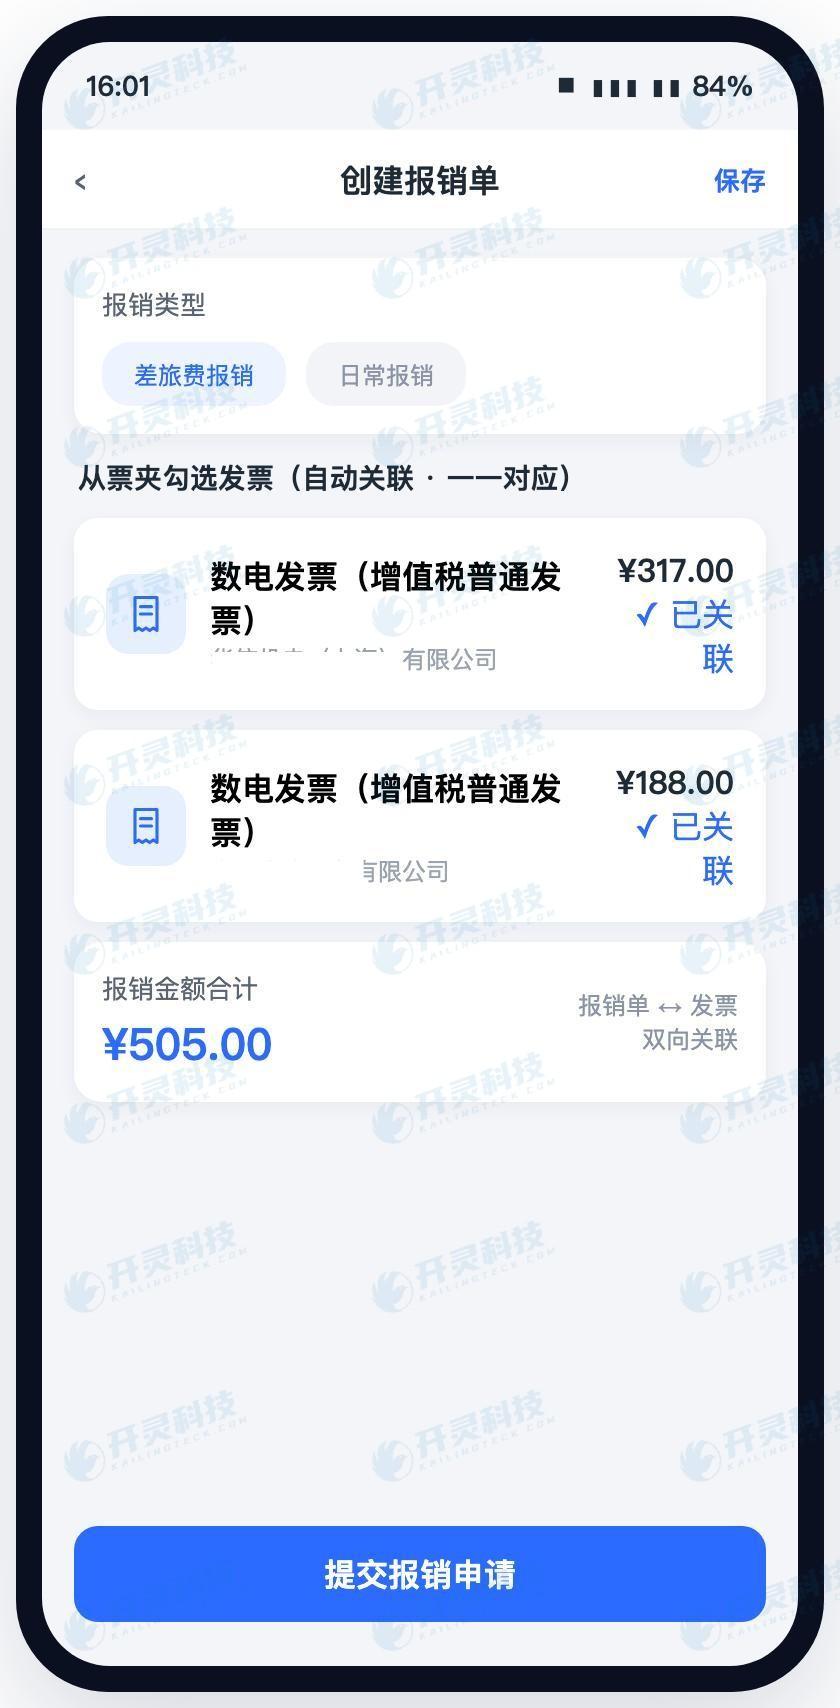
クローズドループの第一歩は、催促表を一枚増やすことではなく、各後続アクションが消込可能な元の借款を選択できるようにすることです。従業員が費用伝票を作成する際、本人の未決済借款から関連項目を選択すると、システムが借款用途、所属プロジェクト、残りの充当可能額を呼び出します。承認者に見えるのも孤立した金額ではなく、「元の借款額、今回の精算額、充当後の残額」という完全なコンテキストです。
モバイル端末で精算書を自動作成する際、インボイスと費用明細がまず精算の根拠を構成し、借入関係が決済方式を決定します。こうすることで、インボイス金額をそのまま支払額と同一視することもなく、従業員が証憑を差し替えたために資金源を失うこともありません。1枚の精算書が複数の借入事項に関わる場合、企業制度に従って分割または明確に配分し、同一金額が重複控除されないようにする必要があります。
▍三、経費精算、返金、追加支払いは差額に応じて異なる分岐をたどるべき
今回のコンプライアンス経費精算額が相殺可能な借入金より少ない場合、精算承認後はまず対応する借入金を減額し、残額は元の事項に引き続き計上され、従業員は後日精算または自主的に返済できます。精算額が借入残高と等しい場合、承認、支払条件、証憑検証が完了すれば決済できます。精算額が相殺可能残高を超える場合、借入済み部分は相殺に充てられ、超過分のみが従業員への追加支払となります。
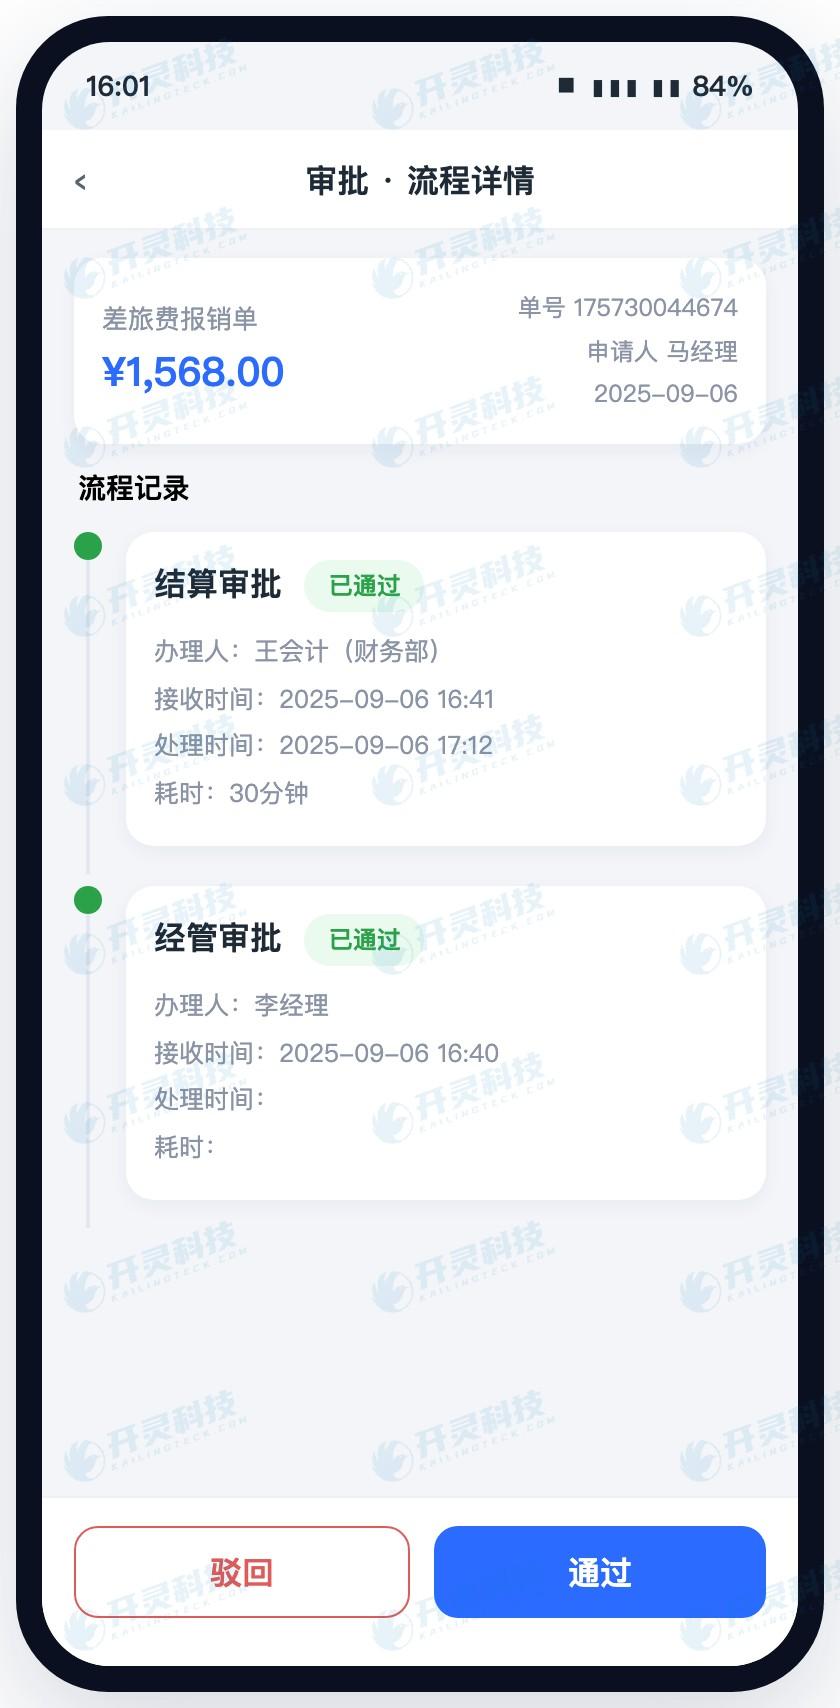
これら3つの分岐は、従業員の申告金額で事前に精算するのではなく、審査承認された有効金額を基礎としなければなりません。伝票が却下、撤回、または修正された後、以前に占有していた借款枠はステータスに応じて解放される必要があります。支払いが失敗した場合、追加支払いは完了としてマークされてはなりません。Kailing Technology企業経費統制・経費精算管理システムは、伝票の関連付けとステータスの連携を通じてこれらの変化を保持しますが、具体的な許容範囲、端数差、承認権限は依然として企業の制度に従って設定する必要があります。
| 「借入金クローズドループの核心は残高を素早くゼロにすることではなく、残高の変化ごとに証憑・ステータス・責任の根拠を持たせることである。 |
▍四、財務は例外のみ処理し、正常な経路はルールに任せて進める
正常な伝票は既定の経路に沿って承認、相殺、支払を完了でき、財務が重点的に注目するのは自動で収束できない状況です。例えば、元の借款用途と精算事項が一致しない、従業員が組織を跨いで提出する、相殺可能残高が不足する、支払が返戻される、退職前に未精算の借款が残っているなどです。これらの状況を例外キューに集約すれば、費用会計が台帳を1件ずつめくるよりも真のリスクを発見しやすくなります。
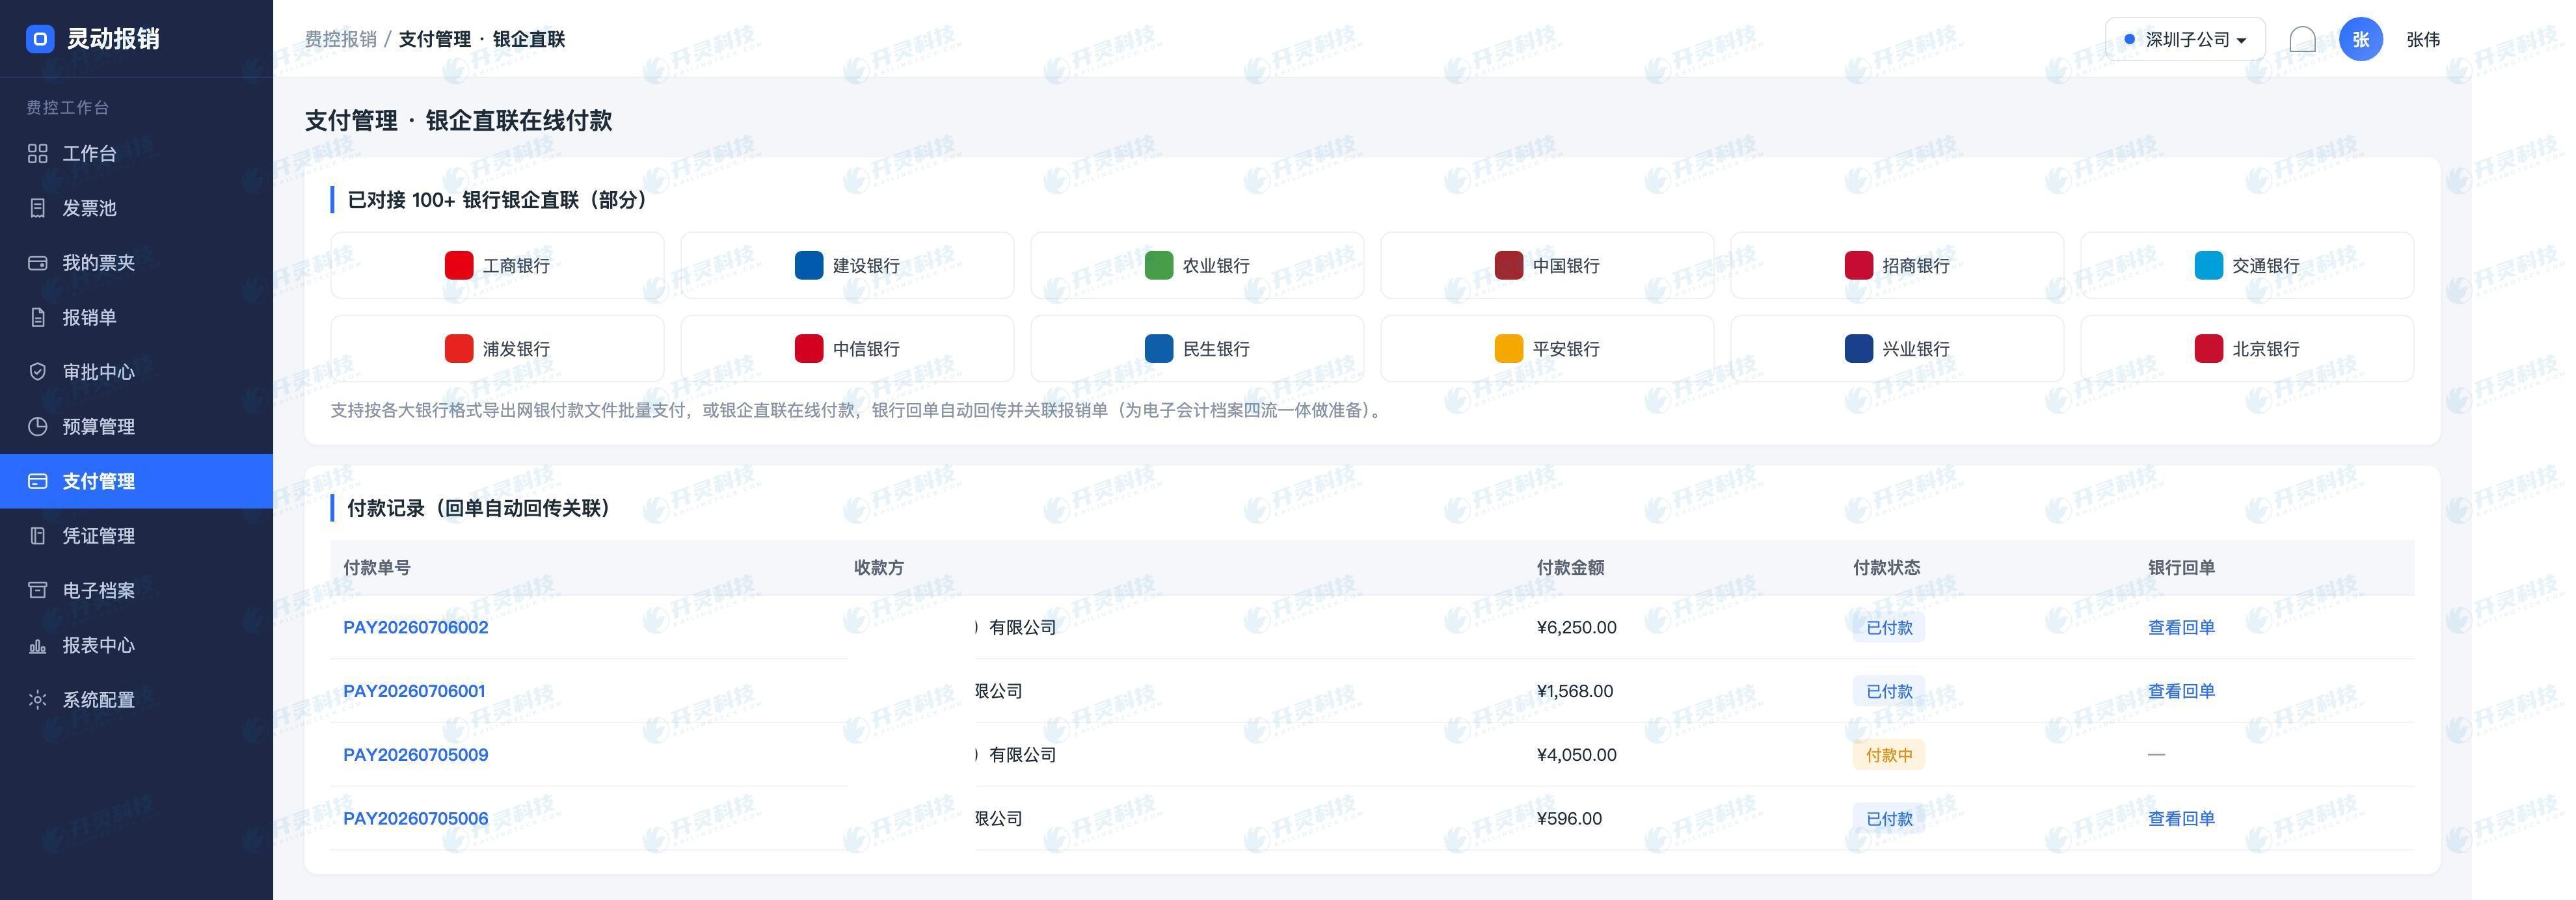
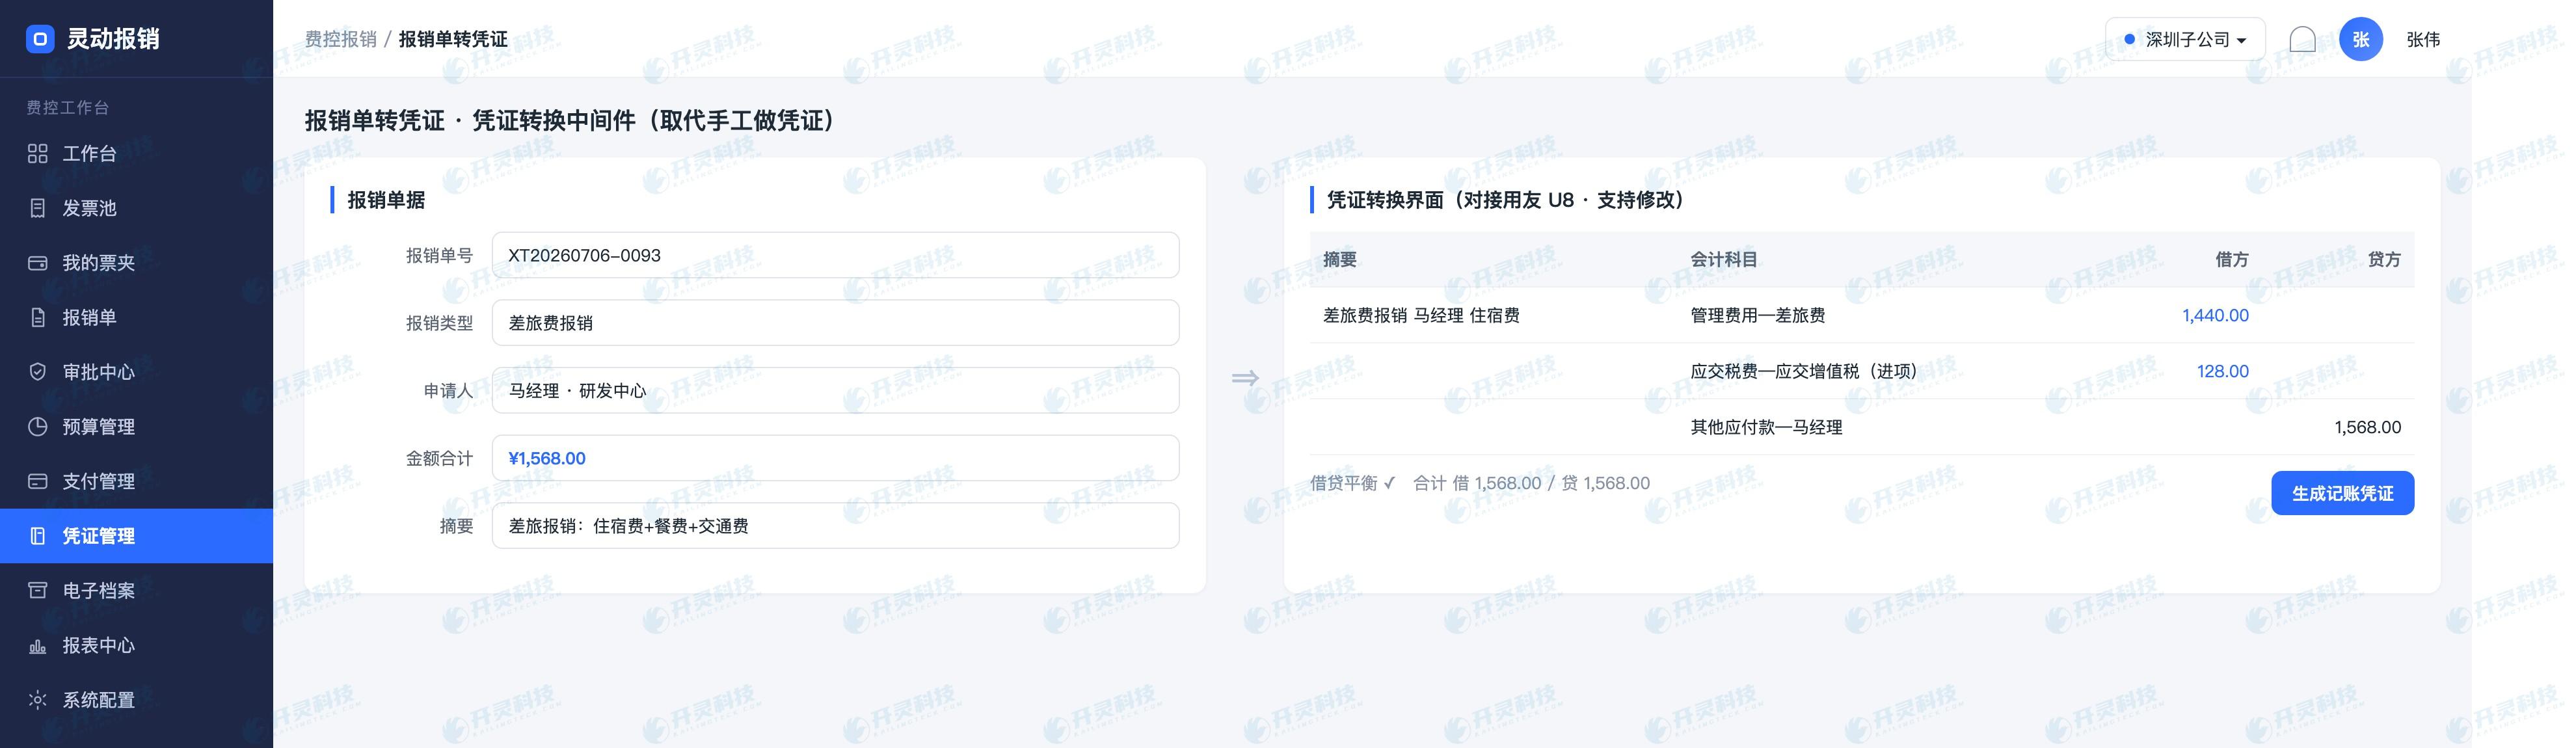
支払工程では補填結果を経費精算事項に書き戻す必要があり、銀行処理の成功、失敗、返送はネットバンキング側に留めてはならない。証憑工程では借款消込と差額支払をそれぞれ反映し、経費精算全体を買掛に重複計上するのを避ける。システムは支払と証憑生成を連携できるが、財務は依然として自社の勘定科目、核算次元、締め処理に基づいて結果を再確認する必要がある。
- 毎日、新規の延滞と期限接近の事項を確認し、責任がまだ明確でない借款を優先的に見つける。
- 月末は未精算の経費精算が残高に与える影響を確認し、まもなく相殺される金額を重複して返還催促するのを避ける。
- 人員の退職または組織異動の前に専項チェックをトリガーし、未決事項を先に処理してから権限を閉じる。
▍五、稼働前にフィールド、ステータス、照合口径を凍結する
実施時にはまず借款類型、適用用途、責任者、予定決済日、所属組織、プロジェクト、原始金額、在途占用、既消込金額、残額などの項目を整理し、次に申請中、支払済、一部消込、返済待ち、決済済、異常などのステータスを定義すべき。項目が明確であるほど、後続のルールが説明しやすくなる;旧表をそのまま踏襲すると、システムは元の曖昧さをオンラインに移すだけ。
第二ステップは、実際のデータだが匿名化済みの境界シナリオで回帰テストを行うことです。分割精算、少なく借りて多く報告、多く借りて少なく報告、撤回後の再提出、支払失敗、月をまたぐ決済、組織をまたぐ人員などを含みます。テストでは、書類が提出できるかどうかだけでなく、残高、承認コンテキスト、支払ステータス、証憑結果、照会基準が一致しているかを項目ごとに確認する必要があります。
- 誰が新規借款を作成できるか、誰が完済日の変更ができるか、誰が差額処理を承認する権限を持つかを明確化。
- 約定した報告書残高と総勘定元帳残高の照合頻度を定め、差異には処理責任者を設定する。
- ルール変更記録を保持し、制度調整後に旧伝票がなぜ旧基準で処理されたかを説明できなくなることを避ける。
関係、状態、責任の3層がすべて安定して初めて、督促は繰り返しの問い合わせから根拠ある管理アクションへと変わる。従業員は次に経費精算すべきか返済すべきかを把握し、承認者は今回の処理が妥当かどうかを判断でき、財務もチャット履歴、ネットバンキングの控え、紙の台帳の間で証拠を探し回ることなく、明細から元の借入まで貫通して確認できる。
▍よくある質問 FAQ
Q:借入金を経費精算に関連付けた後、帳簿残高はすぐに減少しますか?
A:提出だけで消込を確認すべきではありません。システムは在途占用を記録でき、最終残高は承認、証憑検証、企業規定の効力発生ノードが満たされた後に更新すべきであり、撤回または却下時には占用を解放する必要があります。
Q:従業員が同じ借入金を複数回に分けて精算するのを管理できますか?
A:同一の借款事項を中心に複数の精算書を継続的に関連付け、処理中と消込済みの金額をそれぞれ記録できます。用途をまたぐ、プロジェクトをまたぐことを許可するかは、企業制度に従って設定する必要があります。
Q:支払失敗が借入金の完済という誤った印象を与えませんか?
A:クローズドループ設計では銀行結果を業務伝票に書き戻すべきであり、追加入金の失敗を完了と見なしてはならない。財務は消込、支払、証憑の3つのステータスが一致するかも確認する必要がある。
Q:過去の借入金はどのようにシステムへ移行しますか?
A:まず責任者、原始金額、消込済金額、残高をクレンジングし、各履歴借入に追跡可能な起点を設け、その後分割してインポートし総勘定元帳と照合することを推奨。
従業員借款を督促リストから追跡可能な費用閉ループに変えます。Kailing Technologyをご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:従業員借款管理、借款消込、経費管理・精算、Kailing Technology、企業経費管理・精算システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京