
月をまたぐ精算はどこで間違えやすい?Kailing Technology企業費控精算管理システムが会計期間を自動マッチングし凭证を生成

1枚の費用票が月末に発生し、承認が翌月、支払がさらに遅い日付になると、「それがどの月に属するか」は表面上ほど単純ではない。業務発生日、証憑発行日、提出日、承認完了日、記帳日はそれぞれ異なる事実を示しており、システムまたは人手がいずれか1つの日付だけを捉えると、軽ければレポートの前後不一致、重ければ締め後に記帳できない証憑を生成する。「一、まず5つの日付がそれぞれ何に答えるかを区別する」を軸に、Kailing Technology企業経費管理精算システムは関連関係を同一の業務チェーンに組み込む必要がある。
Kailing Technologyの企業向け経費管理・経費精算管理システムは、業務フィールドを証憑規則に持ち込みファイリングに衔接できますが、会計期間は依然として企業自身の核算政策と締め処理に従うべきです。いわゆる自動マッチングは財務判断を回避するものではなく、判断に必要な日付、帳期状態、例外条件を実行可能なパスとして固定化し、通常伝票を自動推進し、期間跨ぎ伝票に再確認根拠を残すことです。
▍一、まず5つの日付がそれぞれ何に答えるのかを区別する
業務発生日は費用がいつ発生したかを示し、インボイス日付は証憑の発行時期を証明し、提出日は従業員がいつフローを開始したかを反映し、承認完了日は内部承認がいつ終了したかを示し、転記日は証憑がどの会計期間に入るかを決定する。これらは同一の場合もあれば、2つあるいは複数の暦月にまたがる場合もあり、「精算月」という1つのフィールドで包括的に代替することはできない。
月末に最も起こりやすい誤判定は、承認完了日をそのまま費用帰属日とみなす、あるいは前月のインボイスを見て無理に前期へ戻すことです。前者は費用配分を歪め、後者は既に締め切られた会計期間に衝突する可能性があります。正しい方法は、まず企業が費用タイプごとの帰属根拠を定め、次にシステムが伝票・契約・申請・票から対応するフィールドを取得することです。
- 出張、会議またはプロジェクト費用は、行程、検収またはその他の業務ノードで帰属を明確に確認する必要がある。
- 月をまたぐ票据は当然に期間跨ぎ調整に等しいわけではなく、業務がすでに計上済みか、帳期が開放されているかを組み合わせて判断する必要がある。
- 承認日と支払日はフロー制御に用いられ、ルール定義なしに会計判断を代替することはできない。
▍二、Kailing Technology企業経費精算管理システムはどう期間判定フィールドを準備するか
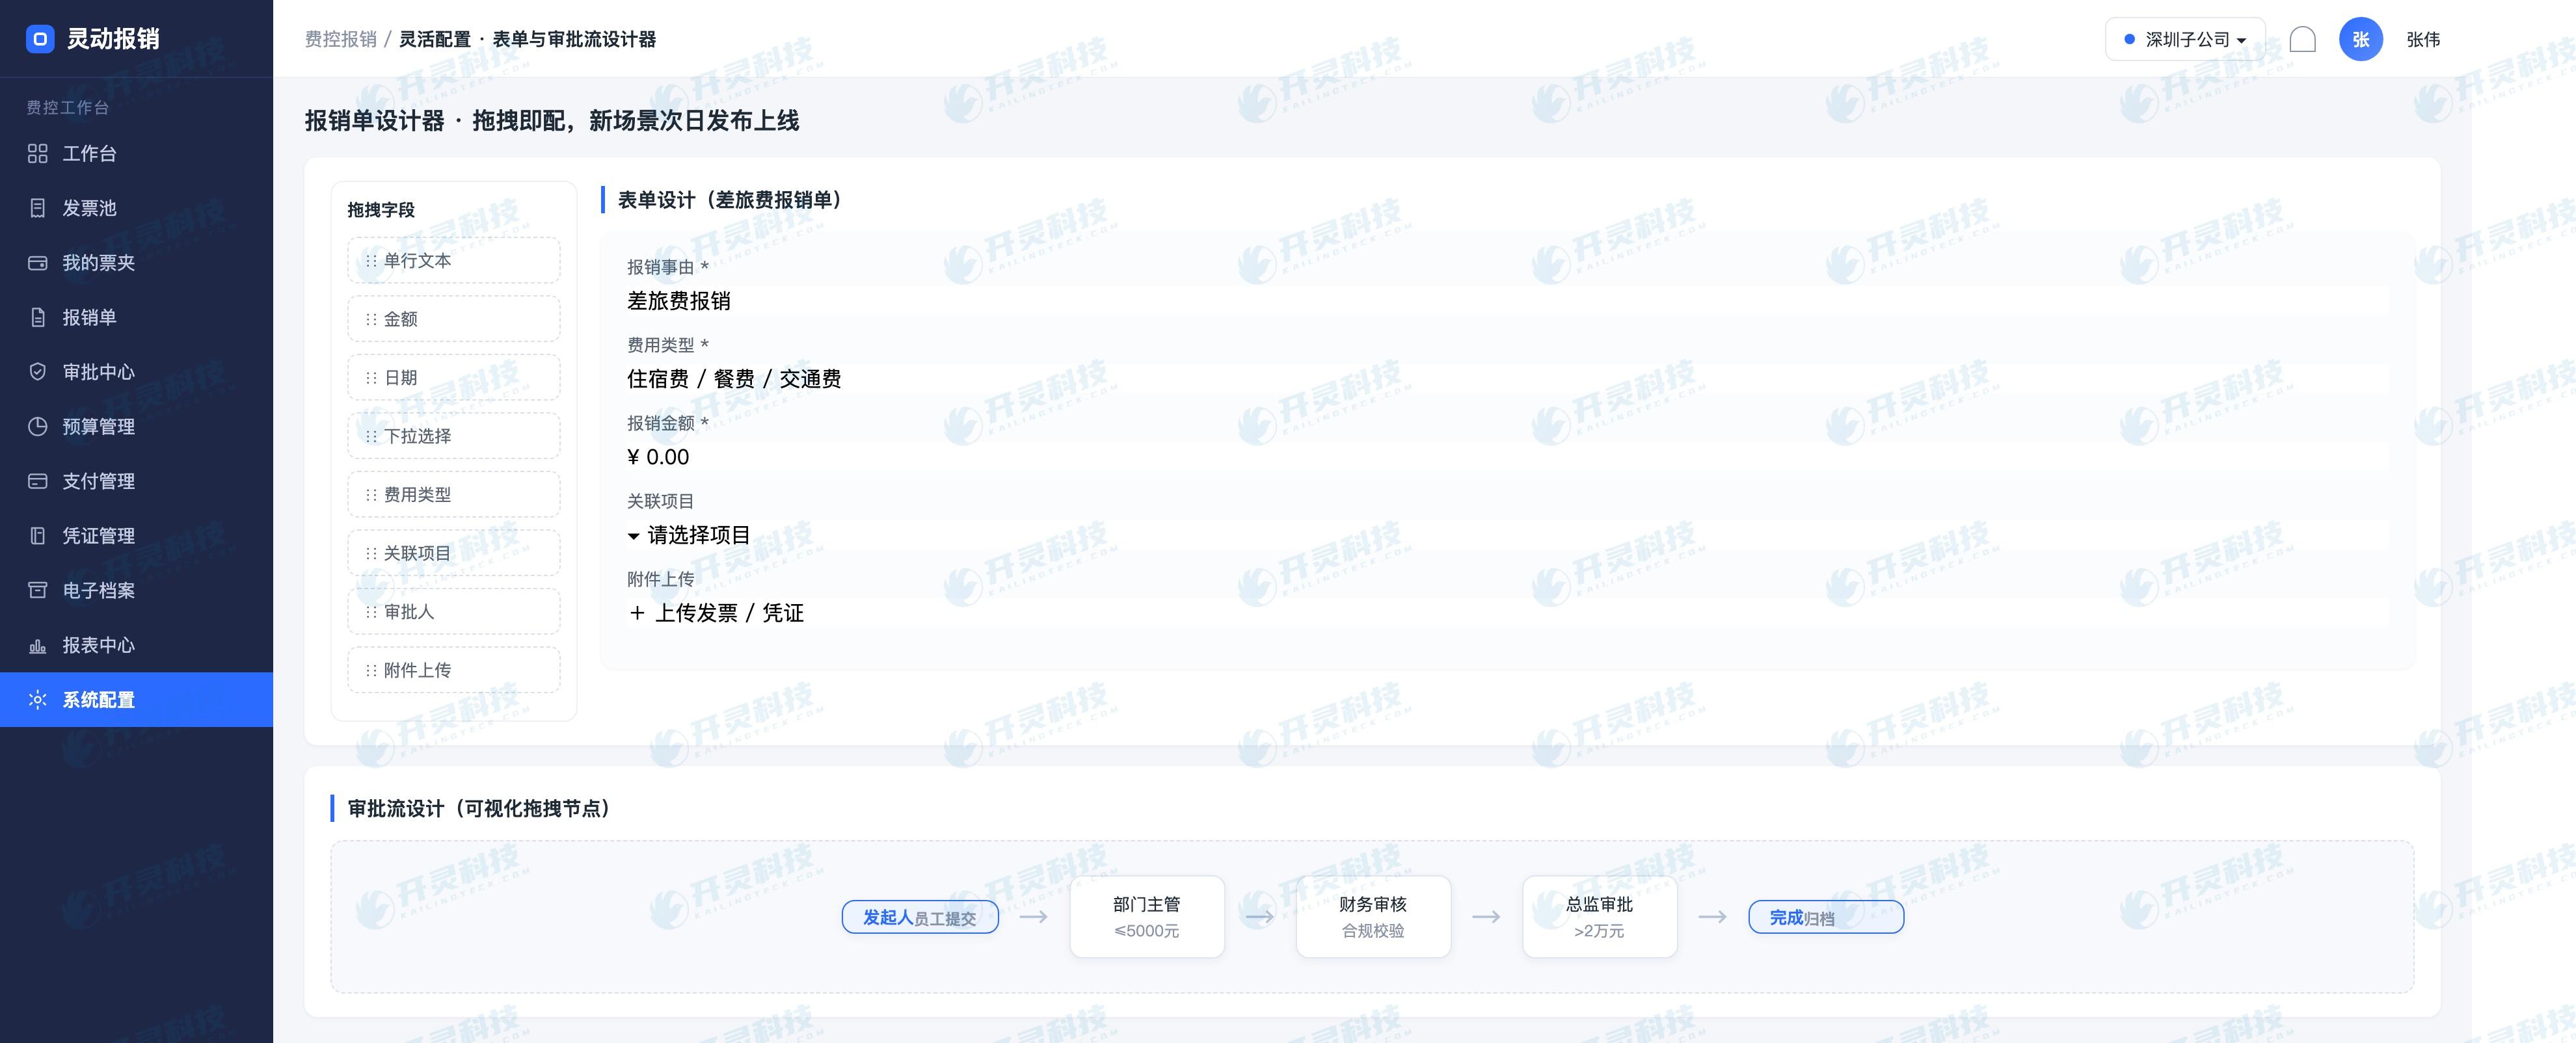
ルールを実行可能にするには、精算フォームは少なくとも費用類型、業務日付、所属組織、コストセンター、プロジェクト、インボイス日付、申請または計上に関連するかなどの情報を担う必要がある。フォーム設計はフィールドが多ければ多いほど良いのではなく、各項目が判断または追跡に関与できることを保証するものであり、管理動作を生み出せない重複フィールドは記入負担を増やすだけである。
システムは費用タイプごとに異なるフィールドを表示し、組織、人員、プロジェクトなどのマスタデータを後続の环节に引き継ぐことができます。財務は期間ルールを明確な条件に分解すべきです。例えば、帳期開放時は既定の業務日付で記帳し、帳期閉鎖時は当期に振り替え、元の業務日付を保持し、既に計上済みの事項に関わる場合は元の伝票に関連付けて処理します。具体的な条件は本企業の会計政策により確認されるべきです。
▍三、帳期の開放と締めは2つの追跡可能な経路を通す必要がある
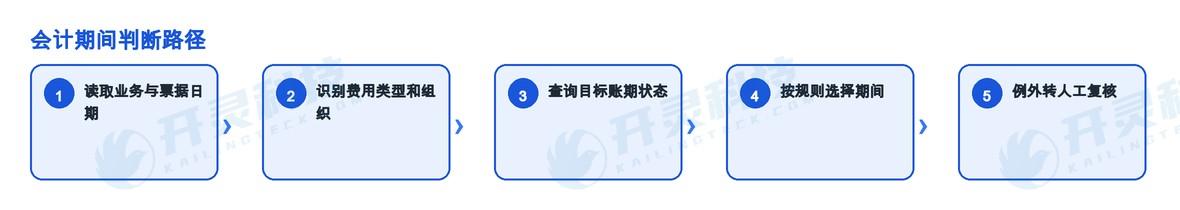
目標期間がまだ締められていない場合、伝票は設定済みルールに従って該当期間に計上できますが、重複計上、誤った組織、費用帰属の不一致が存在しないか確認する必要があります。目標期間が既に締められている場合、システムは業務日付を密かに変更すべきではなく、無条件に締めを解除することもできず、元の日付と調整理由を保持し、権限に従って現在の開放期間に振り替えるか、専用の期間跨ぎ処理を起案すべきです。
これら2つのパスの共通要件は説明可能性です。いかなる自動結果も、次のことに答えられるべきです:どの業務フィールドを採用し、どの帳期ステータスを読み取り、どのルールに該当し、誰がレビューし、最終的にどの期間に入るのか。こうすれば、数ヶ月後に監査が追及しても、担当者が当時なぜそうしたかを思い出すのではなく、証憑から伝票へと遡ることができます。
| 「期間の自動マッチングは財務の代わりに決定することではなく、すでに承認された会計方針を安定的に実行することである。 |
▍四、証憑の自動生成後もなお四種類の再確認がある
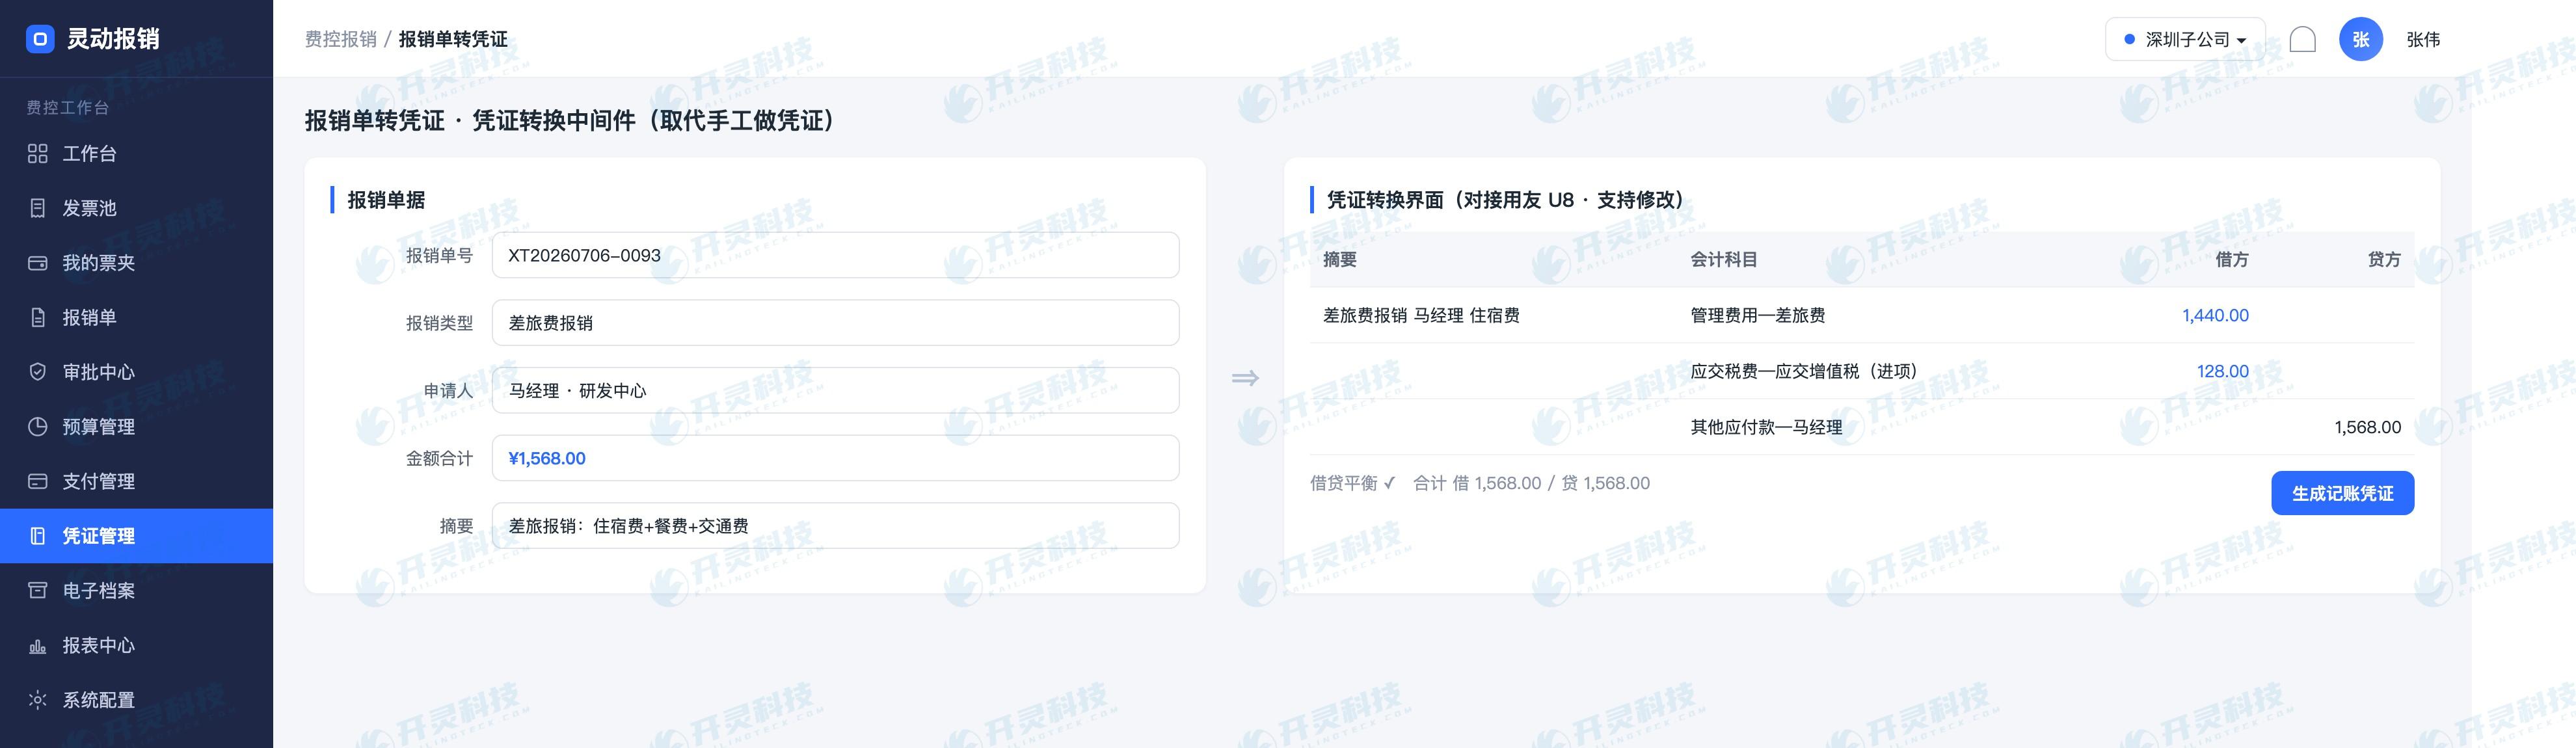
証憑変換ミドルウェアは経費精算書フィールドを財務システムにマッピングし、重複入力を減らせますが、自動生成は自動的に正確を意味しません。総勘定元帳または費用会計は、会計期間、借方貸方方向、科目と核算维度、税額処理および往来対象を复核すべきです。月をまたぐ伝票は、前期に計上済みかどうかを照合し、当期に同一費用を再度確認するのを避ける必要があります。
伝票がエラーを報告する場合、ソース伝票のフィールドエラー、マスタデータマッピングの欠落、ルール設定の不完全および対象財務システムの拒否の4つの来源を区別する必要があります。直接手作業で伝票を修正すると一時的に転記できますが、業務伝票と総勘定元帳が乖離します。より確実な方法は、ソースまたはルールを修正し、再生成してバージョン記録を残すことです。
- 期間中の再確認:証憑日付と企業の締め処理日程が一致しているか。
- ディメンション再確認:組織、部門、プロジェクト、取引先がソース伝票から正しく引き継がれているか。
- 照合・再確認:計上、経費精算、支払の間で重複確認や漏れ消込が発生していないか。
- インターフェース再確認:対象システムの返却ステータスが書き戻されたか、失敗タスクがToDoに入ったか。
▍五、月末稼働リストは生成、アーカイブ、再検索をカバーする必要がある
稼働前に、当月正常、前月インボイスを当月精算、既に締めた期間、既に計上後にインボイス到着、支払が月をまたぐ、証憑インターフェース失敗などのサンプルを選び、一件ずつ演習する。テスト結果は証憑が生成されるかどうかだけでなく、期間、金額、税額、核算次元、元伝票の関連、ステータスの書き戻しを照合し、每一种例外に責任者があることを確保する。
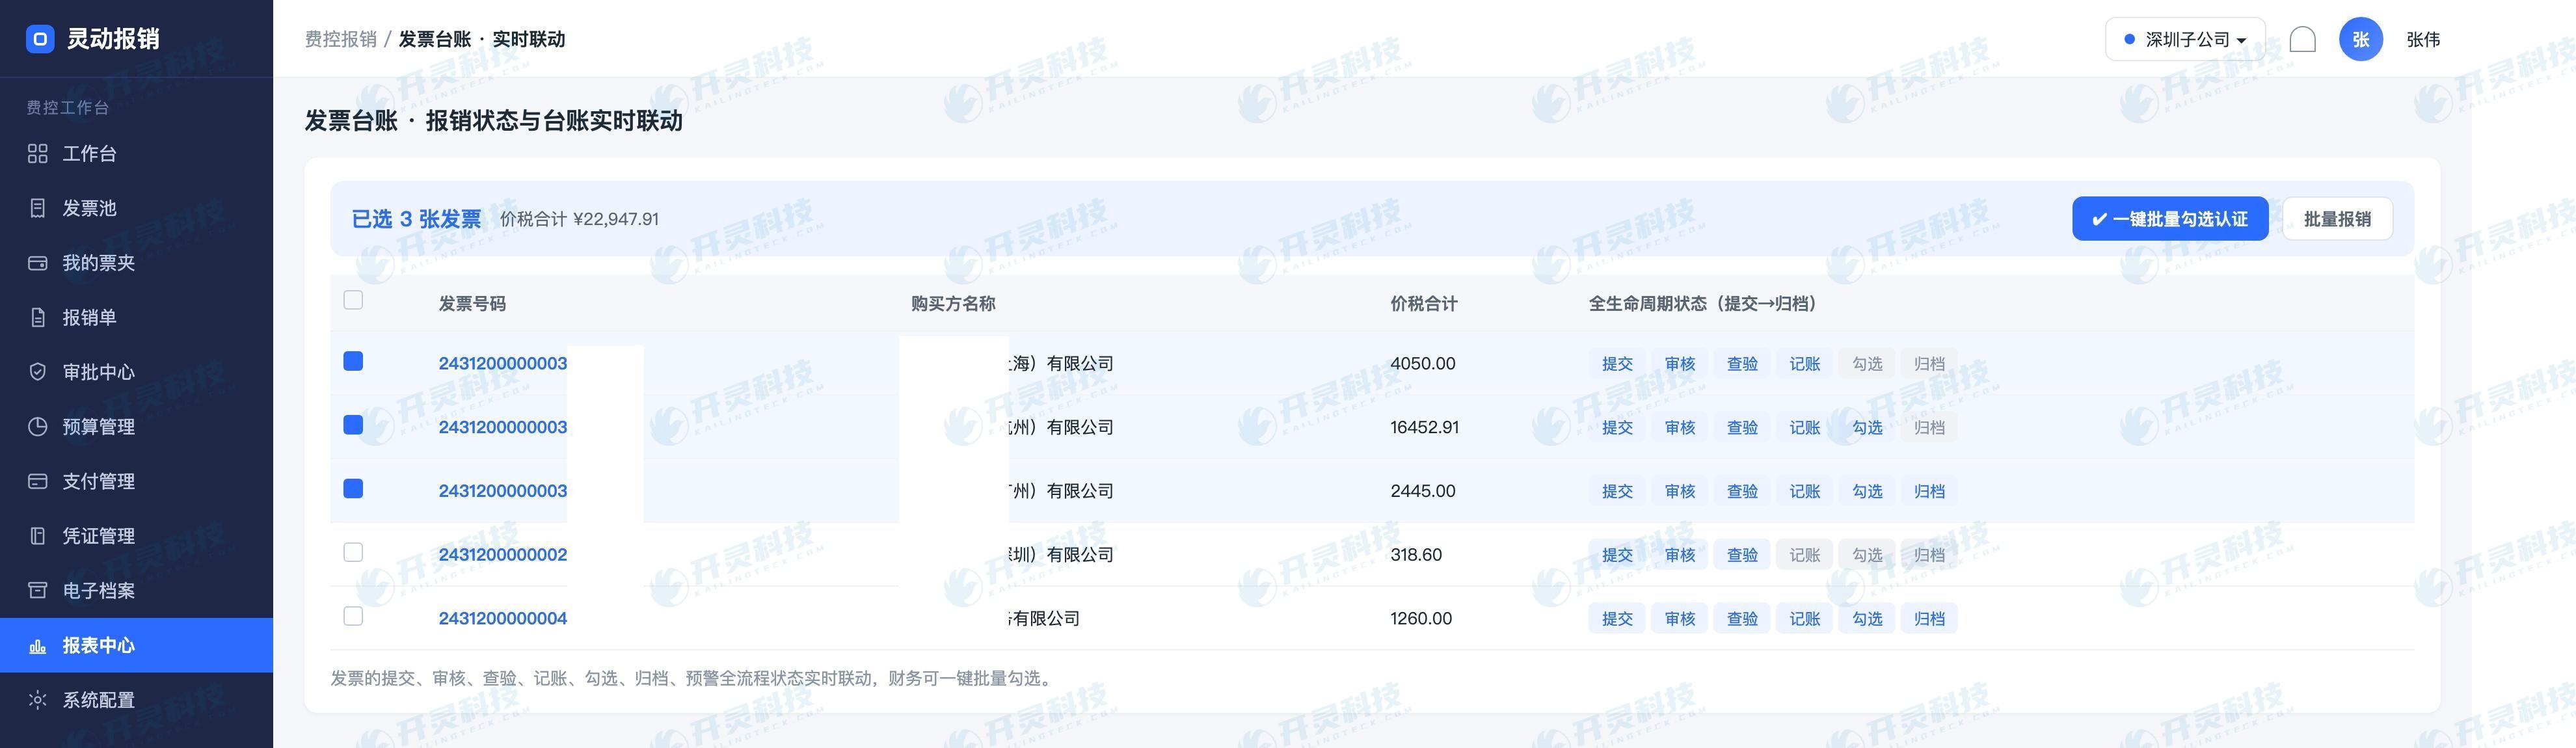
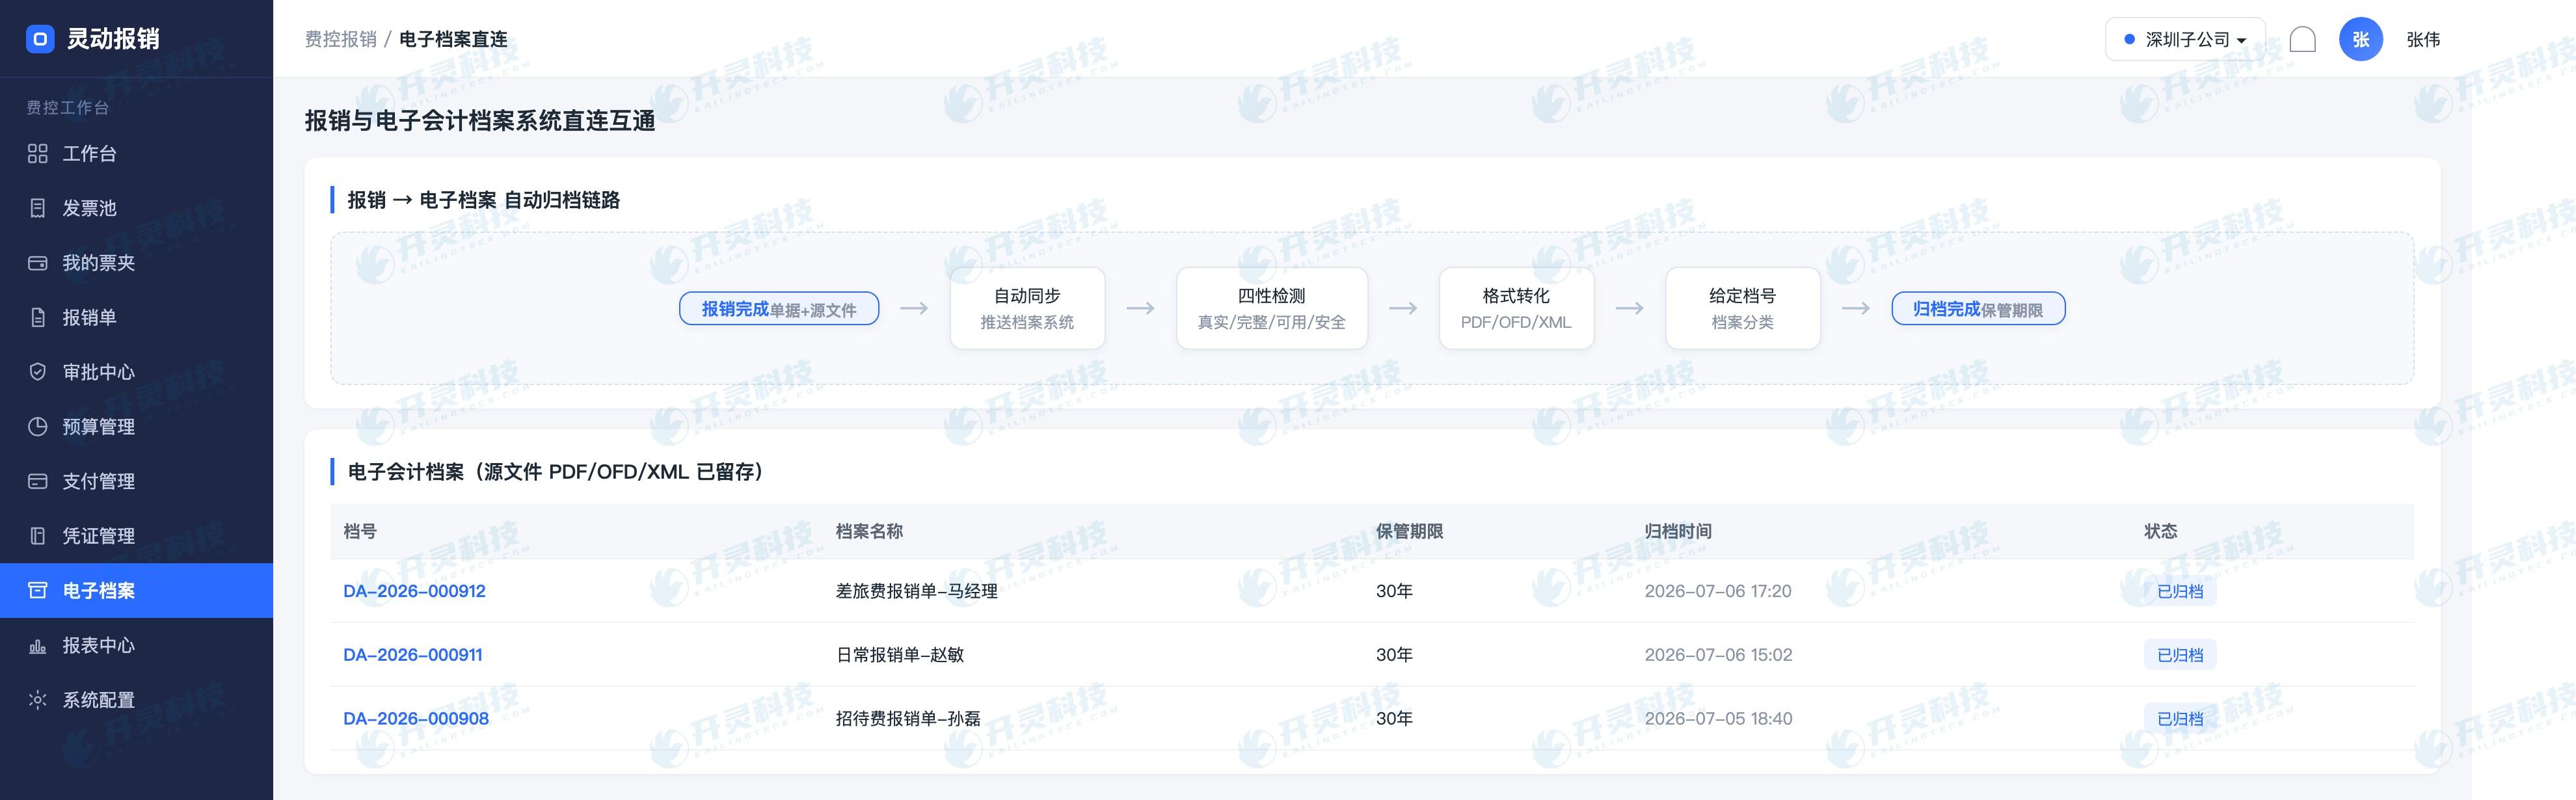
証憑形成後、経費精算書、承認記録、票拠源ファイルおよび必要な添付資料は、企業のアーカイブ要件に従って関連付けを構築する必要があります。Kailing Technology企業経費統制・経費精算管理システムは電子会計アーカイブの环节と連携し、記帳結果から業務証拠へ遡及照会できるようにします。アーカイブ規則と保存範囲は、なお企業制度および適用規範に基づき確認する必要があります。
- 締め切り前に、まだ承認中および未払いの伝票をリストアップし、当期の会計処理への影響を評価。
- 自動証憑の失敗原因を分類統計し、頻度の高いマスタデータとマッピング問題を優先的に修正する。
- 総勘定元帳からサンプルを抽出し、元の経費精算書を逆照会して、業務日付と記帳期間のいずれも確認可能であることを検証する。
当期ルール、証憑マッピング、アーカイブ関係が一体となって整備されると、月をまたぐ経費精算は月末の場当たり的な対応に依存しなくなります。従業員は業務事実に基づいて申請し、システムは確定済みの境界を実行し、財務は本当に判断が必要な少数のケースを集中的に処理することで、月次決算の効率と事後説明能力が同時に改善されます。
正式運用後は、ルールの該当と人工による判定変更の差異も比較すべきです。ある種の伝票が頻繁に会計によって日付変更される場合、費用タイプ、日付ソースまたは締め例外を再定義する必要があるかもしれません。人工で結果のみを変更することを許し、ルールを振り返らなければ、月を跨ぐエラーは別の形で蓄積し続けます。
▍よくある質問 FAQ
Q:インボイスの日付が前月の場合、費用は必ず前月に計上する必要がありますか?
A:必ずしもそうではありません。費用の実際発生、企業会計方針、計上済みかどうか、支払期日ステータスに基づいて総合的に判断すべきであり、インボイス日付だけで自動決定することはできません。
Q:会計期間がすでに締め切られている場合、システムは自動で締め戻しできますか?
A:本文は逆締めをデフォルトの自動動作として推奨しない。一般的な方法は、元の業務日付を保持し、権限に従って現在の開放期間に計上するか、専用の調整プロセスを経ることである。
Q:自動証憑でエラーが発生した場合、財務システム上で直接修正できますか?
A:一時的な変更はソース伝票と仕訳伝票の不一致を招く可能性があります。まず伝票、マスタデータ、ルール、インターフェースのいずれの問題かを特定し、ガバナンスプロセスに従って修正し再生成すべきです。
Q:月をまたいだ経費精算・アーカイブ時に何を保持すべきですか?
A:少なくとも証憑が経費精算書、承認記録、票拠源文件および必要な添付を関連付け、期間選択と例外処理根拠を保持できるようにする必要があります。
月をまたぐ経費精算の各期間判断に根拠を持たせ、各証憑を照会可能にします。Kailing Technologyをご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
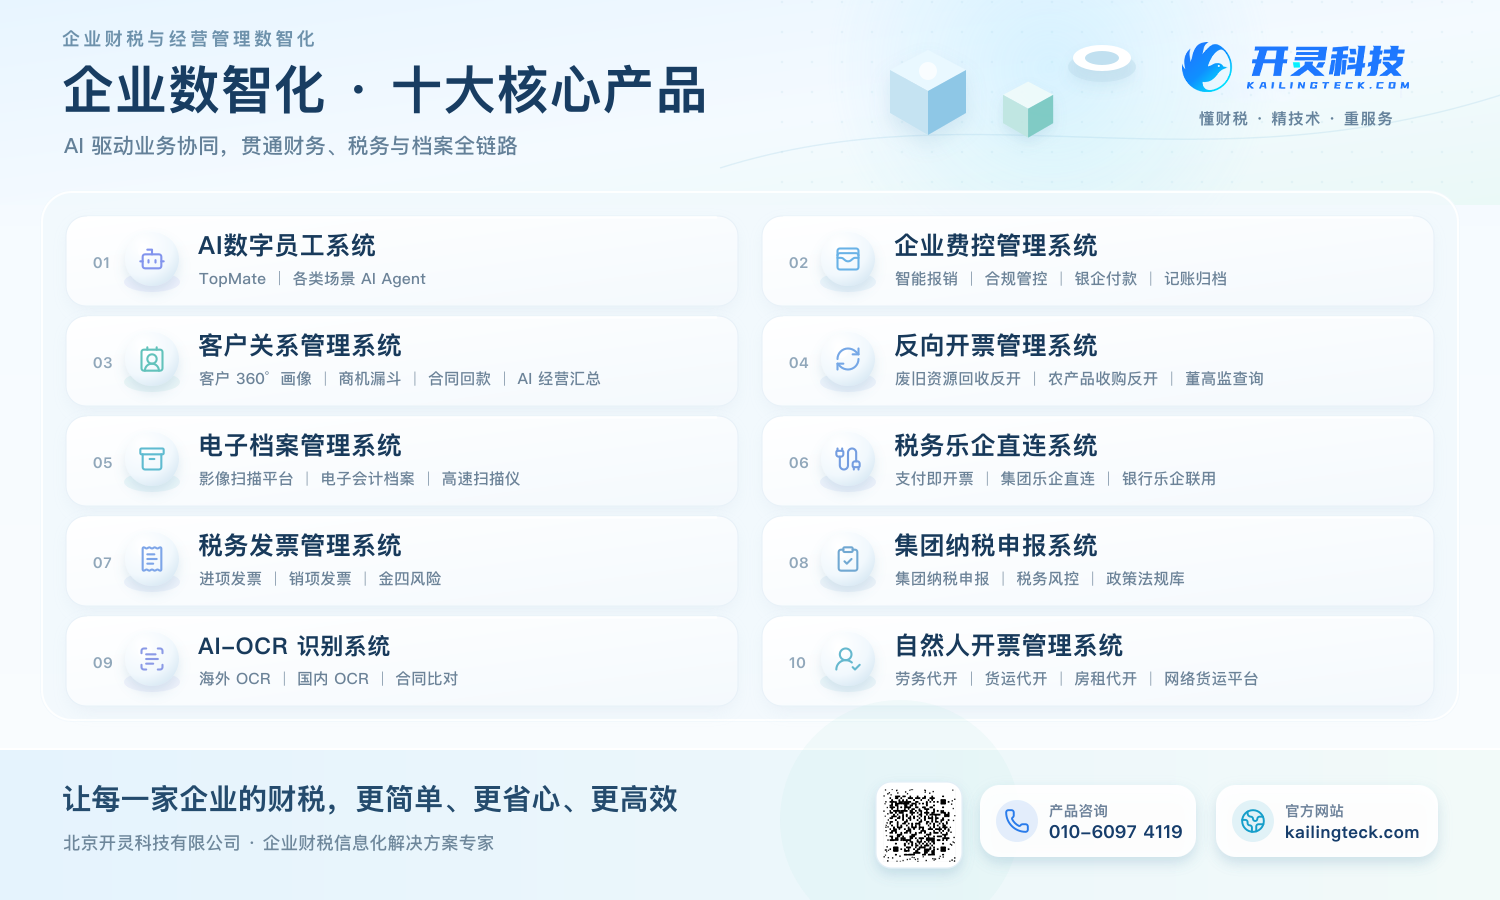
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:月をまたぐ精算、会計期間、自動凭证、Kailing Technology、企業費控精算管理システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京