
Kailing Technology権威のわかりやすい解説:農産物のリバースインボイス発行の税計算方法は?
Kailing Technology権威のわかりやすい解説:農産物のリバースインボイス発行の税計算方法は?
一、まず理解しよう:リバースインボイス発行とは
りんごを栽培する王さんは二千斤の紅富士を買付会社に売却したが、会社の財務は困った:王さんは個人で、インボイスを発行できず、この買付コストには証憑がなく、帳簿処理ができない。
税務体系の解決策は:通常は売り手が買い手にインボイスを発行しますが、今は逆にして——買い付け企業が個人農業生産者に農産物買い付けインボイスを発行します。王さんは税務署に行く必要がなく、企業はコンプライアントな証憑(票面に「農産物買い付け」の文字を記載)を取得し、税務署は各取引を明確に把握できます。ここでの売り手は条件を満たす個人農業生産者に限られます;アーカイブ作成とインボイス発行時には税務身分および任职情報の検証を通過する必要があり、法定代表者、董事、監事、高管など許可されない他の任职身分が存在する場合、システムは直接ブロックし、リバースインボイス発行の売り手にはできません。
では、この「逆に発行する」インボイスの税はどのように計算するのでしょうか?王大爷が自産の初級農産物を販売する場合、条件を満たせば増値税と「四業」所得の個人所得税の優遇を享受できます。買付企業がコンプライアントな買付インボイスを取得した後は、2026年の現行基準に従って仕入税額を計算します。
二、増値税:免除、しかも企業には隠れた特典がある
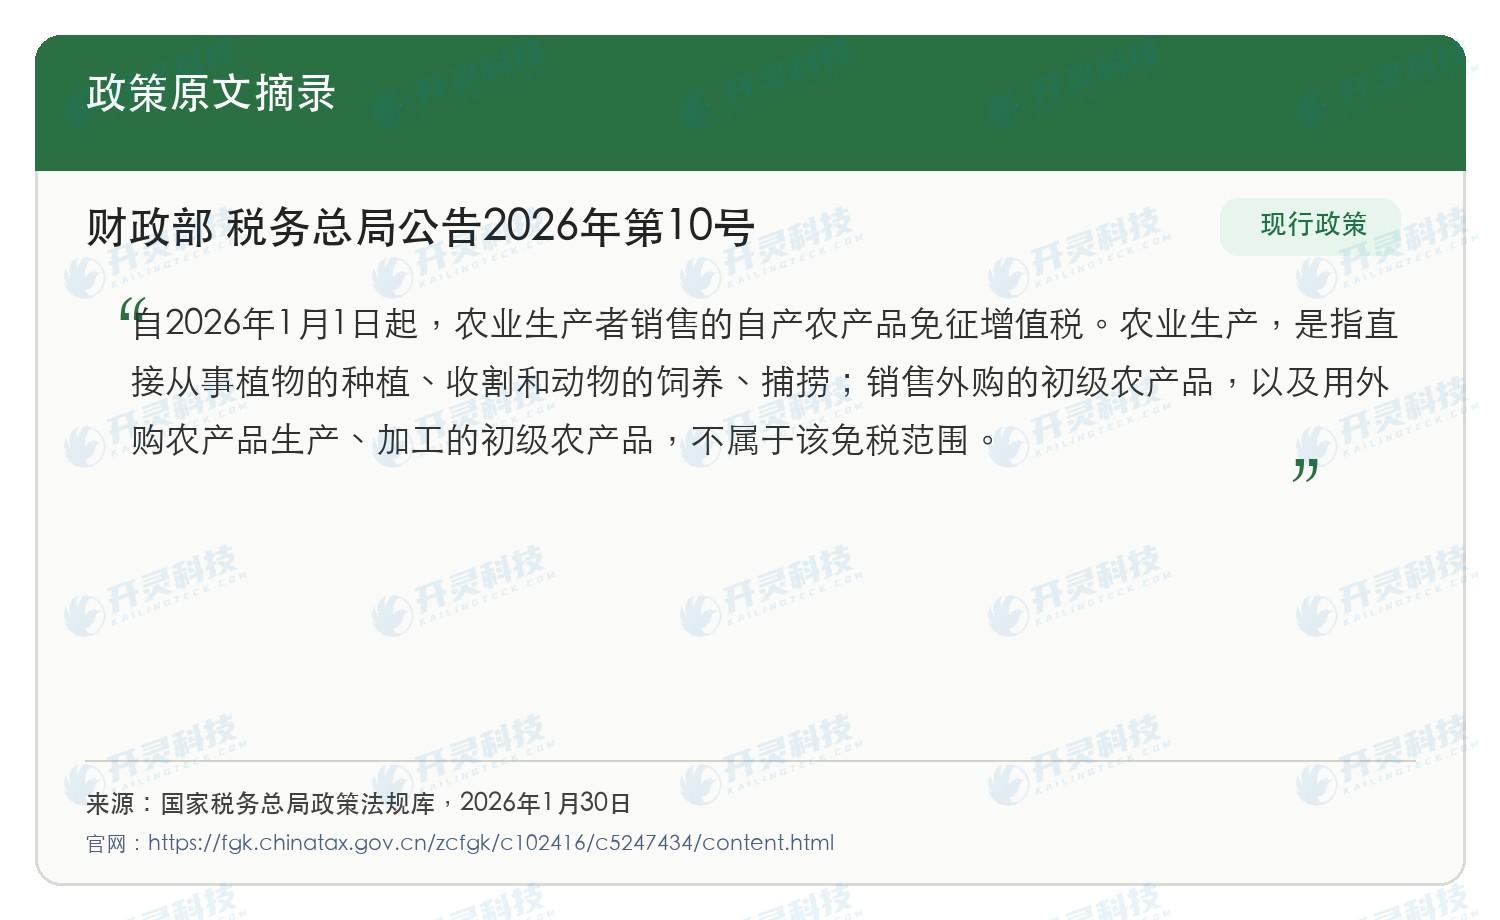
国家政策の明確な規定:農業生産者が自ら生産した農産物を販売する場合、VATは免除されます。王おじさんが自分で栽培したリンゴを売るのは典型的な自産自銷であり、インボイスの税率欄には直接「免税」と記載されます。
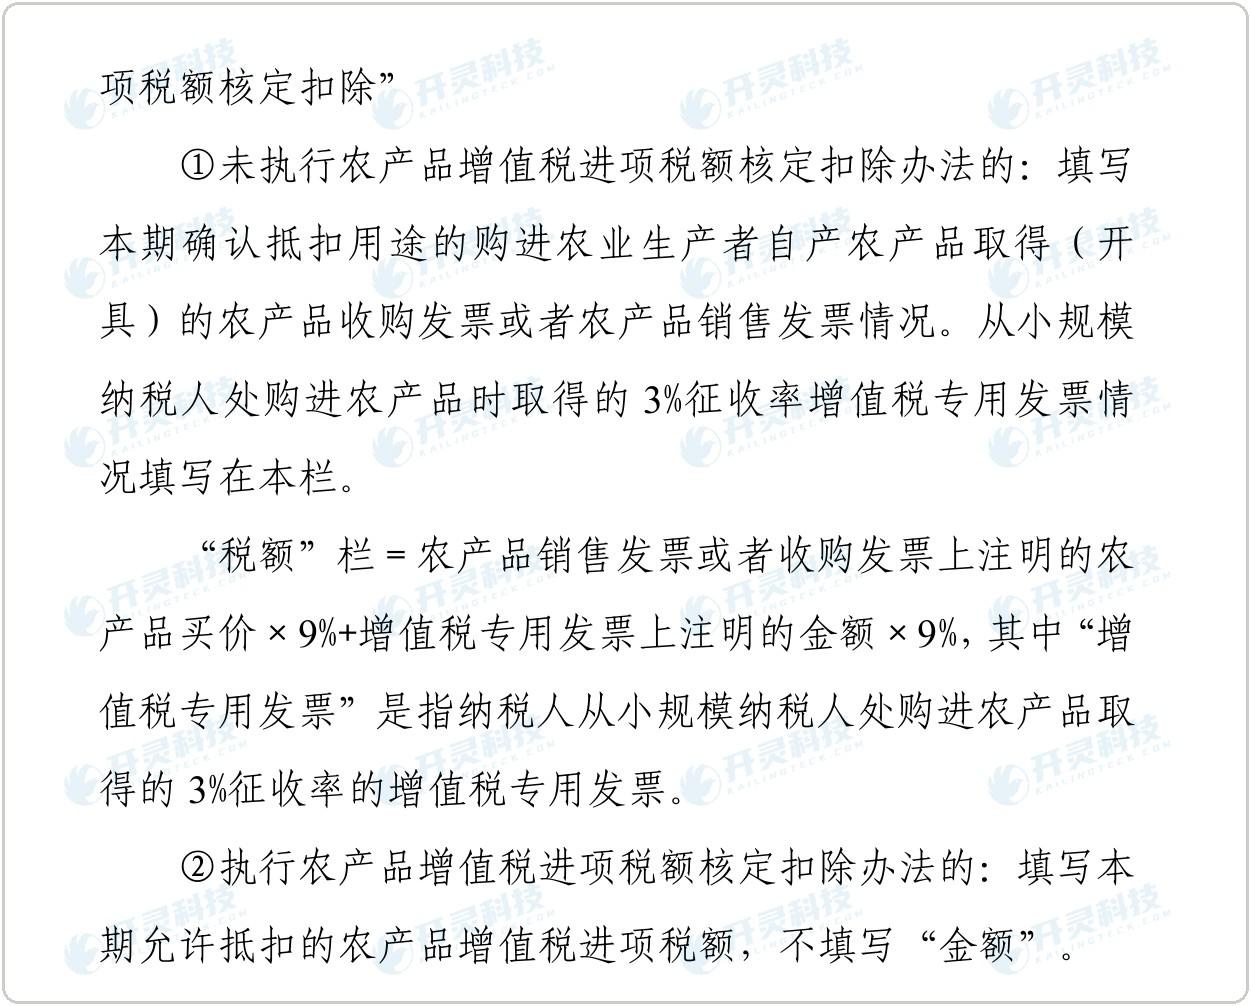
企業側にはさらに多くの人が知らない特典があります:農産物増値税仕入税額の核定控除弁法を実施していない一般納税者については、規定に適合する農産物買付インボイスまたは販売インボイスに基づき、インボイスに記載された買価に9%を乗じて仕入税額を計算します。2026年の現行の取扱いは統一して9%で計算し、13%税率の貨物の生産に用いる場合も追加で1ポイント加算することはありません。つまり——農家は条件を満たせば免税となり、企業は9%で仕入税額を計算し、この仕組みは双方にとって確実な優遇となります。(政策根拠:財政部 税務総局公告2026年第10号及び現行の申告資料記入説明)
三、個人所得税:これも免除
王おじいさんが自ら栽培したリンゴを販売することは、個人が直接栽培に従事して得た自産自銷の「四業」所得に該当し、現行の個人所得税優遇の口径では個人所得税を暫定的に課税しないこととされています。したがって、企業が支払う際にこの条件を満たす自産農業所得について個人所得税を源泉徴収する必要はなく、個人所得税源泉徴収クライアントも関与しません。もし実際には外部購入後の転売、加工後の販売、その他の経営収入である場合は、「農家」という呼称だけで免税を適用することはできません。
四、いずれも免除されるなら、難点はどこにある?証明にある
免税には前提があり、2つのことを明確に説明できなければなりません:
第一に、商品は本当に本人が栽培したものでなければならない。現在の業務チャネルのアーカイブ作成と検証要件に従い、農家は戸籍簿のホームページ、本人ページ、および村委員会が発行する種植・養殖(生産経営)証明をアップロードする必要がある。同時に、品種、生産量、買収伝票、計量入庫、支払記録を相互に裏付けさせる必要がある。具体的な画像書類の名称とコードは、所在地の税務機関および現在のインターフェースバージョンに準ずる。
第2に、人は真に買取インボイスの要件に適合する自然人農業生産者でなければならない。税務ルールは本業務の販売者を条件に適合する自然人に限定し、建档とインボイス発行時に任职身分を検証しなければならない;法定代表者、董事、監事、高管など許可されない他の任职身分が存在する場合、不合規に該当し、システムは直接遮断し、農産物リバースインボイス発行の販売者とすることはできない。これは企業が自行に追加したリスク管理ではなく、インボイス発行の准入条件である。
五、電子税務局でどう発行するか?徴期になったら何をするか?
インボイス発行(1件ごと):新電子税務局にログインし、【我要辦税】→【開票業務】→【藍字発票開具】の順に進み、「立即開票」をクリックし、「特定業務」で「農産物買収」を選択します。販売者は自然人身份および任职検証を通過した農業生産者本人のみ入力でき、明細行には農産物の名称、数量、金額をありのままに入力し、システムは免税口径で発行し、インボイス左上に「農産物買収」の文字が表示されます。
申告期間(買取企業自身の税務申告期限に従って処理):
増値税:農産物買付インボイスを発行することは、買付企業が王大爷に代わって自産免税売上額を申告することにはならない。買付企業は自己の増値税申告表で本企業の売上と仕入のみを申告する;核定控除を執行していない一般納税者については、条件に適合する買付インボイスは買価×9%で仕入を計算し、「増値税及び附加税費申告表附列資料(二)」第2A04欄に記入する。農産物仕入税額核定控除辦法を執行する企業は、核定控除規則に従って申告し、機械的に買価×9%を適用してはならない。
個人所得税:免除、企業に源泉徴収義務はなく、いかなる個税源泉徴収クライアントの操作も関与しない(そのクライアントは給与支払い、労務報酬支払いに用いるもので、こことは関係ない)。
一言で:農産物のこのラインでは、申告期間の対応は企業が自社の申告表で条件に合致する仕入を照合して申告することであり、農家の自産免税売上額は買収企業の売上額ではないため、企業が農家に代わって自社の免税売上額欄に記入することはない。標準化されたプラットフォームは月次でインボイス発行リストと仕入台帳を生成でき、財務はそれに基づいて照合する。
六、「楽企連用」インターフェースに接続する?税務フィールドはこう伝送する
楽企連用チャネル接続(該当する決済プラットフォームへの接続など)を完了した企業は、支払段階で連動してインボイスを発行できます。技術担当者が注視すべき税務基準はインターフェース内に保持できますが、フィールド名、列挙値、添付コード、必須ルールは現在のインターフェースドキュメント及び連調結果を基準とします:
① 減按課税タイプ(jazslxDm)→「増値税免除」区分を渡す。これはインボイスの税率欄に何を印字するかを決定し、「通常課税」として渡すと、免税単が課税付き単になる。
② 個人所得税項目(grsdsxm)→「経営所得」を伝送する。「労務報酬」として伝送すると農家を労働者と見なすことになり、免税の口径が全く合わなくなる。
③ 税費負担者(sfcdf)→ 商務上の取り決めに従い「個人負担」または「企業負担」を渡す。これは万一税費が発生した場合に誰から控除するかを決定する。
付属の2点を見落とさないこと:個人実名登記インターフェースは現行バージョンに従い、戸籍簿ホームページ(hkbhzy)、戸籍簿本人ページ(hkbbry)、村委員会の生産経営証明(cwhscjyzm)などの資料をアップロードします。同時に税務身分と任职の検証を必ず行い、法定代表者、董事、監事、高管など許可されない他の任职身分が存在する場合は直接ブロックし、インボイス発行に進めません。商品明細には正確な税収分類コードも付与する必要があります;「81=免税」などのステータスコードと添付コードは、現行チャネルバージョンに準じます。
七、最後の防衛線:取引は必ず本物でなければならない
免税+代理発行は、最も不正を働きやすいため、税務調査はただ一つの鉄則しか認めません。すなわち三流一致——買付伝票(取引流)、銀行支払(資金流)、インボイス(インボイス流)が一対一で対応し、さらに計量記録や現場写真といった証拠を添えること。インボイスがどんなに立派でも、三流が一致しなければ、それは虚偽発行です。
最後に
農産物のリバースインボイス発行のメリットは確実です:農家は手間が省け、企業はコンプライアンスに適合した証憑を取得し、現行の9%の口径で仕入税額を計算し、コストを円滑に計上できます。難しいのは決して税計算ではありません——難しいのは、自然人および就任身分の検証、自産証明、仕入税額申告、三流の証跡保存という一連の動作を每一件正しく行うことです。
Kailing Technologyはこの基準をシステムのデフォルト値に組み込みました:農家はコードスキャンで1分でアカウント作成、免税基準は自動ロック、支払即インボイス発行、三流は自動照合。コンプライアンスは「ついでに正しくやる」のが最善です。
政策根拠と公式リンク
[1] 財政部 税務総局公告2026年第10号:自産農産物の増値税免除、外部購入の除外境界および2026年政策の接続 公式サイトを見る
[2] 《増値税および付加税費申告資料記入説明》:農産物買価×9%および附列資料(二)2A04欄 公式サイトを見る
[3] 国家税務総局遼寧省税務局税費政策Q&A:農産物買付インボイスは個人農業生産者に対して発行すべき 公式サイトを見る
[4] 国家税務総局税費優遇政策ガイド:個人が栽培、養殖、飼育、捕獲により取得する四業所得の個人所得税優遇 公式サイトを見る
[5] 国家税務総局天津市税務局ホットQ&A:農産物買付企業の資格届出と実際の購買者要件 公式サイトを見る
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
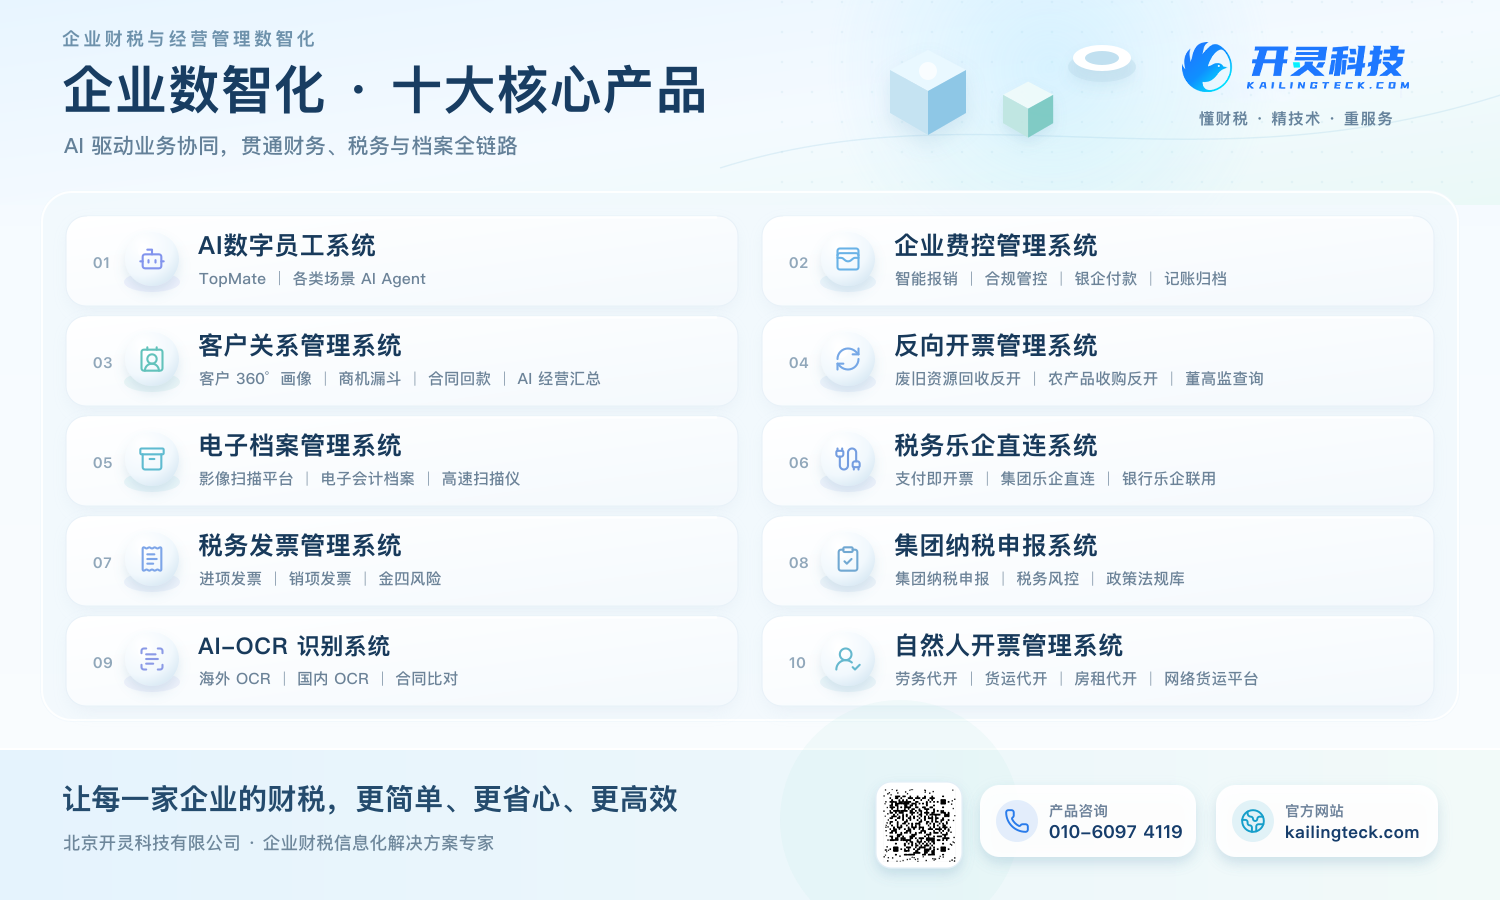
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京