
Kailing Technologyの全网わかりやすい解説:資源回収リバースインボイス発行の税計算方法は?
Kailing Technologyの全网わかりやすい解説:資源回収リバースインボイス発行の税計算方法は?
一、まず理解しよう:リバースインボイス発行とは
三輪車で廃銅を回収する李師匠は、300キロの廃銅を回収会社に売却しました。李師匠はインボイスを発行できません——回収会社のコスト証憑はどこから来るのでしょうか?これは回収業界長年の難題でした。
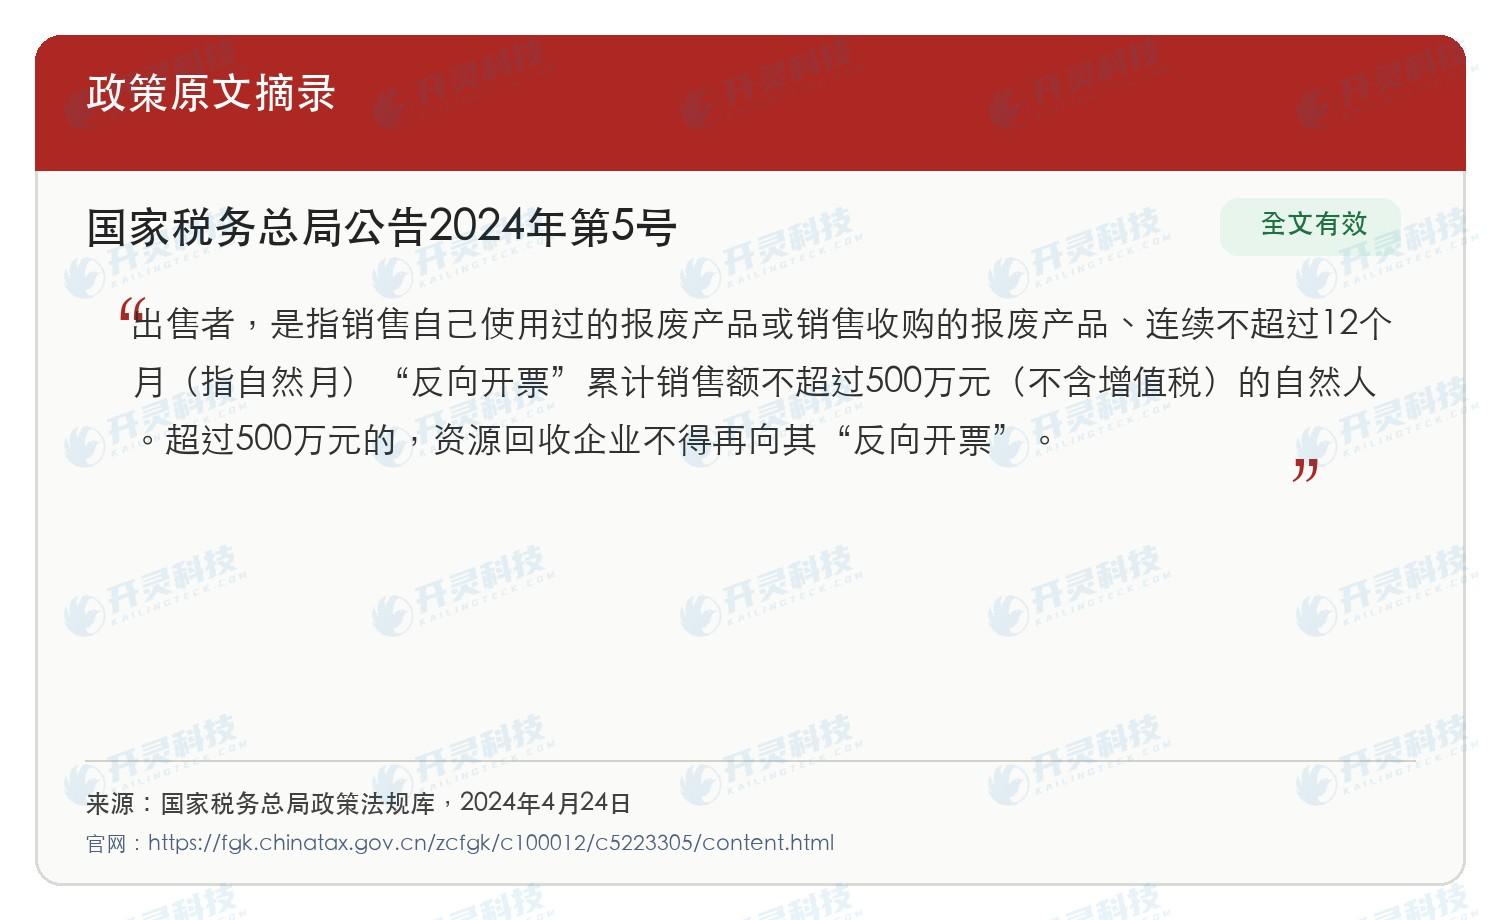
2024年、国家税務総局は2024年第5号公告を発表し、正式に道を開きました:条件を満たす資源回収企業は、自然人の中古品販売者に対して「リバースインボイス発行」ができます——通常は売り手が買い手にインボイスを発行しますが、今は買い手が売り手の代わりに発行し、票面には「中古品買取」の文字が記載されます。ここでの販売者は条件を満たす自然人のみです;発行前に税務身分と役職情報の検証が必要で、法定代表者、董事、監事、高管など許可されない他の役職身分がある場合、システムは直接ブロックし、リバースインボイス発行の販売者にはなれません。李師匠は税務署に走る必要がなく、企業はコンプライアンス証憑を取得し、税務署もすべての貨物を明確に把握できます。
廃品の税負担はまず来源を見る必要があります。李師傅が自分で使用し、すでに全部または一部の使用価値を失った旧物を売る場合、条件を満たせば増値税が免除されます。買い取ってから転売する廃棄製品の場合は、課税取引および小規模納税者のルールで判断します。二種類の業務は一つの課税基準で混用できません。
二、増値税:まず中古品の性質を見て、次に月10万元の課税最低限を見る
自然人がリバースインボイス発行により発生した課税取引は、本人の当月に発生した全部の課税取引売上額を集計し、月単位で課税最低限を適用する。月売上額が10万元未満の場合は規定に基づき免税;10万元(ちょうど10万元を含む)に達した後は、当月の課税売上額で計算し、「四半期30万元」の基準を適用してはならない。小規模納税者の1%減額政策に該当する場合は、1%の徴収率で計算する。(政策根拠:国家税務総局公告2026年第4号、財政部 税務総局公告2026年第10号)
したがって、李師傅が自用の古物を売る場合と、買付後に転売する場合は分けて判断する必要があります。課税取引の月間売上高が10万元未満であれば免税となり、課税起点に達した後は規則に従って課税され、しかも10万元を超える部分だけに課税されるのではありません。
三、個人所得税:「経営所得」に帰属、企業が代理
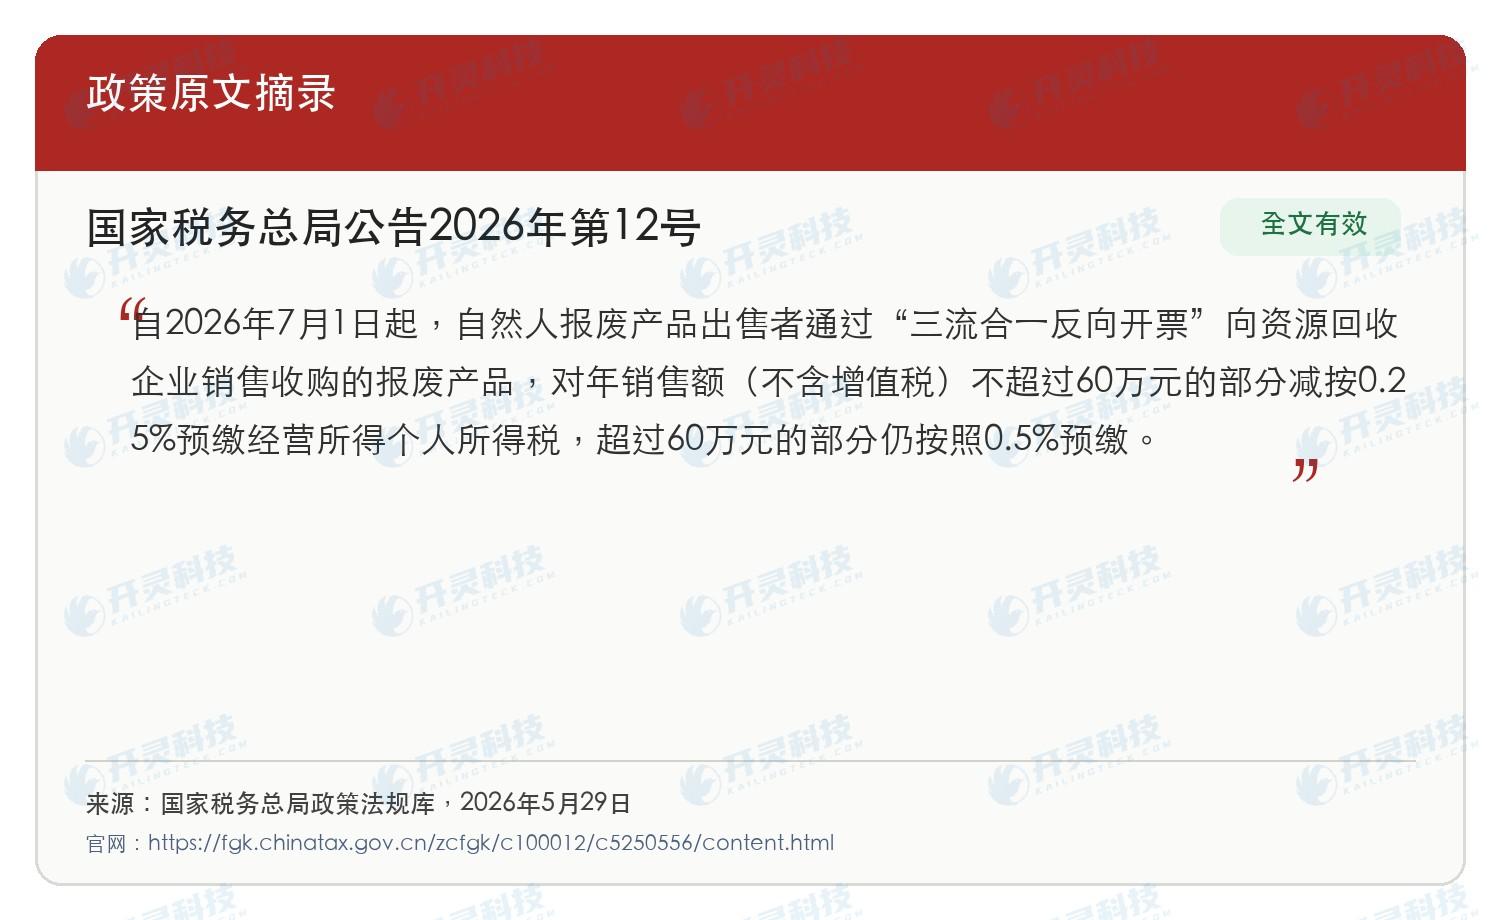
李師傅は通常のリバースインボイス発行を通じて廃棄製品を販売し、売上額の0.5%で事業所得の個人所得税を予納する。2026年7月1日以降、「三流合一リバースインボイス発行」を通じて資源回収企業に買い取った廃棄製品を販売し、かつ当該自然年度の当該売上額が60万元を超えない部分のみ、0.25%に減額して予納する;60万元を超える部分およびその他のリバースインボイス発行は、引き続き0.5%で予納する。予納は最終的な納税ではなく、販売者は翌年3月31日までに事業所得の確定申告を办理する必要がある。(政策根拠:国家税務総局公告2024年第5号、2026年第12号)
月次申告の段階は主に回収企業が代理で行い、李師傅は通常、取引ごとに個別に税務署へ行く必要はない。ただし翌年の事業所得の確定申告は依然として売却者が法令に従って行い、企業の代理月次申告は個人の年次確定申告に代わるものではない。
そこで買収現場にはあの古典的な会話がある:「あれこれ差し引かないでくれ、手取り価格しか認めない。」これが「税費負担者」の由来である:「自然人負担」を談じれば、税は代金から差し引く;「企業負担」を談じれば、李師傅は全額手取りで、税費コストは企業が負担する。双方はコストを誰が負担するか談じられるが、法定納税者は依然として自然人売り手であり、この点は商務上の約定によって変わることはない。
四、一つの厳格なレッドライン:ローリングで12ヶ月を超えず500万元
リバースインボイス発行は条件を満たす自然人向けの政策チャネルです。出售者が連続12か月以内に、複数の資源回収企業を通じたリバースインボイス発行の累計売上高が合計500万元を超えない場合、規定に従い引き続きこのチャネルを利用できます。累計売上高が500万元を超えた後は、資源回収企業はその者に対してリバースインボイスを発行できず、法に基づき経営主体登記を辦理し自らインボイスを発行するよう導く必要があります。システムは自然人ごとの企業横断累計限度額を監視し、上限に近づいたら警告し、上限を超えたら直接ブロックする必要があります。
五、電子税務局「ワンストップ完結」:資格取得 → インボイス発行 → 代理申告
リバースインボイス発行は電子税務局では三つのことだけ、財務は順に進めれば理解できる。
ステップ1:資格取得(一度きり)
パス:新電子税務局にログイン →【税務処理】→【総合情報報告】→【資格情報報告】→【資源回収企業「リバースインボイス発行」事項報告申請】。ありのままに記入・提出し、税務機関の確認後、企業はリバースインボイス発行資格を取得します。一度手続きすれば、以降の発行時に再手続きは不要です。
もう一つの前提:ある出售者に初めてリバースインボイス発行を行う前に、相手方の同意(リバースインボイス発行への同意+税費代理への同意)を得て、証明資料を保存しなければならない——これは公告の明文要件であり、税務調査で確認される。
ステップ2:インボイス発行(1件ごと)
パス:【税務処理】→【インボイス発行業務】→【青字インボイス発行】→ 即時発行 →「特定業務」で「廃棄製品買取」を選択。売り手は検証を通過した自然人販売者本人(氏名、証明書種類、証明書番号)のみ記入でき、明細行には廃棄製品名、数量、金額及び適用徴収率を実情に即して記入します。発行前にシステムは自然人の身元、就任情報及び連続12か月以内500万元の限度額も検証し、条件に合わない場合はシステムが直接ブロックします。
票種に注意:簡易課税が適用される回収企業はリバースインボイスで普通インボイスのみ発行可能;一般課税は専用インボイスと普通インボイスを発行可能。
ステップ3:代理申告(通常のリバースインボイス発行は翌月申告期に処理)
一般的なリバースインボイス発行では、企業は電子税務局に『代行税費報告表』および代行明細を提出し、売却者の実際の口径に従い増値税および付加税、事業所得個人所得税の予納を代行する;うち個人所得税は通常0.5%で予納される。接続済みの「三流合一リバースインボイス発行」を採用する場合、システムは支払段階で税額計算、源泉徴収・納付、発票の事前入力・発行を自動で完了し、条件を満たす60万元以内の部分は0.25%で予納され、翌月は代行申告を重複して行わない。
再度強調する:このステップは個税源泉徴収クライアントでは操作しない——そのクライアントは給与支払い、劳务報酬支払いに使うものだ。リバースインボイス発行の代理申告は、電子税務局で行う。
一つのレッドライン:代理納付の税費が期限どおりに納付されない場合、税務機関は企業のリバースインボイス発行資格を停止し、法に基づき税款と延滞金を追徴します。資格取得は容易ではないため、申告期間のこのステップで絶対に失敗しないでください。(各地の電子税務局の画面と入口名称は若干異なります。主管税務機関の基準に準じます。)
六、7月1日新政策:三流合一、個人所得税半減
5号公告に基づき、税務総局はさらに「個人所得税に関する徴収管理事項の公告」(2026年第12号、2026年7月1日施行)を発表しました:
自然人販売者が「三流合一リバースインボイス発行」を通じて資源回収企業に買い取った廃棄製品を販売する場合、当該年度の売上額が60万元を超えない部分は、事業所得の個人所得税を0.25%で前払いする;60万元を超える部分は依然として0.5%で前払いする。その他の方式によるリバースインボイス発行、及び自ら使用した廃棄製品の販売は、オンライン決済であっても自動的に0.25%が適用されるわけではない。60万元は自然人本人単位で、資源回収企業をまたいで合算累計する。
三流合一とは何か?税務総局の公式解釈の表現は次のとおり。税務ルールをオンライン決済プラットフォームに組み込み、廃品回収活動情報に直連し、企業が支払を開始する際に、システムが自然人の納付すべき税額の計算、源泉徴収・納庫、インボイス発行の事前入力・発行を自動で完了し、支払・インボイスフロー、人・企業フロー、資金フローの「三流合一」を実現し、「支払即インボイス発行、インボイス発行即納税、納税即納庫」を実現する。これは通常のネットバンキング送金ではなく、従来の貨物フロー、資金フロー、インボイスフローを別の呼び方に変えたものでもない。
わかりやすく言うと:税務が認める決済プラットフォームへの接続を完了し、システムが「三流合一リバースインボイス発行」に従って支払い、納税、インボイス発行の連動を完了した場合にのみ、0.25%の優遇チャネルに入ります;通常のオンライン送金、現金取引、またはオフラインでのインボイス発行のみでは、独自に適用することはできません。
(注意:500万元は12か月を超えないローリングのリバースインボイス発行准入限度額ライン、60万元は暦年内の三流合一個人所得税予納優遇区分ラインであり、二つのラインは独立して計算され、混同しないこと。)
七、「楽企連用」インターフェースに接続する?税務フィールドはこのように伝送する
メッセージ内の税務口径は三つのフィールドに落ち、送信方法は農産物とは全く異なる:
① 減按課税タイプ(jazslxDm)→ 売り手の当該取引に実際に適用される基準で渡す:月10万元の課税最低限に達しておらず免税条件を満たす場合は免税区分を渡し、課税最低限に達した後は現在の減按1%基準に従い対応する区分を渡す。フィールドの列挙は現在のインターフェース文書と結合テスト結果に準拠する。
② 個人所得税項目(grsdsxm)→「経営所得」を伝送する。企業代理申告、核定予納はいずれもこのカテゴリに属し、誤って伝送すると源から誤る。
③ 税費負担者(sfcdf)→ 受取価格は「企業負担」、税込価格は「個人負担」を渡す。支払インターフェースはこれに基づき、代金から源泉徴収するかどうかを決定する。
付属の2点:実名登記では売却者本人の身分証、銀行カードなどの検証情報をアップロードする必要があります。税務身分と任职の逆照会は企業が選択できる通常のリスク管理ではなく、検証を通過した条件適合の自然人だけが販売者となれます。法定代表者、董事、監事、高管など許可されない他の任职身分が存在する場合、システムは直接ブロックすべきです。建単前に連続12か月以内500万元の限度額も検証し、警告に近づけば、超過すれば即停止します。
八、リサイクル業界の生命線:三流一致
回収業界は歴史的に不正インボイス発行の高リスク領域であり、通常業務でも買取伝票、計量・入庫記録、銀行支払、インボイスの一対一対応を確保し、必要に応じて輸送証憑や現場写真を保管する必要がある。また区別すべき点として、2026年政策の「三流合一」は支払インボイスフロー、人企フロー、資金フローのシステム連動を特指し、これは0.25%前納優遇の技術条件であると同時に、不真実な取引を真実の取引に変えるものではない。
最後に
リバースインボイス発行が回収業界にもたらすのは、長年求めても得られなかった「コストのコンプライアンス化」である。税率は既に十分に有利であり、難しいのは資格取得、実名登録、逐次インボイス発行、代理申告、限度額管理、三流の証跡保持という一連の動作を、毎日数十から百件の注文の中で正確に行うことである。
Kailing Technologyはこの基準をシステムのデフォルト値に組み込みました:売り手はコードスキャンでアカウント作成、税費は自動計算、支払即インボイス発行、三流は自動照合。量がどれだけ多くても、コンプライアンスは崩れません。
政策根拠と公式リンク
[1] 国家税務総局公告2024年第5号:個人向け代理インボイス発行、500万元、リバースインボイス発行および税費代理規則 公式サイトを見る
[2] 《中華人民共和国増値税法》:個人が自己使用済み物品を販売する場合、増値税を免除 公式サイトを見る
[3] 国家税務総局公告2026年第4号:個人のリバースインボイス発行は月次で全課税取引を集計し課税最低限を適用 公式サイトを見る
[4] 国家税務総局公告2026年第12号:三流合一リバースインボイス発行 0.25%と0.5%の予納率 公式サイトを見る
[5] 国家税務総局公告2026年第12号公式解説:三流合一の定義、企業横断累計、確定申告および手続きフロー 公式サイトを見る
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
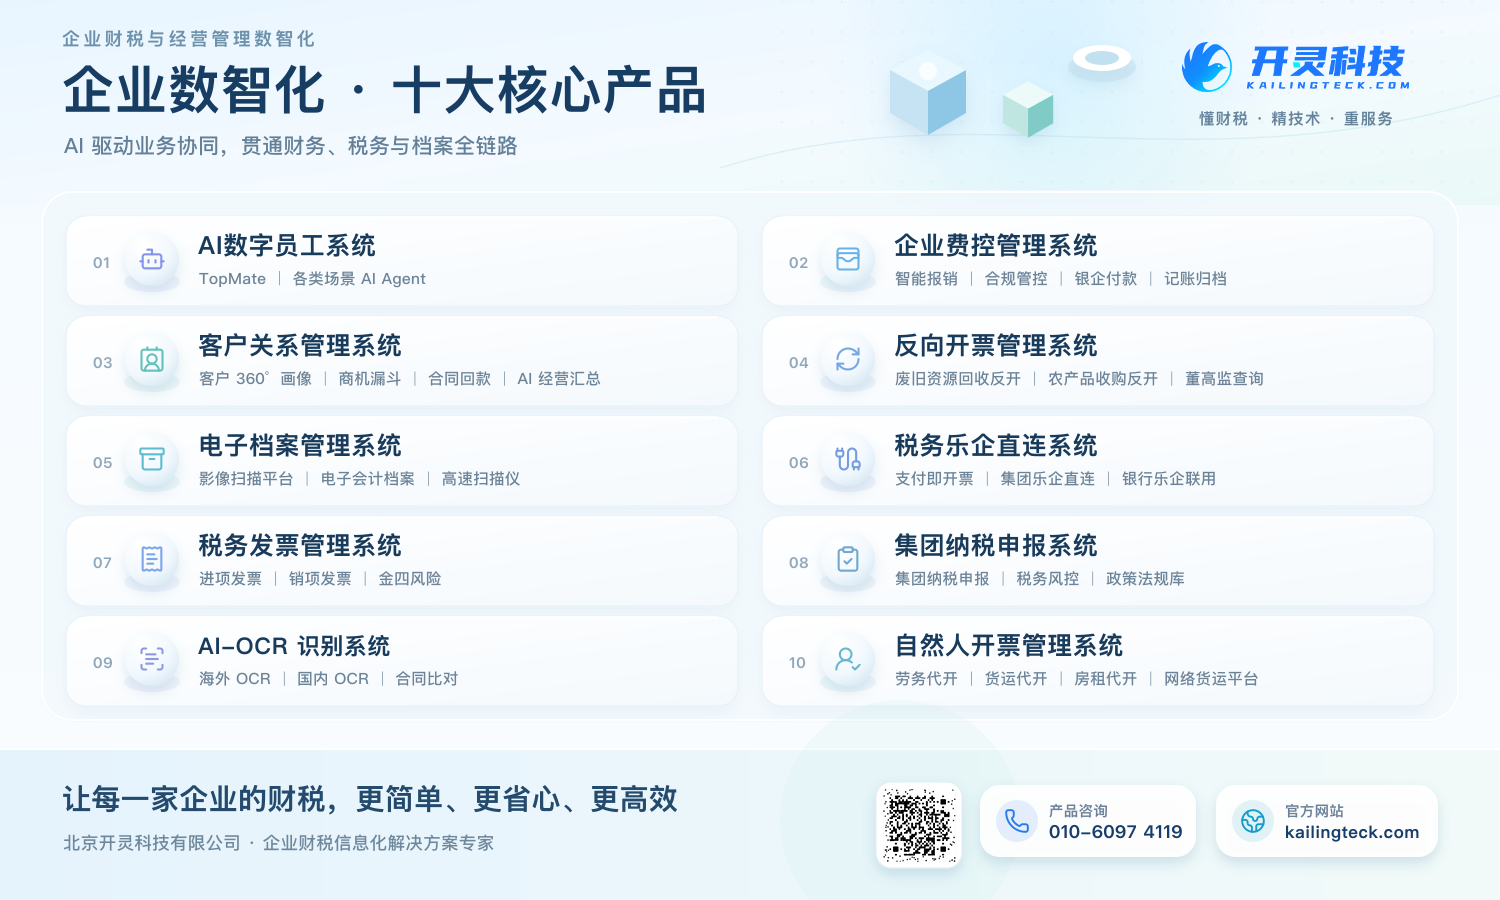
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京