个税申报总出错?工资表与申报表对不上的破解法
个税申报总出错?工资表与申报表对不上的破解法
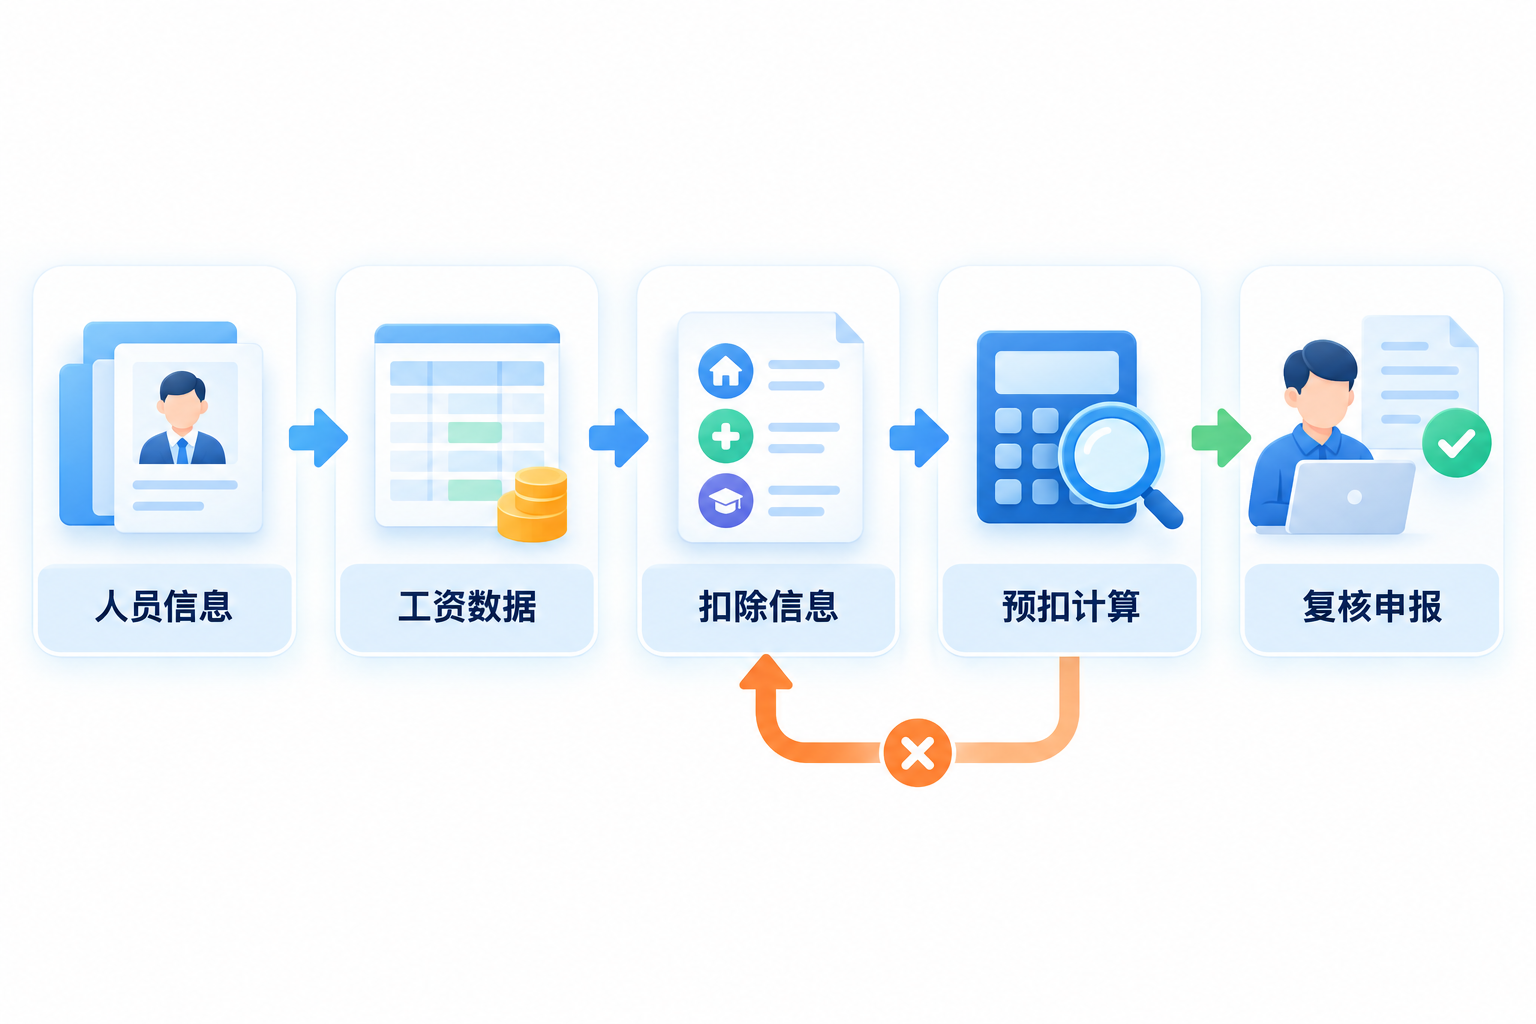
每月征期一到,财务最怕的不是增值税,而是个税:新入职没采集、离职没停报、专项附加扣除漏更新,工资表和申报表怎么都对不上,报错了还得跑更正申报。其实个税申报的操作本身并不复杂,难的是数据从哪来、怎么保证不出错。把人员、工资薪金和扣除信息理顺后,系统可以在企业授权、接口支持和规则配置范围内辅助取数、计算、校验和生成申报底稿;最终仍应由扣缴义务人复核,并通过当前获准渠道完成申报。
“个税申报的难点不在点几下按钮,而在工资表、人员信息、扣除项三张表对不齐——报得越快,错得越多。” |
▍一、人员信息采集,为什么总在征期才想起?
工资薪金扣缴申报的起点是准确的人员信息。新入职、离职或证件信息发生变化时,应按实际情况及时维护;已申报人员离职后,通常在自然人电子税务局扣缴端将人员状态改为“非正常”,具体操作以当前系统指引为准。银行卡变化本身不是人员扣缴申报的法定核心字段。系统可在企业授权范围内辅助归集人员资料和提示差异,但申报前仍需依据真实任职受雇和发薪情况复核。
▍二、专项附加扣除,怎么保证不漏不重?
根据《中华人民共和国个人所得税法》,居民个人向扣缴义务人提供专项附加扣除信息的,扣缴义务人按月预扣预缴时应按规定扣除。员工可以通过个人所得税APP、自然人电子税务局网页端或扣除信息表提供信息;选择由扣缴义务人办理预扣预缴扣除时,扣缴义务人应在扣缴端及时下载更新,并对接收到的信息履行保密义务。系统可辅助比对人员、年度和扣除状态,但不能代替员工如实填报或扣缴义务人依法办理。
▍三、工资表与申报表,靠什么自动对齐?
工资表与扣缴申报数据可能因应发、实发、扣除和计税口径不同而出现差异。年终奖、补发工资、免税收入等事项应依据实际支付时间、所得性质和现行政策判断,不能仅按工资表备注自动归类。系统可按已配置规则生成申报底稿和差异清单;计算结果、适用政策和人员状态仍需扣缴义务人复核,并通过当前获准渠道申报和获取反馈。
▍四、申报完就结束了吗?风险扫描不能省
个税申报提交成功不等于无需复核。可在申报前检查人员状态、工资薪金、扣除信息、重复记录和数据波动;个人从多处取得工资薪金本身并不当然构成违规,应结合真实任职受雇和所得情况处理。系统可按已配置规则提供数据检查、风险提示和留痕,但不能把提示直接等同于税务机关认定,也不能替代扣缴义务人的申报责任。
关键词:个税申报、个人所得税扣缴申报、工资薪金预扣预缴、人员信息采集、专项附加扣除、申报复核、税务风险提示、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京