010-6097 4119デモを予約


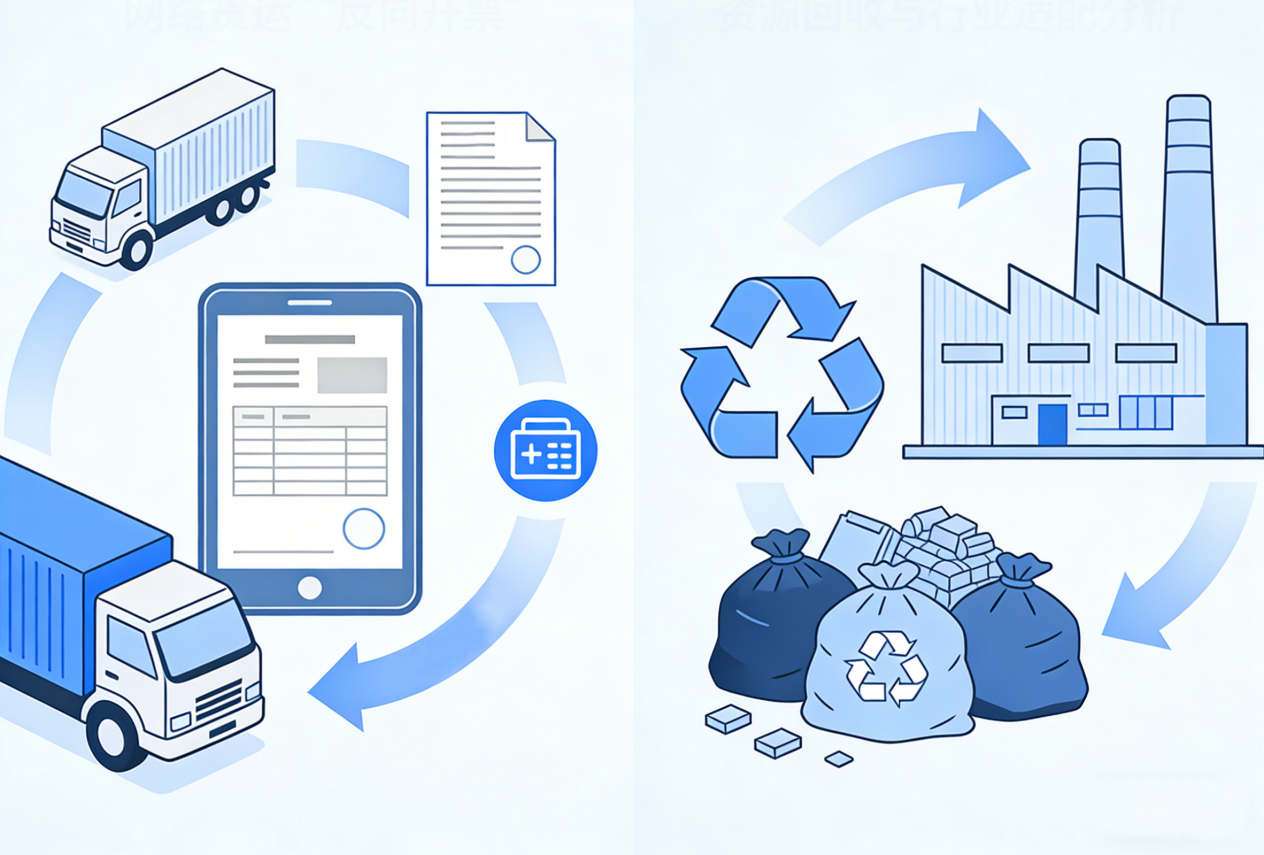
ネットワーク貨物輸送「リバースインボイス発行」と資源回収業界の実践比較:政策の参考と業界適合性分析公開日時:2025-12-30 17:35 わが国の税務徴収管理体系が「データによる税務統治」へと転換する中、新業態・細分領域に対する税務政策が不断に最適化されている。「リバースインボイス発行」は、上流主体の分散、インボイス発行難の問題を解決する革新的な措置として、資源回収業界でいち早く実践に導入され、徐々にネットワーク貨物輸送業界でも広く議論されるようになっている。ネットワーク貨物輸送と資源回収業界はいずれも、基層の取引対象が零細で、小規模納税者の比率が高く、仕入税額控除のチェーンが断絶しているという共通の課題を抱えているが、業界特性、政策の整備状況、デジタル基盤の違いにより、「リバースインボイス発行」の実践経路と実施効果は著しく異なっている。本稿では、両業界の「リバースインボイス発行」の政策枠組みと実践状況を比較し、参考となる政策経験を抽出し、業界適合性の差異を分析するとともに、Kailing Technologyのリバースインボイス発行ソリューションの実践成果を踏まえ、両業界のコンプライアントな発展に参考を提供する。
一、政策の溯源:二大業界の「リバースインボイス発行」の政策枠組みと核心的ロジック「リバースインボイス発行」の核心的ロジックは、従来の「販売者が発行し、購入者が受領する」という通常モデルを突破し、購入者が条件を満たす上流の零細販売者にインボイスを発行することで、仕入税額控除のチェーンを打通し、業界の税務徴収管理を規範化することです。両業界の政策策定はいずれも上流のインボイス発行難題の解決という核心的訴求に基づいていますが、政策の位置づけ、実施範囲、支援措置には明らかな差異があります。 (一)資源回収業界:政策が明確に着地、関連体系が整備 資源回収業界の「リバースインボイス発行」政策は国家税務総局2024年第5号公告を核心とし、政策実施の範囲、条件、操作プロセスを明確にし、「リバースインボイス発行+VAT優遇」の完全な配套体系を形成しました。公告の要求によれば、2024年4月29日以降、条件を満たす資源回収企業は自然人廃棄製品売却者に「廃棄製品買取」の文字を标注したインボイスをリバース発行でき、売却者は連続12ヶ月のリバースインボイス発行累計売上高が500万元を超えない自然人である必要があります。政策は同時に資源回収企業の資質要件を明確にし、危険廃棄物経営許可証、廃棄自動車回収解体資質または再生資源回収備案などの核心条件を含み、源からインボイス発行主体資格を規範化します。 さらに重要なのは、資源回収業界の「リバースインボイス発行」と『財政部 税務総局 資源総合利用VAT政策の整備に関する公告』(2021年第40号文)が政策の相乗効果を形成することです:回収企業は簡易課税方法で3%徴収率による課税を選択でき、利廃企業はリバース発行されたインボイスによりVAT即徴即退政策を享受できます。例:廃プラスチック還付70%、廃鋼還付30%など。この「リバースインボイス発行+税優遇」の組合せモデルは、企業税負担を有効に均衡させ、業界を長く悩ませてきた仕入控除と税前控除証憑の欠如問題を解決しました。 (二)ネットワーク貨物輸送業界:政策模索段階で、関連支援が欠如 ネットワーク貨物輸送業界の「リバースインボイス発行」は、まだ全国統一の専門政策が出台されておらず、現在も理論的検討と局部的な模索の段階にある。業界の中核的課題は資源リサイクル業界と高度に類似している:個人貨物ドライバーが主要な運送主体であり、多くが工商登録を完了しておらず、VAT専用インボイスを規範的に発行できず、ネットワーク貨物輸送企業の仕入控除が不足し、「売上税率9%、仕入控除0」という税負担の逆転現象が生じている。第20期三中全会は「新業態に適応した税制の研究」を提唱し、ネットワーク貨物輸送業界の「リバースインボイス発行」の政策模索に方向性を提供している。 既存の実践から見ると、ネットワーク貨物輸送業界の「リバースインボイス発行」の探索は控除メカニズムの設計に焦点を当てており、農産物買収業界の「3%徴収・9%控除」モデルを参考に、トラック運転手の運賃収入を基数とし、3%の徴収率で課税し、9%の控除率で控除する方案を提案している。事例試算によると、このモデルはネットワーク貨物輸送企業の納付税額を税負担逆ざや状態から合理的な範囲に引き下げ、税務チェーンを効果的に修復できる。しかし現在、資源リサイクル業界の40号文のような配套優遇政策が欠如しており、政策施行の核心的障害はまだ突破されていない。 二、実践比較:業界特性が決める導入差異と中核的課題両業界の取引モデル、デジタル化基盤、監督環境の差異により、「リバースインボイス発行」は実践において異なる実施効果と核心的課題を示しています。資源回収業界は政策の整備が進んでいるものの、デジタル化の脆弱さという問題に制約されコンプライアンスリスクに直面しています。ネットワーク貨物輸送業界は天然のデジタル遺伝子により「データによる税務治理」の基礎を備えていますが、政策の欠如に制約され推進が困難です。 (一)取引主体とモデル:分散性の共性下における差異特徴 両業界の上流取引主体はいずれも高度に分散しています。資源回収業界では90%以上の業務が個人零細業者によって行われ、未登録の個人事業者も含まれます。ネットワーク貨物輸送業界の運送主体は千万人級の個人トラックドライバーで、多くは自己採算の個人事業者です。しかし両者の取引モデルには本質的な差異があります。資源回収業界は取引チェーンが長く、現金取引が頻繁で、一部の取引は非標準的です。例えば廃旧物資の品目や品質の差異が大きく、統一的な核算が困難です。ネットワーク貨物輸送業界は標準化の特徴を備え、運賃コストと燃料、路橋、保険などのコスト比率が比較的固定されており、市場化競争により業界利益率が一致する傾向にあり、税負担の試算と控除メカニズムの設計に基礎を提供しています。 (二)デジタル基盤:脆弱から成熟への鮮明な対比 デジタル化水準は「リバースインボイス発行」のコンプライアンスコストと監督効果に影響を与える鍵となる要素です。資源回収業界はデジタル化基盤が脆弱で、多くの企業が手作業の台帳で取引情報を記録し、データは改ざんされやすく追跡が困難で、虚偽インボイス発行の余地を提供しています。リバースインボイス発行の実施後、企業が関連会社の従業員を個人売り手に偽装し、調達コストを虚増して税還付を騙し取る事例が既に発生しており、税務機関はビッグデータ照合と実地調査により監督を強化する必要があり、コンプライアンスコストは高くなっています。 ネットワーク貨物輸送業界は天然のデジタル遺伝子を備えている。『ネットワークプラットフォーム道路貨物輸送経営管理暫定弁法』の要件によれば、プラットフォームは運送状、軌跡、支払いなどの情報を全行程記録し、完全な電子データチェーンを形成する必要がある。2024年までに、全国で3200社を超えるネットワーク貨物輸送企業が累計8000万件を超える運送状をアップロードし、さらに安徽、天津などの地域の省級モニタリングプラットフォームの構築により、交通と税務データの相互共有が実現し、「リバースインボイス発行」の監督に強固な支えを提供している。2025年の国務院「810号令」はさらにプラットフォームの税務関連情報報告責任を明確にし、業界監督をインテリジェント化・精緻化へとアップグレードさせている。 (三)核心的課題:政策の整備とコンプライアンス監督の双方向の駆け引き 資源回収業界の核心的課題はコンプライアンス監督にあります。政策はリバースインボイス発行の操作プロセスを明確にしましたが、業界のデジタル化が薄弱なため取引の真実性を検証しにくく、一部企業が政策の隙間を利用して虚偽インボイスを発行し、税基を侵食し政策の実施効果にも影響を与えています。さらに、資源回収企業は売却者のために税費用申告を代理する必要があり、0.5%の事業所得個人所得税前払いとVAT及び附加税費用申告を含み、プロセスが煩雑で漏れが生じやすく、コンプライアンス難度をさらに高めています。 ネットワーク貨物輸送業界の中核的課題は政策の整備不足である。資源リサイクル業界のリバースインボイス発行モデルを単純に踏襲すると、ネットワーク貨物輸送企業は個人ドライバーの代わりに3%のVATを納付する必要があり、自身も6%のVATを納付する必要があり、実際の税負担は根本的に改善されない。したがって、業界は40号文に類似した優遇政策を出台し、控除メカニズムと税減免方案を明確にしてこそ、リバースインボイス発行の政策価値を真に発揮できる。 三、政策の参考と業界への適応:資源回収の経験がネットワーク貨物輸送の実践を後押し2つの業界の実践比較から分かるように、資源回収業界のリバースインボイス発行の成熟した政策枠組みと実践経験は、ネットワーク貨物輸送業界の税務課題を解決するための重要な参考モデルを提供します。リバースインボイス発行の効果的な実現の核心は、政策の整備と業界特性の精緻なマッチングにあり、したがってネットワーク貨物輸送業界の特性に立脚し、資源回収業界の経験を的を絞って吸収し、その発展に適合する実践的経路を構築する必要があります。 (一)資源回収シナリオの中核となる参考可能な経験 資源回収業界の「リバースインボイス発行+関連優遇」の政策組合せモデルは、その成功裏の実施の鍵であり、この核心経験はネットワーク貨物輸送業界に直接活用できます。具体的には、第一に「主体資質+取引境界」の二重規範経験で、資源回収業界はリバースインボイス発行企業の資質基準と自然人売却者の売上高制限を明確にし、税務監督の範囲を明確に画定し、虚偽インボイス発行リスクを回避できます。第二に「リバースインボイス発行+税収優遇」の税負担バランス経験で、リバースインボイス発行とVAT即徴即退などの優遇政策を連動させ、仕入税額控除問題を解決しつつ業界全体の税負担の合理性を保障し、この組合せロジックはネットワーク貨物輸送業界の税負担逆転難題を破解できます。第三に「全プロセス政策閉ループ」経験で、インボイス発行操作規範から税費用申告プロセス、さらには後続監督メカニズムまで、資源回収業界は完全な政策指針を形成し、ネットワーク貨物輸送業界の政策設計にプロセス化参考を提供しました。 また、資源回収業界が個人取引のコンプライアンス性に対応する実践的アプローチも参考価値があります。上流主体が分散しているという共通課題に対し、資源回収業界は企業が個人に代わって税務申告を代行する責任とプロセスを明確にし、「企業代行申告+税務監督」モデルにより、個人の納税手続きのハードルを下げると同時に、税収徴管の有効性を保障しました。このアプローチは、ネットワーク貨物輸送業界の個人ドライバーの納税困難、インボイス発行意欲の低さという問題を解決できます。 (二)ネットワーク貨物輸送業界の適合性最適化の道筋 資源回収の経験を参考にするには、ネットワーク貨物輸送業界の特性に立脚して適応させ、単純な模倣を避ける必要があります。政策設計の面では、そのサービス属性に適合する「リバースインボイス発行+付随優遇」体系を構築する必要があります。一方で、「徴3抵9」の控除ロジックを参考にし、トラック運転手の運営コストに既に7.3%の増値税が含まれている業界の実情を踏まえ、個人運転手は3%の徴収率で課税、ネットワーク貨物輸送企業は9%の控除率で控除する方案を明確にし、同時に税負担差額をトラック運転手の養老保険補助に転換することを模索し、企業の負担軽減と新就業形態労働者の保障を両立させます。他方で、2025年5号公告のエネルギー・通行費控除に関する政策要件と連携し、リバースインボイス発行と油(ガス)票・通行費インボイスの控除を政策の合力とし、業界の控除不足問題を解決します。 実施・定着の面では、ネットワーク貨物輸送業界の成熟したデジタル基盤に依拠して精緻な適合を実現する必要がある。資源回収業界はデジタル化が弱いため取引の真実性検証という難題に直面するが、ネットワーク貨物輸送プラットフォームは運送状、軌跡、支払いなどのデータを全過程で記録しており、2024年時点で全国3200社超のネットワーク貨物輸送企業が累計8000万件超の運送状をアップロードしており、さらに2025年の国務院「810号令」が税務関連情報の報告責任を一層強化した。この優位性を十分に活用し、リバースインボイス発行とプラットフォームのデジタル監督管理を深く融合させ、ブロックチェーン、AI技術を通じて運送状、軌跡、支払いデータとインボイス情報のリアルタイム検証を実現し、取引の真実性を確保する。同時に、交通部門と税務部門のデータ共有メカニズムを活用し、「資格審査-取引監視-事後検査」の全チェーン監督管理体系を構築し、ネットワーク貨物輸送の広域・流動性の高いサービス特性に適合させ、リバースインボイス発行の規範的な実施を保障する。 四、ソリューションが可能にする:Kailing Technologyが業界のコンプライアンスと効率的な発展を支援資源回収業界のデジタルトランスフォーメーションニーズでも、ネットワーク貨物輸送業界の政策施行準備でも、専門的なリバースインボイス発行ソリューションは企業のコンプライアンスコストを大幅に削減し、運営効率を向上させます。Kailing Technologyは深い業界蓄積と技術的優位性により構築したリバースインボイス発行全行程ソリューションは、すでに複数の大規模再生資源企業で導入検証済みであり、その核心的優位性は2大業界の実践ニーズに正確に合致します。 (一)全プロセス統合でデータサイロを打破 Kailing Technology ソリューションは、業務フロントエンドから税務バックエンドまでの全ライフサイクル統合を実現し、地磅システム、注文システム、資金プラットフォームと税務システムのシームレスな接続をサポートし、データをリアルタイムで同期し、手入力の誤りと遅延を回避します。資源回収企業にとって、システムは廃棄物の品目、重量と税目コードを自動的に関連付け、正確なインボイス発行を実現します。ネット貨物運送企業にとって、運送伝票の軌跡と支払データと接続し、リバースインボイス発行の取引真実性にデータサポートを提供します。 (二)スマート税額計算・申告で、人件費を削減 システムには自動化税額計算エンジンが内蔵されており、政策要件に基づいて自然人販売者の増値税(3%または1%の徴収率をサポート)と0.5%の事業所得個人所得税予納額をリアルタイムで計算し、ワンクリックで「代行税務費用報告表」を生成し、財務担当者の作業負荷を大幅に軽減します。資源回収企業の税務費用代行ニーズに対しては、システムが申告データの集約と送信を自動完了し、申告プロセスのコンプライアンスと効率性を確保します。 (三)全チェーンの証拠チェーン管理で、税務調査にも安心対応 「データによる税務統治」の監督要求に基づき、Kailing Technologyのソリューションは各取引の重要な証拠を自動収集・アーカイブします。これには買付契約、計量票、支払証憑、輸送記録などが含まれ、完全で追跡可能なデータチェーンを形成します。この機能は、資源回収業界における取引真実性の検証難という問題を的確に解決し、同時にネットワーク貨物輸送業界の将来のリバースインボイス発行の監督にもコンプライアンス保障を提供し、企業が税務調査を容易に通過できるよう支援します。 (四)柔軟な適合で、業界の差異化ニーズを支援 本ソリューションは、一般課税と簡易課税の2つの方式に柔軟に対応し、増値税専用インボイスと普通インボイスの発行をサポートし、資源回収企業のさまざまな業務シーンのニーズを満たします。ネットワーク貨物輸送業界については、「徴3抵9」などの控除メカニズムの適応余地を確保し、政策の施行後に迅速にシステムアップグレードを完了できます。同時に、プライベートクラウド導入と楽企ダイレクト接続インターフェースのアップグレードをサポートし、企業のデータセキュリティを確保しながら、将来の税務デジタル化ニーズに先見的に備えます。 「リバースインボイス発行」は税収政策が新業態に適応する重要な探索として、資源回収業界での実践がネットワーク貨物運送業界に貴重な政策の参考を提供し、ネットワーク貨物運送業界のデジタル化経験が資源回収業界のコンプライアンス発展に方向性を示した。両業界の核心的ニーズは「政策コンプライアンス+効率向上」のウィンウィンを実現することにあり、この目標は専門的なデジタルソリューションの支えなしには達成できない。 Kailing Technologyのリバースインボイス発行ソリューションは、政策を指針とし、技術を核心とし、サービスを保障として、2大業界のコンプライアンス課題を的確に解決しました。資源回収企業のデジタルトランスフォーメーションとコンプライアンス経営を支援するだけでなく、ネットワーク貨物輸送企業が今後の政策施行に対応するための堅実な技術的備えも提供します。税制と新業態の継続的な適合が進む中、専門ソリューションの力により、両業界は税務チェーンの断絶という発展のボトルネックを徐々に突破し、規範化・高品質発展の新段階へと邁進すると信じています。 Kailing Technologyのリバースインボイス発行ソリューションは、数智の力で政策と業界をつなぎ、企業のコンプライアンス高度化と高効率成長を护航します:https://www.kailingteck.com/ 。 Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、イメージOCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務のソリューションにより、各領域のデジタル化プロセスを全方位的に推進します。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
#リバースインボイス発行ソリューション #リバースインボイス発行システム #資源回収企業リバースインボイス発行ソリューション #農産物買付リバースインボイス発行ソリューション #貨物運送業界リバースインボイス発行 #業務・財務・税務デジタル化 |