010-6097 4119デモを予約


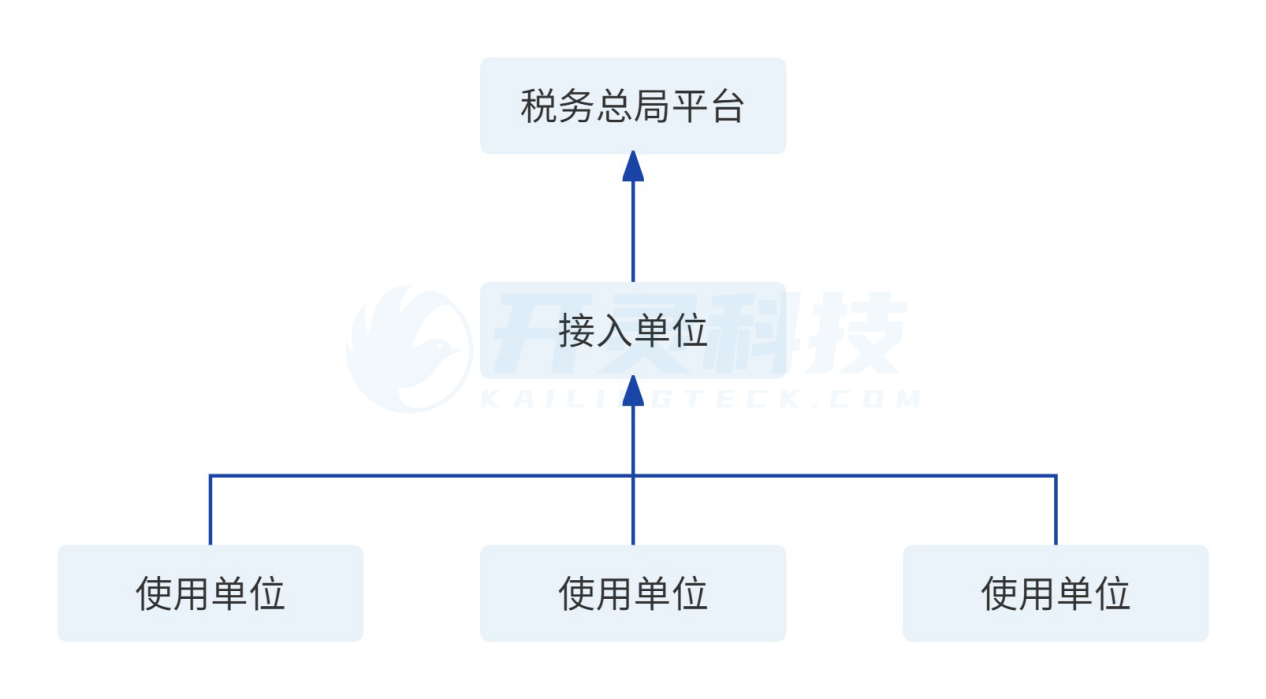
楽企インターフェースの業務モデルを全面解説公開日:2024-03-04 13:39 全面デジタル化電子インボイス(略称「数電票」)はすでに全面カバーを実現しており、『楽企自用ダイレクト接続サービスの規範指引』の公布により、納税者は中国・金税第4期体系下でインボイス応用に関するより多くの技術的詳細を把握できるようになった。本日は楽企インターフェースの業務モデルについて詳しく説明する。 01 楽企インターフェースの定義 楽企(Natural System)とは、国家税務総局が条件を満たす企業に対し、税務システムと企業の自社情報システムを直結する方式で、ルールがオープンで標準が統一された数電票などの税務関連サービス(以下「楽企サービス」)を提供するプラットフォームです 「スマート税務」の革新的モデルは、コンプライアンス企業に業務ルールを開放し、楽企データを構築する手段として、楽企データ直連の実践と探索モデルを確立し、楽企データ体系を構築する。企業の取引・財務などの自社業務システムと税務局側情報システムを接続し、政企データの相互接続を段階的に実現し、デジタルサービス能力を開放し、税務機関と企業の間の公共領域において「数電」インボイスを核心とするデータ相互接続チャネル、税務デジタルアカウント中台応用、企業間相互接続ネットワークなどのデータ流通・共有インフラを構築し、企業の全体的なコンプライアンスコストを低減し、税収徴管効率を向上させ、業界の税企融合を強化し、多元共治の税収ガバナンス格局を形成する。 楽企は一種のサービス理念、サービスモデルであり、現在は数電票のインボイス発行シーンにのみ適用されている。次のステップでは、「金四」試行作業の段取りに従い、業務応用シーンを段階的に拡大していく。 02 税企ダイレクト接続·接続単位と利用単位を確定 接続単位 楽企プラットフォームへの接続を申請し、税務機関の審査を通過した納税者を指します。例えばグループ本部。 使用単位 被接続単位が楽企プラットフォームへの接続を招待し、税務機関の審査を通過した納税者を指し、使用単位は接続単位の楽企能力のみを使用し、税務機関と直接接続しません。例えばグループ傘下単位。
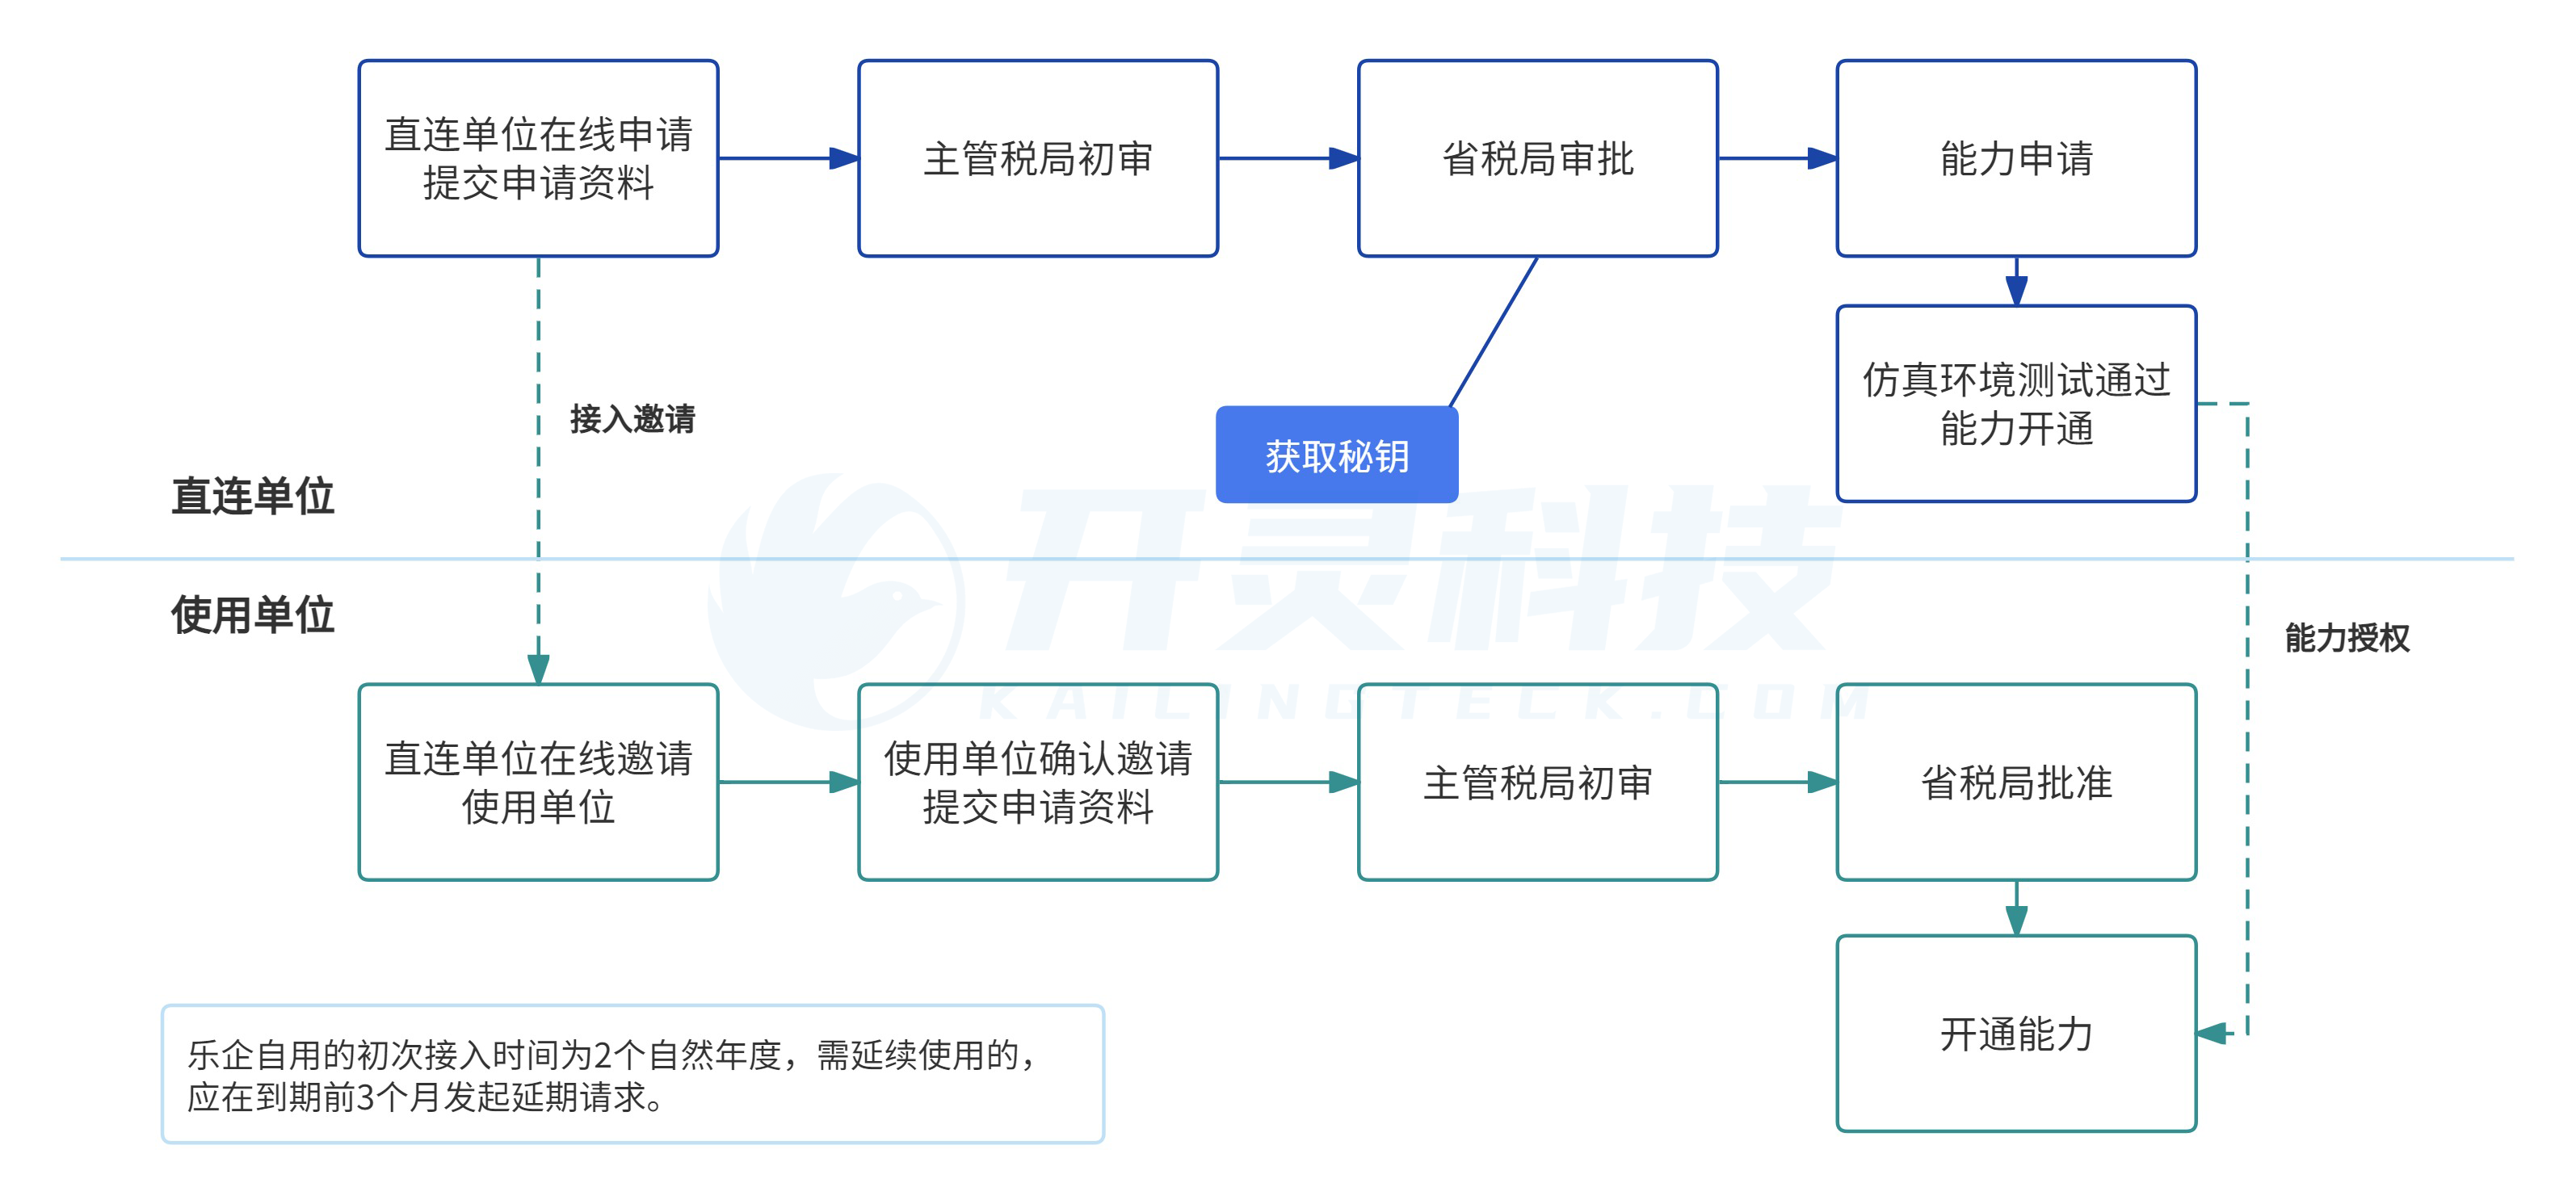
03 楽企インターフェース·申請フロー 備えるべき基本条件 1.デジタル化電子インボイス(以下「数電票」)発行試行納税者の範囲に既に組み入れられている。 2.納税信用等級がA、B級; 3.本企業及び同時にその使用単位となることを申請する企業の前年度営業収入合計が5000万元以上であること; 4.本企業及び同時にその使用単位となることを申請する企業は、接続申請月の前12ヶ月の累計インボイス発行量及び受領量の合計が5万枚以上であること; 5.過去3年以内に税務機関が認定した重大な税務違法行為がないこと; 6.税務機関の要求に従い、法に基づき関連する税務データを提供できる。これには使用単位の身元情報、報酬受取口座情報、経営収入状況などが含まれるがこれらに限らず、特別に提供が必要な貨物流・資金流・キャッシュフローなどのその他の税務データも含む。
04 楽企インターフェース·能力サブスクリプション 能力センターモジュールは、納税者が楽企プラットフォームで能力を管理するモジュールで、楽企に接続した納税者に能力のサブスクリプション、能力の授権に関する機能を提供します。能力センターモジュールは納税者にマイ能力、能力申請管理、授権マイ能力、能力受理管理、マイ授権の5つの機能モジュールを提供します。 -能力サブスクリプション申請 本機能では、納税者は能力をクリックして能力詳細を確認でき、未申請の能力を申請でき、また納税者の一括選択による一括能力申請にも対応しています。
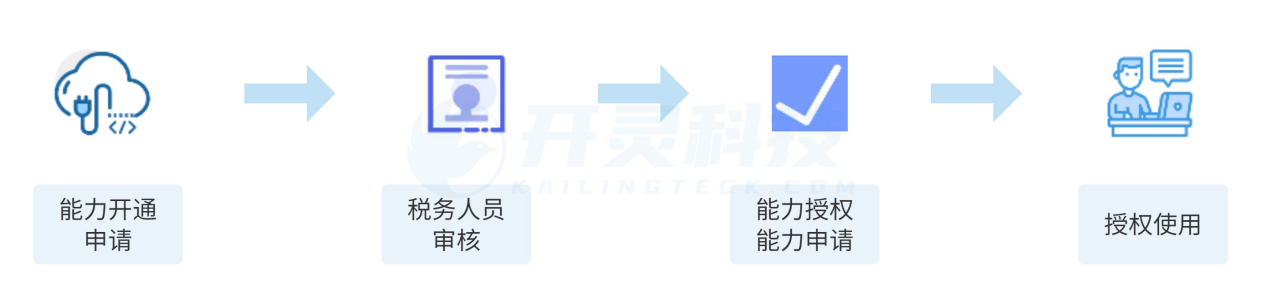
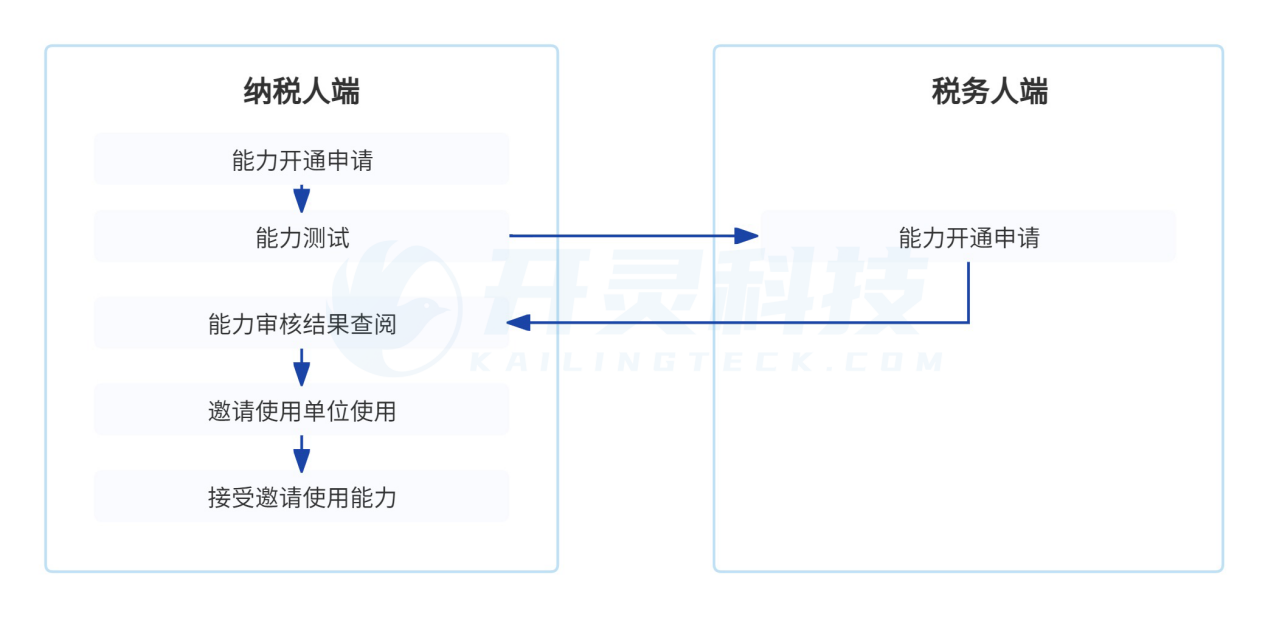
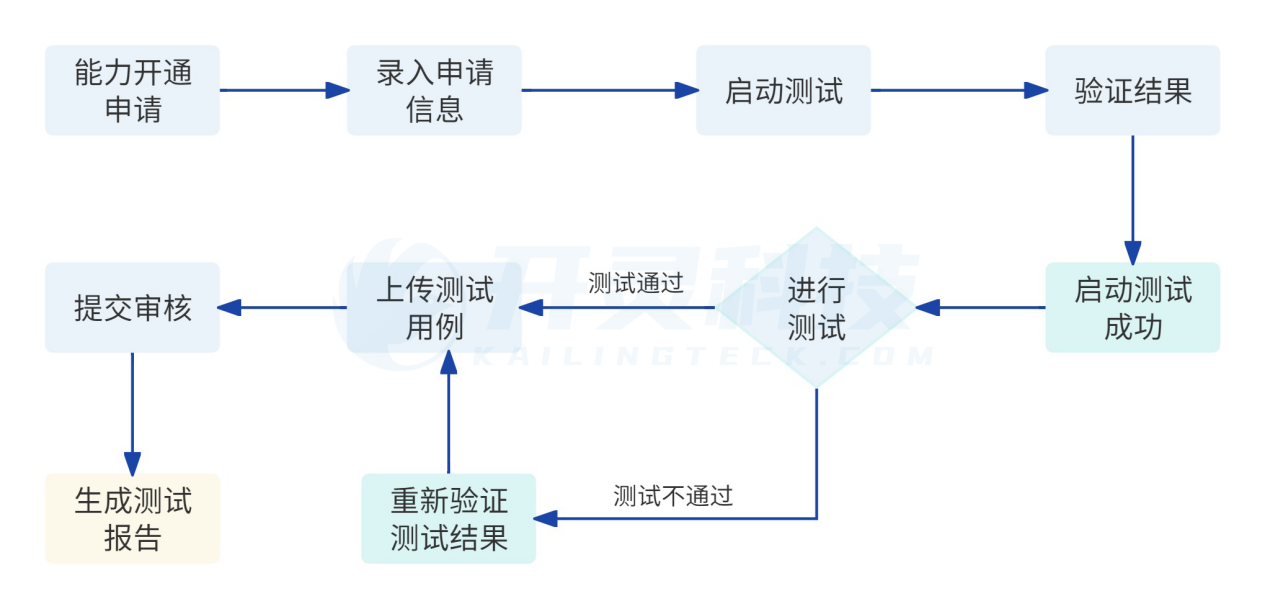
-能力センターモジュール 能力センターモジュールは、納税者が楽企プラットフォームで能力を管理するモジュールで、楽企に接続した納税者に能力のサブスクリプション、能力授権に関する機能を提供します。能力センターモジュールは納税者にマイ能力、能力申請管理、授権マイ能力、能力受理管理、マイ授権の5つの機能モジュールを提供します。 -申請と認可使用能力 1、既に楽企への接続を申請し許可された接続単位は、必要な能力を購読して能力開通申請を行う。 2、接続単位がサブスクリプション申請の能力について模擬テストを行い、テスト成功後に審査を提出する。 3、税務機関が接続単位の能力開通申請を審査する。 4、照会機能の接続審査が承認された後、利用単位を招待して該当機能を利用させることができます。 5、使用単位が能力使用招待を受諾すると、対応する能力を使用できます。
05 楽企サービス·提供するインターフェース
06 楽企·シミュレーションテストシステム 接続事業者のテスト接続のハードルを下げるため、楽企は独立したシミュレーションテストシステムを提供する。シミュレーションシステムは本番環境と完全に独立しており、ストレージ層も含む。接続事業者がシミュレーションシステムで行うすべての業務(インボイス発行、インボイス使用など)のシミュレーション環境下でテストしたデータについて、シミュレーションシステムのAPIプロトコルは正式APIと完全に同一であり、開発者は正式APIの呼び出しURLにsandboxパスを1層追加するだけでシミュレーションテストシステムに接続できる。
07 楽企·企業にもたらす機会 企業が楽企ダイレクト接続を導入すれば、デジタルインボイスを通じて重要業務、財務、税務情報のデータ駆動型デリバリーを実現し、インボイス発行、管理、受領、保存、使用の全プロセスを貫きます。楽企を通じて、企業は全面的な総対総の税企ダイレクト接続を実現し、グループのインボイス納税のデジタル管理と協働活用を実現できます。今後、国家税務総局が楽企プラットフォーム上でダイレクト接続申告とリスク警告能力を不断に開放するにつれ、グループ税務のデジタル化変革を全面的に推進するでしょう。 ·楽企は電子手形の全プロセスのオンライン化と自動化を実現し、出票、裏書、割引、決済等の环节を含み、企業の取引効率と効果を大幅に向上させます。 ·楽企はエンドツーエンド暗号化技術を採用し、ユーザーデータの安全を保障し、専門的な技術監視とリスク管理システムにより、取引プロセスの安全性と信頼性を保証します。 ·全面的な税務コンプライアンス管理に正確で規範的かつ統一されたデータ基盤を提供し、税務デジタル化管理と分析水準を向上させる。 ·会計アーカイブのペーパーレス保存を全面的に実現するための保障を提供し、財務アーカイブの管理・活用能力を真に高める。 ·楽企は異なる企業のニーズに応じて個別カスタマイズが可能で、企業の自主価格設定、柔軟なサプライチェーン管理、共有金融サービス等の業務革新を支援します。 08 楽企を適用·企業が直面する課題 国内環境の観点では、中国・金税第4期を出発点とする「データによる税務統治」という新たな税務徴収管理改革の理念が、大企業の税務管理の発展に新たな要求、新たな機会、新たな課題をもたらしている。 外部環境の影響のもと、大企業は税務管理において通常以下の四つの課題に直面します: 1.グループ全体の管理構造が複雑なため、本社の子会社・関連会社に対する管理能力とリスク制御能力が弱い。 2.業務・財務・税務プロセスが融合せず、税務プロセスの変革が業務の発展に遅れ、特に現在の外部環境の急速な変化と新政策が次々と登場する背景において、税務チームが企業の重要な業務意思決定にタイムリーに参加できず、または税務の観点から有益な提案を提供できない。 3.税務情報化能力が不足し、各シーンの情報と業務システムにデータサイロが存在し、税務管理水準の向上を制約しています。 4.関連資金、技術または人員サポートが欠如し、税務管理向上変革が困難など。 北京Kailing Technology有限公司——企業の業務・財務・税務デジタル化ソリューションサービスプロバイダー。 Kailing Technologyは企業のニーズに応じて、販売管理システム、購買管理システム、売上VATインボイス発行システム、仕入VATインボイス受領システム、画像管理システム、財務記帳システム、電子会計アーカイブ、全面デジタル化電子インボイス・楽企インターフェースなどの業務ソリューションを提供し、専門的かつ効率的に企業の業務・財務・税務デジタル管理の転換・アップグレードを支援します。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
|