010-6097 4119デモを予約


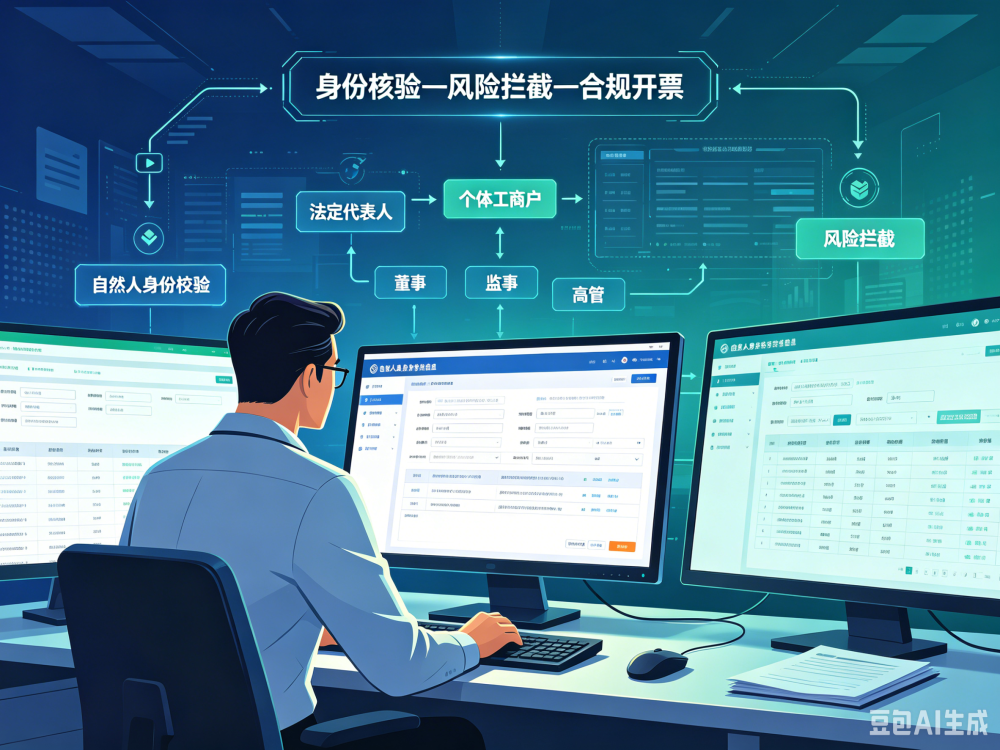
Kailing Technologyのリバースインボイス発行における個人身元(董事長、高管、監査役)照会インターフェースで、リバースインボイス発行の身元リスクを的確に排除投稿日時:2026-05-28 16:29 一、リバースインボイス発行の「資格の壁」、多くの企業がまだ気づいていない2024年に国家税務総局は「資源回収企業が自然人廃棄製品販売者に"リバースインボイス発行"を行う有关事项の公告」(2024年第5号)を公布し、正式に資源回収企業にコンプライアンスに基づくインボイス発行経路を開いた。政策施行後、ますます多くの企業がリバースインボイス発行システムの導入を開始し、長年業界を悩ませてきた"インボイスなし記帳"の課題を解決している。 しかし実際の執行において、一つの重要な細部が多くの企業に見過ごされています:身分証を持って商品を売りに来る人が全員、「自然人」としてリバースインボイス発行を受けられる資格があるわけではありません。 税務総局はリバースインボイス発行の適用対象に明確な制限を設けている——出售側は個人身份で廃棄製品回収に従事する自然人でなければならない。当該人物が工商登記システムで以下のいずれかの身份を有する場合、政策の適用範囲に属さない: 企業法定代表者 企業の董事、執行董事 企業監事 高级管理人員(総経理、副総経理、財務責任者など) 個人事業主の経営者 原因は非常に直接的である:これらの者はすでに経営主体の身分を有しており、企業との取引が経営行為や関連取引を構成する可能性があり、「自然人が偶発的に廃棄製品を販売する」範疇には属さない。
二、照会が不十分な場合の結果:「手続きを補う」だけでは済まないもし企業が取引対象の身分確認を行わず、条件に適合しない人員にリバースインボイスを発行した場合、結果は3つのレベルに分かれます: 第1層:インボイス無効。 税務機関が当該取引にリバースインボイス発行政策が適用されないと認定した場合、既に発行されたインボイスはコンプライアンス性を有さず、仕入税額控除および費用計上に使用できません。 第二の層:仕入税額転出+追徴税。 既に控除した仕入税額は全額転出しなければならず、既に計上した原価は課税所得に加算調整し、増値税と法人所得税を追納し、延滞金を加算します。 第3層:虚偽発行認定リスク。 金額が大きい場合や件数が多い場合、税務機関は企業が「条件に合致しないことを知りながらインボイスを発行した」と認定する可能性があり、虚偽インボイス発行の行政処罰果ては刑事訴追を引き起こすことがあります。 特に注意が必要なのは:中国・金税第4期の環境下では、税務機関はシステム間のデータ照合能力を備えています。インボイスシステムの発行対象者の身分証番号は、工商登記システムの法人・役員情報と自動的にクロス照合できます。つまり——企業が調査しなくても、税務局は調査できる。 違いはただ一点:企業が自ら調査すれば「合理的注意義務を果たした」ことになり、調査しなければ「管理怠慢」となります。 三、人手による核查はなぜ実行不可能なのか?一部の企業のやり方は、財務担当者に国家企業信用情報公示システムで取引相手の氏名を一つずつ検索させ、関連企業がないか確認するというものです。 この方式には四つの致命的な欠陥があります: 同名の問題。 "張偉""王芳""李強"——これらの高頻度の氏名は工商システムでは数百から数千件の記録に対応する可能性があり、人手ではどれが同一人物かを判断できない。 省をまたぐ問題。 一人がA省で法人、B省で監事、C省で個人事業主を務めることがある。人手による照会は通常1省のみで、見落とし率が極めて高い。 時効の問題。 工商情報は動的に変化します。今日調べて問題なくても、来週にはその人が某社の監事に登記される可能性があります。一方、税務調査が認定するのは「インボイス発行時点」の身分状態です。 効率の問題。 ある資源回収企業は毎日数十から百の個人事業主と対応しており、1人ずつ人手で照会するのはまったく現実的でない。専任者を配置しても、すべての取引をカバーできない。 四、Kailing Technologyのインターフェース方案:自動化、全カバレッジ、リアルタイム性Kailing Technologyの身分照会インターフェースの設計目標は明確です:身元検証を発票発行プロセスの中で自動実行される一環とし、企業は追加の人的投入が不要で、条件を満たさない取引相手は発票発行段階に入る前に遮断されます。 1.照会ディメンション取引相手の身分証番号に基づき、インターフェースは以下のすべての次元を自動照会:
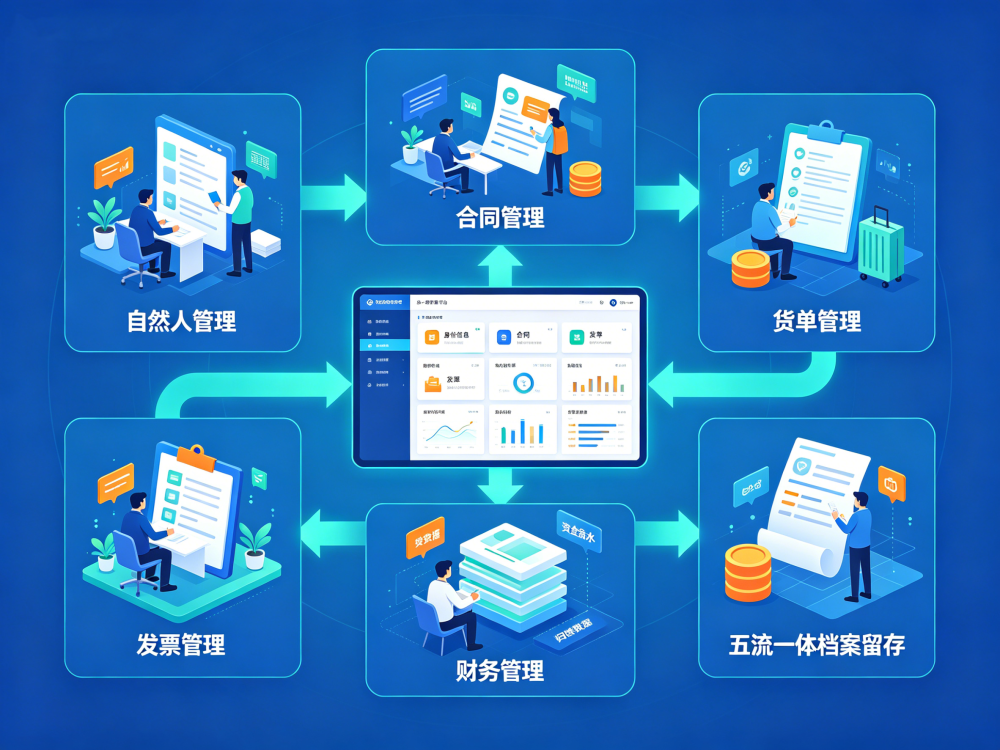
照会範囲は全国のすべての登録市場主体(企業、個人事業主、農民専業合作社などを含む)をカバーし、省を問わず、企業類型を問いません。 2.データソースインターフェースは国家市場監督管理総局の企業登記データソースに接続し、データ更新頻度は工商変更登記と同期している。照会結果が履歴スナップショットではなく最新状態を反映することを確保する。 3.検証時点Kailing Technologyシステムは2つの重要なタイミングで身分検証をトリガーします: ノード1:個人が初めてアーカイブを作成する時。 個人売り手が初めて企業と協力し、顔認証を完了するとシステムが即座に全量身分照会を実行します。不通過なら建档できず、源流から遮断します。 ノード2:インボイス発行を開始するたびに。 アーカイブ作成時に検証を通過しても、実際のインボイス発行前にシステムは毎回リアルタイムで二次検証を行います。工商情報はいつでも変動する可能性があるためです——先週までは一般自然人でも、今週にはある会社の監事に任命されたばかりかもしれません。 二段階ノード検証により確保:身分がいつ変化しても、発行時点で正確に捕捉できます。 4.結果処理検証結果は3種類に分かれる: 合格:いかなる経営主体の身分もなく、通常どおりインボイス発行フローに進む インターセプト明確な法人/取締役/監査役/役員/個人事業主の身分が存在する場合、システムはインボイス発行をブロックし、具体的な理由を返す(例:「当該人物はXX社の法定代表者、統一社会信用コードXXXXX」) マーク既に抹消した企業の履歴役割記録が存在する場合、システムは警告を表示するが強制ブロックはせず、企業が自ら判断する インターセプト記録は自動的にアーカイブされ、企業の「合理的な審査義務を果たした」コンプライアンス証拠として保存されます。 五、リバースインボイス発行の全プロセスとの連携身元検証は孤立した機能ではなく、Kailing Technologyリバースインボイス発行システムの他のコンプライアンス能力と協同して動作します: 500万年間限度額の検証:インボイス発行のたびに、その個人の当年度の既発行金額を自動累計する 電子税務局の登録状態事前チェック:自然人が電子税務局の実名登録を完了していることを確認 銀行カード実名一致性検証:受取口座とインボイス発行対象が同一人物であることを確保 五流アーカイブ:検証通過記録は契約、業務伝票、インボイス、銀行領収書とともに完全な証拠チェーンを形成 多重チェックの重ね合わせにより、完全なコンプライアンス保護網を構成。いずれかの环节が通過しなければ、取引はインボイス発行プロセスに進めません。
六、接続方式Kailing Technologyの身分照会インターフェースは2種類の接続方式をサポート: 方式一:Kailingのリバースインボイス発行/個人向けインボイス発行システムに統合。 企業がKailing Technologyの完全なソリューションを使用する場合、身分検証は内蔵機能として自動的に動作し、追加の接続は不要である。 方式二:独立したAPI呼び出し。 企業が既に自社構築の請求書発行システムを保有し、身分検証能力のみが必要な場合、Kailing Technologyの身分照会インターフェースを単独で呼び出せます。標準化APIを提供し、接続期間は通常3営業日以内に完了します。 一度の身元検証のシステムオーバーヘッドは無視できますが、それが回避するリスクは数十万、場合によっては百万の追徴税と罰金になり得ます。さらに重要なのは:税務調査が来た時、システムに保存された各検証記録は、企業の「自主的なコンプライアンス」の有力な証拠となることです。それは企業が「知らなかった」のではなく、「確認した、確かめた、それから発行した」ことを証明します。中国・金税第4期の「データによる税務統治」の大環境下で、このようなシステム化されたコンプライアンス能力は、「加点項目」から「必須項目」へと変わりつつあります。 本人確認インターフェースの技術文書やテスト接続のお申し込みをご希望の場合は、Kailing Technologyまでお問い合わせください:https://www.kailingteck.com/h-col-127.html 。 Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには: 販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。 もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
#リバースインボイス発行ソリューション #リバースインボイス発行システム #リバースインボイス発行個人身元検証 #資源回収企業リバースインボイス発行ソリューション #農産物買付リバースインボイス発行ソリューション #業務・財務・税務デジタル化 |