
全面デジタル化電子インボイスの全面施行後、経費精算は何を変更すべきか?Kailing Technologyが収集・検証・ロック記帳の3つの新動作を整理
全面デジタル化電子インボイスの全面施行後、企業が頻繁に尋ねる一言は:経費精算のこのプロセスは結局変更すべきか?答えは往々にして細部に隠れています——承認表はあの承認表のまま、署名はあの数段階の署名のまま、本当に変わったのはインボイス自体です:それは手で触れられ、糊で貼り付けられる紙ではなくなり、電子署名付きの構造化データの集合体となったのです。Kailing Technologyが企業の経費管理・経費精算を実装する際に発見したのは、プロセスが停滞する理由は通常どの段階が間違っているからではなく、インボイスの形態が変わり、動作がそれに追随して補われていないからです。この記事は1枚の全面デジタル化電子インボイスと共に全行程を辿ります:販売側が発行ボタンを押すところから、それが収集され、検証され、経費精算され、帳簿にロックされるまで、その間に増えた3つの動作を見てみましょう。
▍まずよく見る:全面デジタル化電子インボイスと紙票の違いはどこ三か所に現れるか
差異の第一は、紙の連票がないことだ。「票を受け取り、貼付台紙に貼り、財務に提出する」という動作の連鎖は、起点が直接消滅する。従業員の手元に届くのは、プッシュ通知、QRコード、あるいは同僚から転送されたファイルかもしれない。
差異の第二は、ソースファイルがあることだ。全面デジタル化電子インボイスは電子税務局側にPDF、OFD、XMLの三形態が存在し、うちXMLは構造化データであり、システムが直接読み取り検証できる。スクリーンショットや印刷物はその影にすぎず、検証できる署名もなく、取得できるフィールドもない。財政部の電子証憑会計データ標準の関連要求に従い、経費精算・記帳・アーカイブで保存すべきはまさにこの種のソースファイルである。
差異の第三は、税務側でステータスを確認できることだ。一枚の全面デジタル化電子インボイスは税務側で「身分」を持つ。受票者が用途を確認したか、すでに記帳したか、税引前控除で記帳するか控除なしで記帳するか、すべて記録される。これは紙票の時代には存在しなかった点であり、まさにプロセスに新たな動作を補う必要がある理由である——票のステータスはもはや企業内部の帳簿だけで決まるものではない。
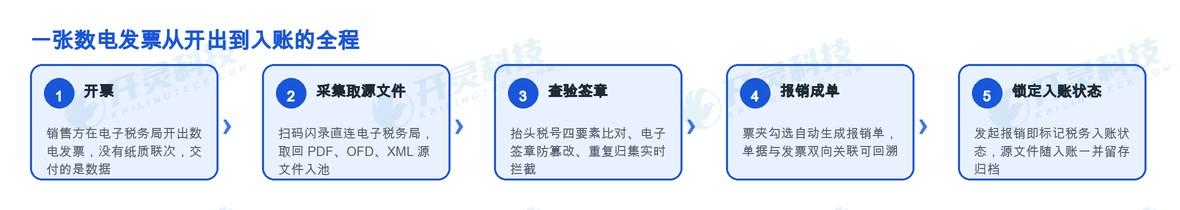
▍新アクション1・収集:取得するのは必ずソースファイル
インボイスが発行されると、最初の新しい動作が来る:収集。過去の収集は「紙を集める」ことであり、現在の収集は「ファイルを取り戻す」ことであり、この2つは難易度が同じレベルではない。
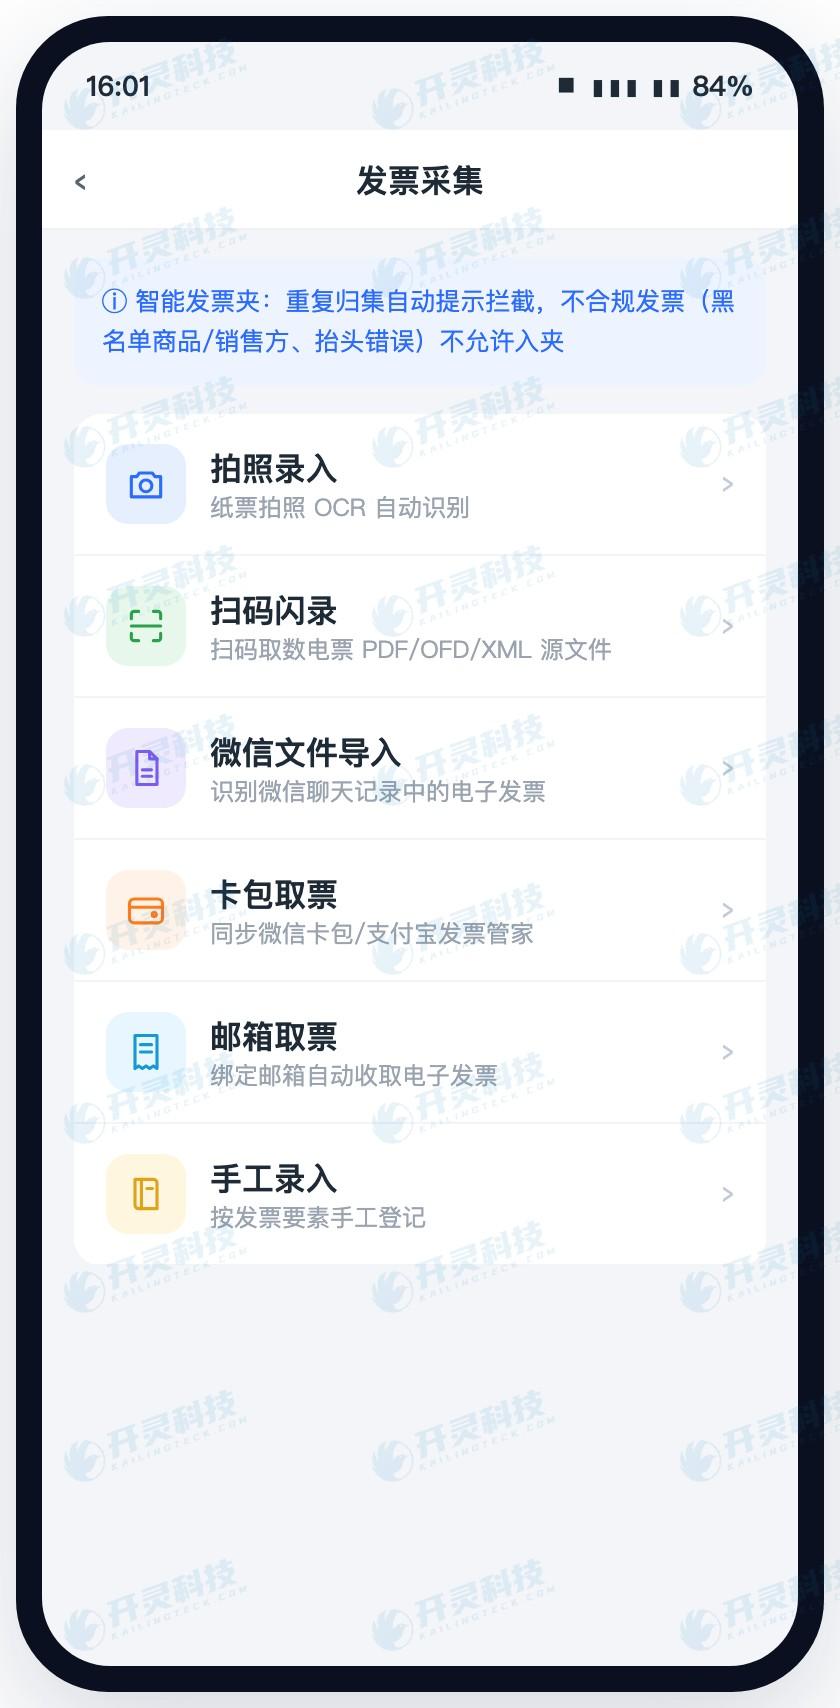
難しいのはチャネルが分散しすぎていることです。同じ従業員でも、出張航空券はメールボックスに、飲食費の領収書はカードパックに、会議費の領収書は取引先がチャットウィンドウで送ってきて、さらに数枚の地方定額領収書は写真を撮るしかありません。もし収集が写真撮影・アップロードのみに対応していると、以降のすべての工程で得られるのは画像だけになり、ソースファイルを取り戻せません。灵动報銷の考え方は入口を広げることです:コードをスキャンできるものはスキャンし、WeChatカードパックに眠っているものは直接同期し、他人がチャットウィンドウで送ってきたファイルは認識すれば受け取り、メールボックスにあるものはシステムが自ら取得し、全面デジタル化電子インボイスは一括取り込みに対応し、どうしても紙しか残らないものは写真を撮り、さらに手動補録の口も残しています。入口はそれぞれ別々に進み、末端ではすべて同じ個人インボイスプールに集約されます。
さらに重要なのは、スキャン即時登録です。従業員がスマートフォンで証票面のQRコードをスキャンすると、システムは電子税務局に直接接続してこのインボイスのPDF、OFD、XMLソースファイルを取得し、収集とファイル取得を一度に完了します。プールに入った瞬間、それはすでに「原本付きのインボイス」であり、監査時の資料請求でぼやけたスクリーンショットしかないことに気づくことはありません。同一インボイスが重複集約された場合、票夾がその場で通知し、重複追加を許可せず、重複精算の口をまず狭めます。
▍新アクション2・検証:真偽を調べるだけでなく、署名・捺印を照合する
次は検証です。紙インボイス時代の検証の核心的な問題は「このインボイスは本物か」でしたが、全面デジタル化電子インボイス時代の検証の核心的な問題は「このインボイスは改ざんされていないか、使用できるか、重複していないか」に変わりました。
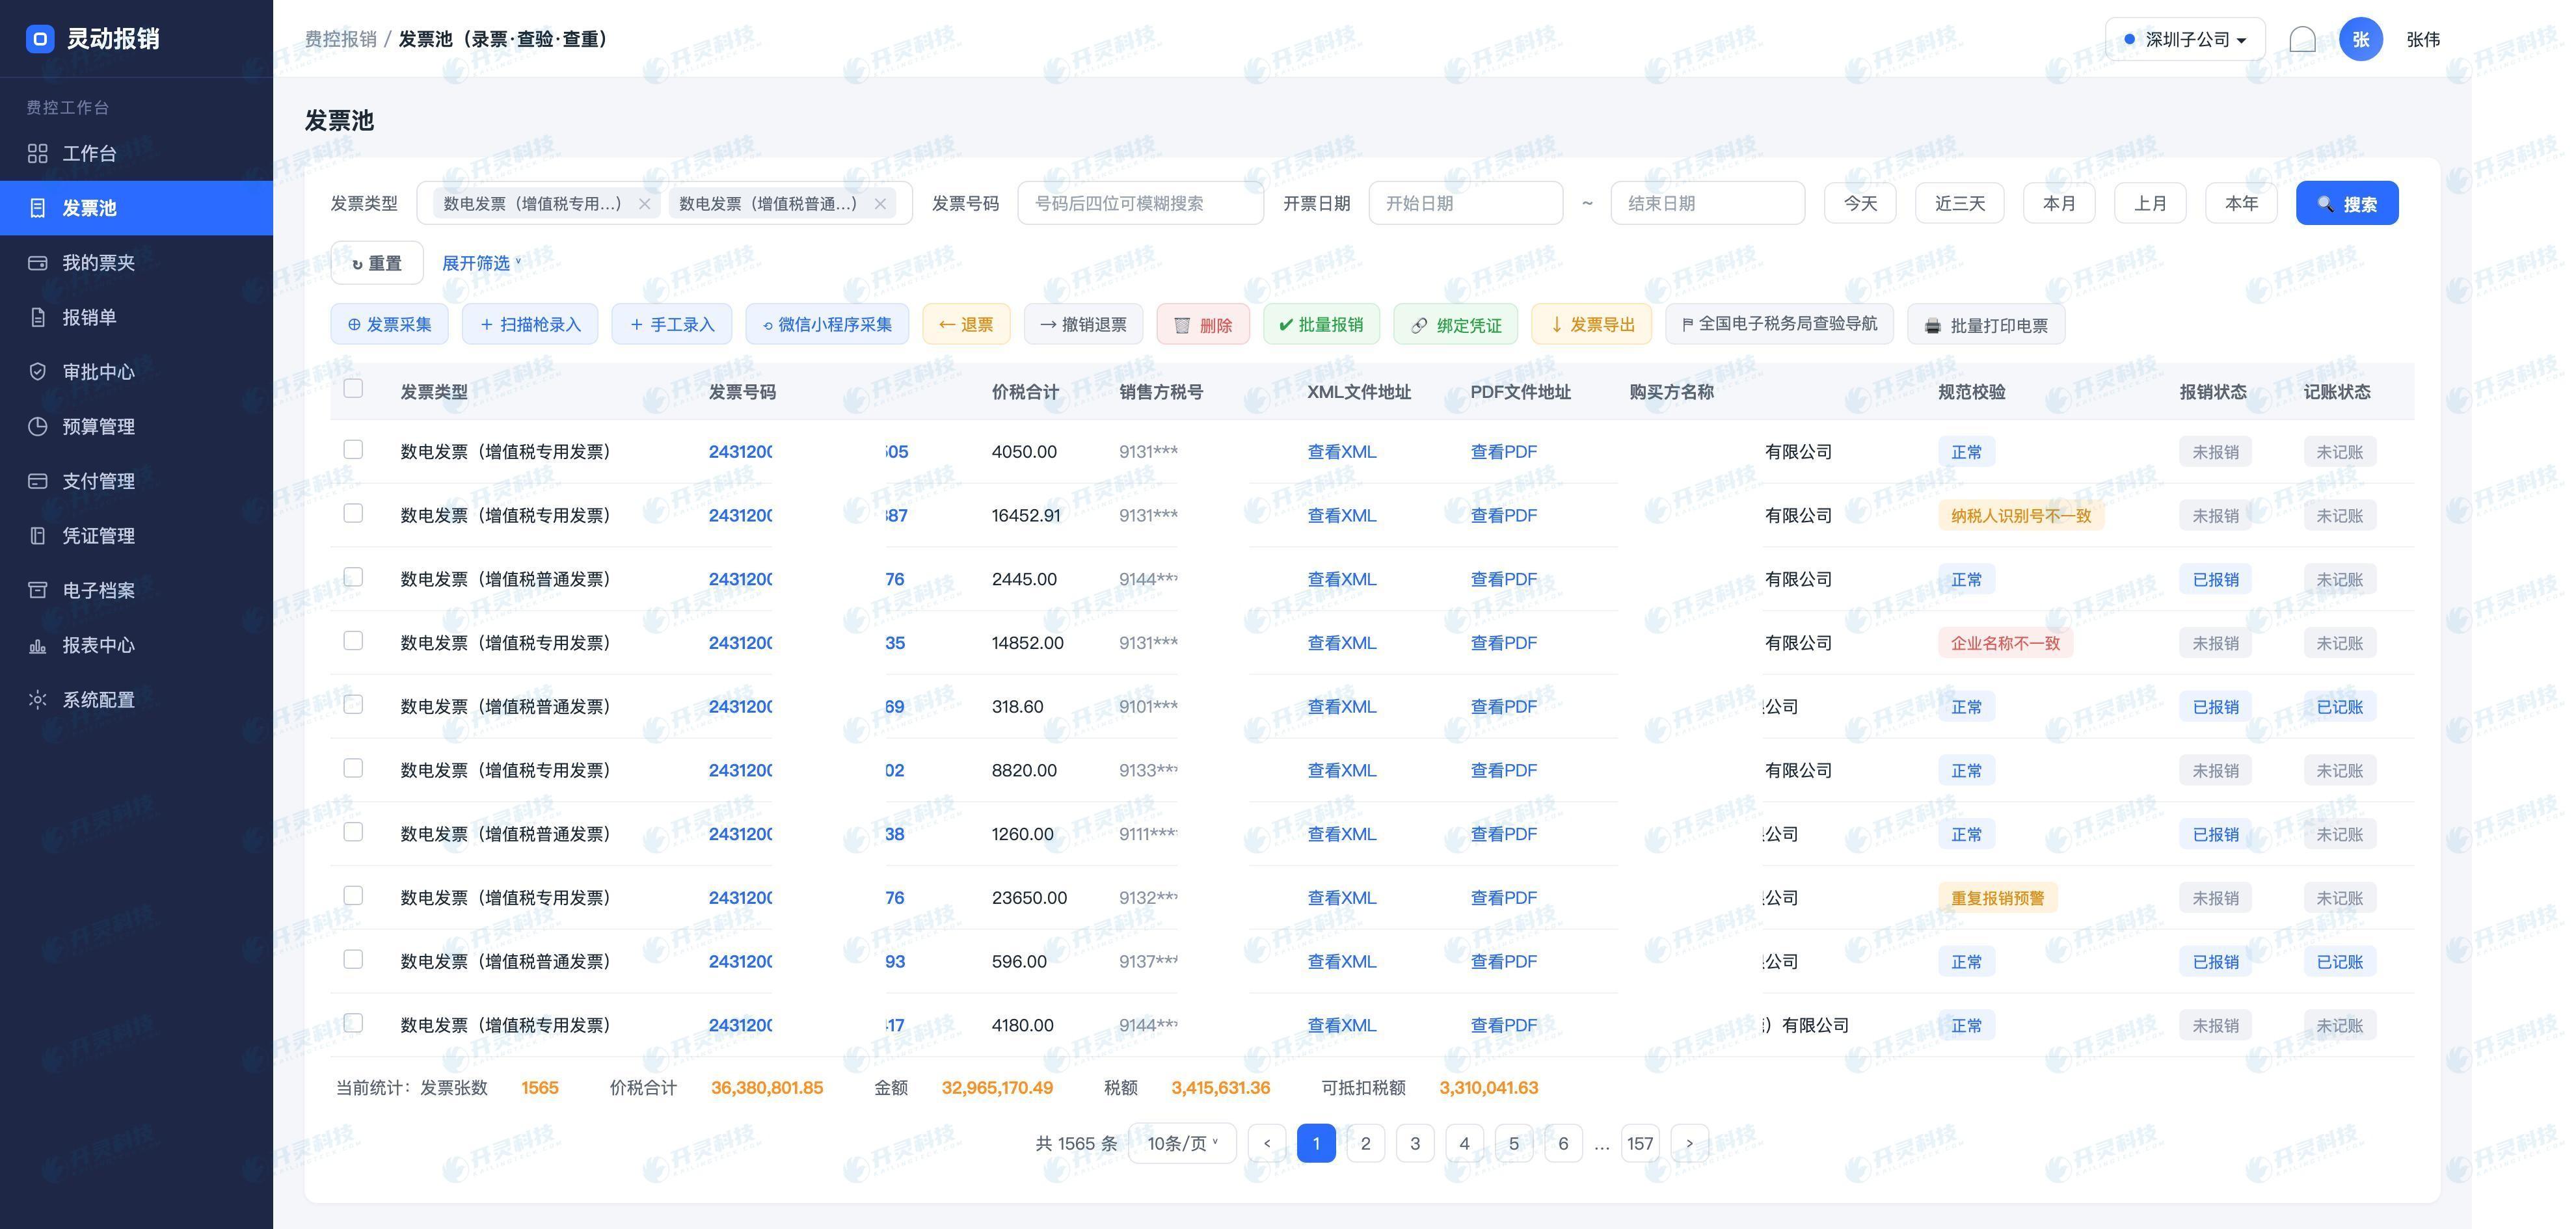
変化の根源は、全面デジタル化電子インボイスがファイルであり、ファイルは編集可能であることにある。一枚のPDFが流通過程で金額や宛名を書き換えられても肉眼では分からないが、電子署名は無効になる。そこで検証は「真偽の二者択一」から同時並行の一連の動作へと変わった:票面の買い手名称が完全に記載されているか、税番号が一致するか、住所・電話・口座番号が企業档案と符合するか、これらを逐一確認する。電子インボイスは署名を検証し、流通途中で改ざんされていないかを見る。紙のものは、票面番号を税務署側に送り返して照合する。商品名目と販売者はそれぞれブラックリストを一度通す。定額インボイスはさらに番号が連続しているかを見て、現地の検証チャネルに接続する。
検証結果も曖昧な正誤ではなく、原因を明示する。問題がなければ正常と表示し、問題があれば税番が一致しないのか、宛名の企業名が档案と一致しないのかを直接指摘する。財務は1枚ずつ開いてどこが違うか推測する必要がなく、この列を見ればどの票を返却すべきか、誰に確認すべきかが分かる。コンプライアンス要件が厳しい企業は検証を強制統制に設定でき、不適切なインボイスはフォルダへの投入が許可されず、問題は従業員の提出前に阻止され、財務の再確認時に差し戻されるのを待たない。
▍中間のステップ・成単:伝票とインボイスを互いに認識させる
票がプールに入り、検証を通過したら、次は成単です。このステップは表面上は特に新しいものはありませんが、実際には見落とされがちな要件が隠されています:単と票は遡及可能な対応関係を確立しなければなりません。
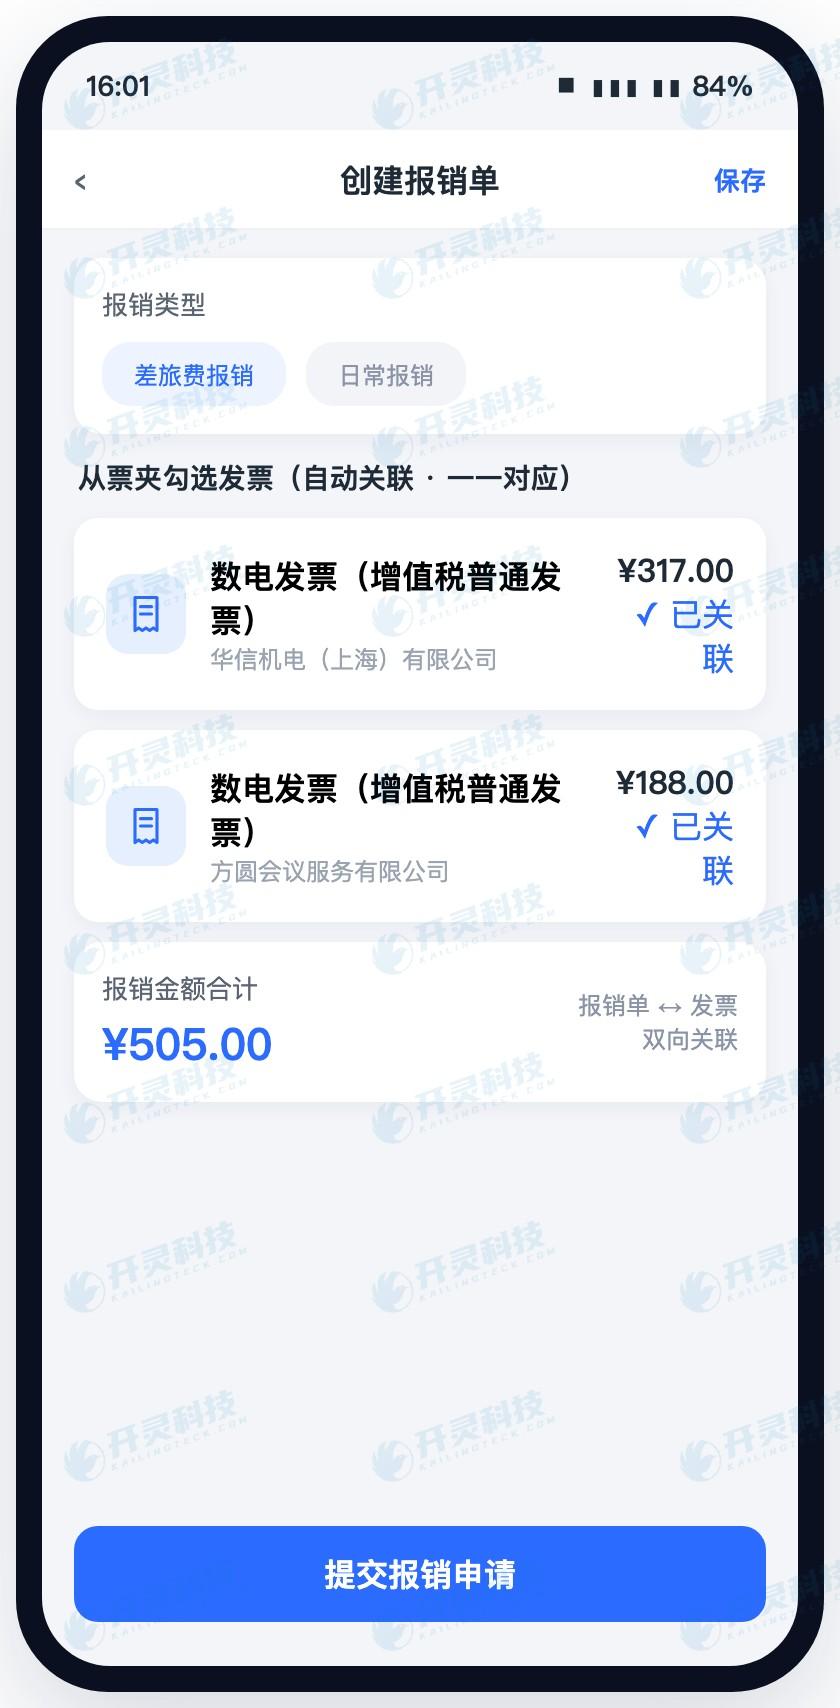
従来の方法は、従業員が経費精算書に記入し、その裏にインボイスを貼り、両者の関係は貼付台紙と割印のみに依存していました。全面デジタル化電子インボイスには紙がなく、この物理的な関連は自然に断たれます。代わりにシステム内で双方向の関連付けを行います。従業員が票夾で数枚のインボイスを選択すると、システムがインボイス内容に基づいて経費精算内容を自動生成し(金額、事項、販売者などのフィールドは業務の実際の発生状況に応じて修正可能)、生成された伝票と選択された各インボイスが相互に紐付きます。以後、伝票からインボイスを検索したり、インボイスからそれがどの伝票に入り、承認がどの段階まで進み、支払われたかどうかを逆引きしたりと、一貫してたどることができます。
この関連付けは目先では便利に見えるだけですが、数か月後に抜き取り調査を受けたり、年度をまたいで閲覧したりする時になれば、それが自己証明できるかどうかの鍵となります。台帳上の経費精算の進捗とインボイスの状態はリアルタイムで連動し、もはや Excel で手作業の対照表を維持する必要はありません。
▍新アクション3・ロック:Kailing Technologyはこのインボイスを帳簿上に固定する
第三の新たな動作であり、セット全体で見落とされやすいものの一つ:税務記帳ステータスの固定。
多くの企業の报销プロセスは「承認通過、金を支払った」で終わりとされるが、数電票にとってはまだ一歩足りない。このインボイスの税務端での用途状態がずっと空欄であれば、売り手から見ればそれは依然として「未使用」のインボイスであり、赤沖の余地が残る。企業側では帳簿に入り証憑が生成されたのに、向こうではインボイスが赤沖される。事後の追跡コストは相当に高い。
Kailing Technologyのアプローチは、この動作を経費精算フロー自体に組み込むことであり、財務が事後に別のシステムを開いて補うことではありません。従業員が灵动経費精算で精算を起票すると、システムは関連インボイスを自動的に記帳済みとしてマークし、業務の性質に応じて税前列支・不控除の2つの区分を行います。必要に応じて記帳の取消も可能で、ステータスは書き戻され、痕跡は照会可能です。ロックはもはや月末に追加される工程ではなく、経費精算動作の自然な結果となります。Kailing Technologyがこれを前述の収集・検証と同じチェーン上に置くのは、この3つが本来同一目標の3段階――1枚のインボイスの出所・内容・帰属をすべて根拠に基づかせること――だからです。
▍全行程を走り終えた後:3つの新たな動作がそれぞれ何を支えたか
この一連を振り返ると、3つの新しい動作がそれぞれ3種類のリスクに対応していることがわかります:
- 収集してソースファイルを取得——耐えるのは「原本を引き出せない」というアーカイブリスクです。原本は計上の瞬間に一緒に保存され、アーカイブ側は直連しているため、二次整理なしで同期されます。後日引き出す際も、伝票、票の原本、支払控えが一式そろっています。
- 検証と署名の比較——耐えるのは「票に問題があるのに既に計上されている」というコンプライアンスリスクです。要素照合、署名・捺印の真偽検証、ブラックリスト、重複チェックをすべて提出前に移し、誤った票がフローに入れないようにします。
- 記帳ステータスをロック——耐えるのは「票が回収される」という財務リスクです。計上状態は経費精算の起票時に同期して書き込まれ、売り手側で勝手に赤取消ししにくく、異常時にはアラートも発動できます。
某製造企業グループは全面デジタル化電子インボイスに切り替えた後、一時このような状況に遭遇しました。従業員が提出した票の画像は鮮明で、承認も順調に通過しましたが、年度監査で原本の電子証憑を照会する段階になり、システムに保存されているのはほとんどスクリーンショットで、税務局側から1枚ずつ再ダウンロードするしかないことが判明しました。収集をスキャンによる直接ソースファイル取得に変更した後、このような手戻りは明らかに減少しました。人員を増やしたのではなく、アクションが正しい位置に置かれたのです。
すでに経費管理システムを運用している企業にとって、改修量はそれほど大きくありません。重要なのは、全面デジタル化電子インボイスを「票種を変えて従来のフローを続ける」ものと見なさないことです。この3つの動作を補完すれば、その後の証憑生成・仕入税額控除の選択・アーカイブが自然に続きます。
▍よくある質問 FAQ
Q:全面デジタル化電子インボイスの経費精算には、印刷する必要がありますか?
A:経費精算・記帳自体の要件から見ると、保存すべきはインボイスのソースファイル(PDF、OFD、XML)であり、印刷物ではありません。印刷物は回付過程の補助にはなりますが、ソースファイルのアーカイブを代替することはできません。社内管理上なお紙での回覧や保管が必要な場合は、システム上で直接印刷を呼び出せ、インボイス種別で絞り込んで一括印刷することも可能です。
Q:同じ1枚の全面デジタル化電子インボイスを2人がそれぞれ精算した場合、システムはどう発見しますか?
A:ブロックはいくつかの环节に分散しています。同一の票を重複して票フォルダに集約する際はその場で提示され重複追加が許可されません。精算提出時に重複精算チェックを行います。インボイスプールと台帳では各票の精算ステータスと記帳ステータスを確認でき、部門横断・伝票横断でこの票の行方を照会できます。
Q:インボイスの税務記帳状態をロックした後、まだ取り消せますか?
A:可能です。システムは計上の取消に対応し、精算書の却下、業務の取消、基準の調整が必要な場合などに用います。取消操作はステータスを書き戻し記録を残すため、誰がいつ調整したかを事後に追跡できます。
Q:以前スクリーンショットで精算した過去のインボイスは、まだソースファイルを補えますか?
A:多くの場合、インボイス番号などの情報で税務側から再取得できますが、補録は1枚ずつの処理であり、票が多いと時間がかかります。より確実な方法は、まず新規発生業務をスキャンによるソースファイル取得に切り替え、履歴部分は監査とアーカイブ要件の優先度に応じてバッチで補完することです。
全面デジタル化電子インボイスの全面推行後、貴社の経費精算プロセスにあとどのステップが足りないか知りたいですか?Kailing Technology霊動経費精算費用管理ソリューションをご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:
販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:全面デジタル化電子インボイスの経費精算、全電化インボイス、Kailing Technology、灵动経費精算、インボイスソースファイル、スキャン即時入力、インボイス検証・署名、税務記帳ステータスロック、経費管理精算システム、電子会計アーカイブ
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京