
年間のインボイス検証費にいくら使っているか?Kailing Technologyがスキャン即時入力で電子税務局のソースファイルを直接取得し、この費用を削減する
財務が年度予算の振り返りを行う際、いくつかの支出が掘り起こされやすく、また説明しにくいものです。事務消耗品には明細があり、出張には台帳がありますが、インボイス検証だけは「情報サービス費」「インターフェース呼び出し費」といった科目に混在しがちで、独立したコストセンターもなく、年間でいくら使ったか即座に答えられる人もいません。一度きりの調達のように目立つわけではありませんが、非常に厄介な特徴があります——票量に比例して線形的に増加する:票が増えれば増えるほどこの費用も増え、しかも毎年新たに支払わなければなりません。Kailing Technologyは企業の経費管理・経費精算プロセスの診断を行う際、この項目を単独で取り出して計算する習慣があります。なぜなら、動かしがたいコストの山の中で、これは「やり方を変えるだけで消える可能性がある」数少ない支出の一つだからです。この記事では具体的な金額には触れず、帳簿の構造を分解するだけなので、自社の票量に当てはめて計算してみてください。
▍まずはっきりさせる:このお金は一体どう発生したのか
インボイスの真偽に関する権威ある判断基準は企業の手元にはなく、照合するデータソースは税務側にあります。わずか数枚のインボイスであれば、財務担当者が電子税務局の検証ページを開いて手入力すれば十分ですが、「すべてのインボイスを検証し、システム投入時に検証し、一括で検証する」となると、手作業の経路では対応できません。多くの企業は第三者検証チャネルを接続し、チャネル側がこの作業を完了し、企業は呼び出し量に応じて決済します。
課金の粒度は通常「回」であり、「人」でも「月」でもありません。この点がコスト曲線を決定します。経費精算のインボイス量が一定量増えると、この支出もそれに伴って増加します。より見落とされやすいのは、実際の課金回数がインボイス枚数より多いことが多い点です——従業員がまず撮影して入力し、財務が後から確認するため、同じインボイスが二度照会されます。検証がタイムアウトまたは失敗した場合は再試行が必要で、再試行も同様に課金されます。年度をまたぐ追加記録や監査時の再検証でも、また一度課金されます。そのため年間の実際の呼び出し量は、直感で見積もった量より多くなる傾向があります。
▍このコスト計算は2層に分ける:見える請求書と見えない工数
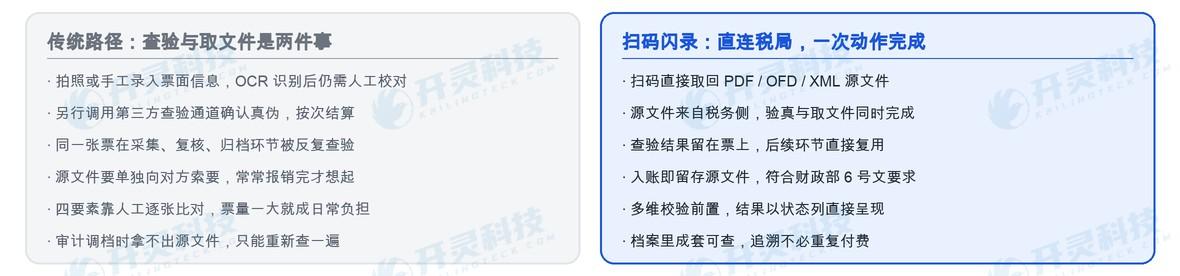
インターフェースの請求書だけを見ていては、計算できるのは常に帳簿の上半分だけだ。1枚のインボイスが従業員の手から記帳可能になるまでには、情報取得・真偽検証・項目補完・重複チェック・ソースファイル保存・事後追跡のいくつかの工程を経る。インターフェース費はそのうち「真偽検証」の1工程のみをカバーし、残りは従業員と財務の時間に落ち、どの科目にも入らないが確実に工数を占有する。これらの工程を2つの経路で並べて示せば、帳簿の構造が明確になる。
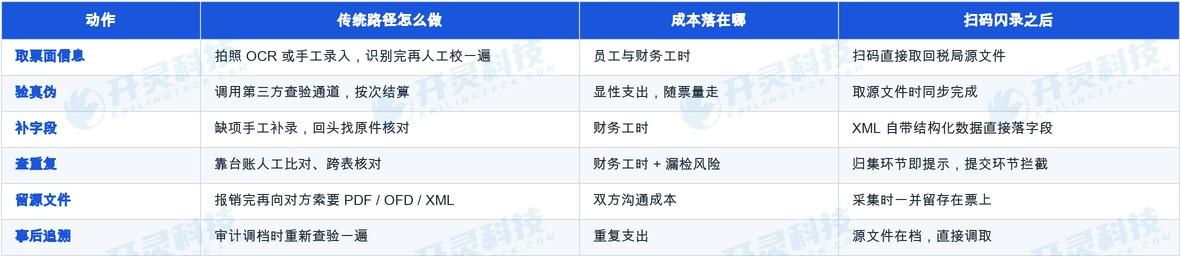
▍Kailing Technologyはスキャン即録で二つの作業を一つの動作に統合
このコストが削減できるのは、単価を下げたからではなく、二つの動作を一つにまとめたからです。従来の経路では、「票面情報をシステムに取り込む」ことと「この票が本物であることを確認する」ことは二つのステップに分かれていました。前のステップは撮影認識や手入力に頼り、後のステップではその情報を外部チャネルに照会します。Kailing Technologyの灵动報銷はこの二つのステップを重ねました——スキャン閃録、従業員のスマホで票面QRコードをスキャンすると、PDF、OFD、XMLの三つのソースファイルが税務側から一度に返され、システムに格納されます。
鍵はファイルの出所。ソースファイルが税務側から戻ってきたものである以上、このインボイスは税務端に存在し、要素が税務端と一致し、取得した瞬間に既に答えが出ており、別途費用を払って第三者チャネルに同じ質問をする必要はない——元々別途課金されていたその一問は、この一度の動作で相殺された。XMLが持つのは構造化データであり、金額、税額、明細は直接フィールドに落ち、「一度認識し、もう一度校正する」往復もなくなる。財務部6号文が電子証憑に経費精算・記帳段階でのソースファイル保存を求める件も、同様に収集時に手軽に完了し、経費精算が終わってから補う必要はない。
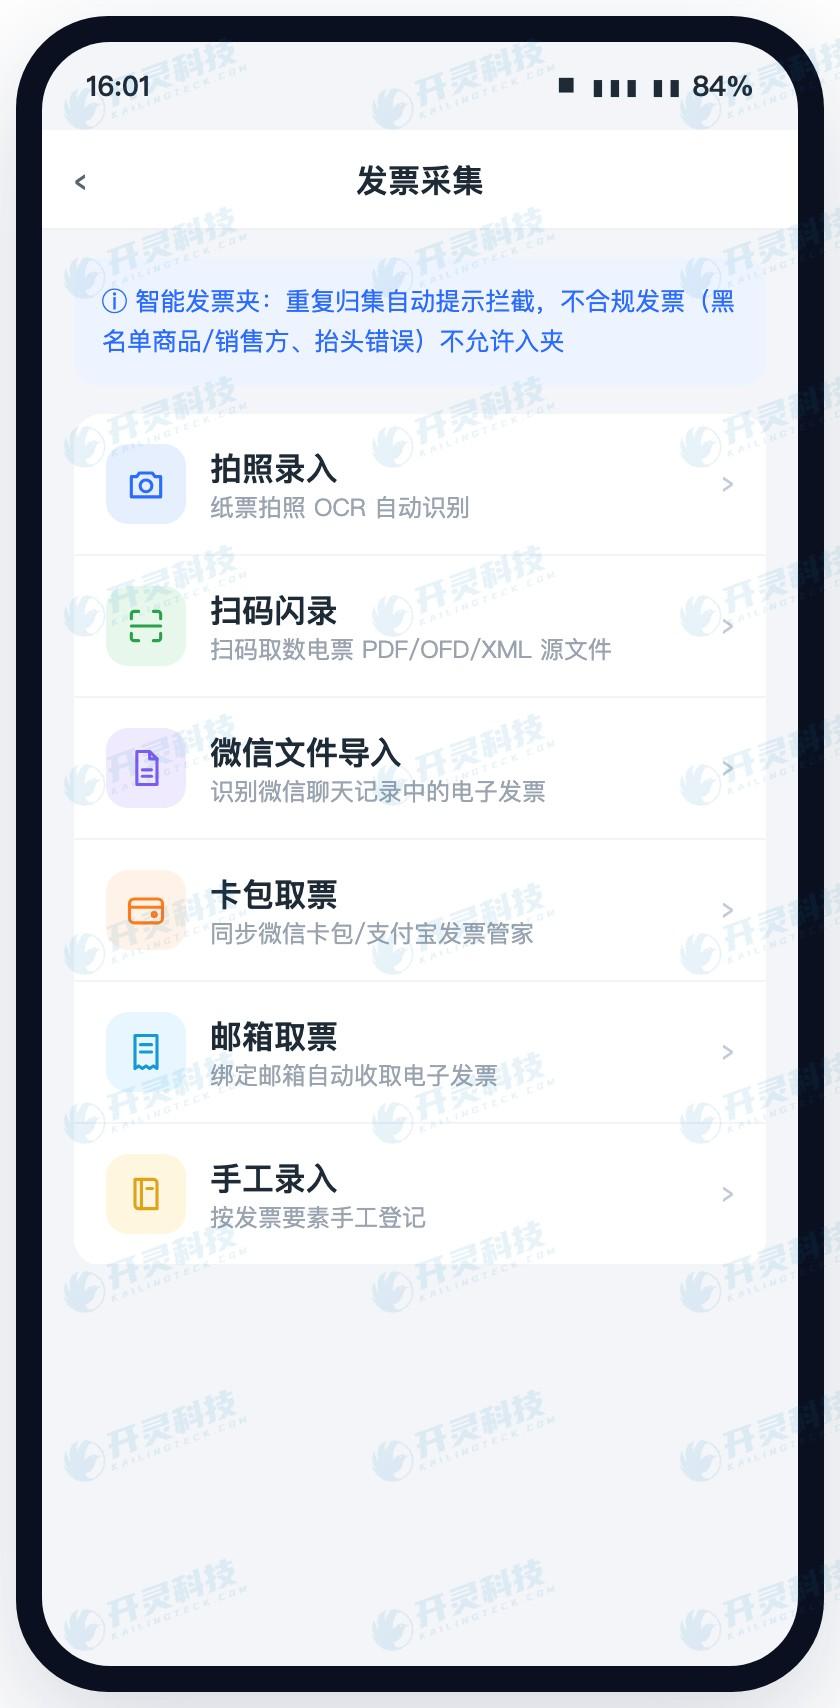
コードが読み取れないインボイスも手作業に戻す必要はない。従業員が実際に提出するいくつかの種類で分けると、大部分を占めるのは増値税インボイスで、専用、普通、電子普通から現在の全電まで、認識エンジンはすべて認識できる。次に飲食・スーパーがよく発行する巻票と汎用機械印字票、および一部地域でまだ流通している定額票。さらに下は車購入、レンタカー、移動で残る自動車・中古車証憑、旅客票である。認識はただの第一歩——紙の証憑は番号を読み取った後も税務側に送り返して照合する必要があり、電子票はさらに署名が改ざんされていないかを検証する。だからKailing Technologyは検証という工程を削除したのではなく、繰り返し費用を払う必要のない位置に移しただけである。
▍節約できるのはインターフェース費用だけでなく、人件費に沈む3つのコスト
インターフェース費用は顕在的だが、経路が変われば消える。本当に時間を浪費し、より見えにくいのは、以下の3つのコストである。
- 重複検証の帳:同一のインボイスが収集、精算、复核、アーカイブの各段階で繰り返し確認され、チャネルを通れば1回の決済となる。照査結果が「その時ちらっと見た」だけでインボイスに残っていなければ、次の段階は最初からやり直すしかない。
- 人手で照合する帳簿:インボイス発行情報が正しいかは、人が項目ごとに確認します:宛名が完全か、税番号に誤りがないか、住所電話と銀行口座が当期の版か。票量が増えると、これが財務の毎日の定常業務になります。霊動経費精算は多次元検証を収集・提出段階に前倒しし、検証結論をインボイスプールのステータスとして直接書き込みます——使用可能なものは正常と表示し、不一致のものは税番号の項目が不一致か、企業名称の項目が不一致かを明示します;不適格な票は強制管理を設定し、フォルダへの投入を許可しないこともできます。
- やり直しの帳簿:不合規な票が承認段階まで進んでから差し戻されると、それまでの記入、承認、伝達の時間がすべて無駄になります。遮断点を一歩前に移せば、手戻りそのものが大きく減少します。
▍インボイスプール:一度の検証結果を後続の全工程で再利用させる
節約の鍵となる行動は「何度も聞かない」ことであり、何度も聞かない前提は「聞いた答えが保存される」ことです。霊動報銷のPCインボイスプールは、各インボイスのXMLとPDFアドレス、規範検証結果、報銷ステータス、記帳ステータスをすべて列にし、下部には枚数、価税合計、税額、控除可能税額の集計統計もあり、この画面から直接一括報銷、証憑紐付け、台帳エクスポートができます。
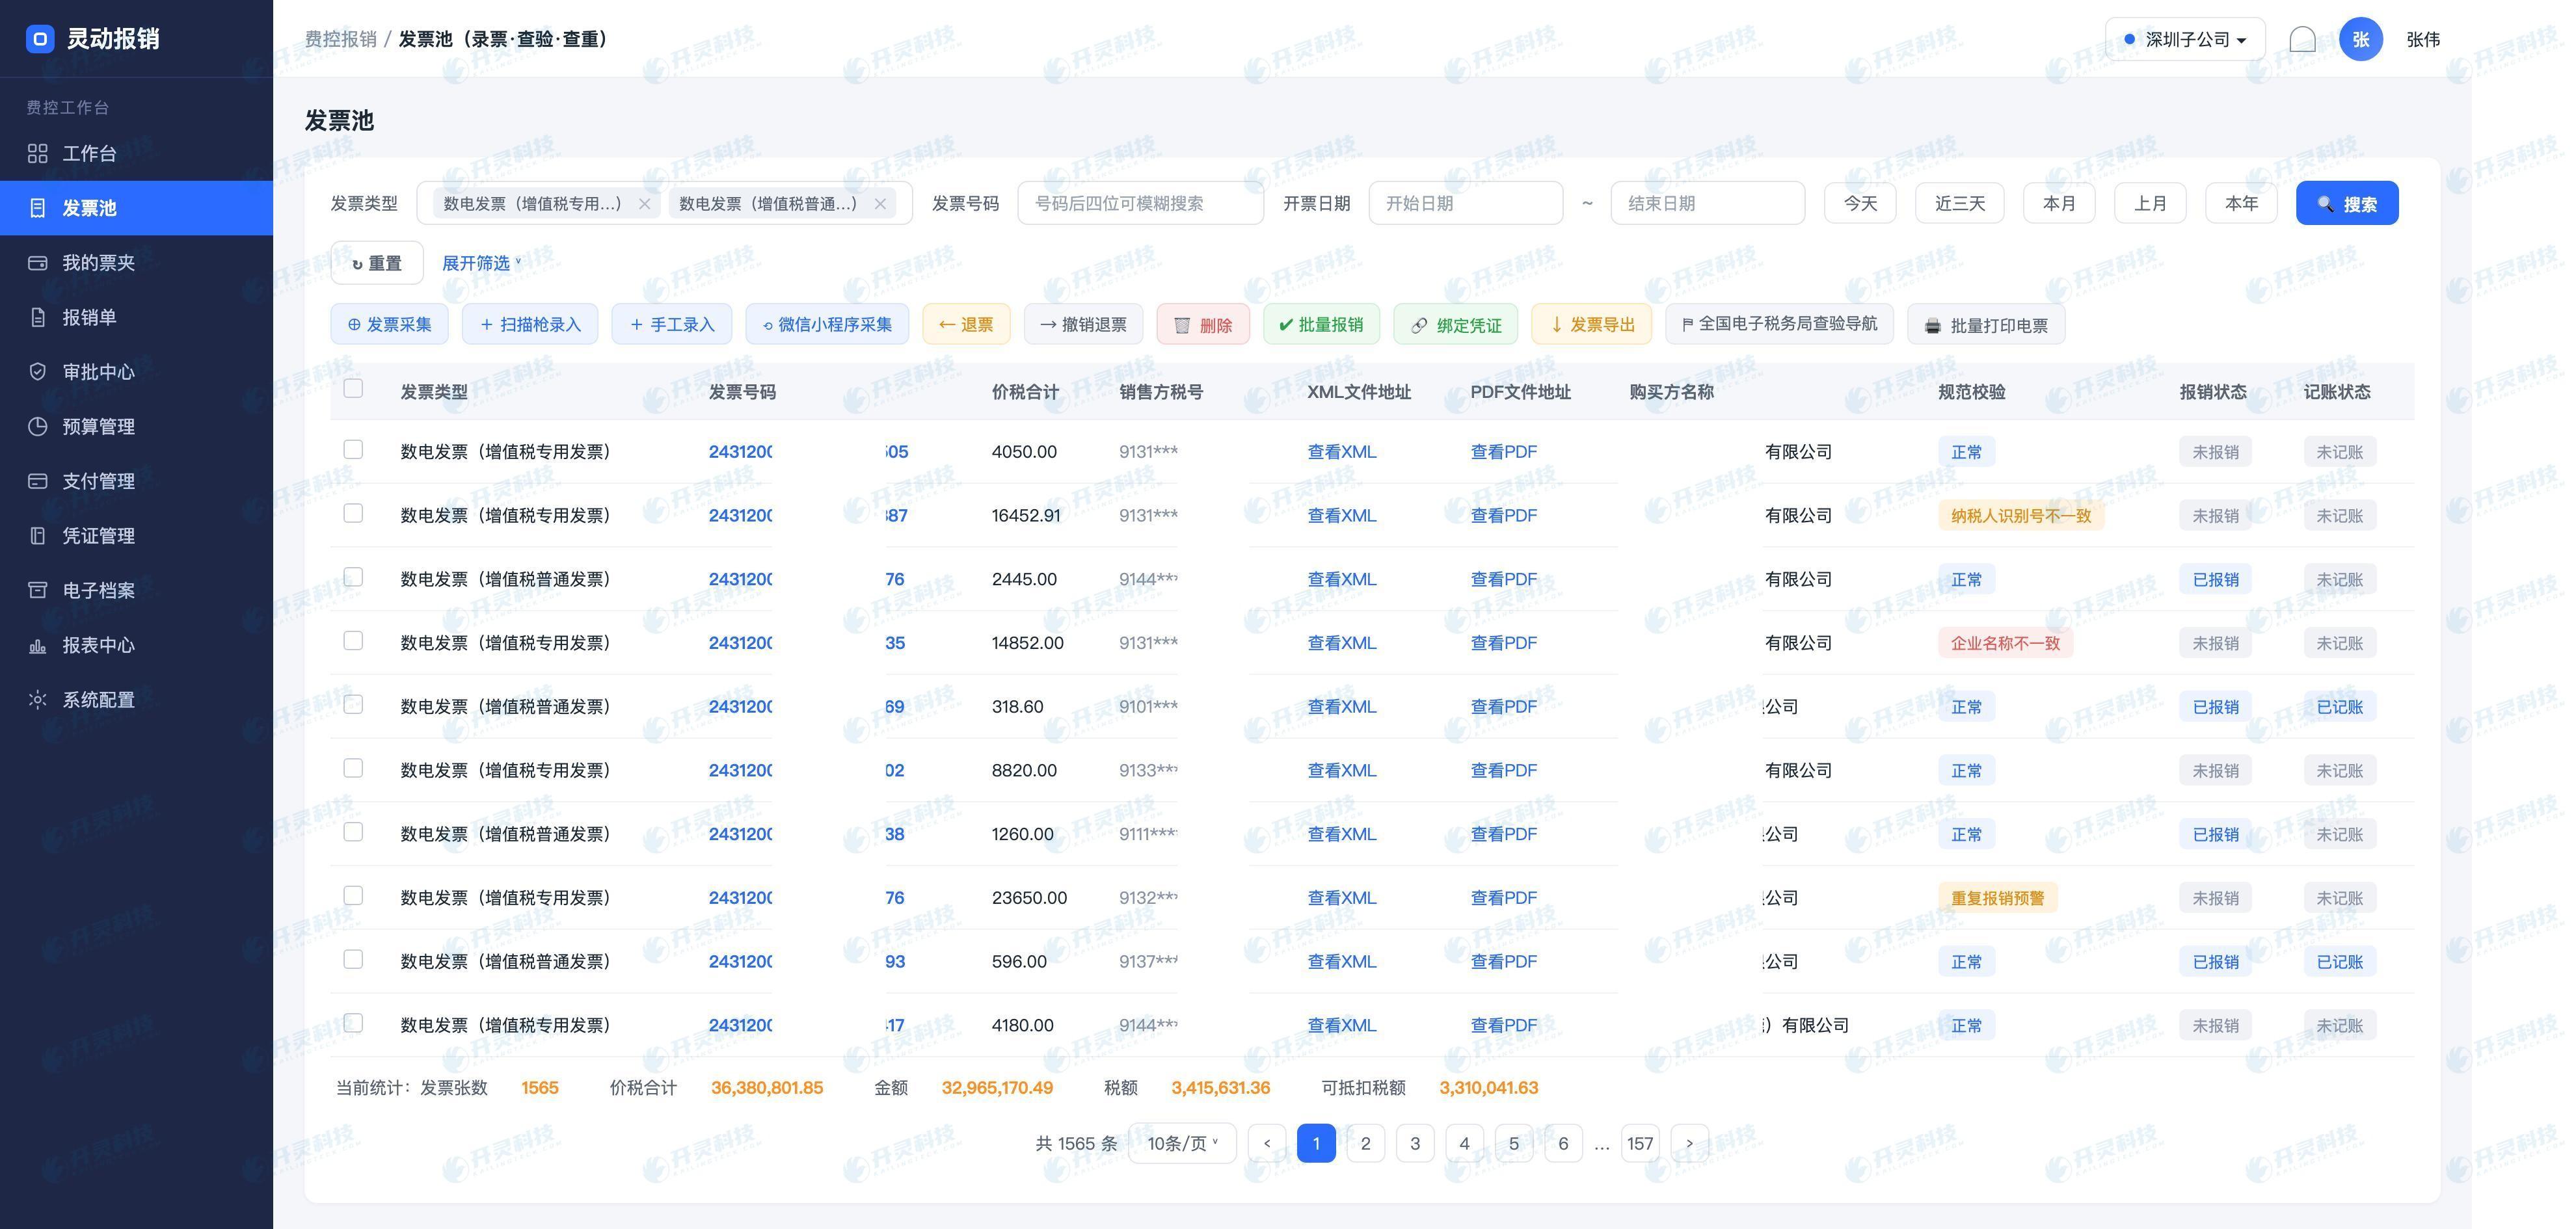
こうして、検証はもはや「使い捨て」の一回限りの動作ではなく、インボイス上に蓄積された属性となります。後続の环节——重複経費精算の遮断、ブラックリスト商品と販売者の識別、定額インボイスの連番識別、仕入VATインボイスのワンクリック選択認証、電子会計アーカイブへのアーカイブ——が読むのは同じ一つの結果であり、それぞれがもう一度問い合わせる必要はありません。これら本来は手作業で台帳をめくったり追加の呼び出しをしたりしなければ発見できなかった問題は、すべてコストから消え去ります。
▍自社のためにこのコストを明確に計算する方法
各企業の証憑量、証憑種別構成、経費精算頻度は異なるため、他人が与えた数字を見るより、以下の四ステップで自分で一度計算してみる方がよい。
- ステップ1、まず動作を数え、金を数えない。正常な月の証憑を1つ選び、1枚のインボイスが取得からアーカイブまでに何回「検証」され、何回人手で確認されたかを集計する。この回数がこの勘定の分母であり、分母が不明確なら、後で何を計算しても推計にすぎない。
- 第二ステップ、課金の粒度を明確に見ます。既存のサービス契約を確認しましょう:枚数制か回数制か、再試行はカウントされるか、検証失敗はカウントされるか、年をまたぐ追加検証はカウントされるか。粒度が、実際の請求額とあなたの見積もりの間にどれほどの差が生じるかを決めます。
- ステップ3、人件費時間を折算する。財務が毎日、インボイスの確認、催促、ソースファイルの検索に費やす時間はどの科目にも入りませんが、インボイス量の増加に伴うその傾きは、しばしばインターフェース費用よりも急峻です。
- 第四ステップは、コンプライアンスコストを算入すること。監査や調査の調書時に、署名・捺印付きの原本ファイルをすぐに提示できるかどうかが、臨時に人員を集めて再調査する必要があるかどうかを決めます。この部分は普段は見えませんが、一度発生すれば集中的な支出となります。
四段階を終えると、多くの企業はこの帳簿の大半が必ずしも請求書上にあるわけではないことに気づく。本当に最適化すべきは、「票の取得、真偽検証、ソースファイルの保存」の三つを同一の動作で完了させ、後続の工程が結果を読むのであって再び問い合わせないようにすることである。検証費を節約できるのは、誰かが単価を安く交渉したからではなく、費用を払って問い合わせる必要のある回数が、本来それほど何度も発生すべきではなかったからである。
▍よくある質問 FAQ
Q:スキャンコードで電子税務局に直接接続してソースファイルを取得する場合、確認回数に制限はありますか?
A:スキャン即時取込はこのインボイスの税務側のソースファイルを取得し、動作は企業自身の収集环节で行われ、都度購入の第三者検証チャネルとは別物です。具体的な利用ルールは企業の税務側アカウントの設定に関わり、導入前に実際の状況を踏まえて一度接続確認を行います。
Q:ソースファイルを取得した後、別途重複チェックを行う必要がありますか?
A:必要であり、重複チェックと真正性検証は二層の動作で、互いに代替できない。システムは収集段階で同一インボイスの重複追加に警告を出し、重複してフォルダに入れることを許可せず、経費精算提出時にもう一度重複精算をブロックする。
Q:過去のインボイスで当時ソースファイルを残していない場合、まだ補えますか?
A:補取得できるかは票種、発行時期および税務端の照会可能状態によります。実行可能な方法は、まず既存票拠を集中的にインボイスプールに入れ、補取得できるものは一括補取得し、できないものは既存の影像と台帳情報を票に紐付けてセットで照会可能に保つことです。新規票拠はリリース日から統一的にスキャン閃録で処理します。
インボイス検証という隠れた支出を明確に計算したい方は、Kailing Technologyにぜひアクセスしてください。貴社の実際のインボイス量に応じて費用管理・経費精算プロセスの診断を行えます:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:
販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:インボイス照会費用、スキャン即時登録、電子税務局ソースファイル、PDF OFD XML ソースファイル、経費管理・精算システム、インボイス照会・重複チェック、財政部6号文、仕入VATインボイス管理、Kailing Technology、灵动報銷
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京