
経費精算済みのインボイスが悪意を持って赤冲された場合はどうするか?Kailing Technologyは税務記帳ステータスで自動ロックし、このリスクの穴を塞ぎます

某エンジニアリングサービス企業が年央の仕入VATインボイス照合を行った際、税務側から取得した明細の中に一致しない専用インボイスが1枚現れました。3か月前に精算済みで、証憑も作成し、支払いも完了していましたが、現在税務側では販売側により赤伝処理で取り消されていることが示されました。担当者はすでに退職し、契約はまだ履行中で、業務自体にも問題はありませんでした。本当に厄介なのはこの1枚のインボイスではなく、それが抜き取られた瞬間、企業の帳簿上ですでに何層もの処理が積み重なっていたことです。税額控除済み、費用計上済み、証憑記帳済み、アーカイブも完了済み。このインボイスを抜き出すには、これらの層を逆に一つずつ分解しなければなりません。Kailing Technologyは経費管理プロジェクトでこのような局面に何度も遭遇しており、結論は常に変わっていません。この種のことは事後补救に頼れば常に受動的であり、1枚のインボイスが精算された瞬間に、税務側で明確な身分を持つようにしなければなりません。
▍一、赤沖(取消)の瞬間、帳簿上にはすでに4層の動作が積み重なっている
まず防御方法を論じる前に、このインボイスが取り消される前に、企業が経費精算フローに沿って何を記録したかを見てみよう:
- 第1層、税はすでに控除済みです。当該インボイスの税額は税務デジタルアカウントで選択確認を完了し、当期の仕入申告に計上されました。
- 第二の層は、費用がすでに計上されていることです。経費精算伝票が完済し、支払が完了すると、この支出はすでに対応する会計期間に計上されている。
- 第3層、証憑はすでに記帳されている。経費精算伝票のフィールドを記帳証憑にマッピングし記帳を完了、支払明細、インボイス台帳と対応関係を紐付けた。
- 第四の層、アーカイブはすでに帰属している。インボイスのソースファイルは伝票とともに電子会計アーカイブに入り、この業務の保存証拠となります。
これら四層はプロセスに沿って一層ずつ落ちていき、落ちる時はそれぞれが所定の位置に収まり互いに干渉しない。問題はそれらが共に同じ一枚のインボイスに圧し掛かっていることだ——一番下の票が一旦抜き取られると、上の四層はすべて宙に浮く。
▍二、逆から分解すれば、コストが高い理由が見える
既に記帳済みのインボイスが赤字訂正される場合、その順序は当初記帳した順序とちょうど逆になる。最初に動かすべきは税である。このインボイスの仕入税額は当期に転出する必要があり、期間をまたぐ場合は申告口径も処理し、さらに説明資料を準備する。次に帳簿を動かす。このステップは伝票を削除するのではなく、訂正・調整仕訳を補い、同時に銀行支払領収書、経費精算台帳との対応関係が途切れないようにする。次に記帳済みの証憑である。変更は必ず痕跡を残し、元の記録を上書きしてはならない。最後にアーカイブである。アーカイブ済みのソースファイルに対応する業務事実が変わったため、説明を補足し再アーカイブする必要がある。そうしなければ、後日アーカイブを照会した際に、伝票は揃っているのにインボイスの状態が一致しないという不都合が生じる。
これら四つのステップはどれも当日中に完了できない。背景を確認するには業務に聞く必要があり、担当者がまだ在職しているとは限らない;相手に原因を確認するには、相手が協力するとは限らない。さらに重要なのは時間だ——発見が遅れるほど、動かせる余地は小さくなり、当期申告が一旦締まれば、多くの動作は次期に移すしかなく、説明資料ももう一部多く書かなければならない。これこそが、この種のことが高頻度ではないが、一度で財務を半月も消耗させる原因である。
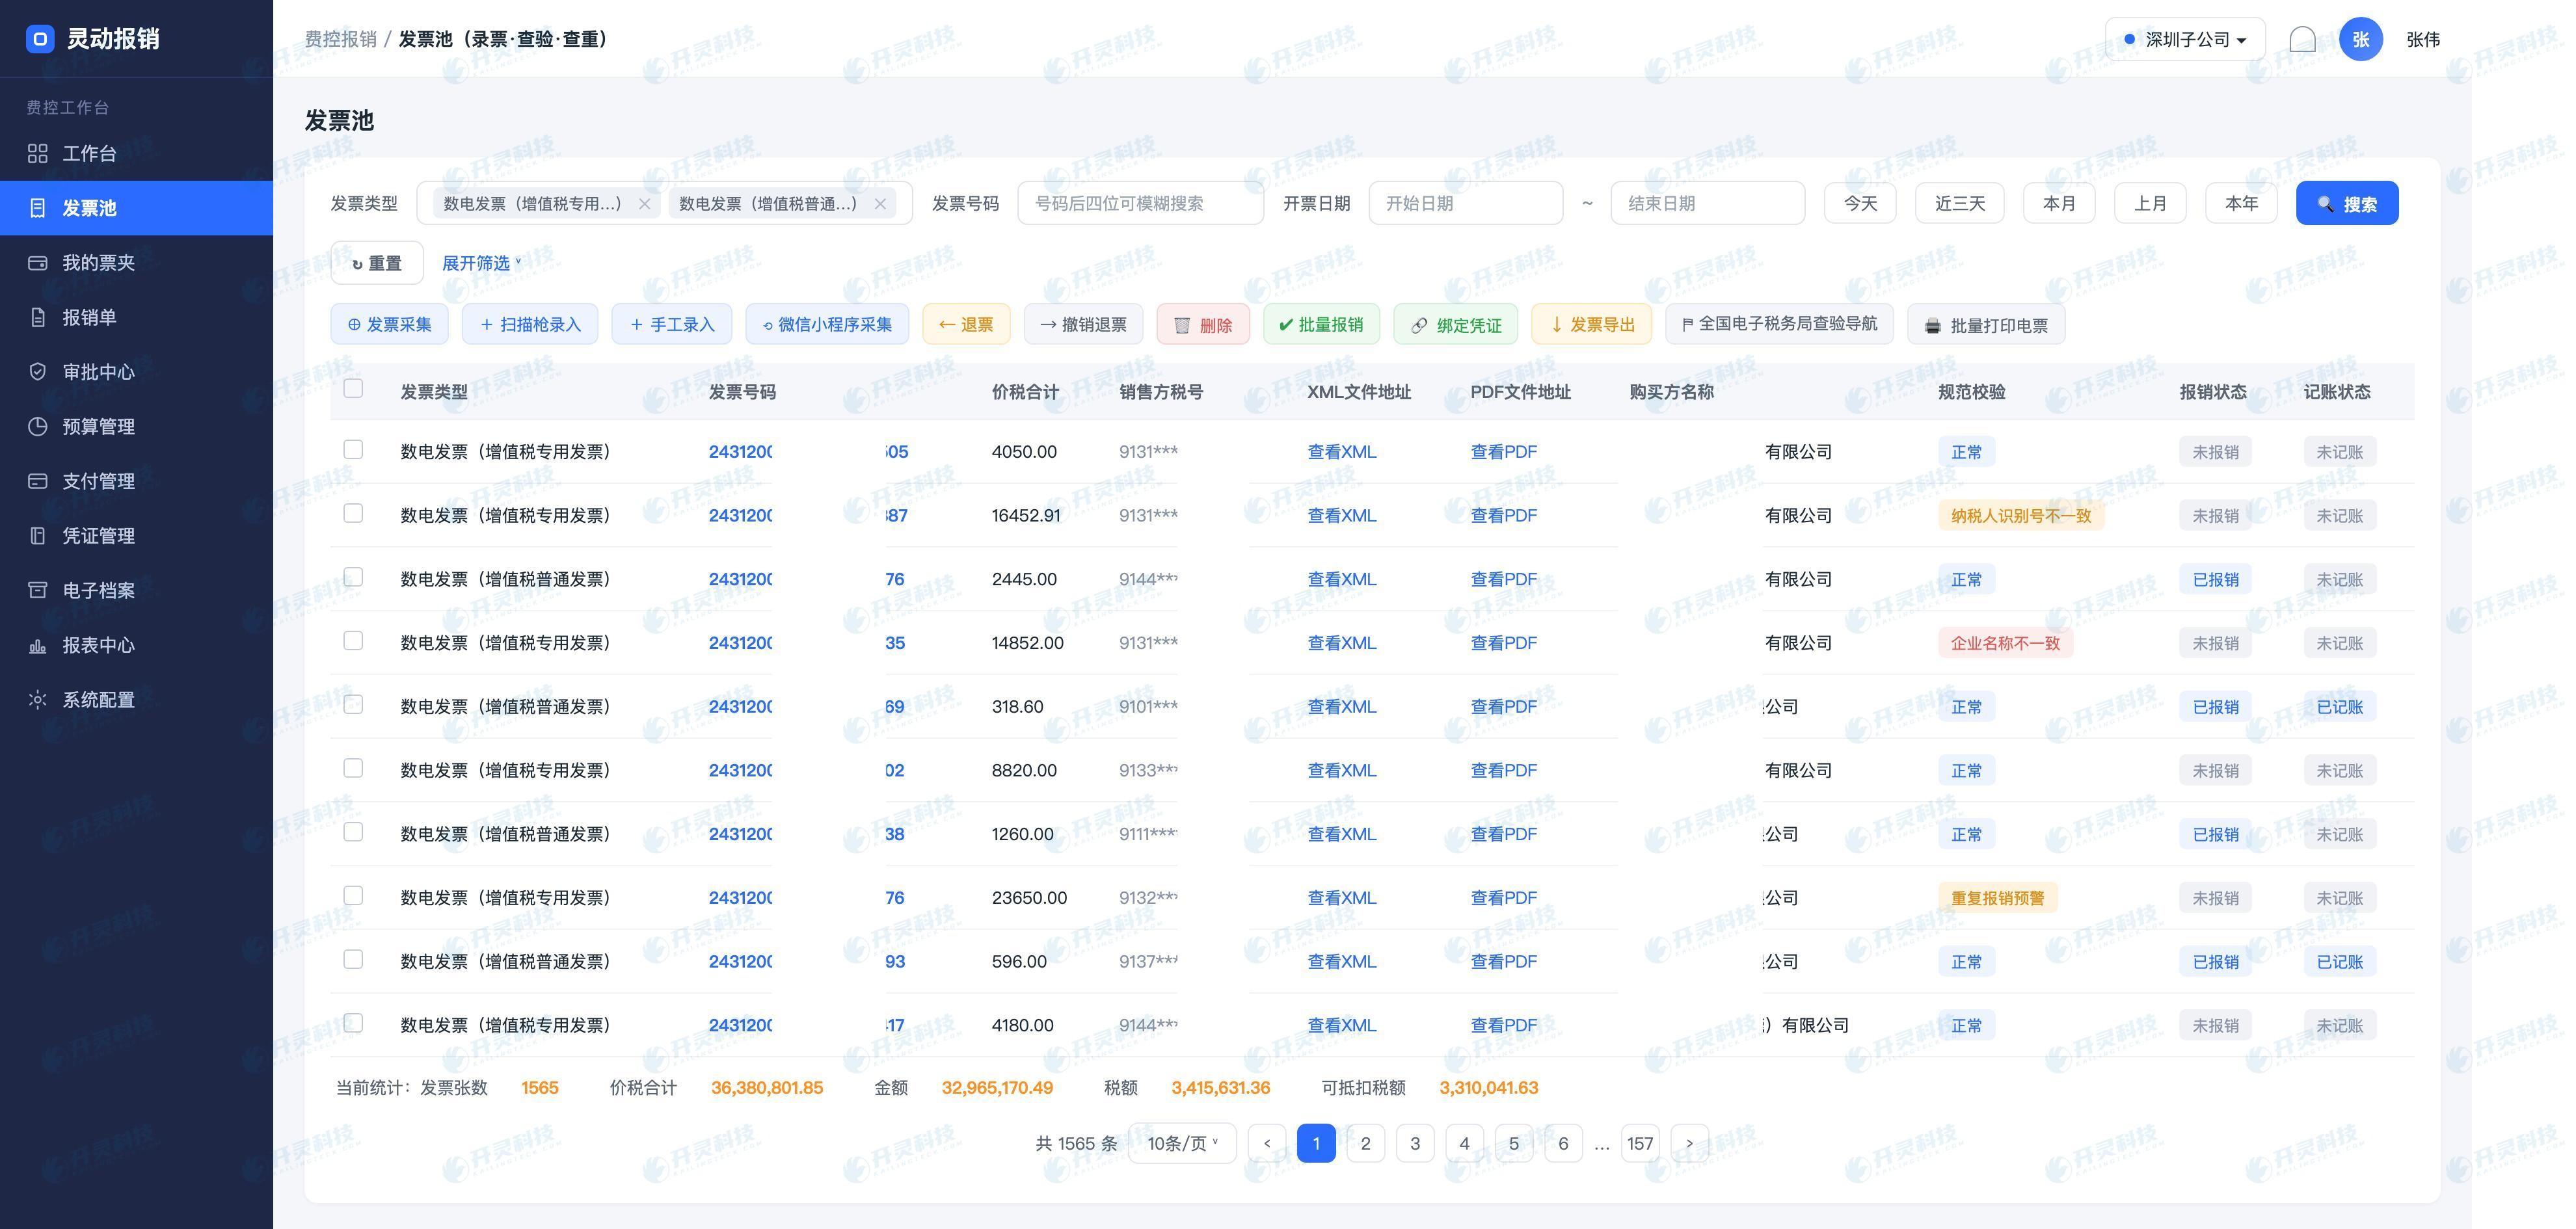
▍三、アクションを前倒し:経費精算を起票した瞬間にステータスを確定する
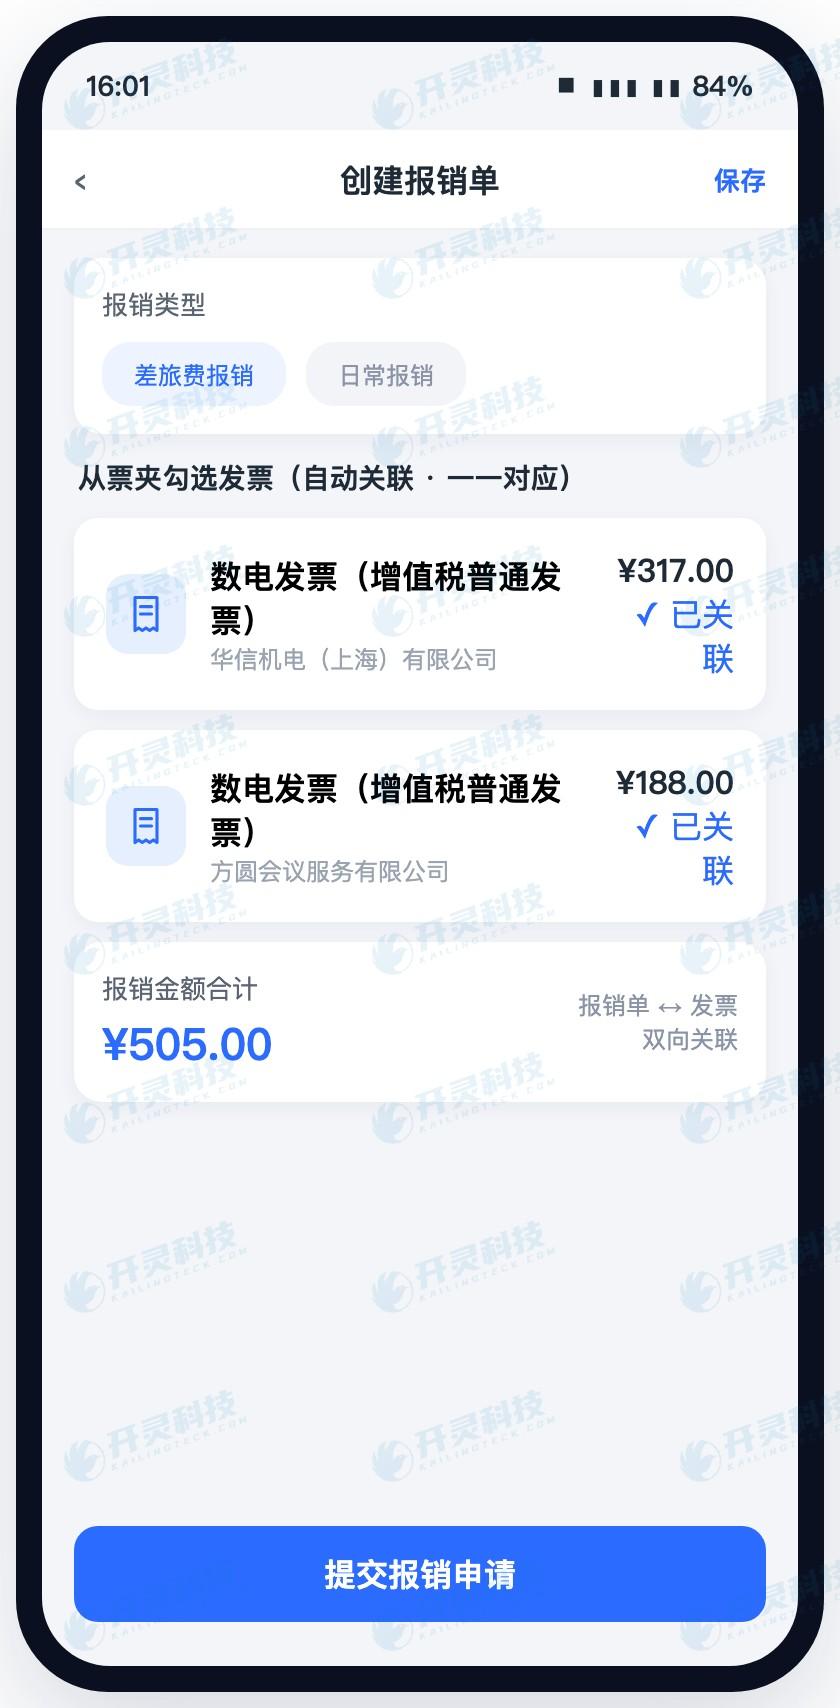
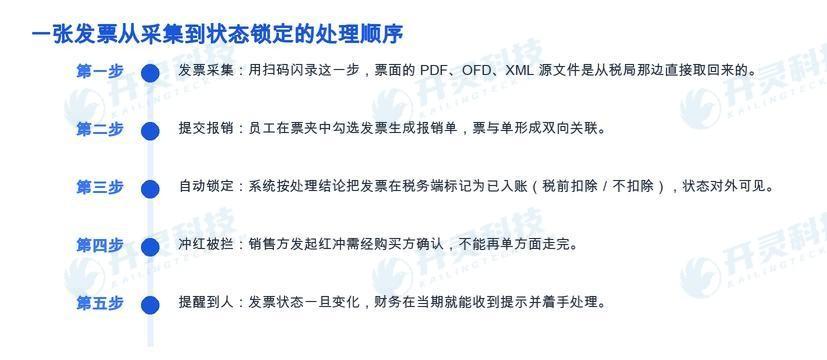
事後の分解コストが高い以上、方法は制御点を前倒しするしかない——四層の動作がまだ実行される前に移すことだ。Kailing Technologyの灵动報銷のこの段階での処理は、従業員が票夹でインボイスを選択し、報銷単を起票した瞬間に、システムがこれらの票を税務側の記帳状態にマークするのであり、財務が証憑を作成した後に追加の手続きを補うのを待つのではない。
この時点の選択は重要です。精算の起票は、チェーン全体で最も早く「このインボイスを本企業が使用する」と確認できるノードであり、この時点では税の控除も、帳簿への計上も、証憑の生成も、アーカイブもまだ行われておらず、マークを付けるコストはほぼゼロです。後続のどの段階で補っても、すでに確定した会計処理に手を入れることを意味します。Kailing Technologyはこの動作をフローに伴い自動的にトリガーされるよう設定しており、担当者が税務ルールを理解する必要も、財務が追加でボタンを一度押すことを覚えておく必要もありません。
▍四、この錠は何を施錠し、どちら側に施錠するのか
「ロック」という二文字はインボイスを凍結するものと誤解されやすい。実際にはそれは三つの非常に具体的なことである:
ロックされるのはステータスであり、インボイスそのものではない
システムがマークするのはこの票の税務記帳状態であり、値は企業のこの支出に対する処理結論に従います:記帳済みで税前控除あり、記帳済みだが税前控除なし、および記帳取消。インボイスの要素、金額、発行情報は一字も変更されず、変更されるのは税務側でどのような身分として登録されるかだけです。
ロックされるのは税務側であり、企業内部ではない
これはメカニズム全体が本当に機能する箇所である。企業システムで「精算済み」と表示しても、自社の人しか見えない。販売側はその票が誰に使われたかを知らない。状態を税務側に書き戻して初めて、相手が発行システムで見るのは同じ事実となる。企業の帳簿と税務側の票の間の整合していない空白期間を、ここで塞ぐのである。
ロックされるのは片方から開始された経路
購買側が記帳済みとマークしたインボイスは、販売側が赤取消する場合一人で完了できず、購買側の確認が必要です。正常な業務赤取消はそのまま可能ですが、「相手次第」から「双方が一致する」に変わり、全過程が記録され照会可能です。この層の違いこそが、悪意ある赤取消と正常な赤取消の間の境界線です。
▍五、いつ能動的に記帳を取り消すべきか
錠がある以上、鍵が必要であり、しかも鍵を誰が管理するかを明確にしなければならない。業務上、本当に記帳の取消しが必要な状況は多くなく、おおよそ三種類ある。第一に、業務の取消しまたは契約の解除で、票を返却して再発行する必要がある場合。第二に、インボイス発行内容に誤りがあり、無効化して再発行する必要がある場合。第三に、企業内部の核算基準の調整で、従来の税前控除の結論を変更する必要がある場合。これら三種類はいずれも正常な業務であり、システムで記帳の取消しを実行すると、インボイス状態は赤字発行可能に戻り、売り手が赤字インボイスを発行すればよい。
注意すべきは、この操作は財務承認を必要とし、完全に記録を残すように設定すべきであり、誰でも気軽にクリックできるものではないということだ。Kailing Technologyは導入段階で通常、まず財務とともに取消入帳の適用情形、承認者、記録要件を明確に取り決めてから設定をオンライン化する——そうでなければ、どれほど頑丈な錠をかけても、鍵をそこら中に置いておけば、何も防げない。
▍六、稼働前にまずこのいくつかの質問に答える
システムが整うのを待ってから動き出す必要はありません。以下のいくつかの質問で、この穴が自社のフローでどれほど大きく開いているかがわかります:
- 既に精算済みの票は、税務側でどのような状態に登記されていますか?答えが「誰もマークしない」であれば、この空白期間はずっと存在し続けています。
- 赤字訂正されてから発見されるまで、その間隔はどれくらい?四半期ごとの照合や年次監査で初めて発見する場合、発見時点では基本的に手遅れです。
- 記帳取消という動作は、誰が承認するのか?それには明確な承認者と適用状況があり、毎回記録を残すべきです。
- アーカイブには原本ファイルを保存するのか、印刷物を保存するのか?ソースファイルのみが後続の署名検証と状態照合を支えられる。
▍よくある質問 FAQ
Q:どのような場合に記帳の取消が必要ですか?
A:よくある3類:業務取消または契約解除で返票・再発行が必要、発行内容に誤りがあり無効化・再発行が必要、内部核算基準の調整で従来の税前控除結論を変更する必要がある。3類とも正常業務であり、記帳取消を実行すると状態が赤取消可能に戻り、販売側は赤インボイスを発行できます。財務承認が必要な操作に設定し、操作記録を保持することを推奨します。
Q:ステータスロックは正常な赤字訂正(紅沖)業務を妨げませんか?
A:妨げにはならず、フローを一方的な起案から双方確認に変えるだけです。売り手は依然として赤伝インボイスを発行できますが、買い手が先にシステムで確認または記帳取消を行う必要があります。正常な業務にとっては確認が1回増えるだけで、一方的に起案された異常な赤伝取消にとっては関門が一道増えるのです。
Q:以前精算済みで当時ステータスを付けていなかった古いインボイスはどう補いますか?
A:インボイスプールの精算ステータスと記帳ステータスで一括スクリーニングし、精算済み・記帳済みだが税務側でまだマークされていないインボイスを抽出し、処理結論に従い計上マークを補完できます。インボイス台帳は票種、日付範囲、精算ステータスなどの条件で絞り込み一括選択でき、1枚ずつ探す必要がありません。
Q:インボイスがすでに赤字訂正(紅沖)された場合、今からでも補救できますか?
A:間に合うが、前述の順序で税・帳簿・証憑・アーカイブの4層を順に整理する必要があり、早く着手するほど操作の余地が大きい。同時に、このインボイスの販売者を重点監視対象に加え、記帳ステータスのロックを速やかに設定し、同種の事態の再発を防ぐことを推奨する。
貴社が既に経費精算したインボイスが税務側で一体どのような状態か知りたいですか?Kailing Technology霊動経費精算をご覧いただくか、お問い合わせいただき経費精算プロセスの調査を行います:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:
販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:インボイス悪意紅沖、税務計上状態ロック、計上取消、Kailing Technology、霊動精算、経費管理精算システム、全面デジタル化電子インボイス紅沖、仕入税額転出、電子会計アーカイブ
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京