
仕入先照合明細表の作り方?6類の差異の分類処理
仕入先照合明細表の作り方?6類の差異の分類処理
仕入先照合明細表の目的は、各取引と仕入先の精算書との関係を説明し、差異の原因と処理証跡を記録することにある。合計金額を一致させるために元データを直接変更してはならず、6類の差異が必ず「一度で一致する」と約束することもできない。まず注文、受入、返品、インボイス、支払を照合し、次に業務の事実に基づいて差異を処理する。
一、明細表に最低限残すべき項目
購買注文行または受入ロットを照合単位とし、仕入先、契約または注文番号、品目、仕様、計量単位、注文数量、実受入数量、単価、税込・税抜金額、受入日、インボイス番号とステータス、支払または前払金額、差異類型、責任者、処理期限、クローズ証跡リンクを記録することを推奨する。分割納品、合算インボイス発行、一部支払の場合は1対多の関係を保持し、無理に1行にまとめない。照合基準と締め時点は仕入先と事前に確認すべきである。
二、伝票の関係から着手し、未一致を金額エラーとみなさない
注文、納品書または物流伝票、検収入庫、返品、仕入先精算書、インボイス、支払記録を項目ごとに関連付ける。番号の不一致、ロットの未反映、インボイス未着の場合は、まず「マッチング待ち」とマーキングし、その後で原本と業務ステータスを確認する。現物数量、単価、税額、精算金額を分けて比較し、差異がどの段階で発生したかを記録する。原始証憑は規定に従って審査すべきであり、OCRで認識された項目は候補データにすぎず、審査済みまたは自動記帳と直接みなすことはできない。
三、6類のよくある差異の照合方法
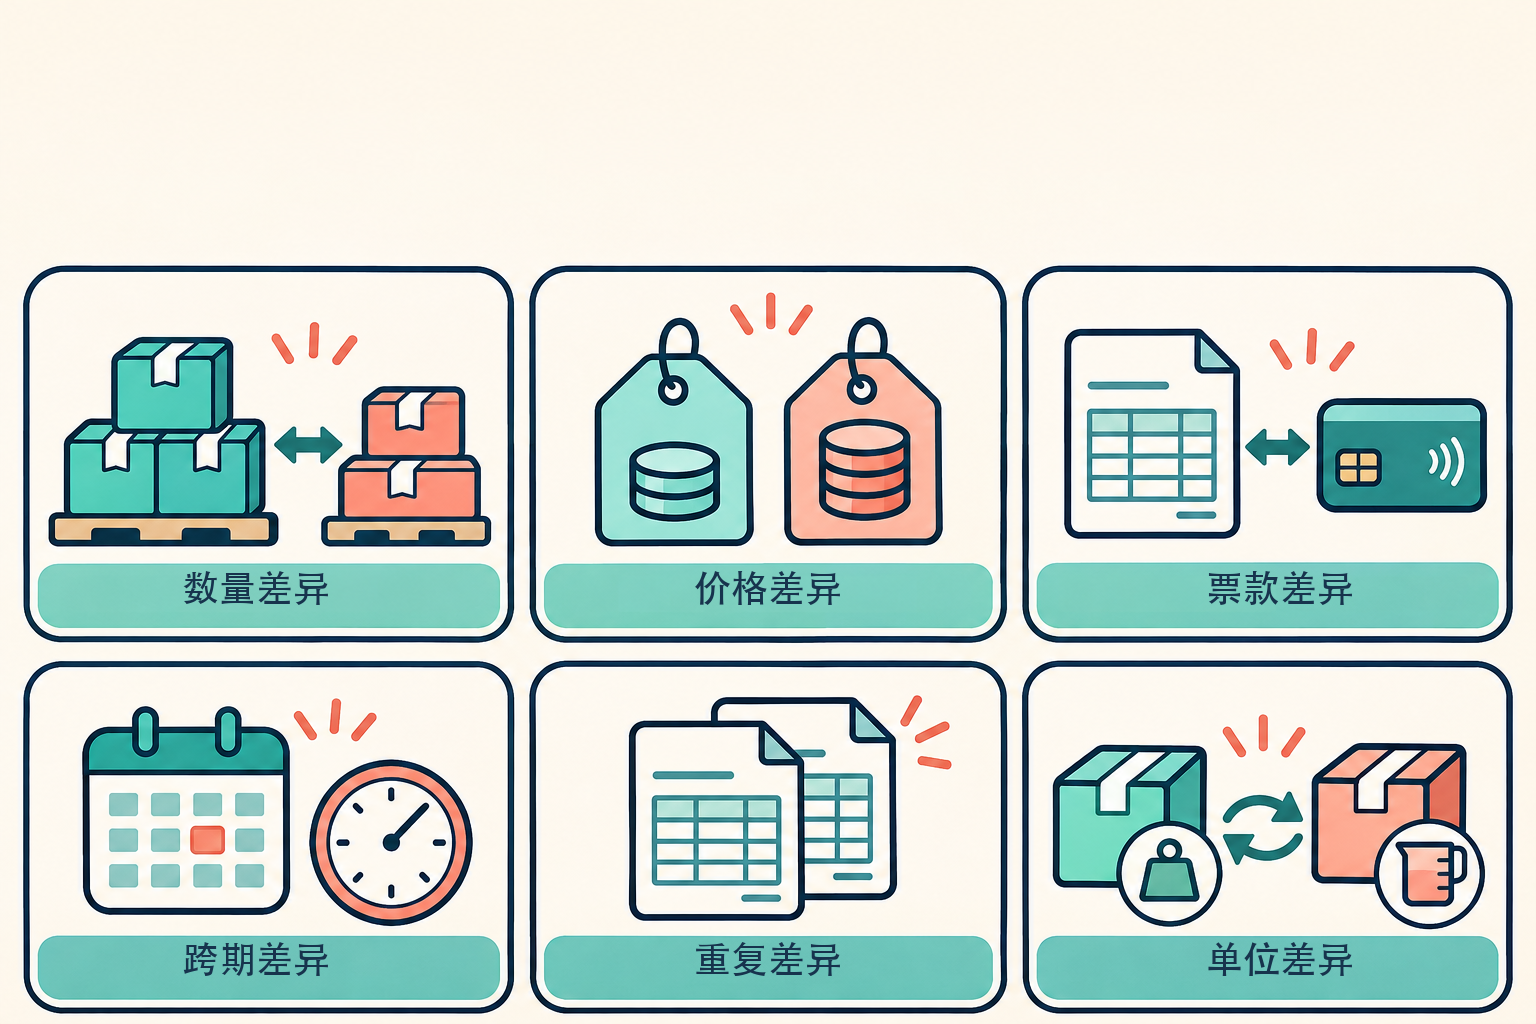
数量差異は不足納品、過剰受入、受入拒否、返品、分割納品を確認する。価格差異は契約の価格改定、割引、精算基準を確認する。票款差異は一部インボイス発行、赤字インボイス、前払金、品質保証金を確認する。期間跨ぎ差異は受入、インボイス発行、記帳の時点を確認する。重複差異は同一取引または同一インボイスが重複して取り込まれていないかを確認する。単位差異は購買、倉庫、精算単位の換算を確認する。6類は実務上の分類にすぎず、網羅的または法定の分類ではない。各差異には責任者、処理アクション、検証可能なクローズ資料を明記すべきである。
四、差異をクローズしてから支払とアーカイブを照合する
確認済みの差異について、契約、検収結果、会計方針に従って追加伝票、精算調整、返品、または帳簿の訂正を決定する。仕入先の確認が必要な場合は、やり取りの記録を保持する。支払承認は確認済みの精算金額と支払条件を照合し、未解決事項は別途追跡する。原始証憑、照合表、処理記録、電子添付は単位のアーカイブ制度に従って整理・保存すべきであり、スキャン画像や自動関連付け自体は電子会計アーカイブのすべての条件を満たすものではない。
五、ソフトウェアが支援できること、引き続きレビューが必要なこと
Kailing TechnologyのAI OCR、仕入VATインボイス管理、電子会計アーカイブ関連製品は、伝票抽出、重複チェック、関連付け、証跡保持の候補ツールとなり得る。実際に接続可能なデータソース、インボイス検証、システム連携、自動化の程度は、製品バージョン、権限付与、地域、インターフェース、プロジェクト検収に基づいて確認する必要がある。会計担当者は引き続き原始証憑を審査し、差異の原因を判断し、帳務処理を承認する必要がある。
まず原伝票を追溯できる明細表を作成し、次に6類の差異に沿って処理を段取りする。照合完了の基準は、双方が基準を確認し、差異処理に証跡があり、残高を説明できることであり、表の色がすべて緑になることではない。
検証根拠
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京