
個人所得税システムで個人所得税を申告する方法は?2026年源泉徴収端末の6ステップと間違えやすい点
個人所得税システムで個人所得税を申告する方法は?2026年源泉徴収端末の6ステップと間違えやすい点
企業が従業員の給与・給与個人所得税の源泉徴収申告を行う場合、まず申告所属期、従業員、給与データを確認し、次に累計源泉徴収法の計算結果、提出フィードバックおよび保管記録を確認する。具体的なメニューは電子税務局および自然人電子税務局源泉徴収端末のバージョンにより変わるため、以下は業務順に操作する。
ステップ1:主体、権限、所属期を確認する
単位の源泉徴収義務者として適用される源泉徴収システムにログインし、統一社会信用コード、担当権限、申告する所得項目および所属期を確認する。給与・給与の源泉徴収申告は通常翌月15日以内に行う。祝日による順延および具体的な期限は当期の税務機関の通知による。
ステップ2:従業員の基本情報を確認する
氏名、証明書番号、勤務・雇用情報および当期の実際の給与支給人員を確認する。入社、退職、証明書変更または他単位との兼務の場合は、真実の事実と現在のシステムガイドに従って更新し、退職者全員を一律に特定の固定状態に変更しないこと。誤った証明書情報や重複人員は申告と従業員の照会に影響する。
ステップ3:収入と控除可能項目を整理する
給与表、勤怠記録、実際の支給記録で当期の給与・給与、法令に基づく非課税所得、基本控除費用、特別控除、特別附加控除およびその他法令に基づく控除を確認する。特別附加控除の資料は従業員の申告と単位の受領状況に応じて確認する。年末賞与、役務報酬などの所得項目を通常の給与行に直接混入させないこと。
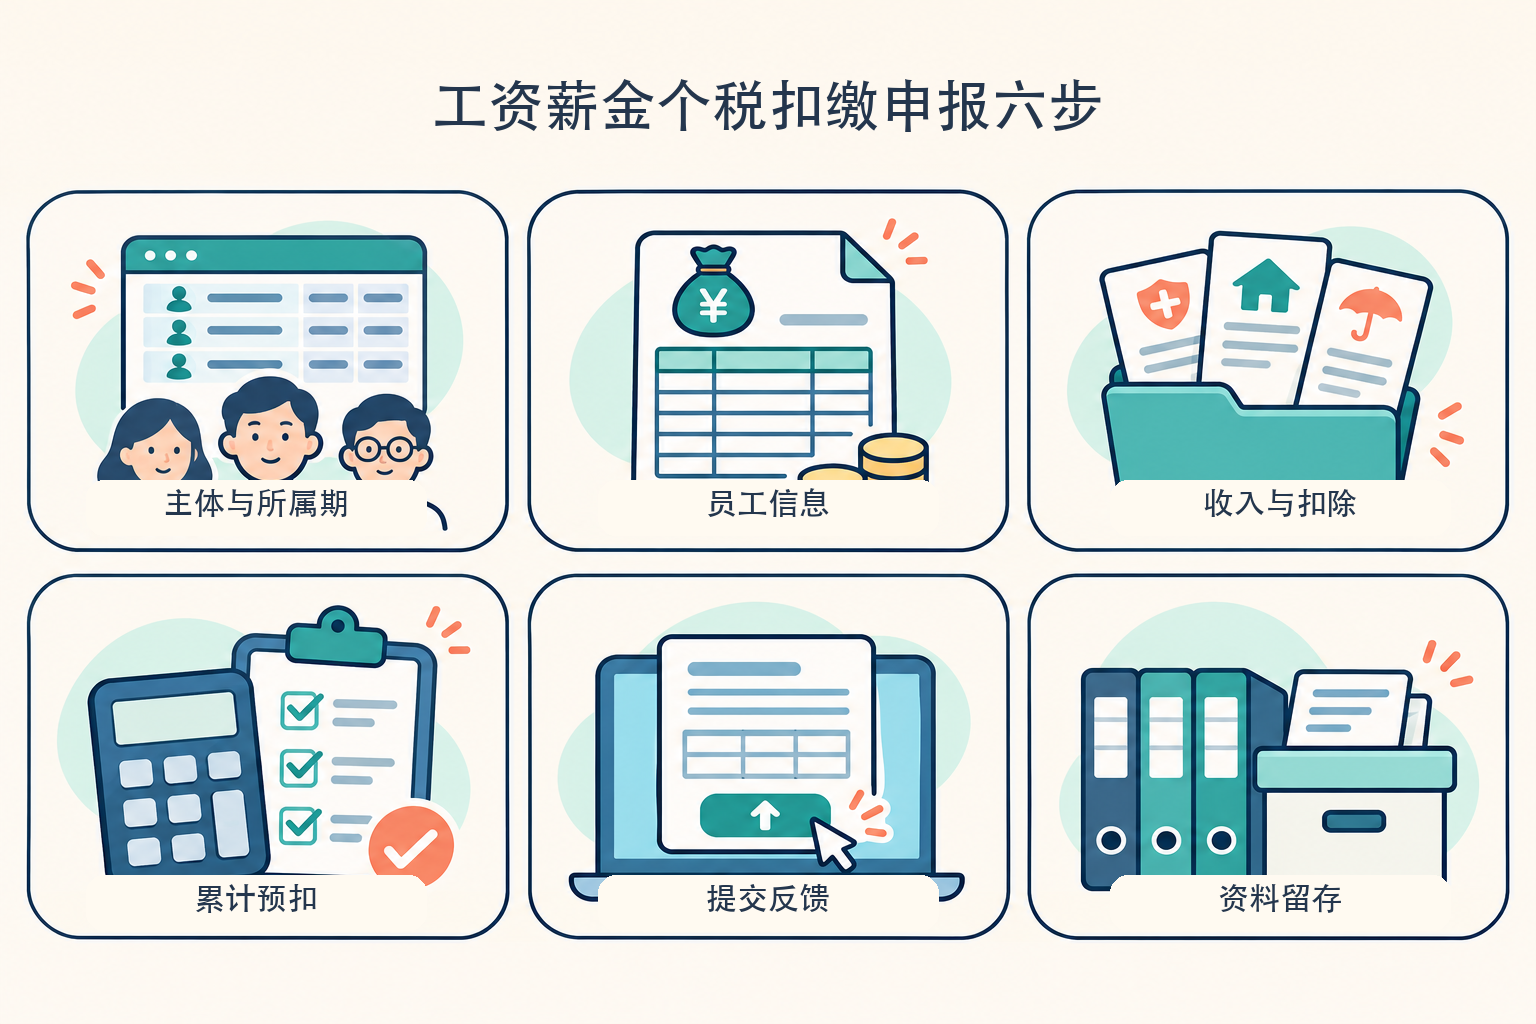
ステップ4:源泉徴収税額を計算しレビューする
給与・給与は通常、累計源泉徴収法を採用する。累計課税所得額は累計収入から累計非課税所得、累計控除費用、累計特別控除、累計特別附加控除およびその他法令に基づく控除を差し引いて計算し、適用される源泉徴収率と速算控除数により累計源泉徴収税額を計算し、累計減免税額と既源泉徴収税額を差し引いて当期の源泉徴収税額を算出する。異常な増減、ゼロ申告、月をまたぐ追給与を確認する際は、単月給与に固定税率を掛けるだけにしないこと。
ステップ5:申告を提出しフィードバックを確認する
まず人員数、収入合計、税額を確認し、現在のシステムフローに従って提出する。受理フィードバックを保存し、申告が成功したか、納付が完了したかを確認する。「提出済み」は「納税済み」ではない。人員情報の誤り、申告失敗または申告漏れが発生した場合は、エラーの種類と所属期に応じてシステムが提供する更正・追加申告などのチャネルを利用し、必要に応じて主管税務機関に相談する。延滞金が発生するかどうかは具体的な事実と規定に基づいて判断する。
ステップ6:資料を保存し次期の照合を行う
給与表、従業員情報変更の根拠、控除情報、申告受領書、納付記録および更正記録を保存し、アクセス権限を制限する。次期には従業員名簿、累計収入および既源泉徴収税額を当期の結果と連結し、差異を発見したら速やかに調査する。Kailing Technologyの人事・財務関連製品はデータ整理や照合ツールとして活用できる。具体的なフィールド同期、システムインターフェースおよび申告機能はバージョン、ライセンス、プロジェクト実施により検証する必要があり、申告責任は依然として源泉徴収義務者が負う。
検証根拠
「個人所得税源泉徴収申告管理弁法(試行)」;税務部門の勤務・雇用情報操作に関するQ&A;税務部門の申告更正操作に関するQ&A。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京