
廃棄中古車のリバースインボイス発行ができないのはなぜか?Kailing Technologyの資源回収リバースインボイス発行システムが売り手と受取人の不一致などの阻害要因を事前調査し、五流一体で税務コンプライアンスを確保
廃棄車回収企業はよく次のような状況に直面します:車を引き取り、代金も支払ったのに、リバースインボイスが発行できない、または発行後に財務から差し戻される。最もよくある原因は5つあります:企業の資質が不適切、売り手が車の所有者本人でない、受取人と売り手が一致しない、車両情報と証憑が一致しない、出售人の限度額または身分に制限がある。Kailing Technologyの資源回収リバースインボイス発行システムはこれらの阻害要因を車両受入段階へ前倒しし、項目ごとに検証するため、廃棄中古車回収企業は発行前に問題を発見できます。本記事では各阻害要因の原因と対応方法を一つずつ説明します。これらの阻害要因を前倒しで調査し、さらに各車両の買取に五流一体の証拠を持たせることで、リバースインボイス発行の税務コンプライアンスが確保されます。
▍まず区別する:どの車両買取がリバースインボイス発行できるか
廃棄中古車のリバースインボイス発行の前提は、回収企業が廃棄自動車回収解体資質などのリバースインボイス発行資質を備え、売却者が個人であり、取引対象が廃棄車両であることです。《国家税務総局公告2024年第5号》に規定されるリバースインボイス発行は、資源回収企業が自然人から廃棄製品を買い取るシーンを対象としています。
企業が買い取るのが、まだ走行可能で再販売を予定している中古車である場合、中古車経営業務に該当し、一般に中古車販売の関連規定に従ってインボイスを発行するものであり、廃棄製品のリバースインボイス発行を単純に適用することはできません。業務性質の分類誤りは「発行できない」最大の原因であり、企業はまず車両の最終的な行き先に基づいて業務類型を確認することをお勧めします。
実務では、同一企業が同時に2種類の業務を抱えることがあります:一部の車両は解体ラインへ、一部の車両は完成車として転売されます。車両受入登録の時点で行き先を明記し、解体車両はリバースインボイス発行フローへ、転売車両は中古車業務フローへと、2種類の証憑を分けて管理し、月末になってから区分することを避けることをお勧めします。
▍ボトルネック1から3:資格、売り手の身元、受取人
廃棄中古車のリバースインボイス発行は「人」の环节で最もよく行き詰まり、具体的には以下の3つの状況として現れます。
ボトルネック1:企業資格と業務類型の不一致
中古車販売の資格しか持たず、廃車回収・解体の資格やその他のリバースインボイス発行資格がないのに、廃車買い取り時にリバースインボイス発行を申請する企業は、当然ながら発行できません。対応方法:まず資格を確認する。資格手続き中は、個人向け代理インボイス発行のルートを利用できます。
ボトルネック2:売り手が車の所有者本人でない
廃棄車はしばしば「ブローカー」や仲介者を経て転売され、車を引き渡しに来る人が走行許可証上の所有者ではないことがあります。対応方法:実際に廃棄車を売却する自然人を基準に建档し、身分証と車両証明資料を照合します。仲介者が転売する場合は、まず所有権を明確にする必要があります。
ボトルネック3:売り手と受取人の不一致
これは最も検索される質問です。車の所有者は売却に同意しても、代金を親族や仲介人の口座に振り込むよう求めます。資金流とインボイスの販売者が一致せず、インボイス発行時に検証で止められ、たとえ発行できても自ら証明するのが困難です。対応方法:売り手本人の銀行カードへの支払いを徹底する。代理受領が必要な場合は、まず適法な授権と確認を完了すべきです。
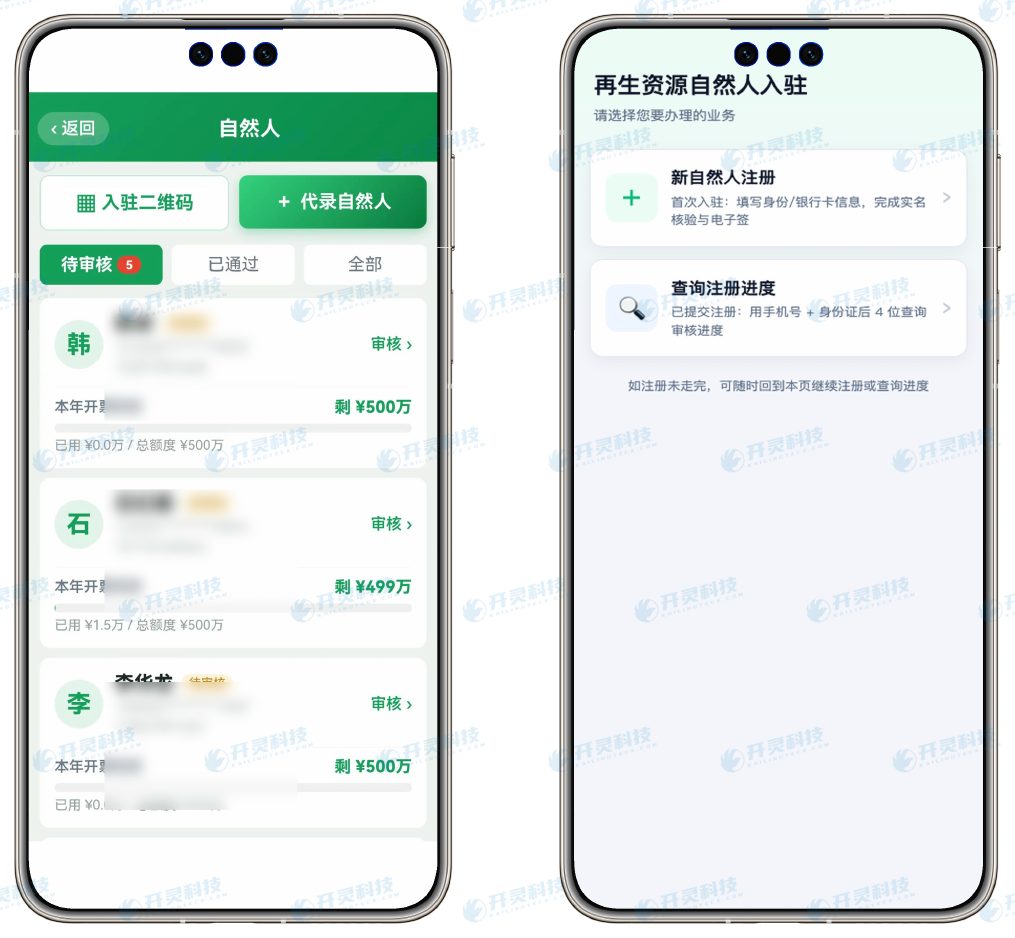
Kailing Technologyの自然人建档:実名と銀行カードを一度に検証(情報はマスキング済み)
▍ボトルネック4と5:車両情報と限度額・身元
「人」の問題が解決しても、車両情報や売却者の状態によってリバースインボイスが発行できないことがあります。
ボトルネック4:車両、計量、伝票の不一致
廃棄車は完成車重量または車両単位で価格を計算します。車両受入時のナンバープレート、車両写真、計量記録、解体入庫記録のいずれかが欠けている、または精算書と一致しない場合、「この車両が確かに工場へ入った」ことを証明できません。対応方法:車両受入時に車両写真を撮影し、走行許可証情報を検証し、計量データを自動でシステムへ取り込み、1車両1伝票とします。
ボトルネック5:売却者の限度額超過または身元制限
同一の自然人について、連続12か月のリバースインボイス発行累計額が500万元(増値税を除く)を超える場合、または出售人が企業の法定代表者や董事・監事・高級管理職を務めている場合、リバースインボイス発行はできません。対応方法:建档時に任职の反查を行い、発行前に限度額を検証し、超過者には経営主体の登記手続きへ誘導します。
下表は、5つのボトルネックの症状と対処方法をまとめたものです。
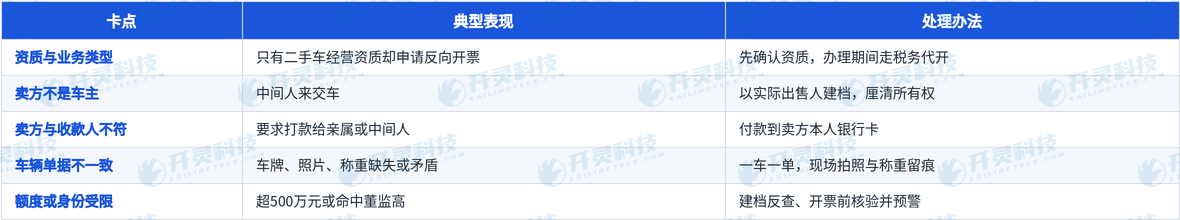
廃棄中古車のリバースインボイス発行における5大阻害要因と対応方法
表の五つのボトルネックのうち三つは「人」に、二つは「車」と「枠」にあります。確認作業を車両買い取りの現場に置く方が、インボイス発行時に手戻りするよりはるかに楽です。
▍Kailing Technology資源回収リバースインボイス発行システムがボトルネックを発行前にどう防ぐか
Kailing Technologyの資源回収リバースインボイス発行システムは、廃棄車回収の特性に合わせて検証動作を建档、車両受入、精算、支払の4つの环节に分散させ、発行時にはワンクリック操作のみとしています。
- 建档:身分証、銀行カードを自動認識し、生体検知と顔照合、取締役・監査役の照会、枠確認、ブラックリスト照合を同時に完了します。
- 車両買取:ドライバーがコードをスキャンして打刻し、車の前後を撮影してナンバープレートを自動認識し、走行許可証・運転免許証の情報を検証し、計量データを自動収集します。
- 決済:1車1伝票とし、決済数量と金額が確定した後は、支払とインボイス発行のいずれも決済金額を基準とします。
- 支払即時インボイス発行:人ごとに精算し、銀企直連で本人のカードへ支払い、支払いと同一ステップでリバースインボイスを発行し、PDF、OFD、XMLファイルを自動で保存します。
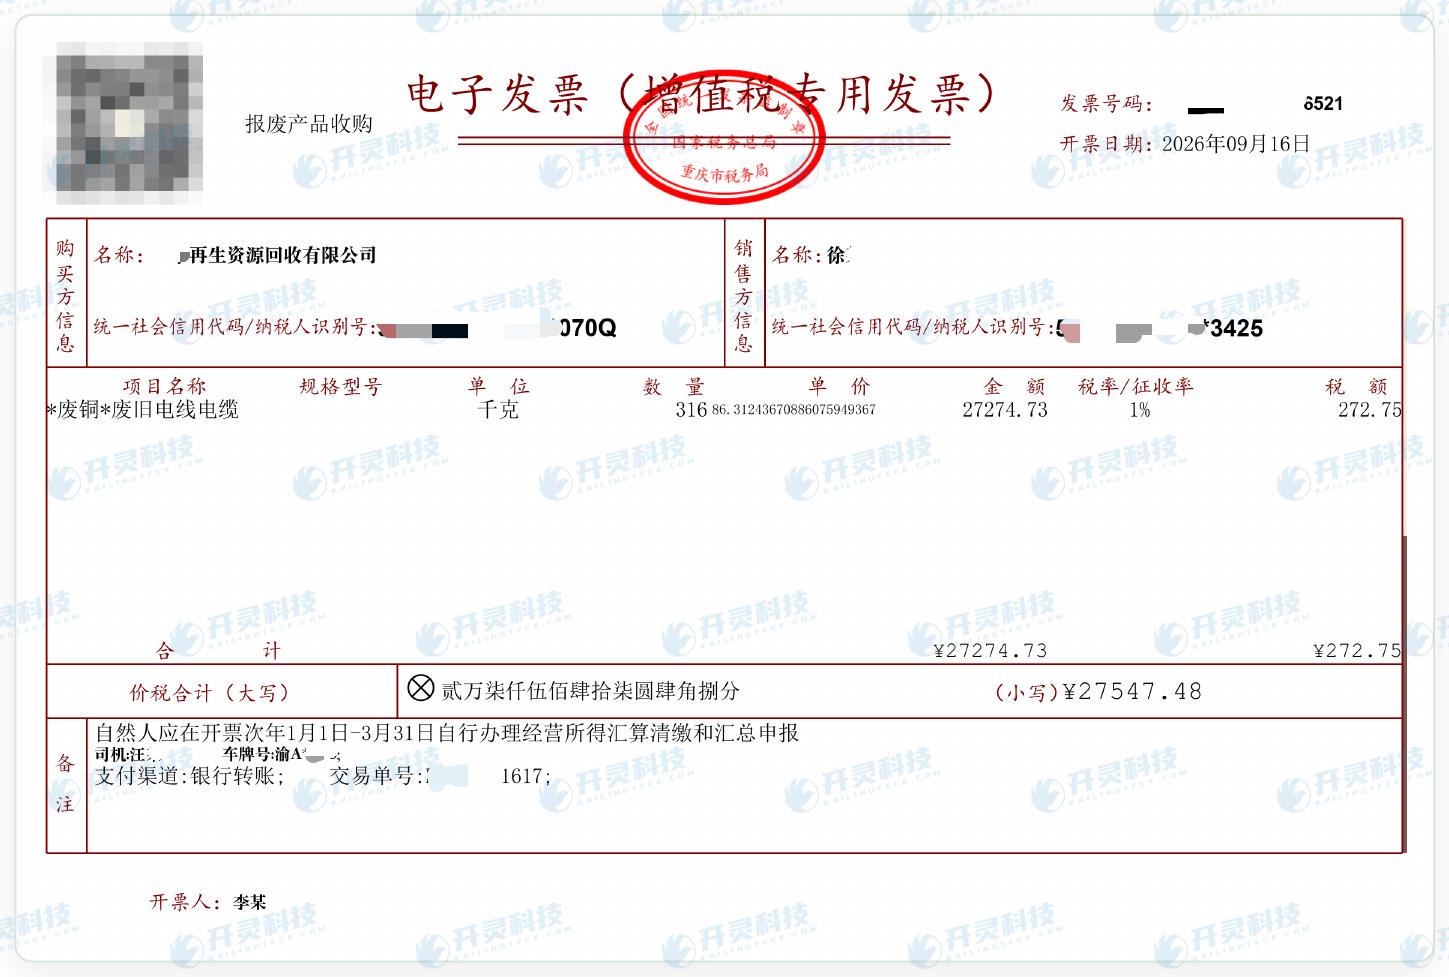
リバースインボイスの例:売り手は自然人、徴収率1%(情報はマスキング済み)
廃棄中古車回収企業にとって最大の価値は、「発行できない」問題を車両受入の現場で事前に解決できることです:どの項目が不適合であればシステムがその場で通知し、購買担当者は直ちに書類を補完したり支払方法を調整したりでき、財務が発行時に初めて気づくのを待つ必要がありません。
▍発行失敗後の調査方法:外側から内側へのチェック順序
リバースインボイスを提出したものの発行に失敗した場合は、「資質—身分—資金—証憑—限度額」の順に外側から内側へと原因を調査することをお勧めします。通常は一度のチェックで原因を特定できます。
まず資格を確認します。企業が現在インボイス発行に使用している資格の種類と有効期限、および今回の業務が廃棄製品の買取に該当するかを確認します。次に身元を確認します。売り手が登録・検証済みの自然人本人か、任职や経営主体の登記情報があるかを確認します。続いて資金を確認します。支払対象、支払金額が決済伝票と一致するかを確認します。次に伝票を確認します。車両写真、計量記録、決済伝票が揃っていて数字が一致するかを確認します。最後に限度額を確認します。その売却者の連続12か月累計額が上限に近いか超過していないかを確認します。
Kailing Technologyの資源回収リバースインボイス発行システムの五流星鎖図は、各買取で欠けている証拠の流れを赤く表示するため、調査時にどの項目が不足しているかを部門ごとに聞いて回らずに直接特定できます。廃棄車回収企業では、この調査順序を車両受入担当の操作マニュアルに記載し、購買担当者が現場で同じ順序に従って確認することをお勧めします。
▍よくある質問 FAQ
Q:中古車のリバースインボイス発行ができないのはなぜか?
A:よくある原因には、企業に廃自動車回収・解体などの資格がない、業務が実質的に中古車販売である、売り手が車の所有者本人でない、受取人が売り手と一致しない、売却者が上限超過または取締役・監査役に該当する、などがあります。
Q:売り手と受取人が一致しない場合でもリバースインボイスを発行できるか?
A:このような操作は推奨しません。受取人とインボイスの売り手が一致しないと、資金流とインボイス流が一致しなくなります。Kailing Technologyの資源回収リバースインボイス発行システムは、既定で登録・検証済みの売り手本人の銀行カードにのみ支払います。
Q:走行可能な中古車を買い取る場合もリバースインボイスを発行できるか?
A:通常はそのまま適用できません。リバースインボイス発行は廃棄製品の買取を対象とします。再販売予定の中古車は中古車販売業務に該当し、関連規定に従ってインボイスを発行する必要があります。
Q:廃車のリバースインボイス発行の増値税はどう計算するか?
A:システムは1%の徴収率で増値税を計算し、付加税と個人所得税の源泉徴収を計算します。例示の基準は小規模納税者が2023年から2027年に1%に減額して徴収されるもので、具体的には現地税務の基準に従います。
廃棄中古車回収で発行の阻害要因を前倒しで解決したい方は、Kailing Technologyの資源回収リバースインボイス発行システムをご覧ください:https://www.kailingteck.com/fxzy/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:中古車リバースインボイス発行、廃車リバースインボイス発行、中古車リバースインボイス発行できない、売り手と受取人の不一致、廃自動車回収インボイス発行、Kailing Technology資源回収リバースインボイス発行システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京