
林業免税インボイスと木材買付インボイスの控除方法は?Kailing Technology農産物買付リバースインボイス発行システムは林権証・検尺票・五流一体の証跡保存で、控除が税務コンプライアンス検査に耐えられるようにします
木材加工工場や竹製品企業から最もよく聞かれる2つの質問は、「林農が発行した免税インボイスは控除できるか?」「当社が発行した木材買付インボイスはどう控除するか?」です。答えは、販売者が林業生産者であり、販売するのがその自産林産物であれば、相手の免税農産物販売インボイスを取得する場合でも、買付企業が林農に対して買付インボイスを発行する場合でも、票面の買付価格に基づいて仕入税額控除を計算できます。根拠は『財政部・税務総局公告2026年第10号』により、農業生産者から自産農産物を買い付ける場合は買付価格の9%で控除を計算します。Kailing Technology農産物買付リバースインボイス発行システムは、林権の自己証明、検尺計材、支払・インボイス発行を一連の流れにつなぎ、すべての木材買付インボイスで出所を説明できるようにします。本記事では2種類の証票の控除基準と証跡保存要件をそれぞれ明確にします。林権証、検尺票、支払、インボイスの五流一体の証跡保存があってこそ、控除は税務コンプライアンス検査に耐えられます。
▍2種類の証票、1つの前提:販売者が林業生産者であること
林業免税インボイスと木材買付インボイスが控除計算できるかどうかは、いずれも「林業生産者が自産林産物を販売すること」が前提です。林業生産者が自産自銷する林産物は免税の適用を受け、取得したインボイスの票面は免税となります。買付企業は票面の買付価格を基礎として仕入税額控除を計算します。
2種類の証票の違いは発行主体にあります。免税農産物販売インボイスは林農や林場などの生産者自身が発行し、既に自行発行できる林場や合作社に適しています。買付インボイスは買付企業がリバースインボイス発行の方式で自然人林農に対して発行し、分散した林農から買い付ける場面に適しています。多数の個人林農と取引する木材加工工場にとっては、後者が日常的な主要方式です。
| 「控除できるかどうかは、票面に『免税』と書かれているかではなく、貨物が林農自身の山で育ったものかどうかで決まります。」 |
▍林産物買付で最も問題が起きやすい3つの段階
木材買付インボイスが控除段階で疑義を持たれる場合、問題は通常、自己証明、計量、支払の3つの段階にあります。
第一は自己証明の不足です。木材・竹材は林地に由来するため、林農は山林が自身の請負または流転であることを証明する必要があり、伐採する原木には林木伐採許可証も必要です。多くの買付票には林農の名前だけが書かれ、林権資料が一切ありません。第二は計量の不明確さです。原木は検尺材積で計算し、毛竹は本数で数え、林果や林下薬材は斤単位で計量します。計量単位の混用や検尺码単の紛失があると、インボイス発行数量を説明するのが難しくなります。第三は支払の不一致です。木材取引は1件あたりの金額が大きく、積載ドライバーや仲介人に支払うケースも少なくなく、資金流とインボイス流の不一致を招きます。
下表は、2種類の証票について発行主体、適用対象、証跡保存要件の違いを対比したものです。
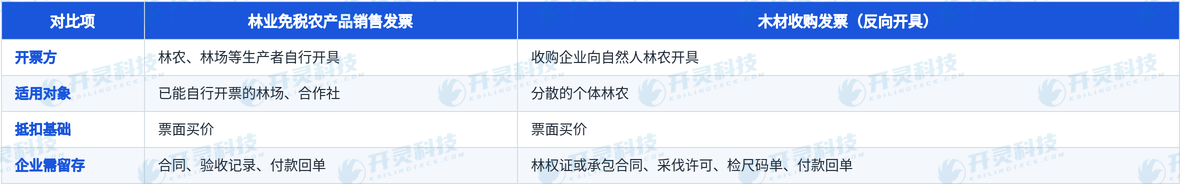
林業免税インボイスと木材買付インボイスの対比
表から分かるように、2種類の証票の控除基礎は同じですが、買付インボイスは企業自身が発行するため、企業が負う自己証明責任がより重く、林権資料と検尺記録を企業自身がすべて保存しなければなりません。
林場と個人林農の2つのチャネルから同時に仕入れる企業には、台帳を分別して設けることをお勧めします。林場からの貨物は取得インボイスで計上し、林農からの貨物は買付インボイスで計上し、2種類の仕入税額それぞれに対応する証跡を保存することで、月末の控除時に基準が明確になります。
▍Kailing Technology農産物買付リバースインボイス発行システム:林権の自己証明から支払・インボイス発行まで
Kailing Technology農産物買付リバースインボイス発行システムは、林業シーン向けに「コードスキャン登録—林権自己証明—検尺計材—林農確認—カードへの支払・インボイス発行—積載点検」という完全なフローを設計しています。
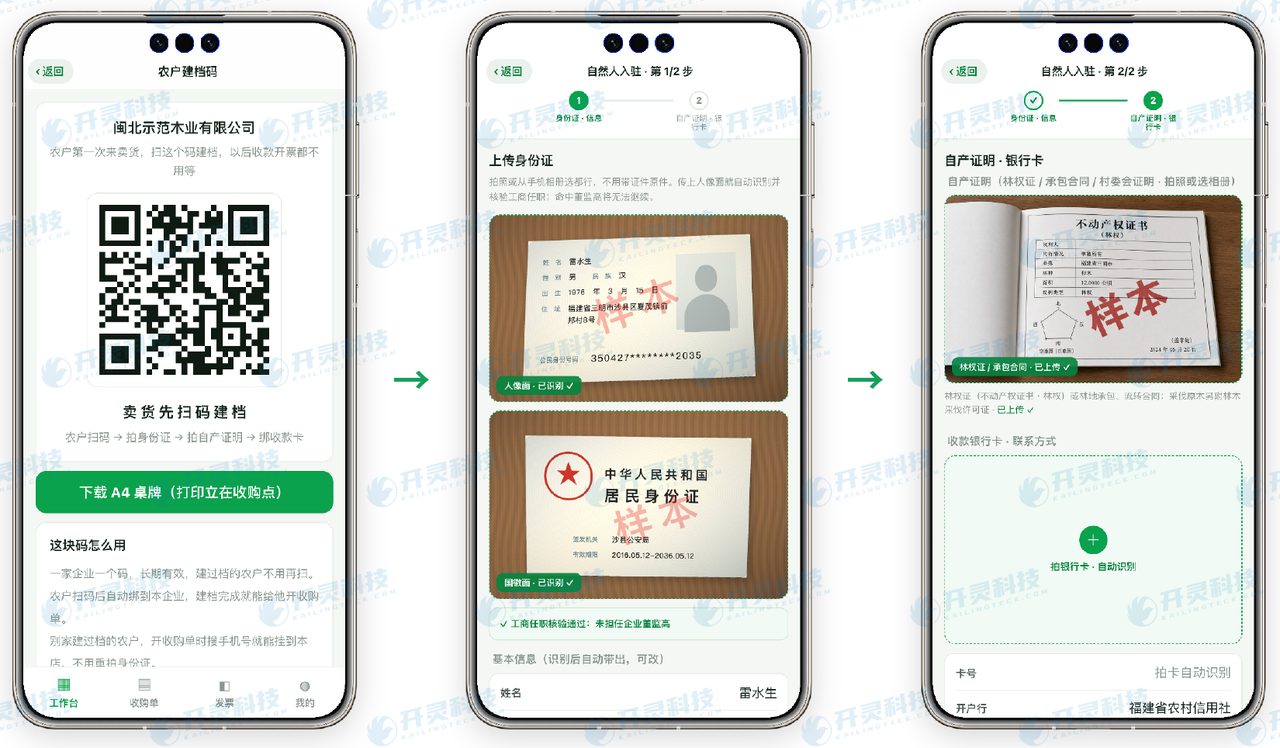
Kailing Technology林農登録:林権証と伐採許可(情報はマスキング済み)
- 林権自己証明:林農はコードスキャン登録時に林権証(不動産権利証書・林権)または林地請負・流転契約をアップロードし、原木を伐採する場合は林木伐採許可証を別途添付します。システムは同時に実名照合と限度額照合を行います。
- 検尺計材:原木は検尺員が径級と長さを測り、原木材積表で立方メートル数を算出します。毛竹は本数で点数、林果・林薬・林下菌は斤単位で計量します。計量単位は商品に連動し、商品マスタには原木、原竹、乾果、漢方薬材などの税収分類コードがプリセットされています。
- 林農確認:買付票の生成後、林農は自身のスマートフォンでコードをスキャンして数量と金額を照合・確認し、確認後に企業が支払います。
- 支払即時インボイス発行:代金は林農本人の銀行カードに直接支払われ、支払成功と同時にリバースインボイスが発行されます。林農の自産林産物販売は免税で発行され、企業はインボイスに基づき買付価格の9%で仕入税額控除を行います。
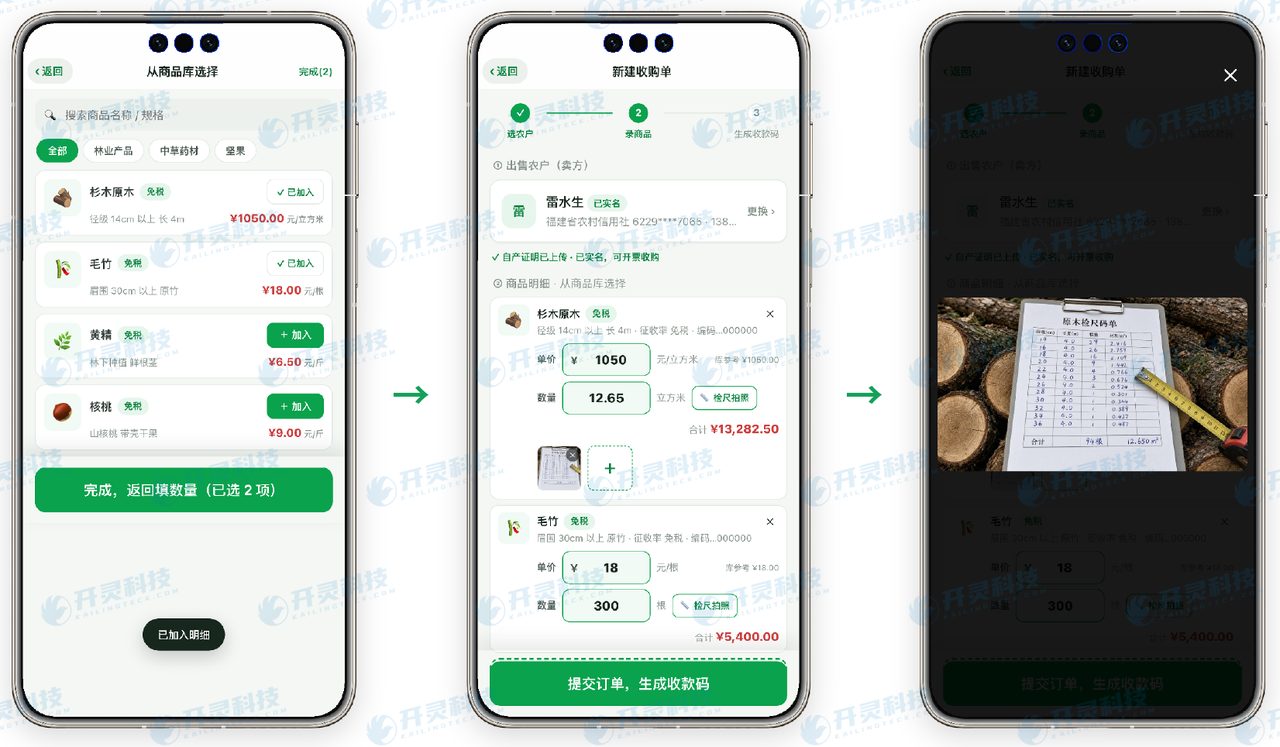
Kailing Technology検尺計材:码単写真を買付票に添付(情報はマスキング済み)
▍複数の買付票を1台に積載:工場到着時の点検でどう突合するか
林業買付では「複数戸の貨物を1台に積載」がよくあります。1台の杉材が3〜4戸の林農から来ることもあり、山場でそれぞれ検尺し、それぞれ票を発行してから、1台に積み込んで加工工場へ運びます。Kailing Technology農産物買付リバースインボイス発行システムは、複数の買付票を同一車両に関連付け、ナンバープレートと輸送軌跡を記録し、工場到着後に買付票ごとに点検することをサポートします。
工場到着時の点検数量と山場での検尺数量に差異がある場合、システムは差異を記録するだけで、確認済みの買付票を自動修正しません。事後の票修正による票貨不一致を防ぐためです。5つの証跡フローは最終的に同一の業務番号の下に集約され、一票一档を形成します。
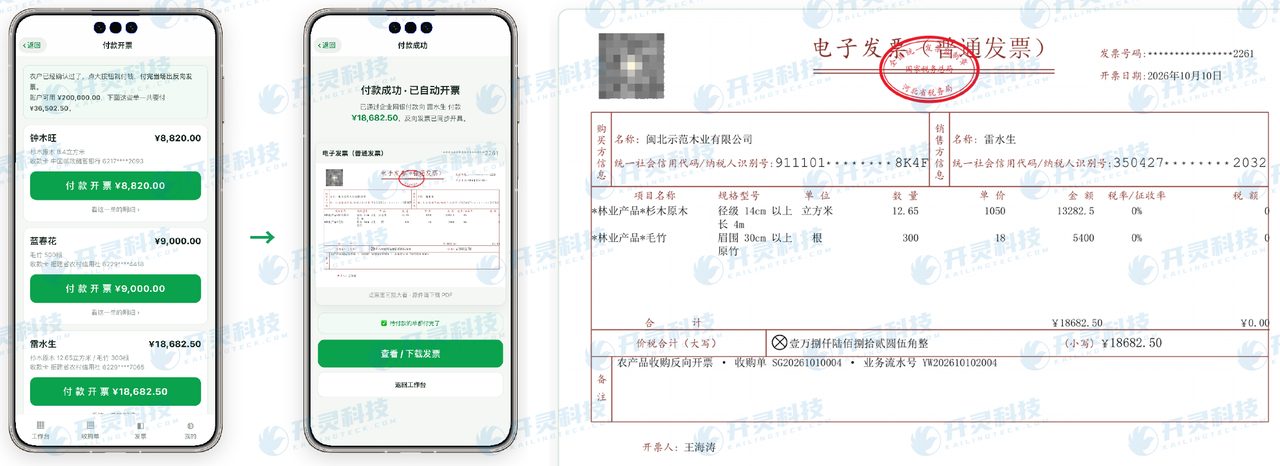
林産物は支払と同時にインボイス発行(テスト票、楽企ダイレクト接続の票面を基準とする)
▍適用条件とよくある誤解
このフローは、分散した林農から原木、竹材、林果、林下薬材を買い付ける木材加工工場、竹製品企業、林産品加工企業に最適です。上流が国有林場または登記済みの合作社である場合、相手方が自ら免税インボイスを発行でき、企業は通常どおり取得して契約書、検収記録、支払記録を保管すれば済みます。
よくある誤解は2つあります。1つは、木材経営者から購入した貨物も『林農の自産』として処理することです。経営者の転売は自産自銷に該当しません。もう1つは、インボイスだけを保存して林権資料を保存しないことで、控除時に貨物の出所を証明できません。どちらの方法も、本来控除できる仕入税額を転出リスクにさらします。
▍林下産品と乾果:同様に適用可能だが、自己証明資料は異なる
林業買付は原木と毛竹だけではありません。竹笋、油茶果、核桃、板栗、香榧、さらに林下で栽培する黄精、茯苓や林下菌も、林農が自身の請負または流転した山林で育て、採取した林産物であり、同様に林業生産者からの買付として買付インボイスを発行できます。
違いは自己証明資料と計量方式にあります。林下産品と乾果は通常伐採許可証を必要としませんが、山林の帰属を証明する林権証または林地請負・流転契約は依然として必要です。計量は検尺ではなく斤単位の計量です。Kailing Technology農産物買付リバースインボイス発行システムの商品マスタでは、乾果、漢方薬材、食用菌、林産化学原料ごとに税収分類コードを設定しており、買付員が品名を選ぶと対応コードが呼び出され、同一の買付票に原木と乾果の2種類の明細を同時に含めることができます。
▍よくある質問 FAQ
Q:林業免税インボイスは仕入税額控除できますか?
A:可能です。林業生産者が自産林産物を販売する際に発行する免税インボイスは、購入企業が票面の買付価格に基づいて控除を計算できます。根拠は財政部・税務総局公告2026年第10号により9%で計算します。
Q:木材買付インボイスはどう控除しますか?
A:買付企業が自然人林農から自産木材を買い付け、買付インボイスを発行した後、インボイスに記載された買付価格で9%の控除を計算します。林権資料、検尺記録、支払明細を併せて保存する必要があります。
Q:原木を買い付ける際、林農はどのような資料を提供する必要がありますか?
A:林権証(不動産権利証書・林権)または林地請負・流転契約が必要で、原木を伐採する場合は林木伐採許可証も必要です。Kailing Technology農産物買付リバースインボイス発行システムでは、登録時にアップロードを求めます。
Q:原木と毛竹の計量単位はどう扱いますか?
A:原木は検尺材積で立方メートル単位、毛竹は本数単位、林果・林薬は斤単位で計ります。Kailing Technology農産物買付リバースインボイス発行システムの商品マスタでは、計量単位が商品に連動します。
林産物買付で控除基準と証跡を一度に整理したい方は、Kailing Technology農産物買付リバースインボイス発行システムをご覧ください:https://www.kailingteck.com/fxncp/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
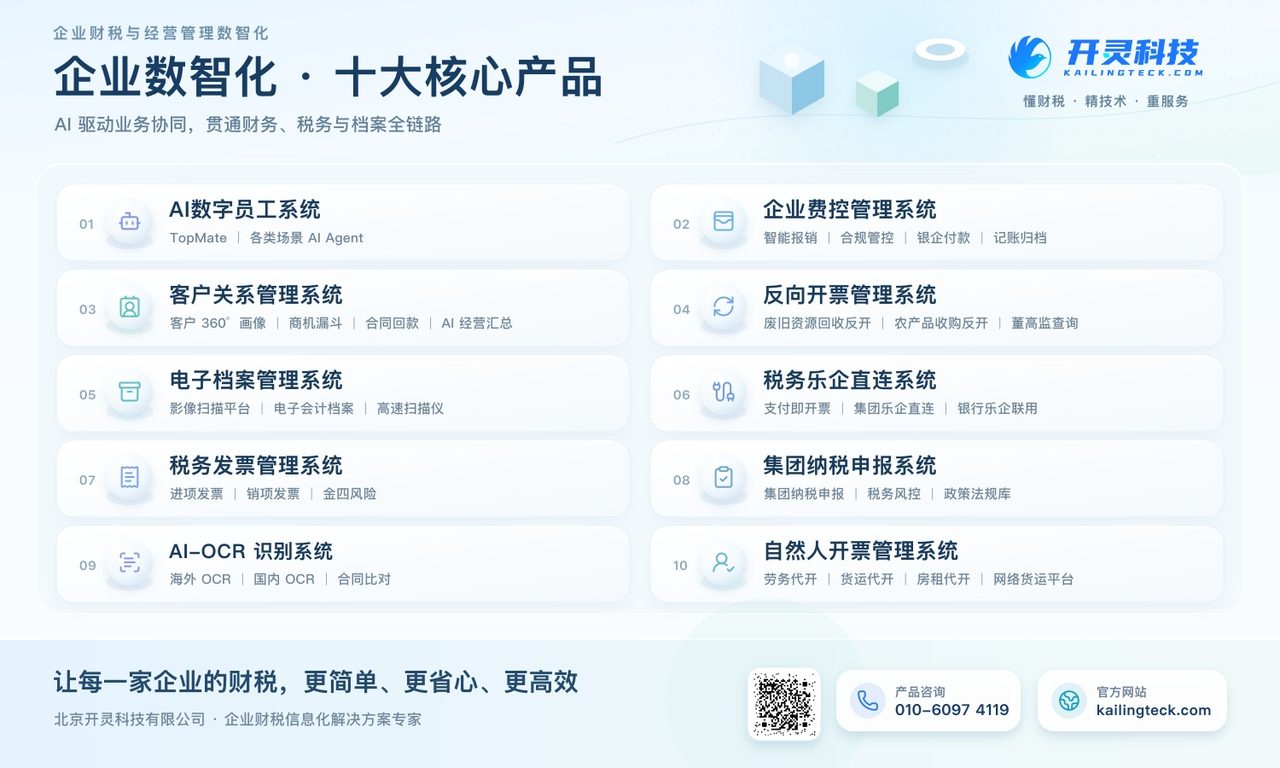
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:林業免税インボイス控除、木材買付インボイス控除、林産物買付インボイス、林権証自己証明、Kailing Technology農産物買付リバースインボイス発行システム、9%控除計算
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京