
電子インボイスシステムの操作フロー:ブルーインボイス発行から電子アーカイブまでの5ステップチェックリスト
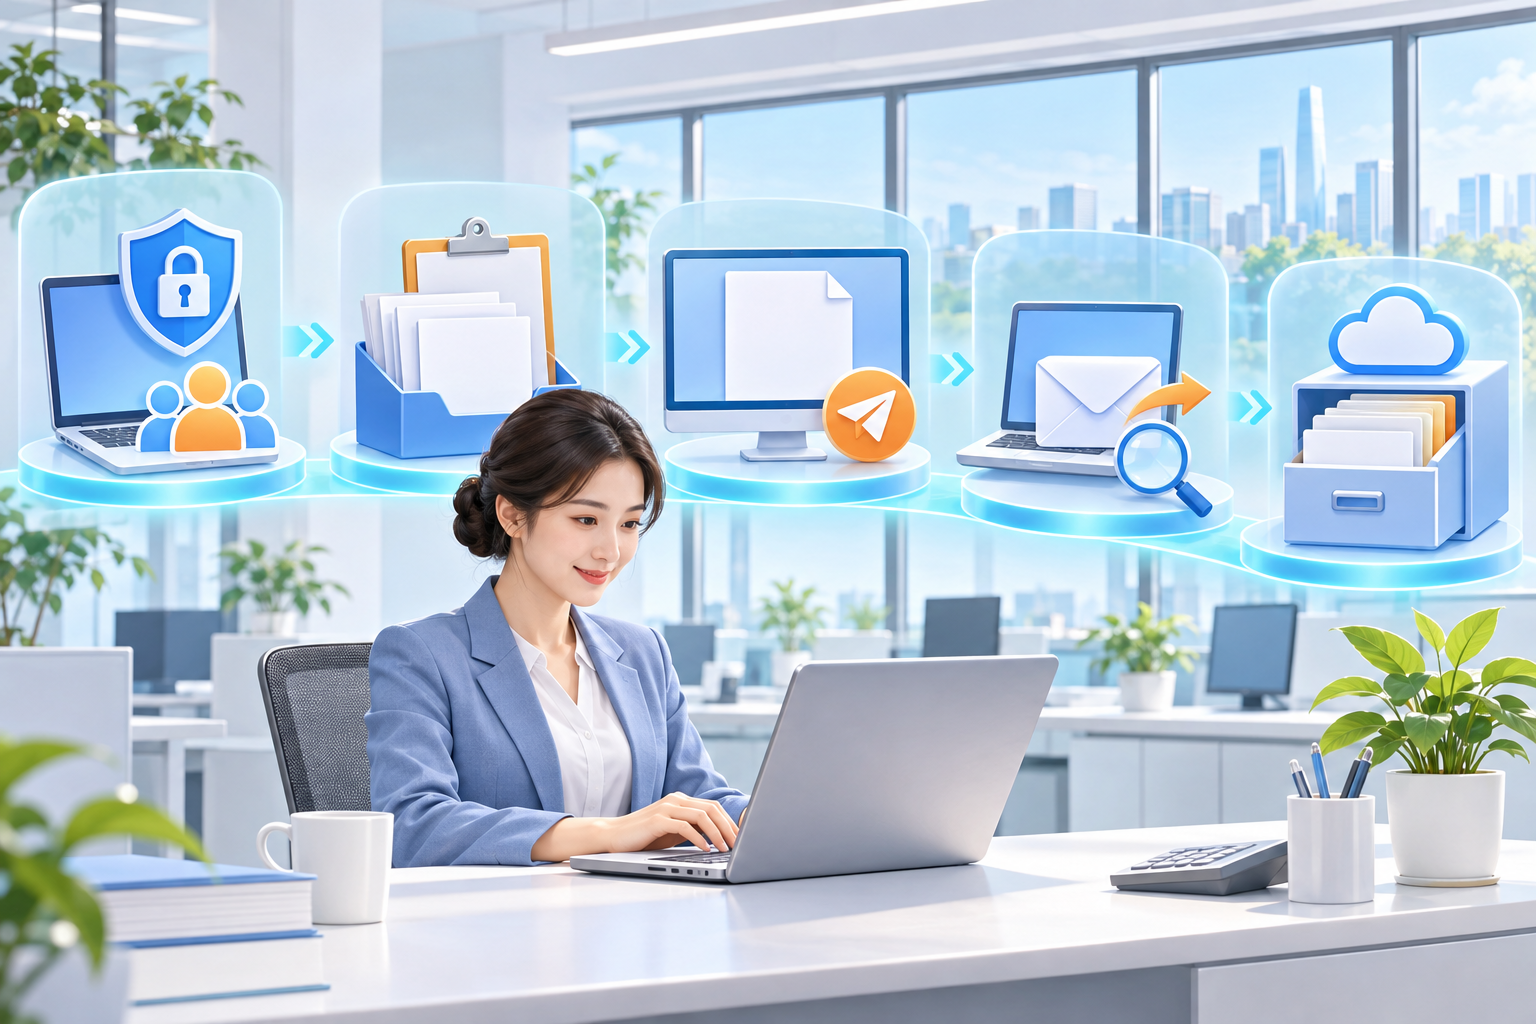
電子インボイスシステムの操作フローは5ステップに分解できます。発行入口へ進む、真実の業務を確認する、プレビューして発行する、照会と交付、記帳とアーカイブです。
全面デジタル化電子インボイスはすでに全国で展開されており、納税者は全国統一規範の電子税務局に統合された電子インボイスサービスプラットフォームを通じて、発行、交付、照会、用途確認などの業務を办理できます。ただし各地のメニュー名や権限表示はシステムバージョンにより調整される場合があり、実際の操作は現地の電子税務局ページおよび主管税務機関の案内に従うものとします。
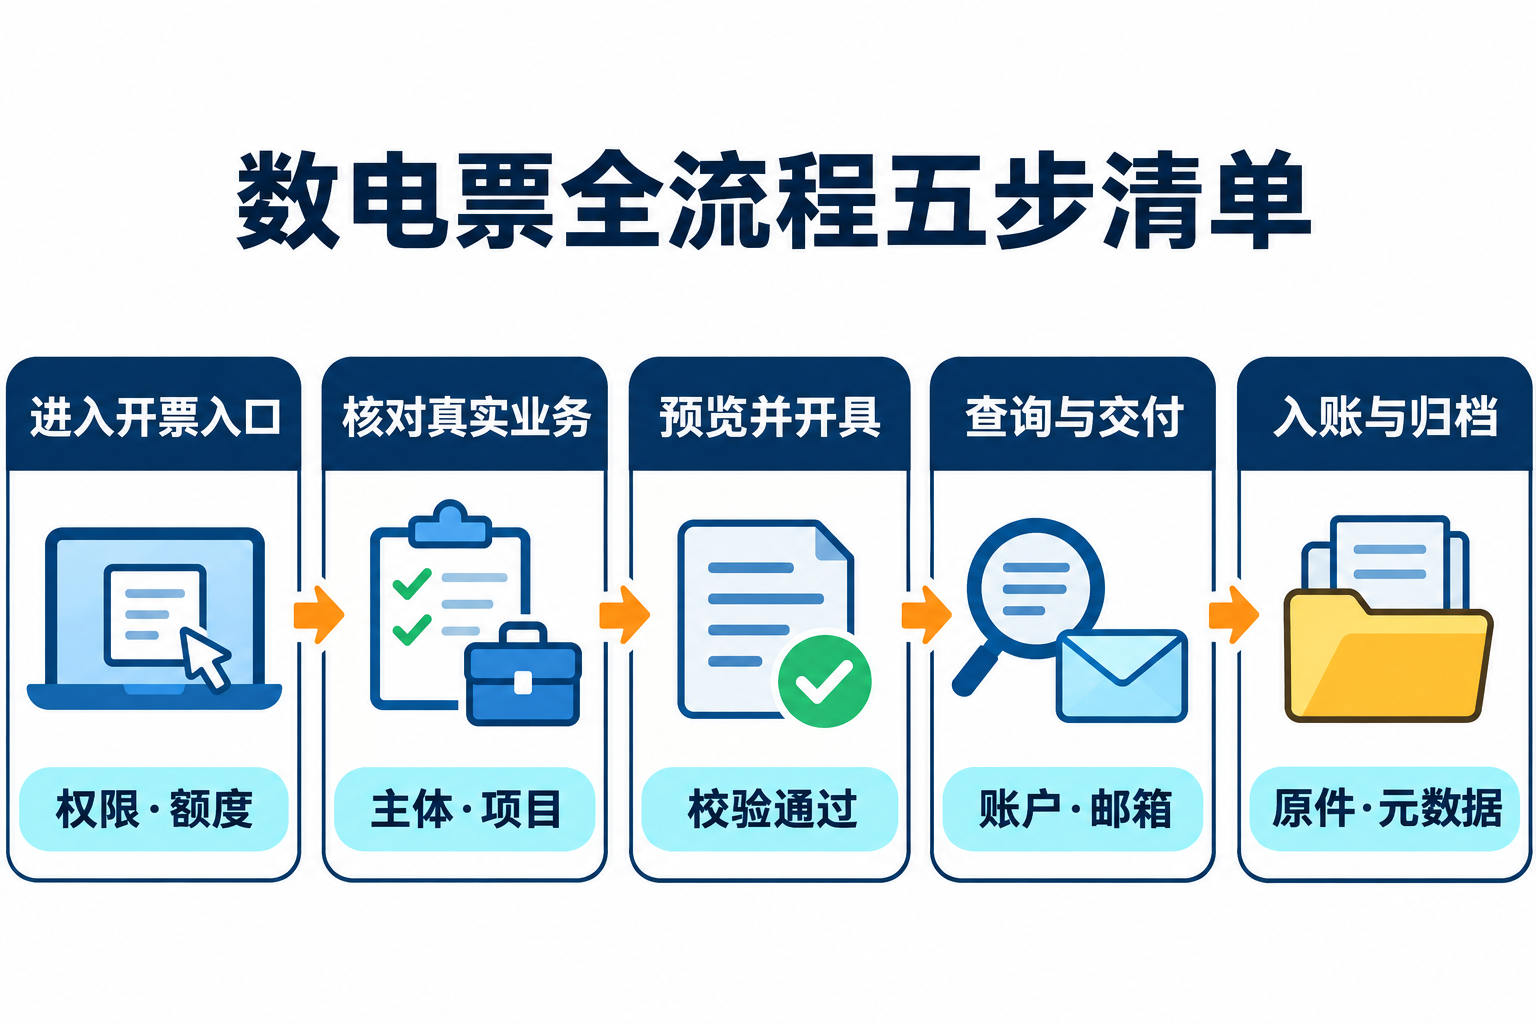
ステップ1:発行入口へ進み、まず担当者権限と利用可能枠を確認
発行担当者は電子税務局にログインした後、インボイス業務またはブルーインボイス発行モジュールへ進みます。まず現在のログイン主体、担当者権限、発行可能な票種、残りの利用可能インボイス枠を確認し、誤った納税主体の使用や枠不足時の繰り返し提出を避けます。担当者の授権と内部の職務分担は企業の内部統制に属し、共有アカウントだけで処理してはいけません。
ステップ2:真実の業務と票面の基礎情報を確認
発行前には契約または注文、交付記録、購買者情報、実際の取引内容をまとめて照合すべきです。項目名、税区分、適用税率または徴収率、特定業務タグ、備考要件は、真実の業務に基づき一件ずつ判断します。よく使う項目の整備は重複入力を減らせますが、すべての企業が固定の商品ライブラリを構築しなければならないわけではなく、当該取引の再確認を代替することもできません。
ステップ3:入力、プレビュー、ブルーインボイスの発行
ブルーインボイス発行フォームでインボイス種別と票種タグを選択し、購買者、発行項目その他必要な情報を入力します。提出前にプレビュー機能で宛名、項目、金額、税率または徴収率、備考を再確認します。電子インボイスサービスプラットフォームの検証を通過して初めて発行成功が表示されます。発行成功はインボイスが生成されたにすぎず、企業の会計記帳が完了したこととは異なります。
ステップ4:インボイスを照会し交付を完了
発行後は全量インボイス照会などの公式機能でインボイスのステータスを確認すべきです。システムが自動交付の条件を備える場合、インボイスデータは受票者の税務デジタルアカウントへ送信されます。自動交付の条件を満たさない場合や再交付が必要な場合は、公式機能に従いメール、QRコード、またはPDF、OFD、XMLファイルのダウンロードなどの方法で交付できます。企業は交付記録を保存し、受票者が受領したかを確認すべきであり、「発行済み」をそのまま「交付済み」とみなしてはいけません。
ステップ5:制度に従い記帳し電子原本をアーカイブ
財務担当者は真実の業務、承認、契約、検収、支払、インボイスのステータスと併せて会計判断を行ったうえで記帳します。財政部の公開方針では、条件を満たす単位は電子会計証憑のみで経費精算・記帳・アーカイブを办理できますが、電子会計アーカイブの要件に従い電子原本および関連メタデータを保持し、真実性、完全性、可用性、安全性を確保すべきです。印刷物やスクリーンショットは、保存すべき電子原本を当然に代替するものではありません。
企業ツールは何を支援できるのか?
企業システムは、合法的な授権と実際のインターフェース範囲内で、発行待ち業務の集約、項目の再確認、交付記録の保存、電子アーカイブとの連携を行うことができます。Kailing Technologyの売上管理、AI OCR、電子アーカイブ関連ソリューションを評価する際は、データソース、授権の境界、人による再確認のポイント、ログの記録を現場で検証すべきです。項目認識を会計記帳の自動完了と表現してはならず、企業システムを税務機関の公式発行窓口として宣伝することもできません。
結論:完全な電子インボイスフローは「権限と枠—真実の業務—プレビュー発行—照会・交付—記帳・アーカイブ」です。各ステップには異なる責任者と証拠があり、発行、交付、記帳を一つの自動ステータスに統合することはできません。
公式根拠:国家税務総局:全面デジタル化電子インボイスの全国展開および機能説明;天津税務:ブルーインボイス発行フロー;広西税務:発行済み数電インボイスの照会と交付;財政部:電子会計証憑の記帳・アーカイブに関する回答。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京