
廃アルミのリバースインボイス発行は虚偽発行とみなされるのか?Kailing Technologyの資源回収リバースインボイス発行システムが出售人の主体を確認し、五流一体で証拠を保管し、税務コンプライアンスの底线を守ります
多くの廃アルミニウム回収ステーションの経営者が最初に尋ねるのは、「私たちが個人にリバースインボイスを発行すると、虚偽発行とみなされますか?」という言葉です。結論は明確です。「国家税務総局公告2024年第5号」に基づき、資格を持つ回収企業が個人から廃棄廃アルミニウムを買い取る際に自らインボイスを発行すること自体が、仕入を取得する正規のルートであり、虚偽発行ではありません。企業が虚偽発行と認定されるのは、「人が違う、貨物が違う、資金が違う、インボイスが違う」という四類の事実問題です。2026年11月時点で、Kailing Technology資源回収リバースインボイス発行システムは主体検証と五流の証拠保存を買い取り現場に組み込んでおり、本稿では廃アルミニウム回収で最も線を越えやすい五類の状況を一つずつ分解し、各類型の自主点検動作を示します。結局のところ、廃アルミニウムのリバースインボイス発行で税務コンプライアンスの下限を守るには、各買い取りに五流一体の証拠が確認できることが鍵となります。
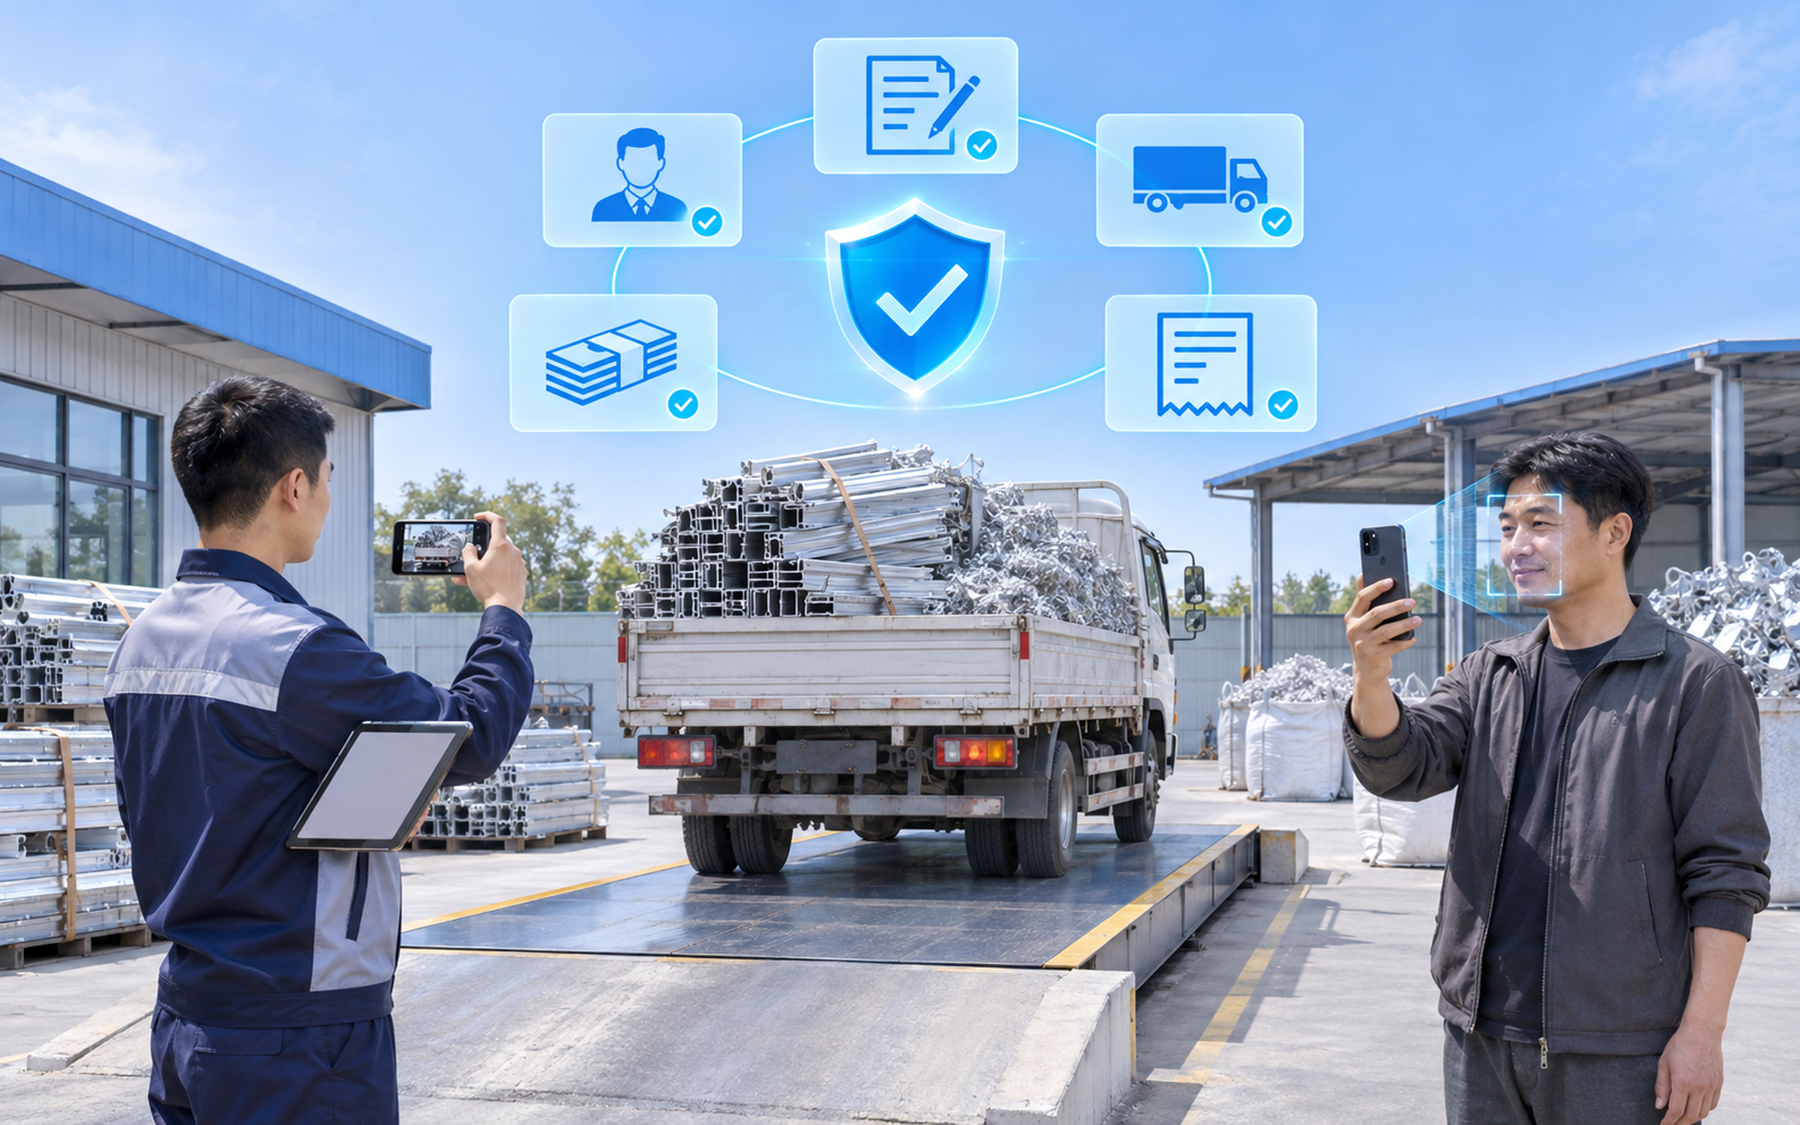
▍01 まず結論:廃アルミのリバースインボイス発行が適法かどうかは、発行方式ではなく業務の真実性で判断する
廃アルミニウムのリバースインボイス発行が適法かどうかは、各買い取り取引が真実であり、証拠が相互に裏付けられるかどうかで決まり、「誰が発行するか」では決まりません。「国家税務総局公告2024年第5号」は2024年4月29日から施行され、回収企業が個人から廃棄製品を買い取る際に企業側がインボイスを発行することを認めています。資格面では、企業が再生資源回収経営者届出、廃自動車回収解体資格、危険廃棄物経営許可証のいずれか一つを保有していれば足ります。
つまり、廃アルミニウム回収企業が資質を持ち、買い取り対象が自然人であり、取引が真実に行われていれば、リバースインボイス発行は適法な経路です。税務機関が核查時に注目するのは、このインボイスの背後に対応する人、車、貨物、代金があるかどうかです。従来業界で行われてきた「インボイスを探す」「インボイスを買う」といった手法はリスクが極めて高く、リバースインボイス発行はまさにそうした手法に取って代わるためのものです。
| 「 リバースインボイス発行はリスクの源ではなく、証拠チェーンが途切れることがリスクの源である。 |
▍02 廃アルミ回収で最も虚偽発行と認定されやすい五類の情形
廃アルミニウム回収が虚偽発行と認定されるのは、ほぼ次の五類型に該当します。売却者の身元が不実、資金が本人に支払われない、インボイスはあるが貨物がない、計量と金額が一致しない、限度額超過後に身元を分割する。以下、各類型を「場面—結果—自主点検動作」で展開します。
(一)売却者の身分が不実:身分証の冒用または条件に合わない身分
シナリオ:買付員が知人の身分証を持って複数の個人事業者にインボイスを発行する、または出售人自身が某企業の法定代表者、董事、監事、高管である。結果:インボイス上の販売者が真実の取引者と一致せず、この票の真実性は直接否定される。自己点検動作:出售人が本人到场したか、実名検証を受けたか、工商任职の逆照会を行ったかを一つずつ確認する。
(二)資金が本人に支払われない:第三者への支払いまたは現金決済
シナリオ:代金を出售人の親族や仲介者のカードに振り込む、または現金決済にしてしまう。結果:資金流とインボイス流が一致せず、中国・金税第4期において最も一般的な警告ポイントの一つである。自己点検動作:1か月分の支払記録を抜き取り検査し、受取人とインボイス販売者が同一人物か、一つの銀行カードが複数の出售人に共用されていないか確認する。
(三)インボイスありで貨物なし:車両番号、計量票、現場写真の欠如
シナリオ:インボイスを発行したが、この車の廃アルミがいつ搬入されたか、毛重と皮重はいくらか、ナンバープレートは何番かを提示できない。結果:貨物流が欠如し、税務検査時に企業は取引自体を自証できない。自己点検動作:リバースインボイスを無作為に10枚抽出し、対応する到着記録、計量伝票、貨物写真を10分以内に呼び出せるか確認する。
(四)計量と金額が一致しない:等級が多く、夾雑物控除後の決済とインボイス発行が不一致
シナリオ:廃アルミは形材、アルミ屑、生アルミなど複数の品級があり、現場で不純物を差し引いた後に決済金額が変わったが、インボイスは元の重量で発行した。結果:計量伝票、決済伝票、インボイスの3つの数字が互いに矛盾し、仕入の虚増と認定されやすい。自己点検動作:入庫純重量、決済数量、インボイス発行数量が一致するか、計量差が別途記録されているかを照合する。
(五)限度額超過後に身分を分割してインボイス発行を継続
シナリオ:同じ大口顧客が連続12か月の累計売上高がすでに500万元(増値税抜き)に近づいており、買付員が家族の身分に切り替えて発行を続ける。結果:典型的な分割回避行為に該当し、リスクは前四類よりはるかに高い。自己点検動作:出售人ごとに直近12か月の累計インボイス発行額を集計し、限度額に近い人を事前に経営主体登記または他のコンプライアンスチャネルへ転換させる。
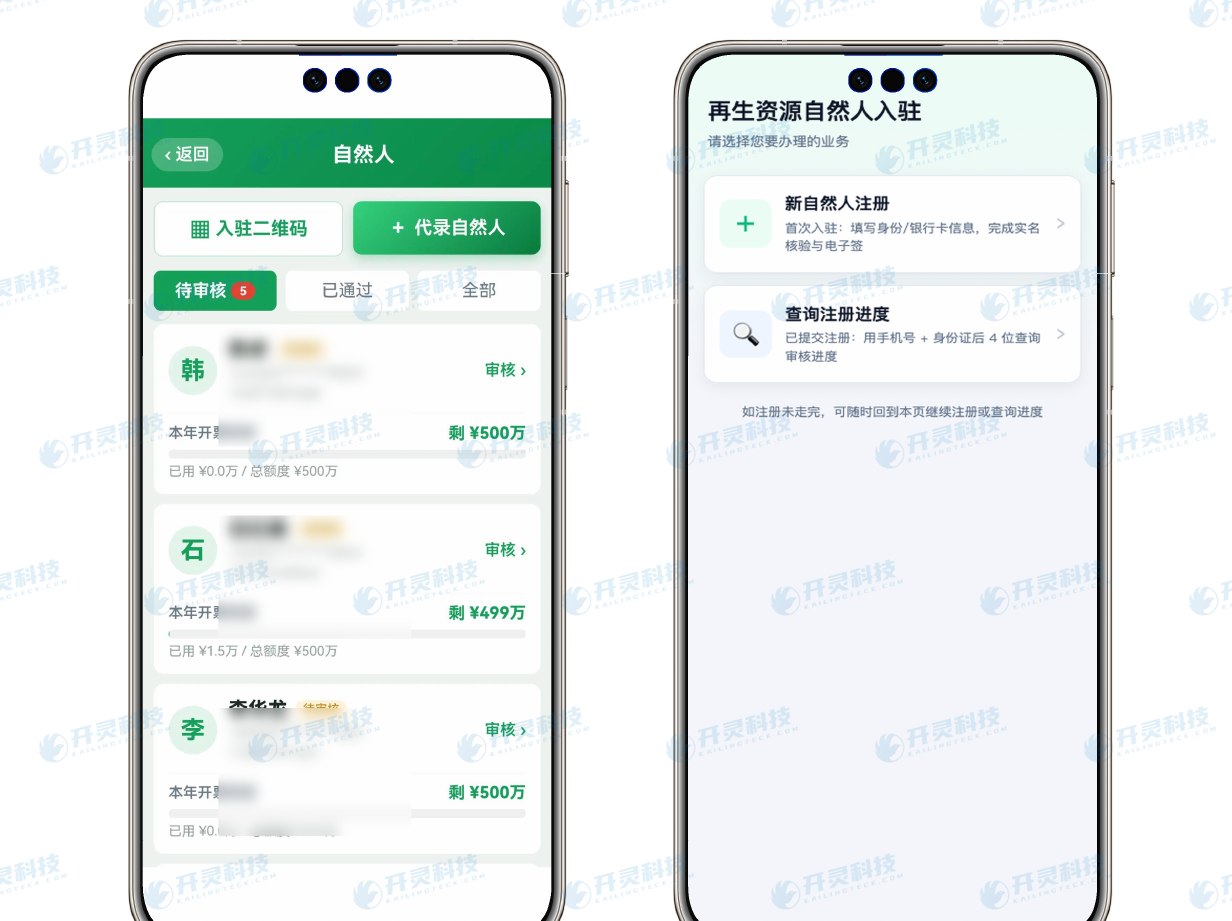
Kailing Technology自然人档案と年間限度額進捗(情報はマスキング済み)
▍03 一表で明快:五類のリスクにそれぞれどの証拠が必要か
5種類のリスクはそれぞれ1つの証拠流に対応しており、企業は一つずつ補完するだけで「説明できない」を「提示できる」に変えられます。下表ではリスク類型ごとに税務の着眼点、企業が保存すべき証拠、システム上の制御点を示しています。
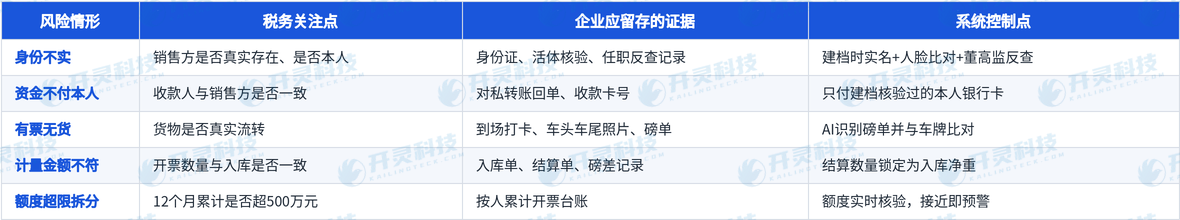
廃アルミのリバースインボイス発行における5類の虚偽発行リスクと証拠の対照
この表の核心的な結論は次のとおりです。五類のリスクのうち四類は買付現場で一度に解決でき、残る枠の問題は人別累計の台帳による事前警告に頼る必要があり、月末の人手による集計だけでは実現が難しいということです。
▍04 Kailing Technologyの資源回収リバースインボイス発行システムが五流を業務発生の瞬間に留める方法
Kailing Technology資源回収リバースインボイス発行システムは、1件の廃アルミニウム買い取りを、自然人コンプライアンス流、契約流、貨物軌跡流、資金流、インボイス流の五つの証拠流に分解し、各流を業務発生の瞬間に自動で記録し、最終的に同一の業務伝票番号に集約します。
- 档案作成・本人確認:個人はQRコードをスキャンして登録し、身分証、銀行カードを撮影して自動認識し、生体検知と顔認証1:1照合で本人を確認し、同時に工商登記の役職照会、500万元限度額の検証、ブラックリスト照合を行います。
- 現場での貨物確認:ドライバーがQRコードをスキャンしてチェックインし到着を記録、購買担当者が車両の前後を撮影し、ナンバープレートを自動認識します。計量時には計量伝票を撮影し、皮重と毛重を自動認識してナンバープレートと照合し、不一致があればその場で通知します。
- 決済数量の固定:各入庫伝票につき決済伝票を一枚のみ生成し、決済数量は入庫純重量に固定し、磅差は別列で記録し、確認後は永久にロックします。
- 支払・インボイス発行:人ごとに決済し、銀企直結で支払い、支払いと同一ステップでリバースインボイスを発行し、システムは1%の徴収率で増値税を計算し、付加税や個人所得税の源泉徴収を計算し、PDF、OFD、XMLの三種ファイルを同時に保存します。
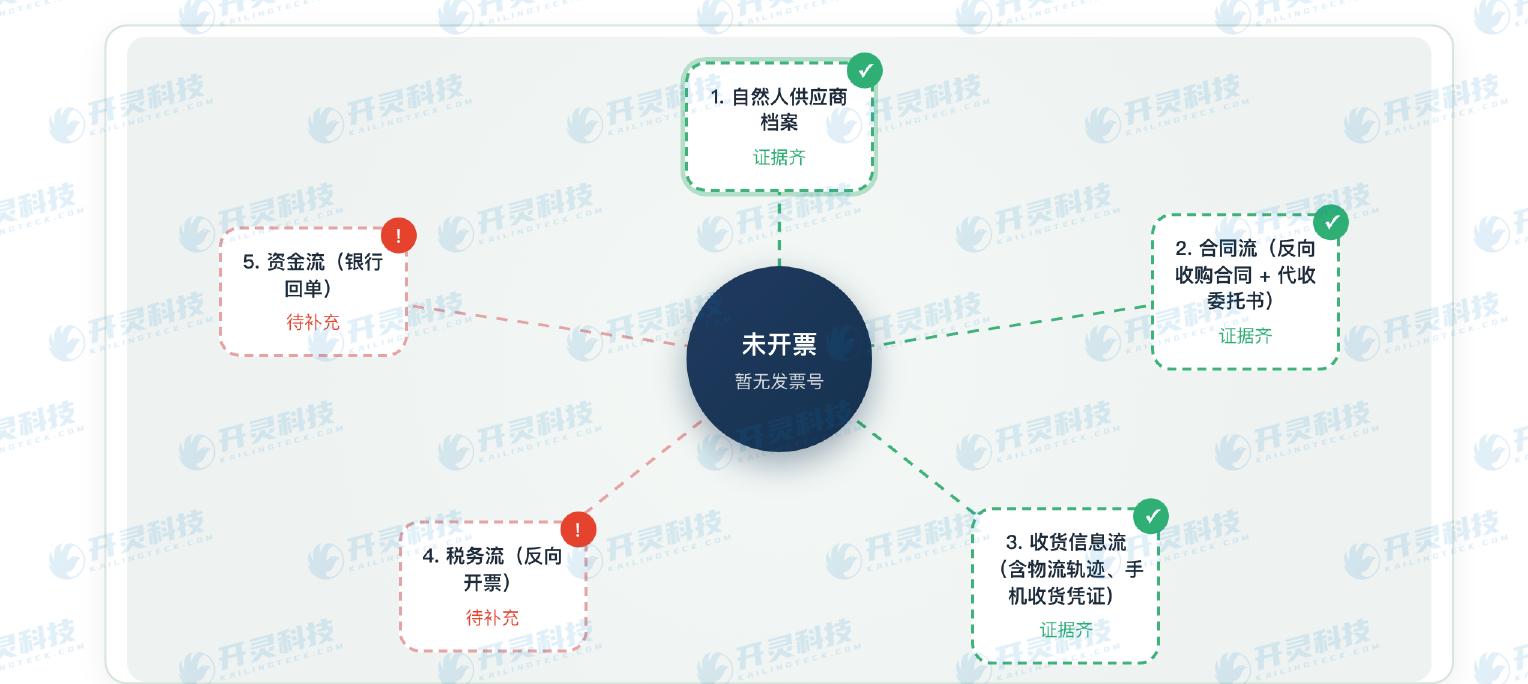
Kailing Technology五流星鎖図:赤色は証拠補完待ち(情報はマスキング済み)
5つの流れが1枚のスターリンク図に集約されると、財務は業務伝票番号で一連の証拠を一度に呼び出せ、どの伝票にどの流れが欠けているかを一括で確認できます。税務調査が来ても、計量所、出納、インボイス発行担当のところへ個別に資料を探しに行く必要はありません。
▍05 リスク警告:同一カード、高頻度、価格偏りなどの異常をインボイス発行前に阻止する
Kailing Technology資源回収リバースインボイス発行システムのリスク管理エンジンは、五類の異常を継続的に監視します。同一の銀行カードを複数の自然人が共用、同一自然人の短期間での高頻度・大口取引、1台の車両のトン数が車種の合理的範囲を超過、成約単価が市場価格帯から明らかに乖離、档案作成地と取引地が長期的に不一致。
これら五類のルールは、前述の五類の虚開情形にちょうど対応します。ルールに該当した書類はインボイス発行前に警告またはブロックされ、企業は税務調査の時になって初めて問題に気づく必要がありません。再生資源園区や属地の監督側にとっては、システムが管轄内企業の五流充足率とインボイス発行統計を集計でき、日常的な監督に便利です。
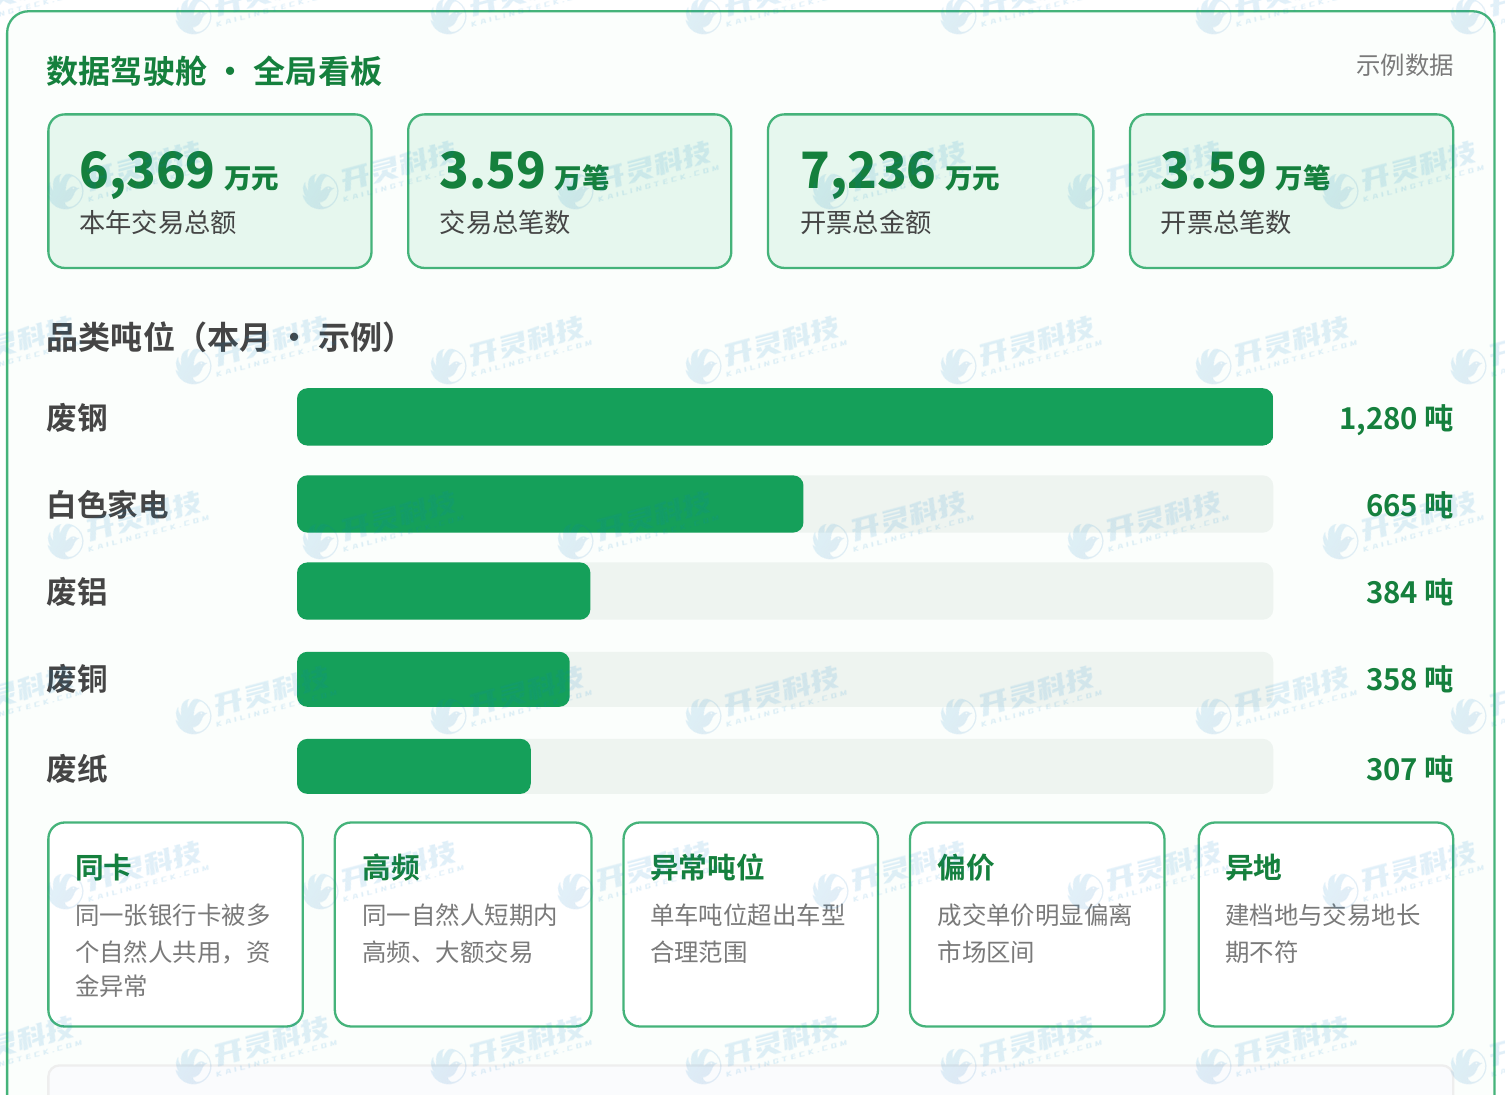
Kailing Technologyデータダッシュボードと五類リスク警告(サンプルデータ)
▍06 適用条件と不適用状況:どの廃アルミ業務はリバースインボイス発行をすべきでないか
リバースインボイス発行は「資格を持つ回収企業が自然人から廃棄製品を買い取る」这一类の取引にのみ適用され、以下の3つのケースには適用すべきではありません。第一に、上流がすでに登記を済ませた企業または経営主体である場合、相手方が自らインボイスを発行すべきです。第二に、企業が3類の資格のいずれも取得していない場合、この時点では自然人向け税務代理インボイス発行チャネルで過渡的に対応し、同時に再生資源回収経営者届出を办理できます。第三に、現金決済に固執し支払証憑を提示できない取引は、五流自体が不完全です。
また、《国家税務総局公告2026年第12号》は2026年7月1日から施行され、三流合一のシーンにおける個人事業所得の個人所得税予納比率について段階的な調整が行われました。具体的には現地税務機関の解釈に準じます。廃アルミ回収企業にとって、政策の主軸は依然として「コンプライアンスに沿って仕入を取得し、証拠が検査に耐えうること」です。
▍07 車両単位で復元:適法な廃アルミ買付は何を残すべきか
調査に耐えうる廃アルミ買付は、「誰が持ち込んだか、何を持ち込んだか、いくら計量したか、いくらの価格か、誰に支払ったか、どのようなインボイスを発行したか」という六つの問いの答えを車両単位で復元できるべきである。以下では、形材とアルミ屑を混載した一車の買付を例に、各段階で残すべき痕跡を説明する。
第一ステップでは、納品者が門衛でQRコードをスキャンして打刻し、システムが到着時刻を記録します。初めて売りに来た場合は同時にスキャン登録と実名認証を完了します。第二ステップでは、車両が計量台に乗る前に車の前後を撮影し、ナンバープレートを自動認識します。荷下ろし後は型材とアルミ屑をそれぞれ撮影します。第三ステップでは、計量時に計量伝票を撮影し、システムが毛重・皮重を認識して正味重量を計算し、計量伝票のナンバーと車頭のナンバーを照合します。第四ステップでは、品質検査員が等級ごとに価格を決め、夾雑物を差し引き、結果を買付伝票に入力し、決済数量を入庫正味重量に固定します。第五ステップでは、財務が決済を確認した後に本人ごとに支払い、支払い成功と同時にリバースインボイスが発行され、控えが自動で書き戻されます。
同一車両に廃アルミと少量の廃鉄が混在する場合、買付伝票に品目ごとに行を分けて入力し、それぞれに品目と写真を対応させ、車両全体を廃アルミ1品目でインボイス発行することを避けるべきです。
一連の過程で、納品者はQRコードのスキャンと顔認証のみ、購買担当者は撮影と品級選択のみで、その他の認識、計算、照合、アーカイブはすべてシステムが行い、現場がそのために遅くなることはありません。
これら六つの質問のうち一つでも答えられなければ、その車の貨物の証拠チェーンに欠陥があることを意味します。多くの企業は普段インボイスと支払凭证しか残しておらず、まさに中間の車両・計量伝票・等級記録を欠いていますが、これらこそが「貨物が本当に来た」ことを証明する鍵となる材料です。
▍08 企業内部の三道防線:購買、財務、経営層がそれぞれ何を確認するか
廃アルミニウム回収企業が虚偽発行リスクを防ぐには、財務が月末に照合するだけに頼らず、購買・財務・経営層の三層それぞれに防衛線を設ける必要があります。
- 購買担当者は現場を守る:納品者と登録者が同一人物であること、ナンバープレートと計量伝票が一致すること、等級写真が鮮明であることを確認します。代理納品や納品者の変更を発見した場合は、まず確認してから受け取ります。
- 財務はインボイスと資金を監視:支払前に受取カードが本人名義か、精算金額が計量伝票と一致するかを確認し、インボイス発行後に五流の充足率を検査し、証拠が欠けた伝票は月次決算に進めません。
- 経営層は異常を監視:毎週、同一カード、高頻度、価格乖離などの警告リストを確認し、長期的に限度額上限に近い供給者と個別に協議し、必要に応じて経営主体登記の手続きへ誘導します。
この三道防線はそれほど作業量を増やしません。購買担当者の照合アクションはスマートフォンで伝票とともに完了し、財務のチェックはシステムが充足率を自動提示し、経営層は週に一度警告リストを見るだけで済みます。本当に投資が必要なのは、ルールを一度きちんと定めて徹底することです。
三道防線の役割分担は明確にすべきである。購買担当者は現場の真実性に責任を持ち、財務は票と代金の一致に責任を持ち、経営層は全体のリスク動向に責任を持つ。Kailing Technologyの資源回収リバースインボイス発行システムは三つの役割にそれぞれワークベンチを提供し、現場写真、支払控え、リスク警告がそれぞれ可視化され、問題発生時の責任の押し付け合いを避ける。
拠点の多い企業では、本部が買付ルールとリスク閾値を統一的に設定し、各拠点はルールに従って実行するだけで、拠点ごとに同一問題への対応基準が異なることを避けられます。
▍09 よくある誤解:この三つのやり方は手間を省くように見えて、実際にはリスクを拡大する
第一の誤りは「先に支払い、後でインボイスを補う」ことです。オフラインで先に金を払い、月末にまとめてリバースインボイスを補発行すると、支払い記録とインボイス発行記録の間に対応関係が欠け、五流のうち資金流とインボイス流が途切れてしまいます。Kailing Technologyの資源回収リバースインボイス発行システムは支払い即発行を採用し、資金流とインボイス流が同一ステップで生成されます。
第二の誤りは「一車を複数人名義」にすることです。枠を分散するため、一車の貨物を数人の名義に分けてインボイスを発行するのは、調査で非常に識別されやすくなります。一車の貨物には納品者一人と計量伝票一枚しかないのに、複数の異なる売り手のインボイスが対応してしまうからです。
第三の誤りは「写真を後で補う」ことです。現場が忙しいときに撮影せず、後から別の車両の写真で補うと、写真の撮影時刻やナンバープレートが買付記録と合わず、かえって疑点となります。システムは買付伝票上でのリアルタイム撮影を要求し、写真に時刻情報が付くため、後補の余地が減ります。
▍10 廃アルミの多品級買付:品目、計価、インボイス発行基準をどう統一するか
廃アルミニウム回収は品級の区分が細かく、断橋アルミ、形材、アルミ屑、生アルミ、空き缶などが一般的で、品級ごとに単価も異なり、不純物控除率も異なります。品級が多いほど統一された商品マスタと計価基準が必要で、そうでなければ同じ品が買い取り員によって異なる品目や金額で発行され、それ自体が疑点となります。
Kailing Technology資源回収リバースインボイス発行システムは、企業があらかじめ商品マスタに品名、規格、参考単価、税収分類コードを登録しておくことを求め、買い取り員は現場で商品マスタから選択するのみで、品目を自由に手入力できません。1台に混載された貨物は品級ごとに行を分けて入力し、各行に重量、単価、写真を持たせ、合計金額はシステムが計算し、発行時に行ごとにインボイス明細を生成します。
これには二つの利点があります。第一に、インボイス発行品目と実際の買付等級が一対一で対応するため、検査時に一行ずつ説明できます。第二に、経営層が等級別に買付量と平均単価を集計でき、ある等級の単価が長期間市場から乖離している場合、システムの偏価ルールが警告を表示します。等級が頻繁に調整される企業向けに、商品ライブラリは日付別に参考単価を更新でき、過去の伝票は当時の価格を保持するため、事後の追跡が容易です。
▍よくある質問 FAQ
Q:廃アルミ回収企業が個人事業者にリバースインボイスを発行するのは虚偽インボイス発行に当たるか?
A:該当しない。国家税務総局公告2024年第5号によれば、資格を有する回収企業が廃品を売却する個人にリバースインボイスを発行することは、適法に仕入VATインボイスを取得する方法に属する。売却者の身元、貨物、資金とインボイスが一致しない場合にのみ、虚偽発行と認定される可能性がある。
Q:廃アルミのリバースインボイス発行にはどのような証拠を保存する必要があるか?
A:売却者の身元と実名検証記録、買付協議、到场・計量記録、決済書、支払控え、リバースインボイスの版式ファイルを保存する必要がある。Kailing Technologyの資源回収リバースインボイス発行システムは、これら五類の証拠を同一業務番号の下に自動で紐付ける。
Q:同一の個人事業者に年間最大いくらまでリバースインボイスを発行できるか?
A:2024年第5号公告によれば、同一人物のローリング12か月以内のリバースインボイス発行金額は500万元(税抜計算)を上限とする。超過後は、企業はその者へのリバースインボイス発行を停止し、経営主体として登記するよう勧める。
Q:買付代金を売却者の家族に振り込めるか?
A:推奨しない。受取人とインボイスの販売者が一致しないと、資金流とインボイス流の不一致を招く。Kailing Technologyの資源回収リバースインボイス発行システムはデフォルトで、登録時に検証済みの本人の銀行カードにのみ支払う。
Q:再生資源回収備案がなくてもリバースインボイスを発行できるか?
A:直接リバースインボイスを発行することはできない。企業はまず再生資源回収経営者備案を取得するか、廃自動車回収解体資格、危険廃棄物経営許可証を保有する必要がある。手続き期間中は、まず個人向け代理インボイス発行チャネルで移行できる。
廃アルミのリバースインボイス発行を確実に発行でき、明確に検査できるようにしたい方は、Kailing Technologyの資源回収リバースインボイス発行システムをご覧ください:https://www.kailingteck.com/fxzy/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:廃アルミニウムのリバースインボイス発行、廃アルミニウム回収の虚偽発行リスク、資源回収のリバースインボイス発行、リバースインボイス発行のコンプライアンス、五流合一、Kailing Technology資源回収リバースインボイス発行システム、再生資源の仕入VATインボイス
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京