
農産物買取インボイスはどのような状況で虚偽発行と認定されるのか。Kailing Technologyの農産物買取リバースインボイス発行システムは農家の自産証明を事前検証し、五流一体で税務コンプライアンスを守ります
農産物買取インボイスはいくら控除できますか。
▍一、まず整理:農産物買付インボイスの適法性の前提は何か
農産物買取インボイスのコンプライアンスの前提は、「農業生産者からその自産農産物を買い取る」という事実が成立することです。買い取り企業は買取インボイスを発行または取得した後、インボイスに記載された買価で仕入税額控除を計算します。「財政部・税務総局公告2026年第10号」に基づき、農業生産者から自産農産物を買い取る場合は買価の9%で控除を計算します。リバースインボイス発行制度自体は「国家税務総局公告2024年第5号」に基づいて設けられ、同一自然人の連続12か月の累計売上高は500万元(増値税を除く)を超えません。
したがって、1枚の買付インボイスが検査に耐えうるかどうかの鍵は、票面の形式ではなく、その背後にある3つの事実にあります。販売者が農業生産者本人であるか、貨物がその自産であるか、取引が真実に発生したかどうかです。後述の5類の虚偽発行情形は、いずれもこの3つの事実のうちのいずれかに問題が生じたものです。
| 「 買付インボイスのリスクは票面になく、票面の背後にある農家、貨物、資金にある。 |
▍二、虚偽発行と認定されやすい五類の情形
農産物買付業界のよくある問題を踏まえると、虚開と認定されやすい情形は以下の五類にまとめられます。各類について典型シナリオ、想定される結果、企業の自己点検アクションを示します。
(一)販売者が農業生産者でない:転売業者、中間業者が農家を装う
シナリオ:ブローカーや転売業者が複数の農家から仕入れた後に企業へ転売するが、企業は依然として「農家からの買付」として買付インボイスを発行する。結果:販売者が自産自銷の身分を備えておらず、買付インボイスの前提事実が成立せず、買価に基づく仕入が転出を求められる可能性がある。自己点検動作:各販売者が村民委員会発行の作付・養殖証明、林権証、養殖証などの自産証明を提供したか照合し、一人で供給品目が多く数量が大きい場合を重点的に再確認する。
(二)農家の架空または身分の冒用
シナリオ:買付員が収集した身分証で一括登録する、または同一人物に複数の「農家」の署名と受領を代行させる。結果:インボイス上の販売者が実在せず真実の取引がない、最も典型的な虚偽発行情形に該当する。自己点検動作:各農家が実名検証と本人確認を経ているかを確認し、複数の農家が一つの銀行カードや携帯番号を共用していないか検査する。
(三)インボイスありで貨物なし:計量、検尺、現場写真、輸送記録の欠如
シナリオ:買付インボイスを発行したが、貨物がいつ検収されたか、重量はいくらか、どのように加工工場へ運ばれたかの記録を提示できない。結果:貨物流が欠如し、企業は取引の発生を証明できない。自己点検動作:買付インボイスを無作為に抽出し、計量または検尺記録、現場写真、車両単位輸送または工場到着検収記録を呼び出せるか確認する。
(四)資金が農家本人に届かない:現金買付、他人による代理受領または資金の還流
シナリオ:大量の現金買付、または代金をブローカーに支払って一括転送させ、さらには代金支払後に企業や関連者に還流する。結果:資金流とインボイス流が一致せず、資金還流は虚偽発行の直接証拠となる。自己点検動作:支払記録を抜き取り検査し、受取人がインボイス上の農家本人であるか、銀行カードが登録時に検証したカードと一致するかを確認する。
(五)数量・価格が明らかに異常
シナリオ:某農家の供給量がその作付面積や養殖規模から産出可能な数量をはるかに超える、または買付単価が現地市場価格から明らかに逸脱している。結果:数量と価格の異常は税務ビッグデータ照合の重点であり、説明を求められやすい。自己点検動作:農家ごとに買付量を集計し、自産証明の作付面積・養殖規模と対照する。品目ごとに平均単価を集計し、当期の市場相場と対照する。
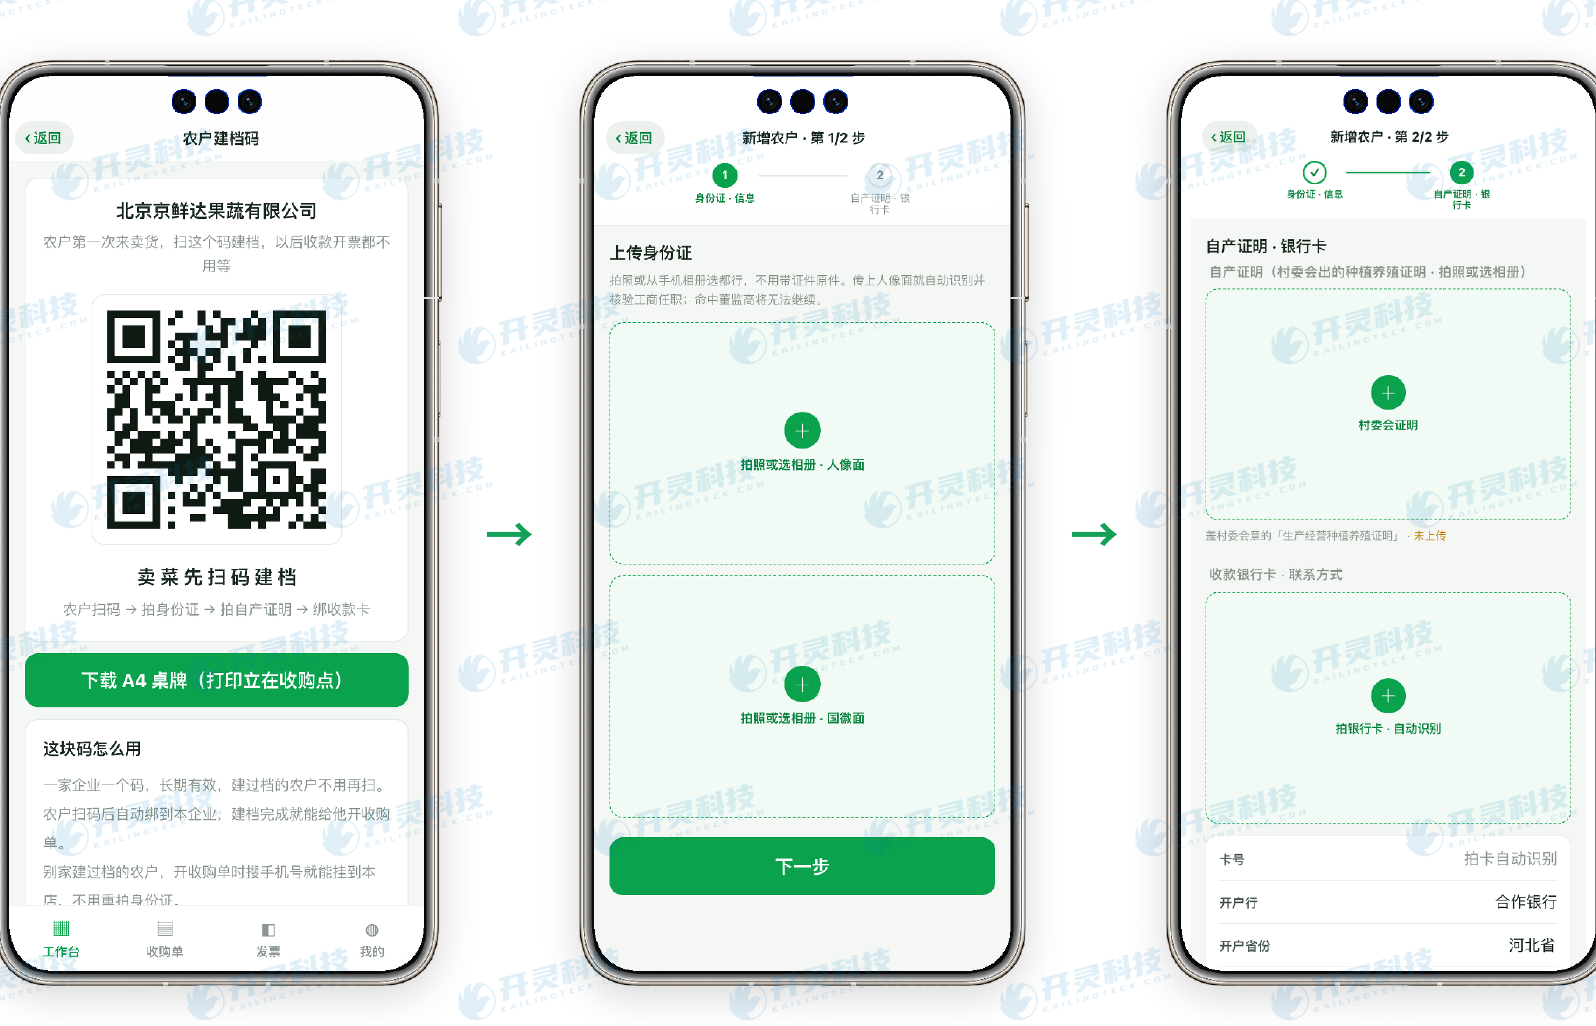
Kailing Technology農家档案作成:村民委員会の自産証明をアップロード(情報はマスキング済み)
▍三、一表で明快:五類の情形にそれぞれどの証拠が欠けているか
5種類の虚偽発行の状況は、本質的にそれぞれ5つの証拠流のいずれかの欠落または歪みに対応します。下表では、状況、欠落した証拠流、保存すべき資料、システムの制御点をまとめています。
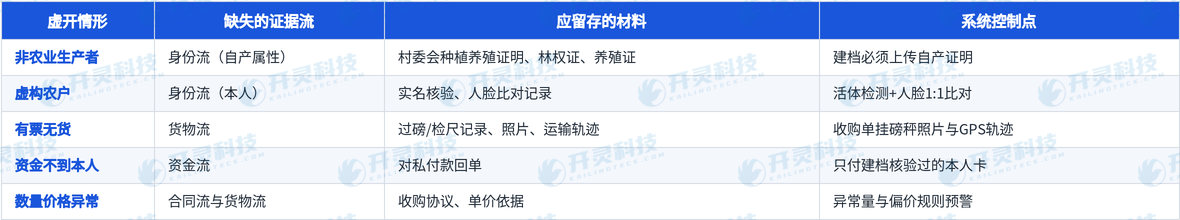
農産物買取インボイスの5種類の虚偽発行状況と証拠の対照
表の結論は次のとおりです。五類の情形のうち、前四類は「登録時の本人確認、現場での貨物確認、本人への支払い」という三つのアクションで業務発生時に解決でき、第五類は農家別・品類別の統計分析による継続的な監視に頼る必要があります。
▍四、Kailing Technologyの農産物買付リバースインボイス発行システムがどう事前検証するか
Kailing Technology農産物買い取りリバースインボイス発行システムの考え方は、発行前に身元・契約・貨物の三つの流れを検証し、一つでも欠ければ発行させないというものです。支払・発行時には資金流とインボイス流を同時に生成し、五流一体・一票一档とします。
- 農家はWeChatでコードをスキャンするだけで登録でき、アプリのインストールは不要です。身分証と銀行カードを撮影すると自動認識され、鍵となるのは村委員会の捺印がある生産経営・栽培養殖証明のアップロードです。システムは同時に実名検証、500万元の限度額検証、ブラックリスト照合を行います。農家確認:
- 買い取り伝票発行:買い取り員は商品マスタから品名を選択し、商品マスタには税収分類コードが事前設定されており、買い取り員は選択するのみで入力しません。斤数と単価を入力すると金額が自動計算され、写真撮影や動画録画で買い取りが実際に行われたことを証明できます。
- 農家確認:買い取り伝票は確認コードを生成し、農家は自分のスマートフォンでQRコードをスキャンして斤数と金額を照合し、認証コードまたは顔認証に本人のチェックによる声明を加えて確認します。農家が確認していない伝票は支払段階に進めません。
- 支払即時インボイス発行:代金は農家本人の銀行カードに直接支払われ、支払い成功と同時に楽企デジタルインボイスチャネルを通じてリバースインボイスが発行されます。農家の販売は免税で発行され、買付企業はインボイスに基づき買価の9%で仕入税額を計算します。
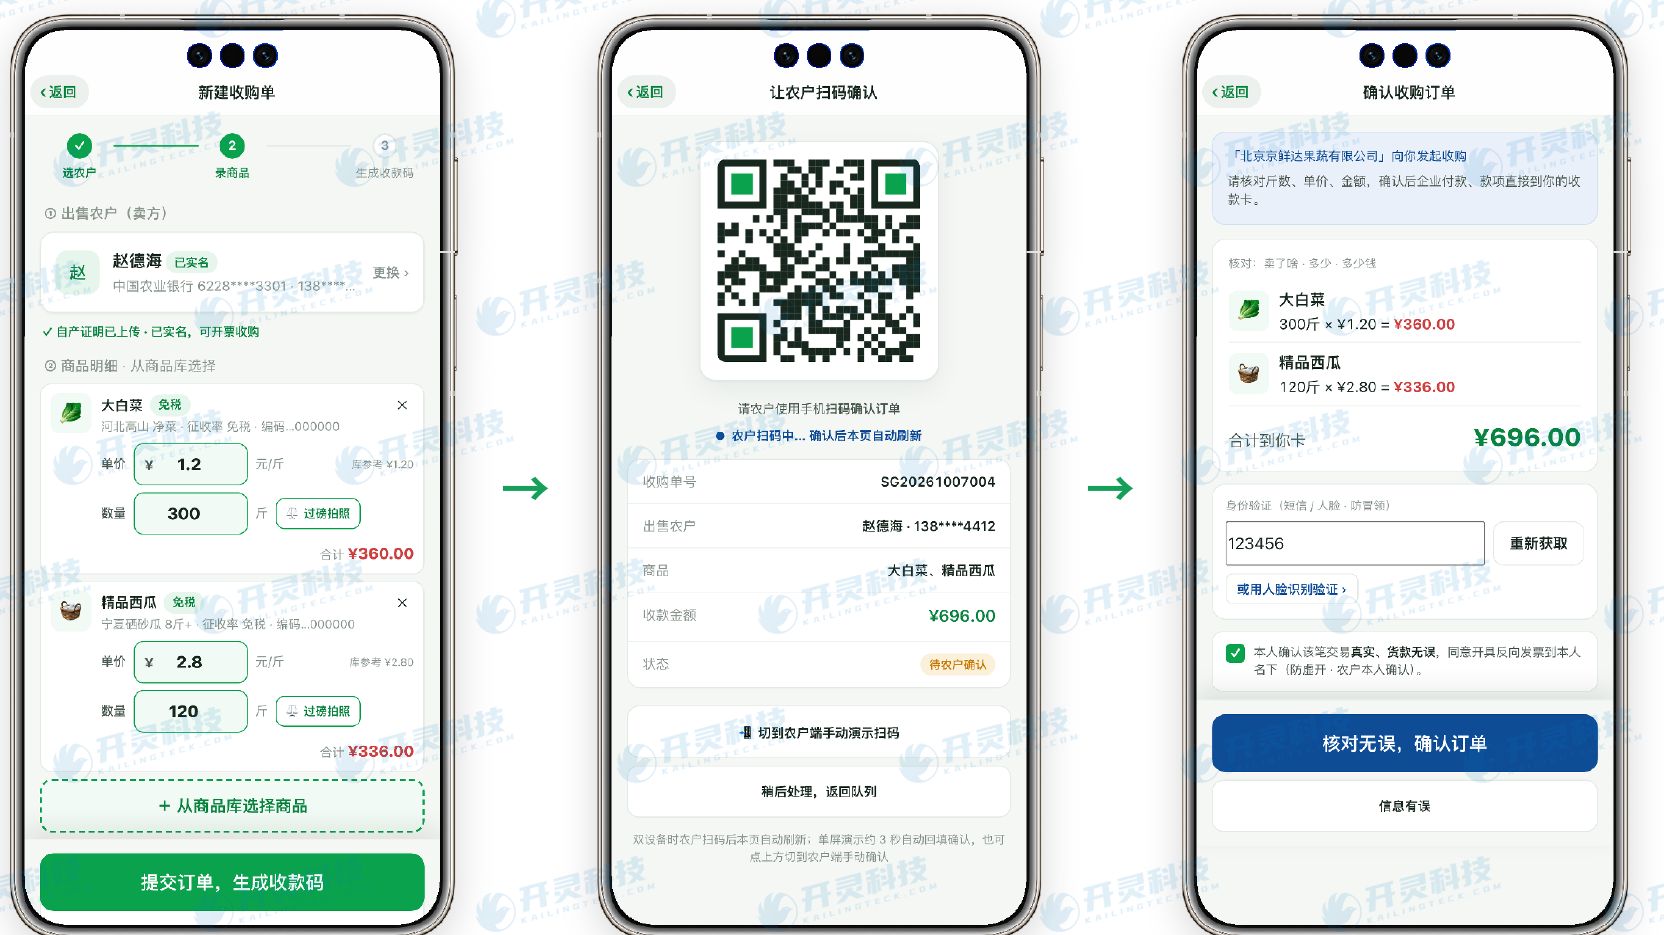
Kailing Technology買い取り伝票確認:農家がQRコードをスキャンして照合(情報はマスキング済み)
そのうち「農家本人の確認」は、農家の捏造や代金の不正受領を防ぐ鍵となるステップです。従来の紙の買取伝票は買取員が一手に記入し、農家は署名するだけでしたが、現在は農家が自分のスマートフォンで取引内容を確認し、取引の真実性を農家本人が裏付けます。
▍五、五流証拠をどう自動収集するか:取引証跡と照合
各買い取り完了後、Kailing Technology農産物買い取りリバースインボイス発行システムは取引証跡の中で注文流、資金流、インボイス流を自動で突合します。買い取り伝票番号、ネットバンキング支払明細、リバースインボイス番号が一対一で対応し、三項目が揃えば「三流全」とマークし、一つ欠ければ直ちに赤色表示します。身分流は档案作成時に保存し、貨物流は買い取り伝票に保存し、合わせて完全な五流証拠チェーンとなります。
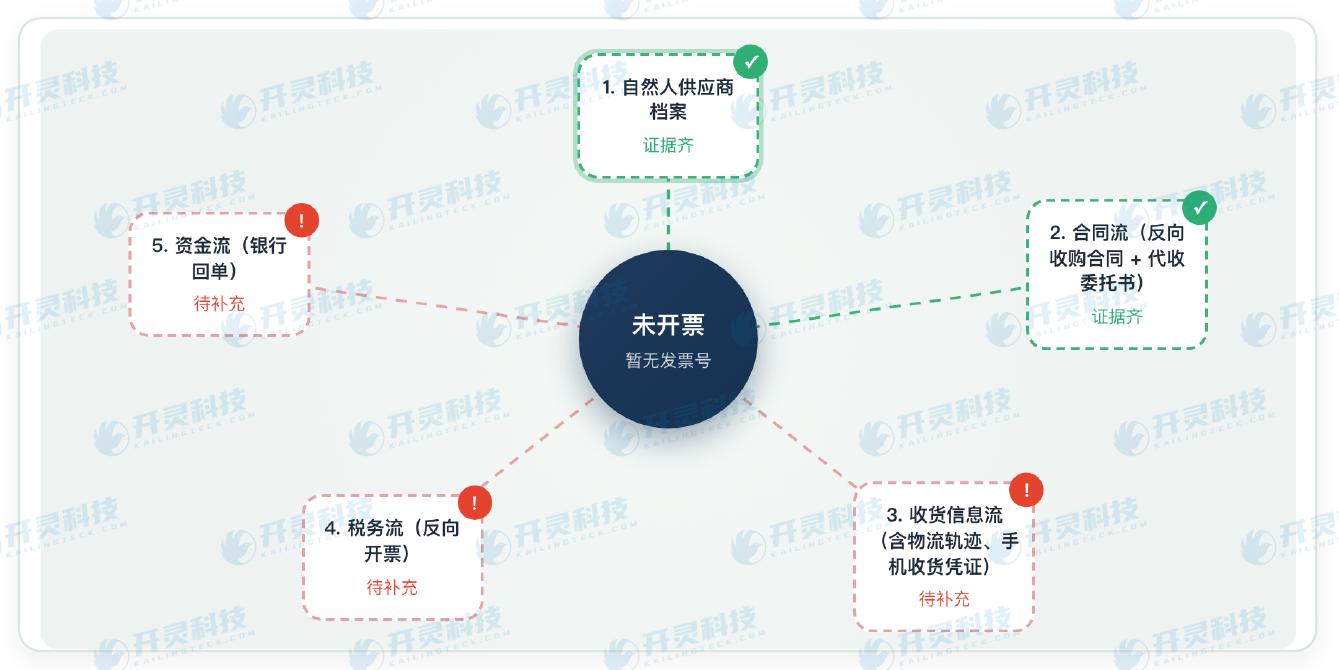
Kailing Technology五流星鎖図:発行前に三つの流れを強制検証(情報はマスキング済み)
税務調査の際、企業はインボイス番号から一連の証拠を呼び出せます。農家档案と自産証明、買付伝票と現場写真、農家確認記録、支払い控え、インボイスの版式ファイルです。発行金額は月次で集計され、一枚ごとに照合済みの印が付き、照合明細は表形式でエクスポートでき、月末決算で一件ずつ人手で突合する必要がなくなります。
▍六、監督管理ダッシュボード:データで数量・価格の異常を発見する
第五類の虚開情形「数量・価格の異常」は、単筆の買付時に識別するのが難しく、集計データに頼って発見する必要があります。Kailing Technologyの農産物買付リバースインボイス発行システムのリスクエンジンは、同一カード、高頻度、異常量、価格偏離、異地の五類ルールを継続的に監視します。同一の銀行カードを複数の農家が共用する、同一農家が短期間に高頻度・大口取引をする、単車のトン数や枚数が合理的範囲を超える、成約単価が市場レンジから明らかに外れる、登録地と取引地が長期的に一致しない、といったケースです。
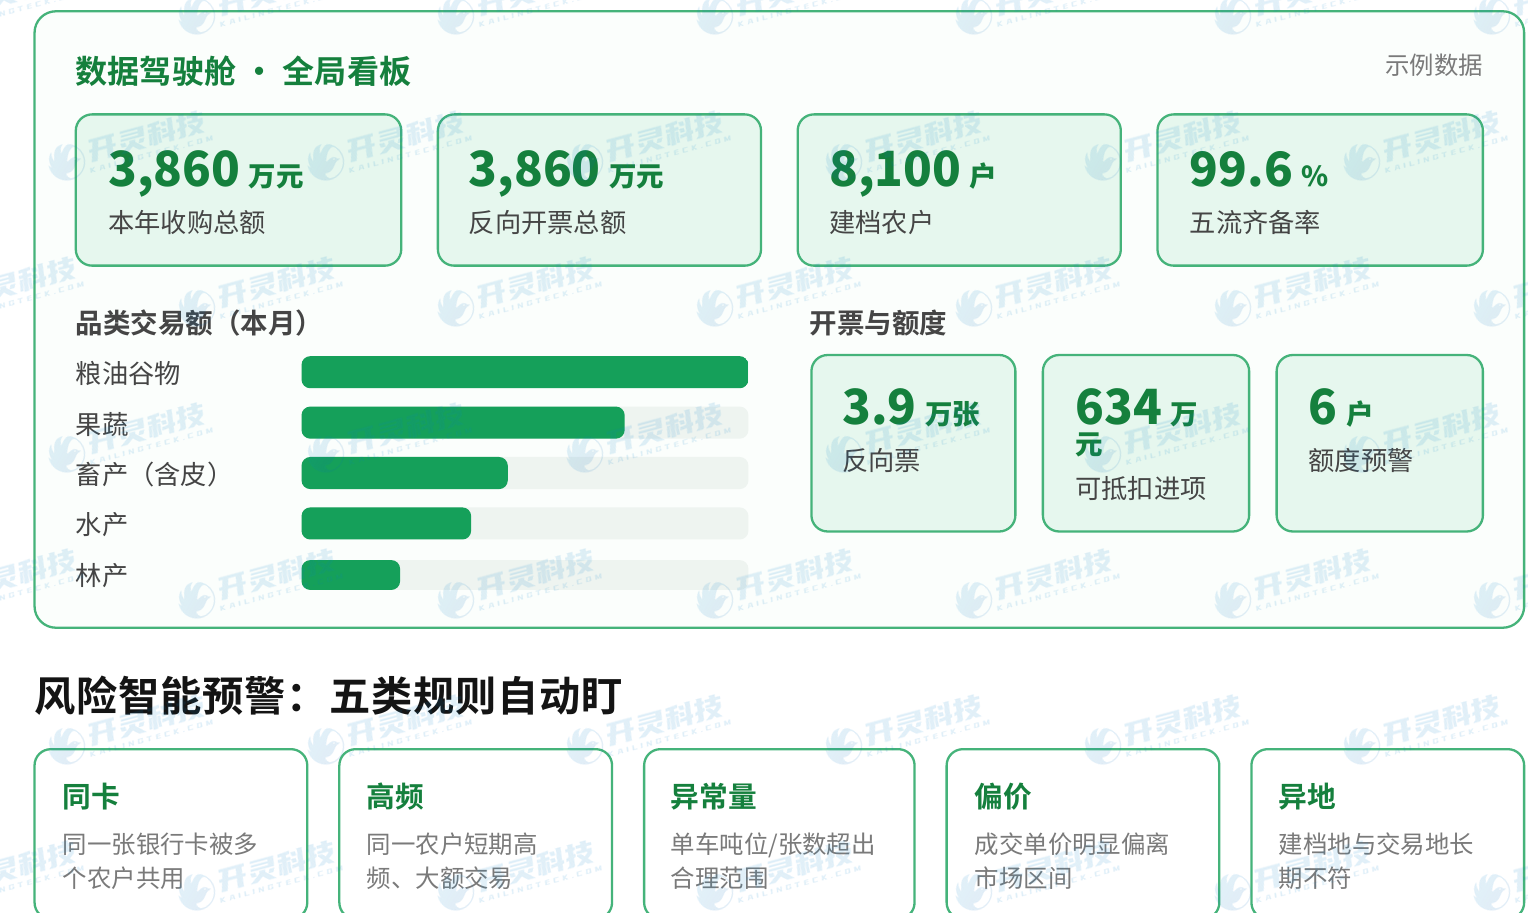
Kailing Technology買い取りデータダッシュボード(サンプルデータ)
買付企業にとって、ダッシュボードは自社の経営とリスクを確認するために使用します。農業園区や属地監督側にとって、ダッシュボードは管轄内企業の五流完備率、インボイス発行統計、リスク警告を確認でき、自産自銷と董事・高管・監事の身分を継続的に照合します。
▍七、県をまたぐ・省をまたぐ買付で注意すべきこと
多くの企業が「買取インボイスは県や省をまたいで発行できるのか」と関心を持っています。各地の税務機関は買取インボイスの使用範囲や管理方法についてそれぞれ要件を設けており、企業は主管税務機関の見解に従うべきです。リスク防止の観点では、地域をまたぐ買い取り自体が必ずしも問題となるわけではなく、鍵となるのは貨物が確かに現地農家の自産品に由来し、真実に企業まで運ばれたことを証明できるかどうかです。
したがって、地域をまたぐ買付では、3類の資料をより一層保管する必要があります。第一に、農家の所在地の村民委員会が発行する自産証明、第二に、現場での計量または検尺の写真と記録、第三に、産地から加工工場までの輸送軌跡です。Kailing Technologyの農産物買付リバースインボイス発行システムは、車両単位と遠隔直送の2つの輸送方式の軌跡保管に対応し、異地取引が長期間にわたり登録地から逸脱している場合には異地ルールの通知もトリガーされます。
▍八、企業の日常自己点検の四つの頻度
買い取り企業は「毎日、毎週、毎月、毎四半期」の四つの頻度で自主点検を組み、リスク管理を日常業務に組み込むことができます。
- 毎日:買い取り員は当日の全買い取り伝票が農家確認済みで撮影済みであることを確認し、未確認の伝票は支払いません。
- 毎週:財務は五流の充足率を確認し、欠けた証拠を補います。リスク警告リストを確認し、同一カードや高頻度取引を一件ずつ検証します。
- 毎月:農家ごとに買い取り量と栽培・養殖規模の整合状況を集計し、品類ごとに平均価格と市場相場の乖離状況を集計します。
- 毎四半期:500万元の限度額に近づいている農家を全量チェックし、規模の大きい農家には経営主体の登記を促し、自産証明が期限切れか更新が必要かを再確認します。
自己点検の結果はアーカイブとして保存し、企業の内部統制が有効に機能している証明とすべきです。
いずれかの自己点検項目で問題が見つかった場合、まず関連農家への支払とインボイス発行を一時停止し、資料を補完するか状況を確認した後に再開すべきであり、先にインボイスを発行して後から資料を補うべきではありません。
4つの頻度の自己点検を合わせることで、5類の虚偽発行情形のすべてのリスクポイントをカバーします。企業は専任者を別途設置する必要はなく、これらの動作を買付員、財務、経営層の日常業務に定着させるだけで十分です。
▍九、適用条件と資格の問題
農産物リバースインボイス発行は、自然人農家からその自産農産物を買い取る企業に適用され、粮油穀物、野菜果物、生畜と生皮、林木竹材、乾果食用菌、魚介類など農・林・牧・漁の全品目をカバーします。上流が合作社や家庭農場など既に登記された経営主体である場合は、相手方が自らインボイスを発行すべきです。売り手が転売業者である場合は自産自銷に該当せず、農業生産者からの買い取りとして処理すべきではありません。
リバースインボイス発行の資格を持たない買付企業は、Kailing Technologyが所要資格の取得手続きを支援できます。手続き期間中は個人向け代理インボイス発行チャネルで暫定対応でき、業務は中断しません。システムは買付企業や農業園区自身のデータセンターへのプライベートデプロイも、SaaSサービスも利用可能で、マルチ組織テナントは厳格に分離されます。
▍十、農産物卸売市場を例に:一攤一コードをどう実現するか
農産物卸売市場は買取インボイスの問題が最も集中する場所の一つです。屋台が多く、農家の流動性が高く、取引頻度が高く、従来は手書きの買取伝票と現金決済に大きく依存していました。「一屋台一コード」の方式で運用すれば、各屋台の買い取りに証拠を残せます。
具体的な方法は次のとおりです。買い取り企業は市場内の各買取所に登録コードを設置し、農家が初めて売りに来たときにWeChatでコードをスキャンして登録し、村委員会の自産証明をアップロードします。以後は来たときに買取員が携帯番号で検索すれば登録情報を呼び出せます。貨物の計量と価格の合意後、買取員が買取伝票を発行して確認コードを生成し、農家がスキャンして確認し、財務は支払時に同時にインボイスを発行します。他店が既に登録した農家でも、携帯番号で検索すれば当店に紐づけられ、身分証を撮り直す必要はありません。
この方式では、買付員が大量の情報を追加入力する必要がなく、農家はスキャンと確認のみで済み、財務も月末に一件ずつ照合する必要がありません。多数の買付業者が集まる農産物卸売市場や農業園区では、プラットフォームを統一窓口として、園区が管轄内業者の五流充足率とリスク警告を確認できます。
▍十一、調査が来たとき、企業はどの順序で資料を提示すべきか
税務機関が特定の買い取りインボイスについて企業に状況説明を求めた場合、「人—貨—銭—票」の順で資料を提示することを推奨します。最も論理が明確になります。
まず農家の登録情報を提示します。身分証の検証記録、銀行カードと本人の一致性チェック、村委員会の自産証明、限度額検証結果です。次に貨物の証拠を提示します。買取伝票、計量または検尺の写真、輸送軌跡、工場到着時の検収記録です。続いて資金の証拠を提示します。支払明細で、受取人が農家本人であり金額が買取伝票と一致することを説明します。最後にインボイスを提示します。リバースインボイスの版式ファイル、および農家がスマートフォンで行った確認記録です。
検査が一定期間の全体的な買付状況に関わる場合、企業は農家ごとに買付集計をエクスポートし、農家の作付面積や養殖規模と対照して説明し、「数量が合理的か」という問題に応答することもできます。
この順序であれば、調査担当者は数分で取引全体の経緯を把握できます。Kailing Technology農産物買い取りリバースインボイス発行システムは、インボイス番号から上記の全資料を一度に呼び出せ、企業が各担当部署から臨時に収集する必要はありません。
▍よくある質問 FAQ
Q:農産物買付インボイスが虚偽発行と認定されるよくある情形は?
A:よくある情形には、販売者が自産農家でない、農家を仮装または身元を冒用、インボイスはあるが貨物がない、代金を農家本人に支払わないまたは資金が還流する、買付数量・価格が明らかに異常などがある。核心は農家、貨物、資金の三者が自証できるかどうかである。
Q:買付企業は農産物が農家の自産であることをどう証明するのか?
A:通常、農家所在地の村民委員会が発行する生産経営・栽培養殖証明が必要で、林産物は林権証または請負契約、水産物は養殖証または漁獲許可証を提供できる。Kailing Technologyの農産物買付リバースインボイス発行システムは登録時にアップロードを求める。
Q:仲介人から買い付けた農産物で買付インボイスを発行できるか?
A:仲介人や転売業者は農業生産者ではなく、その転売行為は自産自銷に属さないため、農家からの買付として買付インボイスを発行すべきではなく、経営主体の身分で自らインボイスを発行すべきである。
Q:農産物買付インボイスはいくら控除できるか?
A:財政部・税務総局公告2026年第10号に基づき、農業生産者から自産農産物を買い付ける場合、インボイスに記載された買付価格の9%で仕入VATインボイスを計算控除する。
Q:買付代金を仲介人に一括で振り込んで転送してもらえるか?
A:推奨しない。代金は農家本人の銀行カードに直接支払うべきである。Kailing Technologyの農産物買付リバースインボイス発行システムは、登録時に検証済みの本人カードにのみ支払い、支払成功と同時にインボイスを発行する。
農産物買取インボイスをコンプライアンスに沿って発行し、明確に説明できるようにしたい方は、Kailing Technologyの農産物買取リバースインボイス発行システムをご覧ください:https://www.kailingteck.com/fxncp/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:農家登録:
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京