
全面デジタル化電子インボイスを誤って発行した場合の処理方法は?まず用途確認または計上の有無を確認
全面デジタル化電子インボイスを誤って発行した後は直接「無効化」できません。まず青字インボイスが受領側の用途確認または計上確認を受けているかを確認し、対応する赤字インボイスの手続きを選択してください。
インボイス発行誤り、返品、サービス中止、値引きなどの情形が発生した場合、赤字インボイスにより元の青字インボイスを減額する必要があります。2つの経路の重要な違いは、誰が先に誤りを発見したかではなく、受領側がすでに青字インボイスの用途確認または計上確認を行っているかどうかにあります。
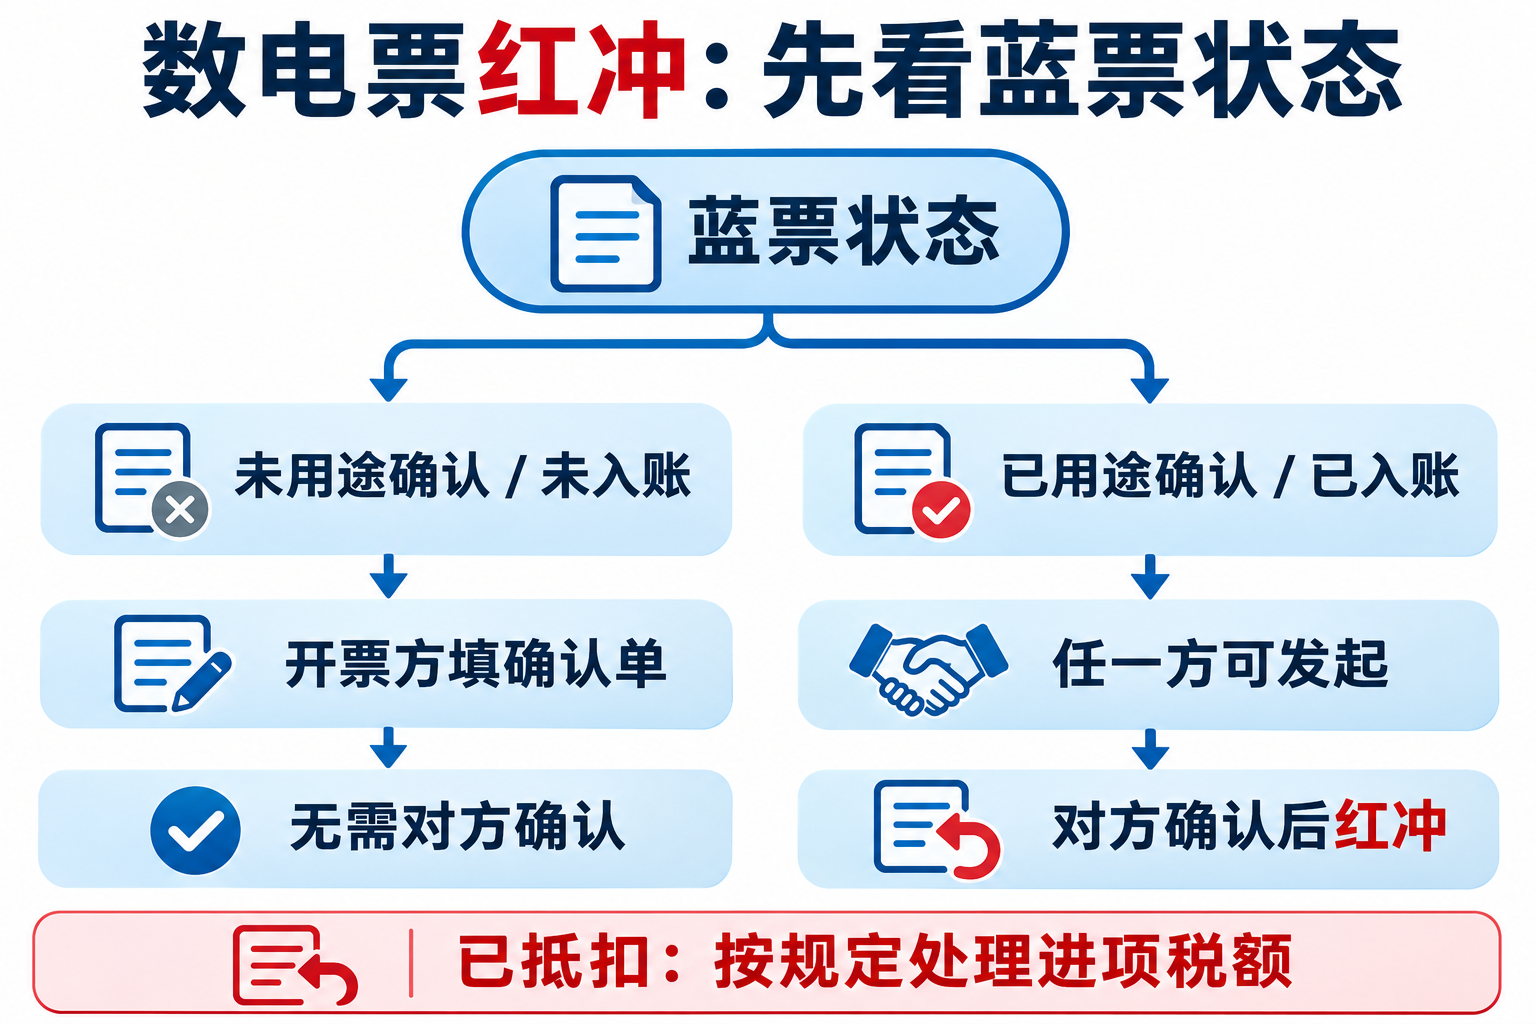
経路1:青字インボイスが用途確認・記帳確認未了の場合
受領側がまだ用途確認および計上確認を行っていない場合、発行側が「赤字インボイス情報確認書」を作成し、システム検証を通過すれば全額の赤字全面デジタル化電子インボイスを発行でき、受領側の確認は不要です。この経路は、発行後に比較的早く宛名、項目、金額などの誤りを発見し、受領側がまだ後続処理を行っていない情形に適しています。
経路2:青字インボイスが用途確認済みまたは記帳確認済みの場合
受領側がすでに用途確認または計上確認を行っている場合、発行側または受領側のいずれも確認書を作成でき、相手方の確認後、発行側が全額または一部の赤字全面デジタル化電子インボイスを発行します。双方はまず赤字訂正の理由、金額範囲、その後の再発行の取り決めを確認し、重複した赤字訂正や企業内部の台帳のみの修正を避けるべきです。
すでに仕入税額控除を受けた場合、どのように処理しますか?
受領側がすでに増値税申告の控除に使用している場合は、確認書に記載された増値税額に従い暫定的に仕入税額を転出し、発行側が発行する赤字インボイスを取得した後、確認書とともに記帳凭证とする必要があります。具体的な申告および会計処理は、実際の業務、所属期間、主管税務機関の要件に従って実行してください。
赤取消後、限度額は必ず直ちに回復しますか?
「赤字訂正すれば枠が解放される」と一概に約束することはできません。税務機関の公開情報によると、同一自然月内に発行されたデジタルインボイスが全額赤字訂正された場合、または一部赤字訂正後に再発行が条件を満たす場合、システムはルールに従って当月の利用可能なインボイス枠を調整します。月をまたぐ赤字訂正や販売値引きなどの情形では枠の処理が完全には同一ではありません。企業は電子税務局の実際の表示を基準とし、枠のために赤字インボイスを重複発行してはいけません。
操作前後のチェックリスト
- 青字インボイス番号、受票者、実際の取引を確認する。
- 用途確認、記帳確認または申告控除が済んでいるかを確認する。
- 全額赤取消または一部赤取消を選択し、相手方と照合する。
- 確認書、赤字インボイス、再発行インボイス、業務証明を保存する;
- 申告、会計、アーカイブ、限度額の状態が一致しているか確認します。
企業システムは支援できるが、双方の確認を代替できない
企業ツールは処理待ちインボイスを識別し、内部タスクを生成し、確認書と赤字インボイスを関連付け、承認とコミュニケーションの記録を保存できます。Kailing Technologyの関連するインボイスまたは電子アーカイブのソリューションを評価する際は、権限の出所、状態の同期、人的レビュー、ログ履歴を検証すべきです。システムは取引双方に代わって確認を行うことはできず、内部のボタンを税務機関の法定赤字訂正入口として包装することもできません。
結論:全面デジタル化電子インボイスを誤って発行した後はまず青字インボイスの状態を確認します。未用途確認・未計上の場合は発行側が確認書を作成し、相手方の確認なしで全額赤字訂正できます。すでに用途確認または計上の場合は、いずれの当事者も開始でき、相手方の確認後に発行側が赤字訂正します。すでに控除を受けた場合は規定に従って仕入税額を処理する必要があります。
公式根拠:青島税務:赤字数電インボイスの2類型の手続き経路;国家税務総局:赤字インボイス発行ルール;山西税務:全面デジタル化電子インボイスの赤字訂正と限度額処理。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京