
個人事業主のインボイス発行枠が不足した場合の申請方法?まず自動枠調整か手動申請かを確認
個人事業主のインボイス枠が不足している場合、「何日で承認されるか」を先に推測するのではなく、当期の利用可能枠が本当に不足しているか、システムが自動調整中かどうかを先に確認すべきです。
全面デジタル化電子インボイス管理におけるインボイス総限度額は、1自然月内に発行が許可されるインボイス総金額の上限です。国家税務総局の公開基準には、月初賦額調整、臨時賦額調整、定期賦額調整、手動賦額調整などの方式が示されています。システムは納税者のリスク程度、納税信用等級、実際の経営状況を踏まえて動的に処理し、経営変化があり既存の限度額で発行需要を満たせない場合は手動調整を申請できますが、税務機関は異常な情形の有無を確認します。
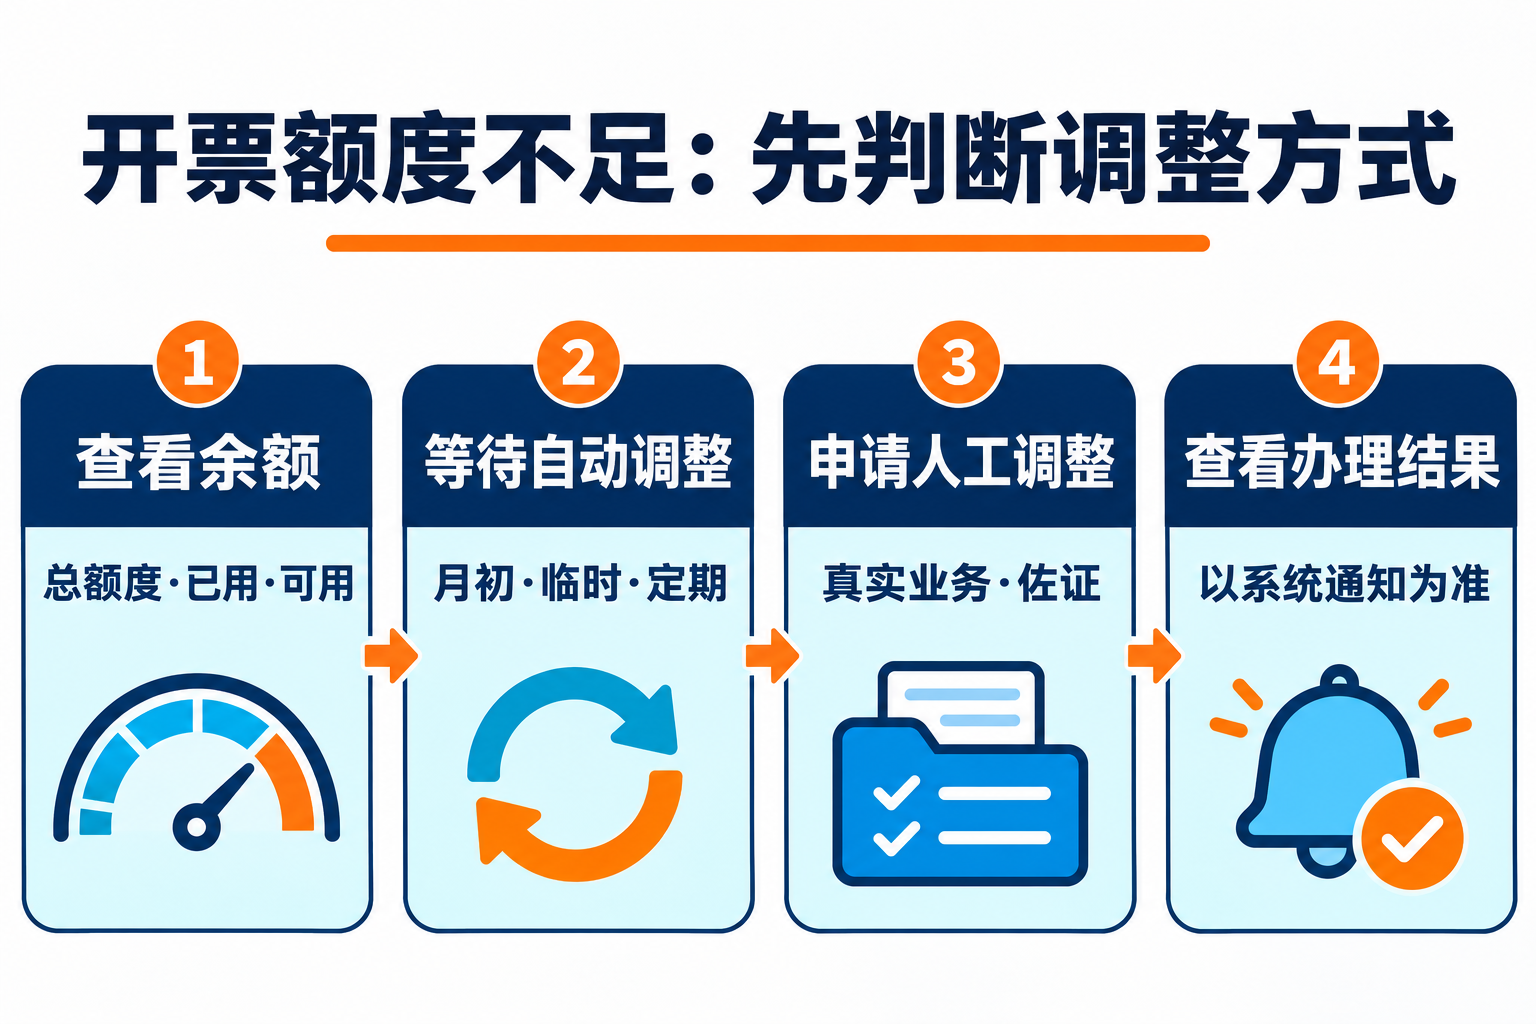
ステップ1:総限度額、使用済み限度額、利用可能限度額を照合する
まず現地の電子税務局または税務デジタルアカウントにログインし、現在のインボイス総限度額、使用済み限度額、残り利用可能限度額および直近の調整記録を確認します。単一インボイスの金額、当月の売上額、インボイス総限度額を混同しないでください。単一取引の金額が大きいだけの場合は、現地システムの実際の表示に合わせて限度額の問題に該当するか判断する必要があります。
ステップ2:自動調整がトリガーされるかを確認する
公開ルールによると、システムは月初、臨時調整条件に該当する時、または一定の周期で限度額を調整する場合があります。納税者はまずシステムメッセージと限度額記録を確認し、自動調整が完了していない段階で資料を重複提出することを避けるべきです。自動調整の具体的な結果はシステムの評価に依存し、すべての納税者が同じ幅で調整されるわけではありません。
ステップ3:真実の業務でもなお不足する場合、改めて人為的調整を申請する
既存の限度額が真実の経営ニーズを満たせない場合、電子税務局のインボイス業務関連の入口から調整申請を提出できます。各地のメニュー名や資料リストは異なる場合があり、ログイン後の実際の画面と主管税務機関の要件に従うべきです。資料を準備する際は、直近の経営変化、契約や注文、納品計画、入金状況、インボイス発行対象、予想される発行需要を重点的に説明し、業務・資金・貨物またはサービスの証拠が相互に裏付けられるようにしてください。
ステップ4:手続き時期はシステム通知に従う
全国の公開ルールでは、すべての地域・すべての状況に一律に適用される「1~3日」という約束は示されていません。追加資料の要否、リスク確認、手動確認の有無が手続きの進捗に影響します。そのため、より確実な方法は受理記録を保存し、電子税務局のメッセージを確認することです。現地の案内時間を超えても結果が出ない場合は、12366または主管税務機関に照会してください。時間に間に合わせるために虚偽の取引を分割したり、他の主体の名義でインボイスを発行したり、契約を事後に作成したりしてはいけません。
企業ツールはどのように支援できますか?
企業内部のツールは、枠残高、発行待ち注文、裏付け資料を集約し、申請前の照合リストと操作履歴を形成できます。Kailing Technologyの関連するインボイス・税務またはアーカイブのソリューションを評価する場合は、データの出所、権限範囲、人的レビューのポイント、ログ保存能力を現場で検証すべきです。ツールは税務機関が枠を調整するかどうかを決定できず、納税者が真実の資料を提出し申告責任を負うことを代替できません。
結論:限度額が不足する場合、まず残高と自動調整を確認し、真実の経営需要のもとで人為的調整を申請します。手続き期間はシステムの受理、リスク確認、主管税務機関のフィードバックに基づくものであり、固定日数を約束すべきではありません。
公式根拠:国家税務総局:インボイス総限度額の動的調整ルール。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京