
全面デジタル化電子インボイスの商品情報メンテナンスはどう行う?まず項目・コード・税率を校正する
全面デジタル化電子インボイスの商品情報メンテナンスはどう行う?まず項目・コード・税率を校正する
全面デジタル化電子インボイスの発行前に、電子インボイスサービスプラットフォームまたは企業自社システムでよく使う発行項目をメンテナンスし、繰り返し呼び出せるようにできます。メンテナンス時には真実の取引に沿って、項目名称、税収分類コード、適用税率または徴収率、および特定業務でのみ使用するタグを順に照合します。国家税務総局公告2024年第11号は2024年12月1日から全国で全面デジタル化電子インボイスの普及を明確にしていますが、「商品ライブラリの構築」をすべての納税者の統一的な強制ステップとして規定しているわけではありません。
商品情報メンテナンスは操作準備であり、税務判断の代替ではありません。システムに項目テンプレートが保存されていても、その後すべての業務で再照合が不要になるわけではありません。契約、注文、出庫、サービス記録が変化した場合は、その時点の真実の取引と現行政策に基づくべきで、古い項目・古いコード・古い税率を踏襲しないでください。
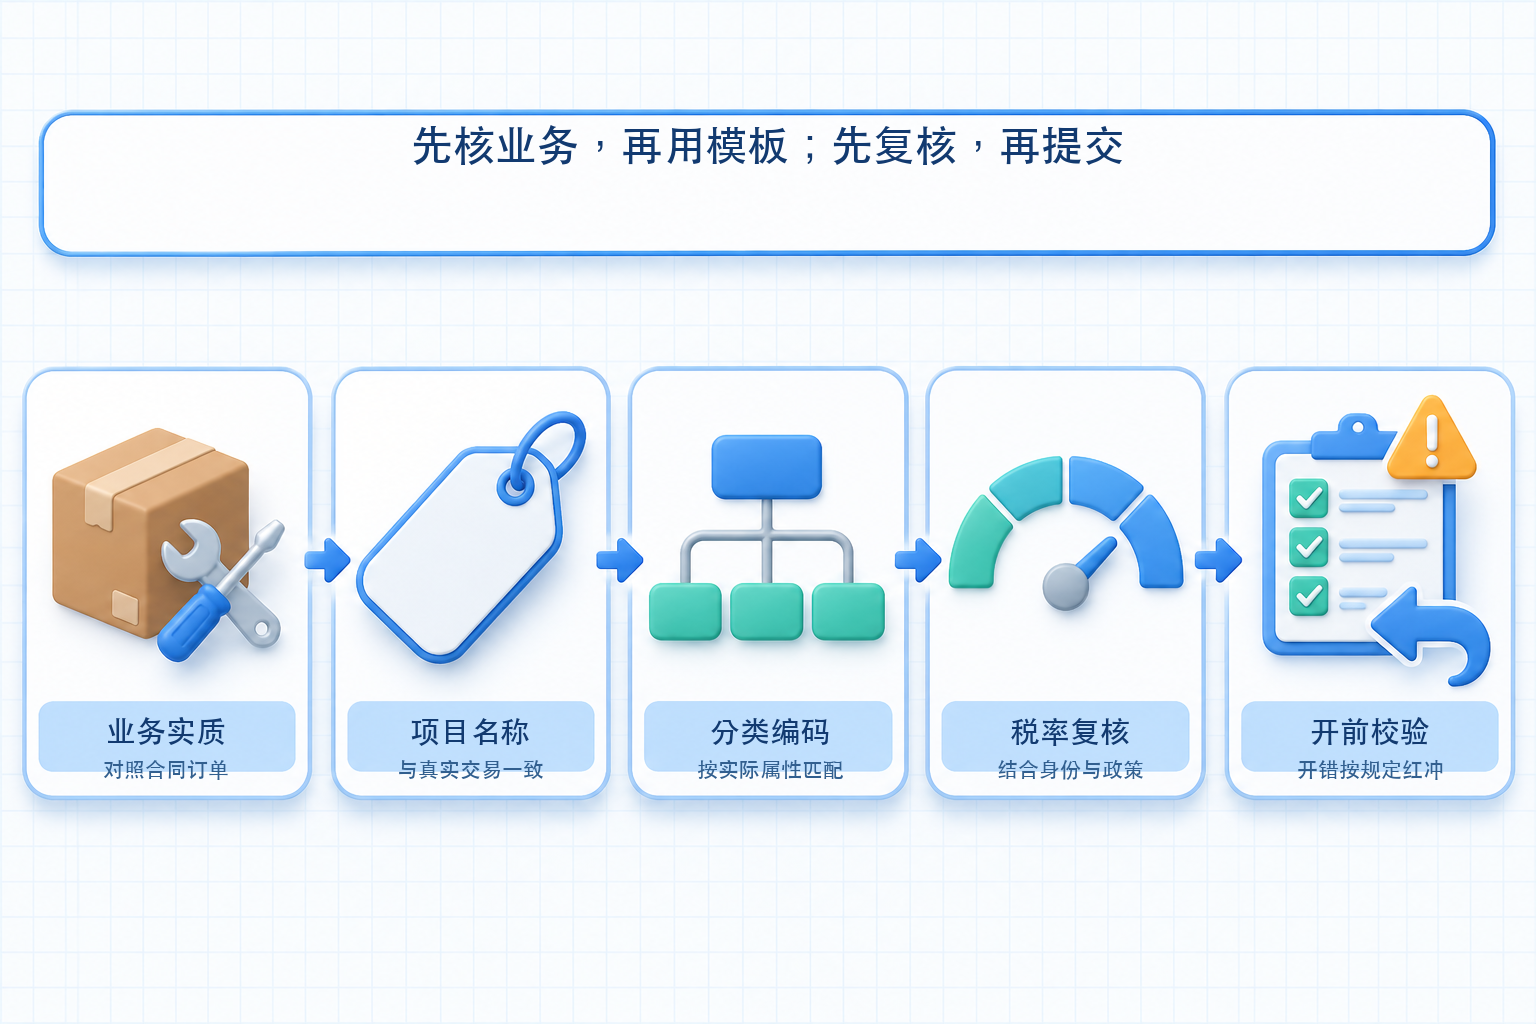
▍ステップ1:まず実際に販売する貨物またはサービスを確認する
項目名称は実際の業務を反映できるものとし、便宜のために長期間あまりに曖昧な名称を使うべきではなく、性質の異なる貨物やサービスを一致しない項目に統合してはいけません。まず契約、注文、出庫伝票、サービス成果または決済資料と照合し、インボイス発行主体、購入者、項目内容、数量、単価、金額を確認できます。システムテンプレートはあくまで候補データであり、インボイス発行の責任は依然として納税者が負います。
▍ステップ2:項目名称は業務伝票と一致し識別しやすくする
よく使う項目は名称、規格型番、単位、単価などの情報をプリセットできますが、記入するかどうか、どのように記入するかは実際の取引と票面要件に合わせる必要があります。名称は内部の商品略称を機械的にそのまま使う必要はありません。内部コードと対外的なインボイス発行名称が一致しない場合は、明確なマッピング関係を構築し、変更記録を保持して、異なる発行拠点がそれぞれ複数の基準をメンテナンスすることを防いでください。
▍ステップ3:実際の属性に応じて適合する税収分類コードを選択する
税収分類コードは、貨物またはサービスの実際の属性に一致させる必要があり、インボイス発行の便宜のために長期間「その他」類の項目を使うことはできず、名称が似ているだけで当てはめることもできません。企業は電子インボイスサービスプラットフォームまたは自社システムで候補コードを検索し、業務と税務政策に精通した担当者がレビューできます。コード表、政策、業務範囲が変化した場合は、既存テンプレートの調整が必要かどうかを速やかに確認すべきです。
▍ステップ4:税率や徴収率はシステムのデフォルト値だけに依存できない
適用税率または徴収率は、納税者の身分、課税行為、課税方法、優遇政策、取引時期などの要素に関係します。商品テンプレートが呼び出すデフォルト値は操作上のヒントにすぎず、その取引の判断に代わるものではありません。免税、簡易課税、差額課税その他の特殊な状況では、現行政策および主管税務機関の見解に基づいて処理し、商品ライブラリ内で独自に推測してはいけません。
▍ステップ5:発行前に票面を照合し、誤発行後は規定に従い紅票で処理する
提出前に購買者情報、項目名称、コード、数量、単価、金額、税額、および適用される特定業務タグを照合し、契約、注文、決済資料と一致することを確認してください。電子インボイス発行後は直接無効化できません。発行誤り、販売返品、サービス中止、販売値引きなどが発生した場合は、規定に従い電子インボイスサービスプラットフォームを通じて紅字インボイスを発行する必要があります。具体的に相手方の確認が必要かどうか、部分紅冲が可能かどうかは、インボイスの使用状態とプラットフォームのルールに基づいて処理してください。
▍企業自社のインボイス発行システムで重複メンテナンスをどう減らす?
Kailing Technology の売上VATインボイス発行関連ソリューションは、プロジェクトごとに企業の商品マスタ、注文情報、インボイス発行項目のマッピングを構築し、授権およびインターフェース対応範囲内で一括発行・交付・ステータス書き戻しを補助できます。実際に利用可能な票種、フィールド、コード検証、インターフェース、自動化範囲は、企業の既存システム、業務ルール、合法的な授権、導入設定に依存します。稼働前に正常伝票、プロジェクト変更伝票、誤発行後の紅冲シナリオでエンドツーエンドの検証を行い、人的照合と異常時のロールバックを保持してください。
公式根拠:国家税務総局公告2024年第11号全面デジタル化電子インボイスの全国普及および基本ルールを明確化;税務総局 紅字全面デジタル化電子インボイスガイドインボイス発行に誤りがある場合などの紅字インボイスの処理について説明しています。
キーワード:全面デジタル化電子インボイス発行フロー、商品情報メンテナンス、税収分類コード、発行項目設定、紅字全面デジタル化電子インボイス、売上VATインボイス発行、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京