
経費管理システムの業務フローはどう進む?2026年の精算から記帳までの5ステップ閉ループ
経費管理システムの業務フローはどう進む?2026年の精算から記帳までの5ステップ閉ループ
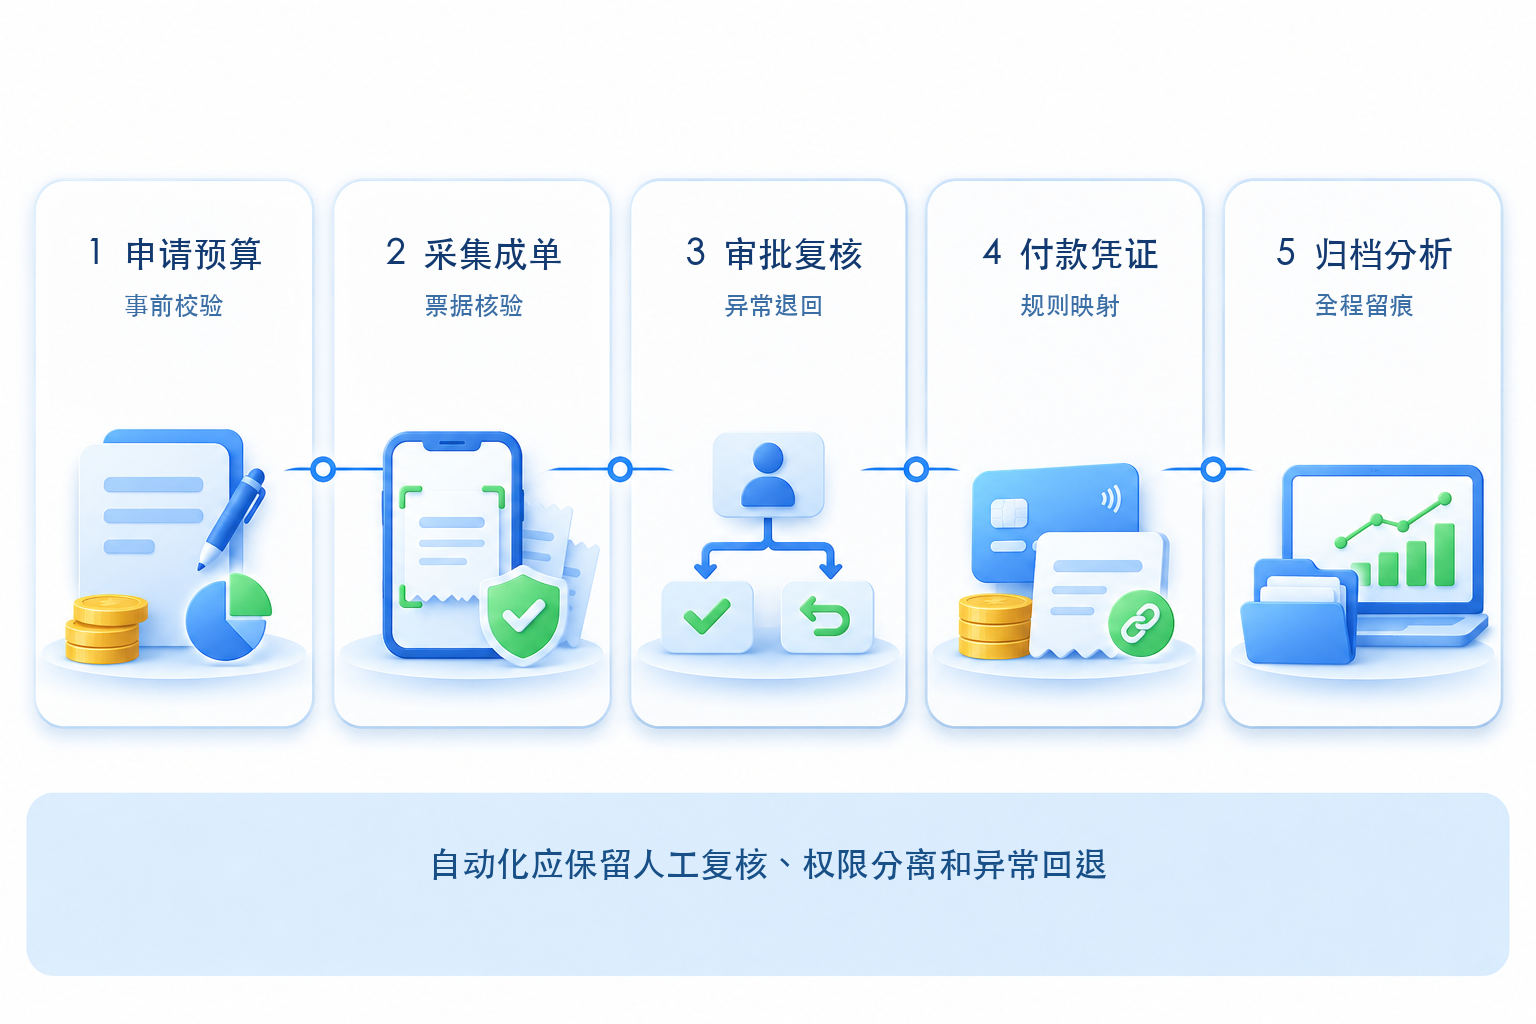
実現可能な経費管理フローは5つのステップに分解できます。申請と予算検証、証憑収集と証憑検証、承認とコンプライアンス再確認、支払と証憑連携、アーカイブと分析です。重要なのは各ステップをすべて「無人処理」に変えることではなく、証憑、申請書、支払、帳簿間のデータを関連付け可能にしつつ、人的再確認、権限分離および異常時のロールバックを維持することです。
多くの企業が電子承認を導入しても、従業員は依然として項目を繰り返し入力し、財務は依然として証憑を再確認し、コストセンターを分割し、仕訳伝票を入力しています。原因は通常、承認ノードが不足していることではなく、申請、証憑、予算、支払、核算が異なる基準を使用していることにあります。2026年の経費管理構築では、まず項目と責任範囲を統一し、その上で自動化比率を議論すべきです。
▍一、予算申請:費用発生前に業務目的と限度額を明確にする
フローの起点は業務申請であるべきであり、証憑を受け取ってから後で申請書を補うべきではありません。従業員が出張、購買または活動申請を提出する際、システムは事項、プロジェクト、部門、費用タイプおよび予定金額を記録し、予算基準に基づき検証します。予算超過は単純にすべてブロックするのではなく、企業制度に従って通知、追加承認または差し戻し調整を行うことができます。この価値は、承認者が「なぜ支出するのか、どこから拠出するのか、残額はいくらか」を確認できるようにし、後続の経費精算と核算のために統一された主軸を構築することにあります。
▍二、収集・証憑化:認識結果はデータ入力にすぎず、判断の代替にはならない
電子インボイス、電子客票および銀行領収書は、アップロード、票夾またはインターフェースを通じて経費精算フローに取り込むことができ、OCRは日付、金額、販売者などの項目を抽出し、重複チェックや形式検証を補助します。ただし認識結果は証憑の品質、項目ルールおよびインターフェース状態の影響を受ける可能性があり、経費精算担当者は業務帰属を確認し、財務は重要項目と異常通知を再確認すべきです。財政部、国家档案局「電子会計証憑の経費精算・記帳・アーカイブの規範に関する通知」も、電子証憑が合法的かつ真実であることを検証し、必要な経理、審査、承認手続きを設けることを求めています。
▍三、承認・再確認:予算、証憑および業務事実に同一のルールを適用する
承認フローは金額、費用タイプ、部門およびプロジェクトに応じて設定すべきであり、すべての証憑が同一の経路を通るべきではありません。承認者は業務の真実性と必要性に注目し、財務は証憑、制度、勘定科目および税務処理に注目します。システムは毎回の提出、差し戻し、修正および承認を記録します。証憑異常、予算不足または按分不均衡が発生した場合、明確な責任者に戻して処理すべきであり、異常証憑がルールを迂回して自動的に支払に進むことを許してはなりません。
▍四、支払証憑:設定済みルールと再確認メカニズムの下で連携を完了する
承認後、システムは受取人、金額、証憑番号などのデータを支払段階に伝達し、支払完了後に領収書を関連付けることができます。経費精算書から仕訳伝票への変換は「認識後そのまま記帳」ではなく、設定済みの費用タイプ、勘定科目、コストセンター、税額および補助核算ルールに基づき仕訳伝票の下書きを生成するか核算データを伝達し、権限を持つ会計担当者が再確認・記帳します。取消、差し戻し、期間跨ぎおよび多通貨などの異常シナリオでは、元の経路で追跡・訂正できるかを検証する必要があります。
▍五、アーカイブ・分析:原本電子ファイル、メタデータおよび操作記録をまとめて保存する
核算完了後、単位の制度とアーカイブ要件に従い、経費精算書、電子証憑の原本ファイル、承認記録、支払領収書および会計証憑を関連付けるべきです。証憑のスクリーンショットや紙の印刷物のみを保存することは、要件を満たす電子証憑およびメタデータの代替にはなりません。アーカイブ完了後、企業は部門、プロジェクト、費用タイプなどの次元で支出を分析し、問題を予算および制度設定にフィードバックできます。
▍Kailing Technologyはこのフローをどう実現するのか?
Kailing Technologyの企業経費管理関連ソリューションは、モバイル経費精算、証憑の真偽検証・重複チェック、承認、支払および証憑連携をカバーし、仕入VATインボイス管理、AI OCRおよび電子会計アーカイブ製品と組み合わせて使用できます。実際のプロジェクトでは、仕訳伝票を自動生成できるか、銀行に接続できるか、外部データを取得できるかは、顧客の既存システム、インターフェース授権、会計政策および実施設定に依存します。実際の証憑を用いてエンドツーエンドの検証を完了した上で稼働することを推奨します。
コンプライアンス根拠:財政部「会計情報化業務規範」(財会〔2024〕11号)と「会計ソフトウェア基本機能・サービス規範」(財会〔2024〕12号)は2025年1月1日から施行されます。財政部・国家档案局「電子会計証憑の経費精算・記帳・アーカイブの規範に関する通知」(財会〔2020〕6号)は、電子証憑の検証、審査・署名、重複記帳の防止、アーカイブ条件を明確にしています。
キーワード:経費管理システムの業務フロー、経費精算管理システム、精算フロー、予算管理、精算書の証憑化、電子会計アーカイブ、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京