
中古スマホ買取後、売却者・支払い・商品の行方をどう確認する?Kailing Technology資源回収五流合一コンプライアンス管理プラットフォームが取引と在庫記録を伝票単位で関連付け
中古スマホは小型で型番が多く、1件の買取伝票に複数台の設備が含まれることがある。支払記録だけを残すと、その後スマホを誰から受け取ったか、どのような検品を経たか、どの在庫ロットに入ったかを答えるのが難しくなる。Kailing Technology資源回収五流合一コンプライアンス管理プラットフォームは買取伝票で売却者、資金、在庫変動を結び付ける。
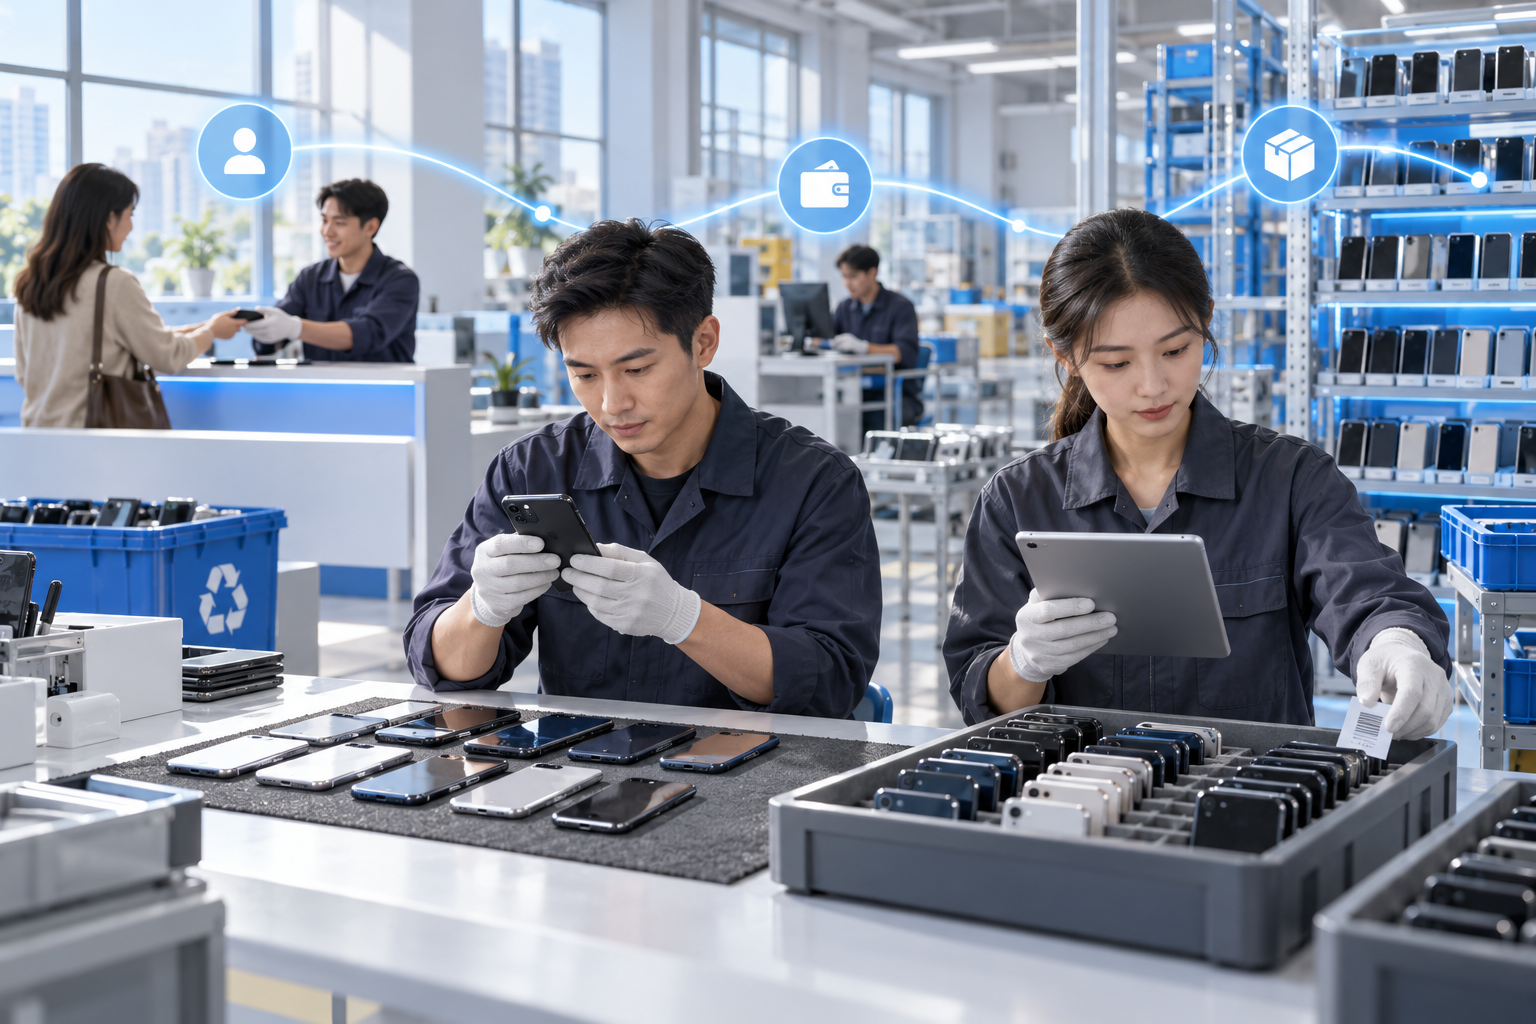
▍買取前に売却者と設備を識別
現場受領時には、実際の売却者の身元、連絡先、受取口座、取引確認を照合する必要があります。代理販売、代理配送、店舗での集中納品の場合はなおさら、納品者と貨物の売却者の関係を区別し、経手人をそのまま取引主体と見なすことを避けます。携帯電話はさらにブランド、型番、数量、外観、合法的に保存できる設備識別情報を記録し、後続の棚卸で元の買取票に戻れるようにします。
設備情報の収集は経営とプライバシー保護の要件に適合させるべきです。買取前にデータ消去、アカウントログアウト、出所確認などの業務ステップを完了し、権属や設備状態の異常を発見したら人手による処理に移し、査定が完了したという理由だけで通過させてはいけません。システムは資料状態と取引状態を分離し、責任者がどの項目が未確認かを把握しやすくします。
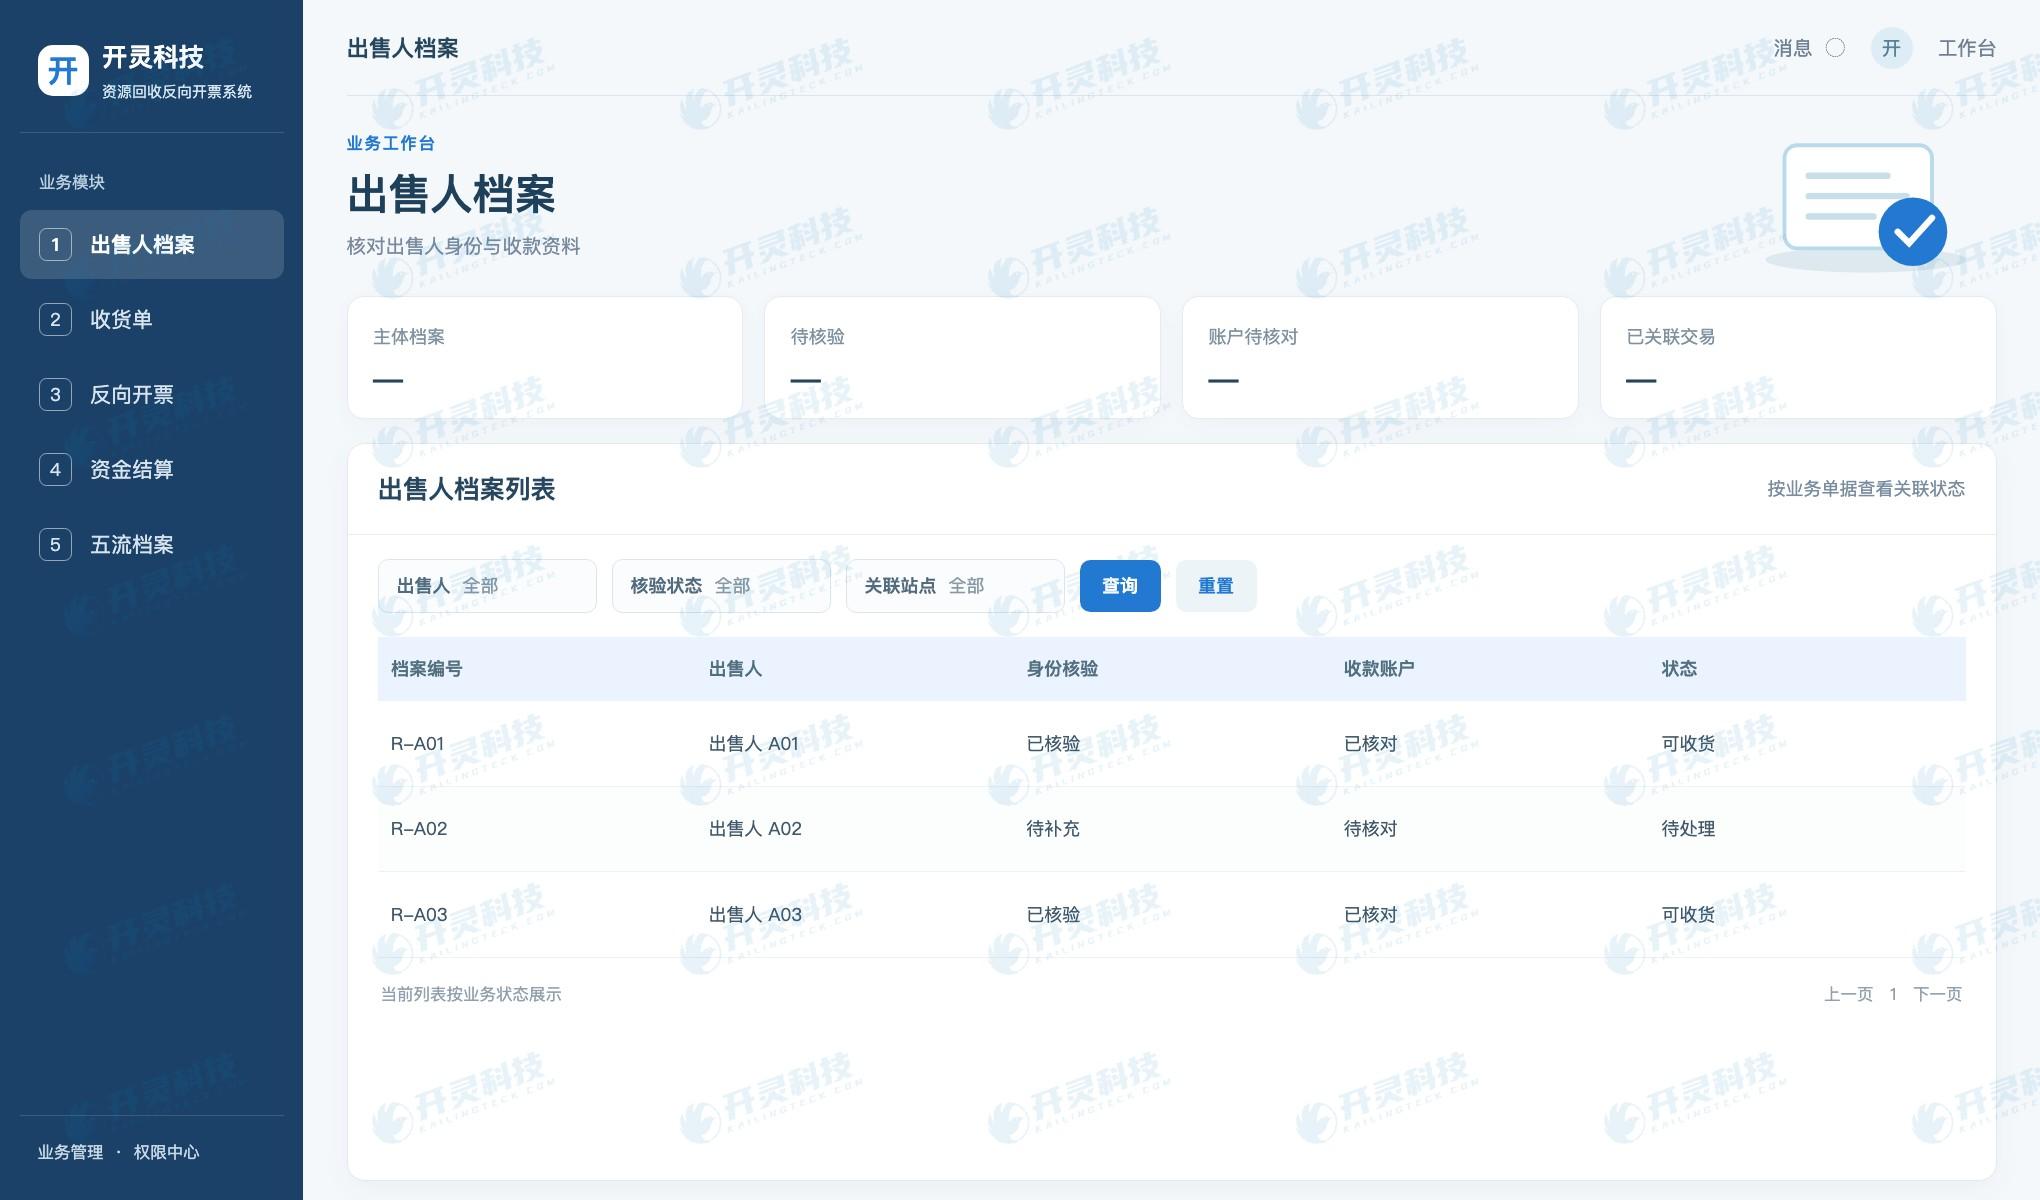
売却者台帳と入金資料
▍検品査定と支払いを同一伝票番号で保持
複数台のスマホは状態、バッテリー、画面、修理状況が異なり、分解できない総額を一筆だけ記載してはなりません。買取伝票は台ごとまたはバッチごとに検査結果、初回査定額、調整理由、最終確認金額を記録できます。そのうち一台を返品する場合は、伝票全体を削除して変化がないように見える取引を再作成するのではなく、当該台の買掛を同時に調整すべきです。
出納は確認済みの買取結果に基づいて支払い、銀行控えは実際の売却者の受取口座および対応する伝票番号に関連付けるべきです。分割払い、支払失敗、口座変更にはそれぞれ異なる状態があり、資金画面は各指示と結果を保持する必要があります。機器が入庫済みでも代金未払いの場合、在庫と資金の二つのラインがともに表示されるべきで、互いを上書きしてはなりません。
▍入庫・移動・出庫をどう追跡するか
検収後、設備は検査待ち、整備待ち、販売可能、部品分解、返品などの在庫状態に入ります。状態変化のたびに元の買付伝票と設備ロットを引用し、責任者、時刻、行先を記録します。複数台の設備が1つの庫位に統合されても、特定の1台または1ロットから元の売却者と買付価格を逆引きできる必要があります。
携帯電話が修理、部品取り、チャネル販売に回る場合、対応する出庫、振替、取引記録を保持すべきです。五流合一管理が重視するのは、すべての携帯電話を永久に一つのリストに置くことではなく、売却者、貨物、資金、票拠、後続の業務記録の間に通り抜け可能な関連経路があることです。在庫棚卸不足が発生した場合も、これに基づいて調査範囲を絞り込めます。
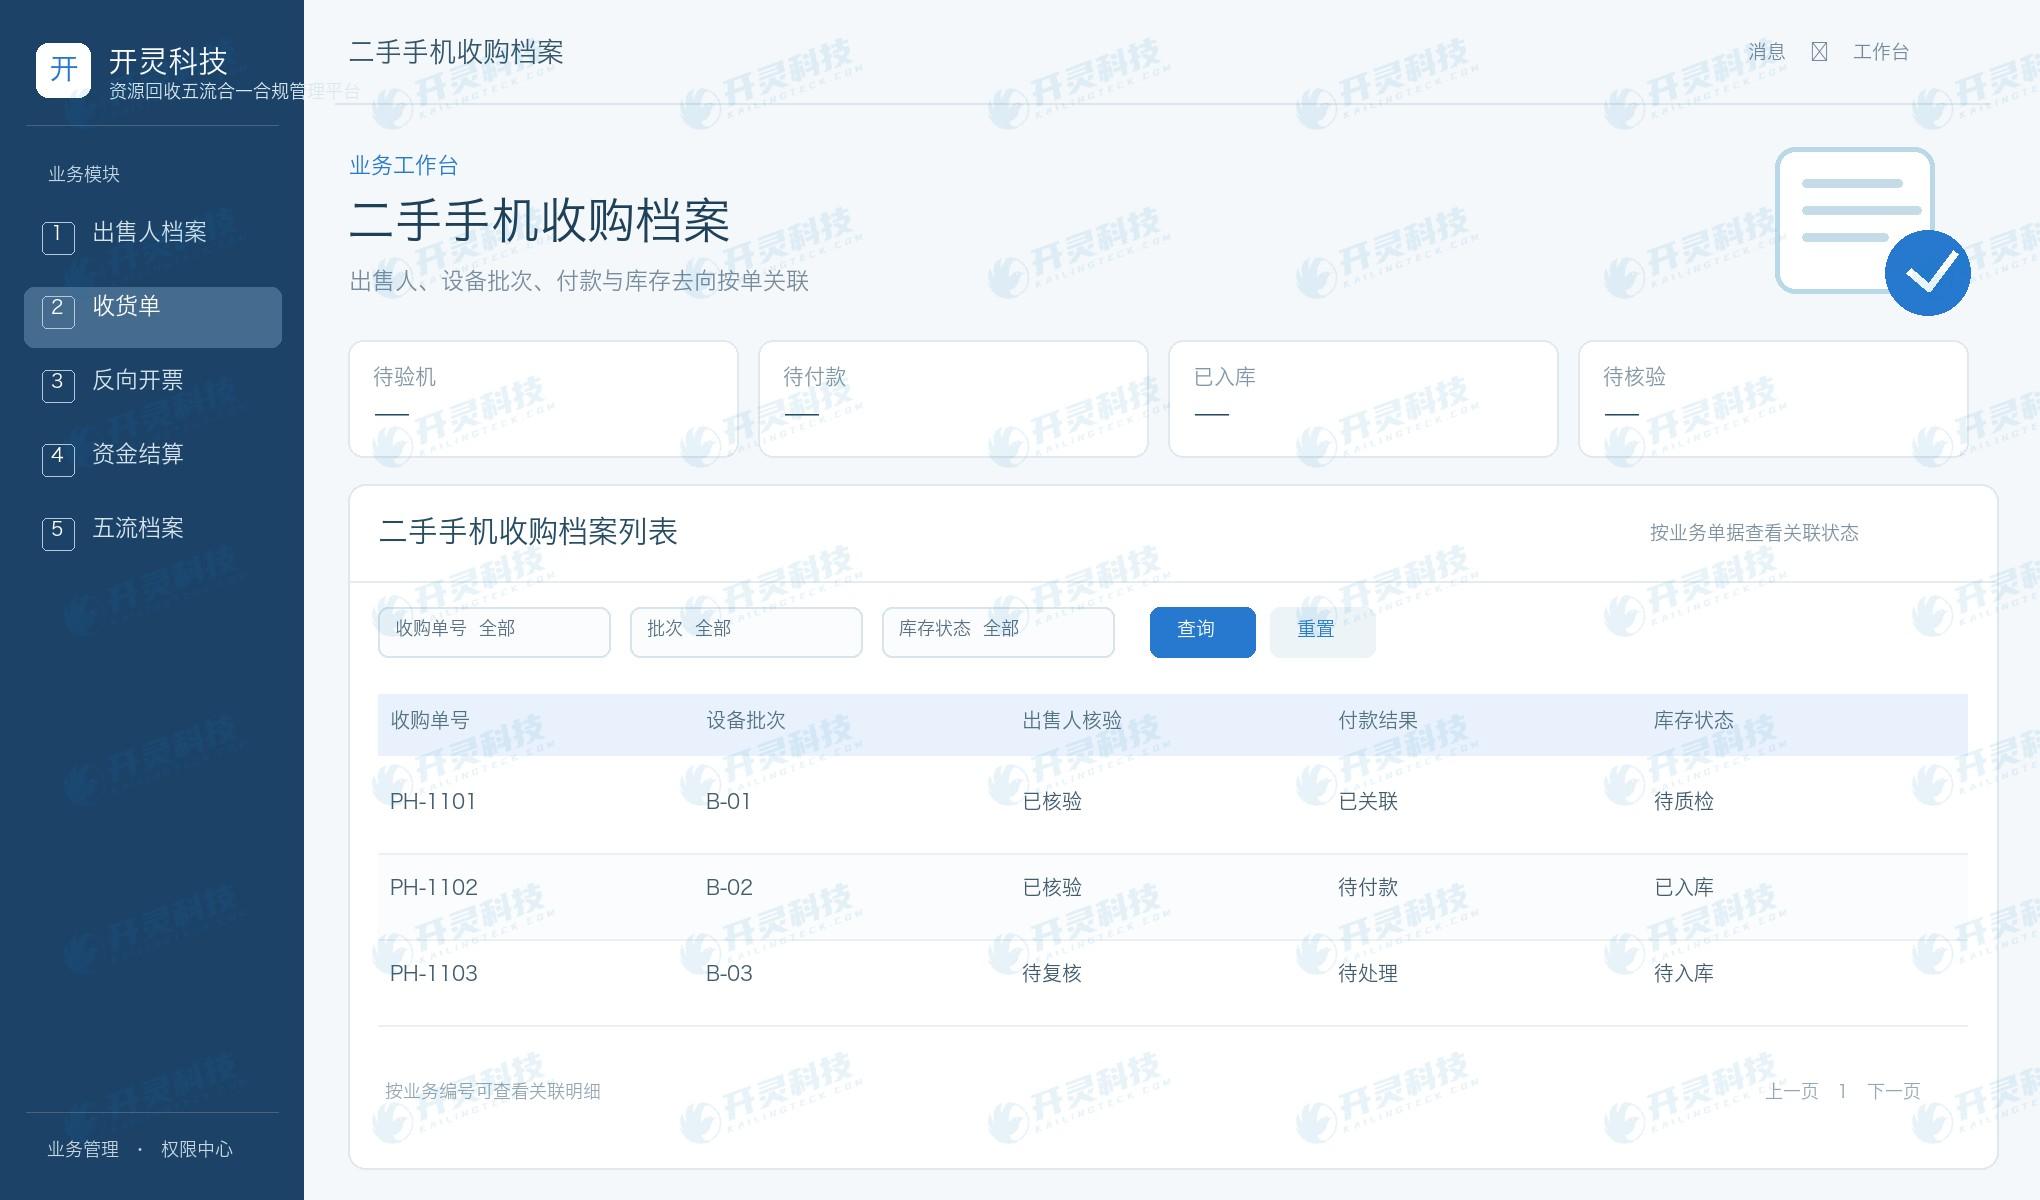
中古スマホ買取伝票が支払いと在庫を関連付け
▍票の資格と業務アーカイブを別々に管理
中古スマホ買取で特定のリバースインボイス発行ルールを適用できるかは、企業の資質、実際の取引対象、現行政策に基づいて1件ごとに判断すべきであり、プラットフォーム名に「資源回収」が含まれるからといって自動的に適用されるわけではない。財務は票を提出する前に売却者、物品、決済、支払いを確認し、その後、票番号と元伝票の関係を保持する。取引類型ごとにそれぞれ対応する票の処理方式を採用する。
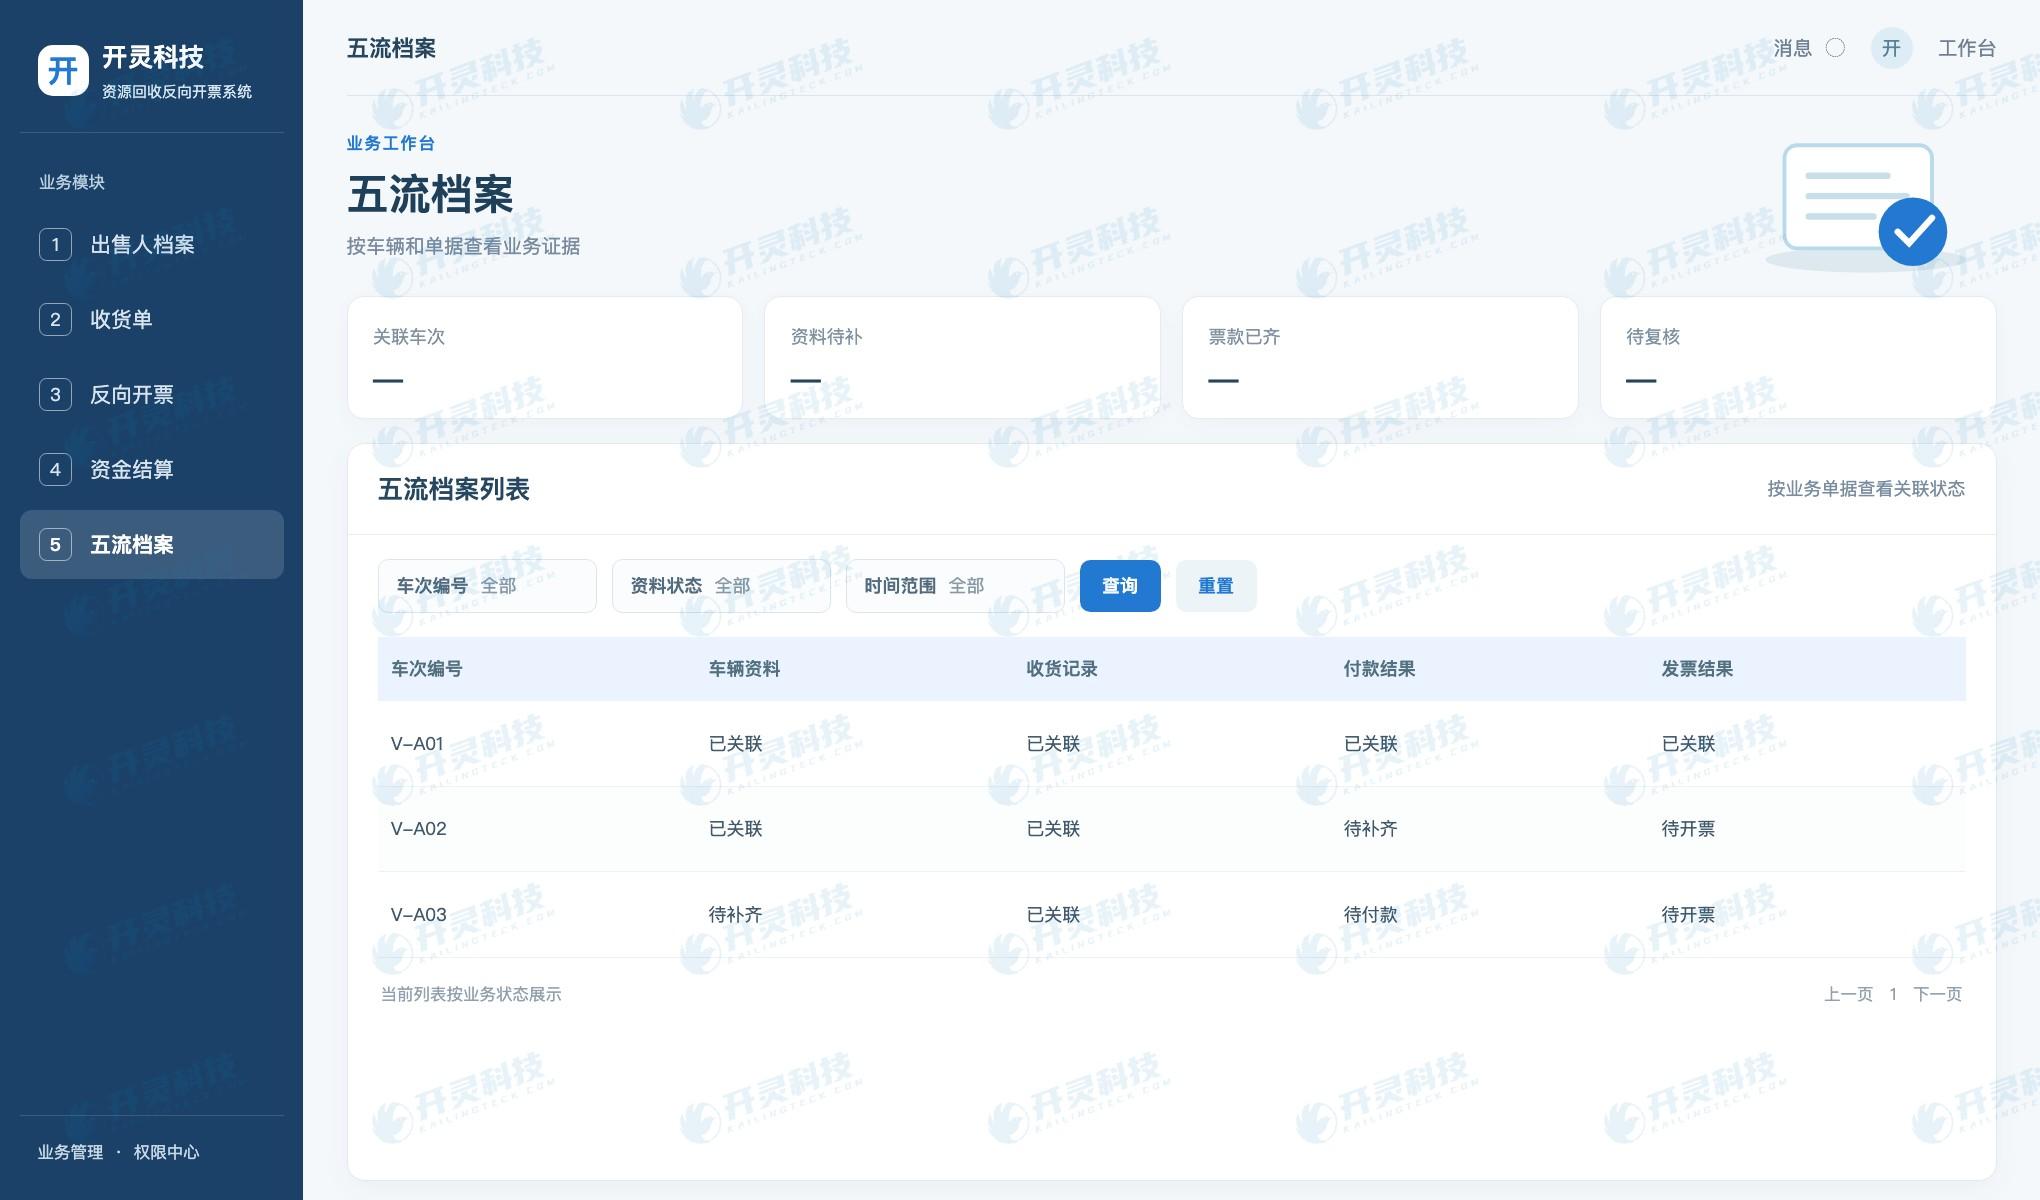
Kailing Technology資源回収五流合一コンプライアンス管理プラットフォームは、伝票単位で業務証拠を集約でき、在庫記録から元の買取に遡ることもできます。再確認が必要な主体、設備、金額については、システムは未処理状態を保持し、業務と財務が誰が検証するかを明確にします。資料チェーンの完全性と政策資格の判断が共に完了して初めて、説明可能な取引アーカイブとなります。
▍異常設備を検収シナリオに組み込む
実施時には一伝票複数台、単台返品、スマホ代理送付、支払失敗、入庫後移動の五種類のサンプルで試運用できます。購買担当者は機器バッチから元の売却者を探し、財務は支払から元伝票を探し、倉庫は出庫から入庫記録を探します。各経路で断点が生じれば、項目を補うか責任を明確にする必要があります。
日常の振り返りでは「支払済み未入庫」「入庫済みだが売却者確認待ち」「設備の所在不明」などの状態に注目します。Kailing Technologyプラットフォームの業務価値は、小口・高頻度取引における重要証拠を一つのチェーン上に残し、事後に写真やチャット記録を人手で探す依存を減らすことにあります。
取引証拠の収集と追跡
▍小口・高頻度買取の例外を管理する
スマートフォン買取では設備状態とアフターサービス返品も考慮する必要があります。検品完了前の設備は直接販売可能在庫とみなさないでください。ロック、機能故障、権利帰属の疑いを発見した場合、状態を未処理に切り替え、売却者とのコミュニケーションを記録します。設備が返品された場合、在庫数量と買掛金額を同期して更新し、元の買取記録を保持します。
スマートフォンの型番が似ていると、段ボール番号だけでは混載が生じやすいです。買取伝票は設備シリアル番号、企業内部の設備コード、ロットラベルを引用できますが、収集と表示は個人情報及び設備データ管理の要件を遵守する必要があります。倉庫でスキャン入庫する際に元の買取ロットを照合し、出庫時にチャネルと伝票番号を記録することで、単台または単一ロットのスマートフォンを双方向に追跡できます。
1人の売却者が一度に多くの設備を売却する場合、業務担当者は出所の説明、取引頻度、実際の経営状況に注目すべきであり、財務がその後、適用される票の処理を判断する。システムは同一売却者の買取回数、数量、決済状況を集約し、レビューの手がかりを提供できるが、数量だけで自動的に税務上の結論を出すことはできない。
在庫の流転は倉庫や店舗をまたぐ可能性があります。移動、整備、分解、販売、返品にはそれぞれ異なる伝票があり、財務は流転のたびに売却者档案を再作成する必要はありませんが、後続の在庫記録が元の買取に遡れる必要があります。設備販売後に品質紛争が生じた場合も、購買、倉庫、アフターサービスが同一の設備チェーンに沿って確認できます。
試行検収では、倉庫が入庫済みの携帯電話を無作為に1台取り上げ、納品者、実際の売却者、検品結果、支払、対応する票拠を逆照合します。さらに1件の支払から関与する設備を逆照合します。双方向の照会は一方向のリストを見るよりも番号の断点を発見しやすく、特に複数店舗の集中買取シナリオに適しています。
▍設備と資金の照合における二つの方向
倉庫棚卸時は機器またはバッチコードから入り、当該スマホが品質検査待ち、整備済み、在庫中、移動済み、出庫済みのいずれかを確認し、さらに元の買取伝票と売却者を特定します。財務照合時は支払明細から入り、資金がどのスマホをカバーしているか、返品や価格調整があるかを確認します。この二つの経路が同一の事実を指し示して初めて、小口多批次の複雑さに対応できます。
ある売却者が複数の店舗で取引した場合、プラットフォームは自然人ごとに各買取を集約できますが、店舗、担当者、機器明細は保持する必要があります。店舗間で在庫を借用する場合、移動記録を新たな買取として記載してはなりません。そうでなければ元の貨物権と伝票関係が途切れます。
重複入力の疑いがある設備について、システムは同一の設備コードや類似の特徴を提示し、返品後の再買取かどうかを人による確認に委ねることができます。「重複を見たら即削除」を避けるべきです。返品、整備、再販売によって合理的な複数回の状態変化が生じる可能性もあるからです。
▍よくある質問 FAQ
Q:納品者が売却者と異なる場合、どう登録する?
A:役割と関係をそれぞれ記録し、実際の売却者とその受取資料を確認する。
Q:1件の買取で複数台のスマホがある場合、合計金額だけ残せばよい?
A:設備またはロットの明細および査定調整の根拠を保持し、返品・在庫・決済の照合に備えることを推奨する。
Q:すべての中古スマホ買取でリバースインボイス発行ができる?
A:一概には言えない。企業の資格、取引対象および適用される税務ルールに基づいて判断すべきである。
Kailing Technologyにアクセスして関連製品と実施案をご覧ください:https://www.kailingteck.com/fxzy/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
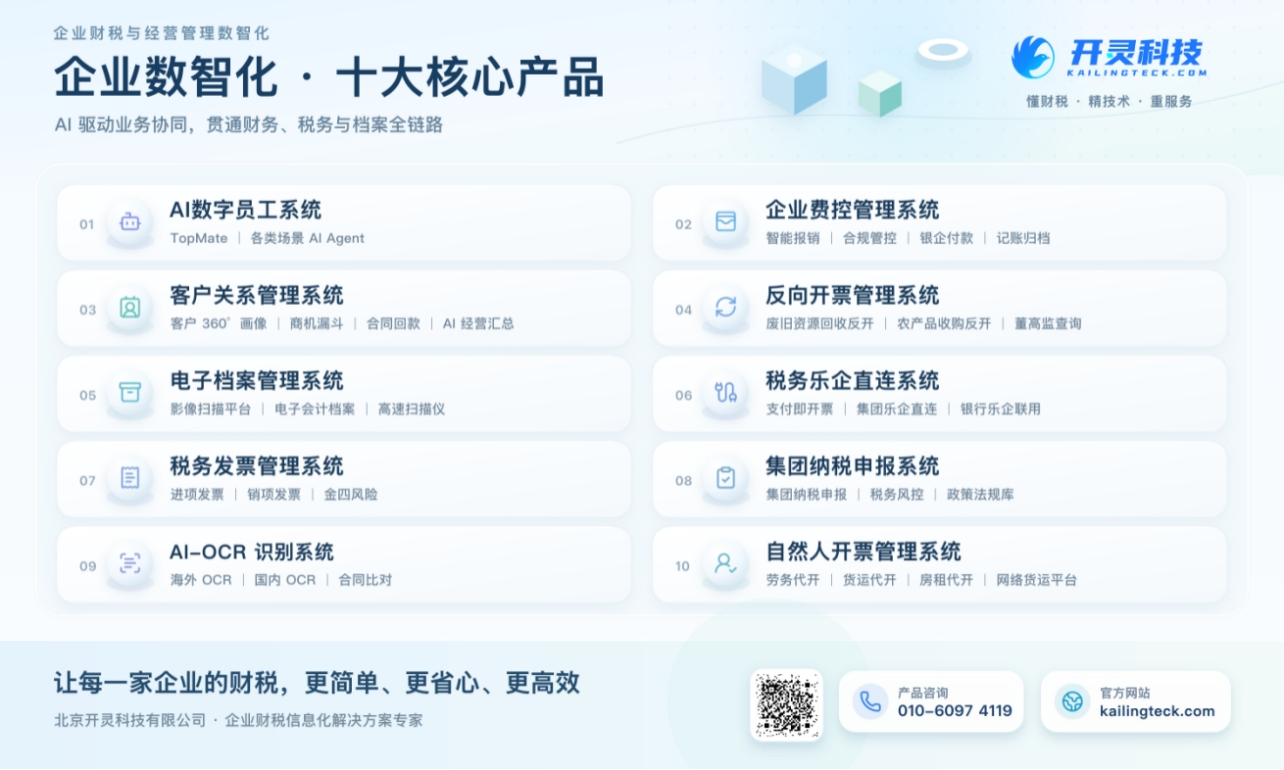
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:中古スマホ買取、五流合一、売却者確認、在庫追跡、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京