
個人のインボイス発行はどう操作する?2026年版コンプライアンス代行発行の3ステップ失敗回避
個人のインボイス発行はどう操作する?2026年版コンプライアンス代行発行の3ステップ失敗回避
まず真実の業務と所得の性質を判断し、次に属地税務機関の要件に従って資料を準備して代行発行を申請し、最後に支払者が増値税、個人所得税、会計アーカイブの責任をそれぞれ確認する。インボイスの取得は証憑段階の完了にすぎず、すべての税額が決済済みであることを意味しない。
企業が個人からコンサルティング、設計、運輸、リースなどのサービスを調達する際、「インボイスを1枚発行する」ことをコンプライアンスのすべてと誤解しやすい。実際には契約、履行、インボイス発行、支払、源泉徴収、アーカイブを一つの証拠チェーンとして捉えるべきである。入口名称、代行発行可能な項目、必要資料は地域、業務類型、申請者の身分によって異なる場合があり、辦理地の電子税務局または主管税務機関の当期要件に従うべきである。
▍ステップ1:まず取引と所得の性質を判断する
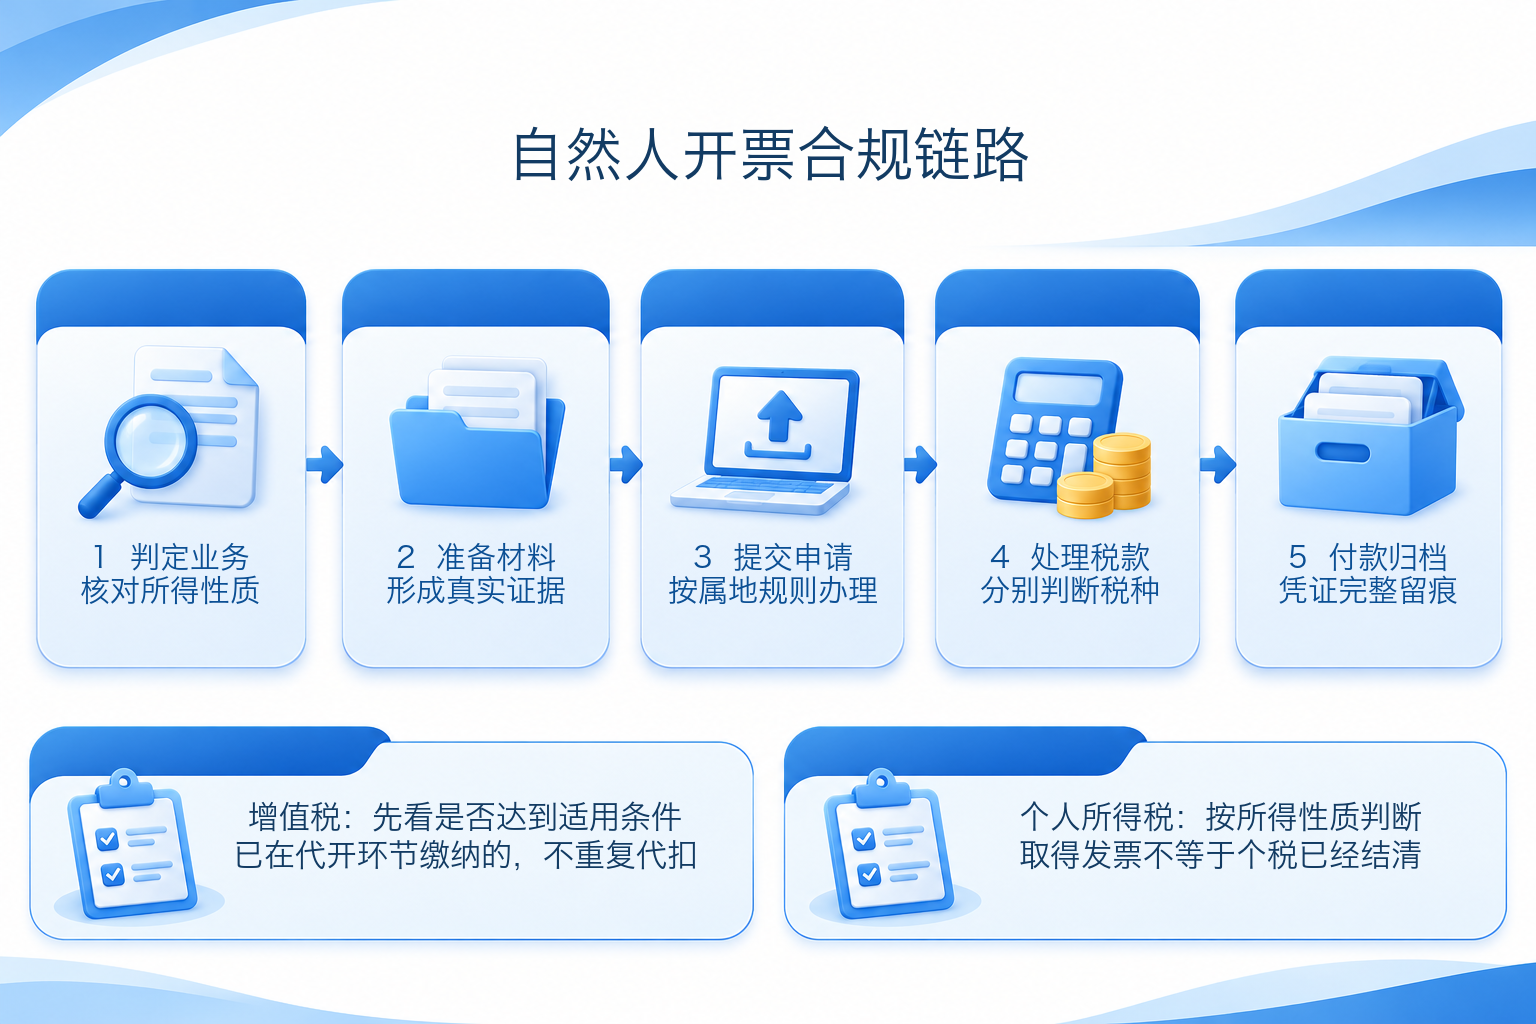
まず個人が支払者と任用・雇用関係にあるか、サービスが独立して完了したか、ツール、コスト、事業リスクを誰が負担するか、業務が継続的事業の特徴を有するかを確認する。給与、労務報酬、事業所得の判断根拠は異なり、インボイスの品名だけで判断してはならず、個人がインボイスを申請したという理由だけで事業所得と認定してはならない。契約名称と実際の履行が一致しない場合は、まず真実の業務に基づいて契約、検収、決済資料を修正すべきである。
▍ステップ2:真実の資料を準備し、属地ルールに従って申請する
通常、自然人身份情報、購買者側のインボイス情報、契約または注文、役務成果や輸送書類などの履行証明、決済金額および入金情報を準備する必要があります。具体的な資料、手続き窓口、発行可能項目、税費処理は主管税務機関の要件に準じます。単発の偶発業務は電子税務局の自然人業務または現地の納税手続き案内を優先的に確認できます。一括業務には、真実の業務検証、権限記録、資料アーカイブ機能を備えた協働ツールを利用できますが、ツールは税務機関の審査・発行権限を代替するものではありません。
▍ステップ3:増値税と個人所得税をそれぞれ判断する
2026年11月1日以降、境内の単位と個人が規定に適合する課税取引を行い、個人と単一の源泉徴収義務者の当次(日)売上高が回数課税の起徴点に達した場合、境内の単位は規定に従って代金支払時に増値税を源泉徴収する;個人が代行インボイス発行などの段階で既に増値税を納付している場合は重複して源泉徴収しない。このルールには明確な適用条件があり、すべての個人取引が一律に支払者による源泉徴収となるわけではない。
個人所得税は別途判断する必要がある。労務報酬、原稿料または特許権使用料に該当する場合、支払者は現行の源泉徴収・前払い方法に従って義務を履行する;事業所得に該当するかは、登記、事業の実質、主管税務機関の見解を踏まえて判断すべきである。インボイス、納税証明、個人所得税の源泉徴収記録は相互に代替できない。
▍一括処理時に、システムは何を解決すべきか?
頻繁に発生する場面の価値は「より速くインボイスを発行する」ことではなく、業務担当者、財務、自然人との間で統一した資料リストを形成し、身份と取引情報を検証し、提出・差戻し・再提出・税費処理の結果を記録し、インボイス、契約、履行、支払、源泉徴収資料を関連付けてアーカイブすることにあります。Kailing Technologyの関連ソリューションは、企業の実際のフローに応じて資料協働、一括処理、アーカイブ連携の機能を提供できます。具体的な対応範囲、税務インターフェース、対応地域は、プロジェクト実施前に実際の業務サンプルで検証すべきです。
実務チェック:業務の定性に根拠があるか;契約と履行が一致しているか;インボイス発行チャネルが属地要件に適合しているか;増値税が源泉徴収の状況に達しているか;個人所得税を別途判断するか;インボイス、納税、支払、源泉徴収資料が完全に関連付けられているか。
免責事項:本文は一般的な業務参考であり、税務意見を構成するものではない。各地の辦理ルールや個別事実は異なる場合があり、実際の処理は主管税務機関および専門家の意見に従うものとする。
公式根拠:財政部 税務総局公告2026年第28号;国家税務総局天津市税務局2026年10月29日Q&A;国家税務総局公告2018年第61号関連の源泉徴収・前払いガイドライン。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京