
自然人インボイス発行の個人所得税源泉徴収・代行徴収の計算方法は?2026年コンプライアンス3ステップ法
自然人インボイス発行の個人所得税源泉徴収・代行徴収の計算方法は?2026年コンプライアンス3ステップ法
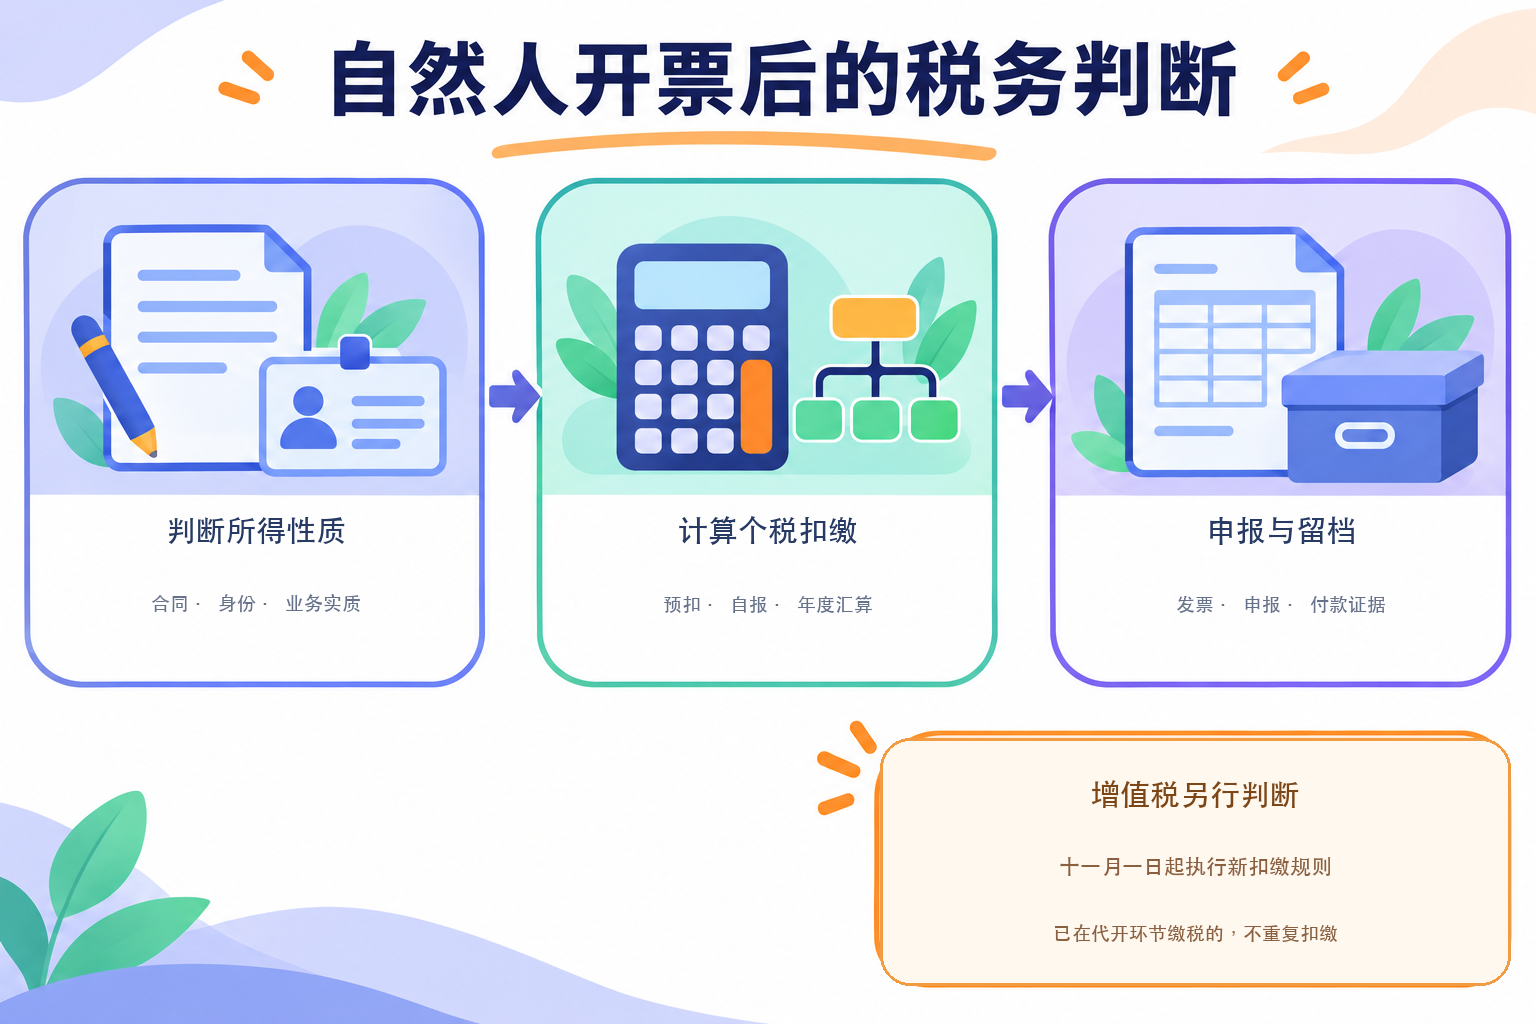
自然人がインボイスを取得しても、個人所得税が精算済みであることを意味しない。企業は支払前に契約、身份、業務実質に基づいて所得の性質を判断すべきである。居住個人の役務報酬、原稿料、特許権使用料に該当する場合、支払者は通常規定に従い源泉徴収・予納する。法令に基づき確認された事業所得に該当する場合は、事業所得の規則に従い申告する。2026年11月1日からは、自然人の増値税に境内単位による源泉徴収規則が新たに追加され、個人所得税とは別に判断しなければならない。
実務で最も危険な方法は、インボイスの品名や備考だけを見て税目を決めることです。同じ「コンサルティングサービス」でも、個人が独立して提供する役務の場合もあれば、登記された事業主体が継続的に行う事業活動の場合もあります。任用・雇用関係の有無、誰が道具とリスクを組織するか、契約でどう約定するか、業務が独立・継続しているかが判断に影響します。インボイスは証拠の一つですが、所得性質の認定を代替することはできません。
▍ステップ1:まず所得の性質を判断し、インボイス名称で機械的に税率を当てはめない
《個人所得税法》第9条は、個人所得税は所得を得た者を納税者とし、所得を支払う単位または個人を源泉徴収義務者と定めています。ただし、実際に源泉徴収するかどうか、どのように計算するかは、所得項目と併せて判断する必要があります。居住者が役務報酬、原稿料、特許権使用料を取得した場合、支払者は回ごとまたは月ごとに源泉徴収・前納し、個人は年度総合所得の確定申告時に合算計算し、税額は過不足を精算します。
事業所得は年単位で計算し、納税者が月次または四半期終了後に予納し、翌年3月31日までに確定申告を行う。ただし「自然人のインボイス発行」から直ちに事業所得と推定することはできない。企業は相手方の登記身份、契約上の権利義務、業務の継続性、主管税務機関の見解を確認すべきである。プラットフォーム従業者、リバースインボイス発行などの特殊な場面では、専用の源泉徴収または代理規則が適用される場合がある。
▍ステップ2:役務報酬に該当する場合は、公式の源泉徴収方法に従って計算
国家税務総局公告2018年第61号は、居住者の役務報酬の源泉徴収・前納について、毎回の収入が4千元以下の場合は控除費用を800元として計算し、毎回の収入が4千元を超える場合は控除費用を収入の20%として計算すると定めています。役務報酬には個人所得税源泉徴収率表二を適用し、源泉徴収率は20%から40%で、別に速算控除額があります。
「毎回」も、単純にインボイス1枚ごとや送金1回ごとと理解することはできません。一時的な収入に属する場合は、当該収入の取得をもって1回とします。同一項目の継続的収入に属する場合は、1か月以内に取得した収入をもって1回とします。国家税務総局の公開回答でも、同一項目について1か月以内に取得した収入は合算して判断すべきことが明確にされています。企業がインボイスや支払を分割しても、業務の実質が継続している場合、計算基準を当然に変更することはできません。
居住者が1回で1万元の役務報酬を取得する例では、収入が4千元を超えるため、まず20%の費用を控除し、源泉徴収・前納の課税所得額は8千元となります。当該区分の20%の源泉徴収率を適用し、源泉徴収税額は1,600元です。この金額はあくまで源泉徴収であり、年度の最終税負担ではありません。居住者の年度確定申告後に過不足が精算される場合があります。
▍ステップ3:支払・申告・アーカイブの各段階で十分な証拠を残す
源泉徴収義務者が毎月または毎回源泉徴収・代行徴収した税額は、翌月15日以内に国庫に納付し、個人所得税源泉徴収申告書を提出しなければならない。企業は自然人身份・納税者識別情報、契約、サービス成果または検収、インボイス、所得項目の判定、計算底稿、支払および申告納付記録を保存すべきである。税務機関またはインボイスの備考で支払者による源泉徴収が示されている場合も、支払前チェックに含めるべきである。
Kailing Technologyの個人向け代理インボイス発行、経費管理、申告、電子アーカイブ関連機能は、プロジェクトごとに業務、証憑、申告データを集約し、所得項目、源泉徴収のヒント、証憑の関連付けを設定できます。実際の税目、源泉徴収結果、申告は、なお企業が業務事実、主管税務機関の基準、システム計算結果を踏まえて再確認する必要があり、「自動マッチング」を無人判断やリスク保証として宣伝することはできません。
▍特記事項:2026年11月1日以降、増値税は別途判断が必要
財政部・税務総局公告2026年第28号は「境内単位による自然人増値税源泉徴収・代行徴収管理弁法」を公布し、2026年11月1日から施行する。自然人が規定に適合する課税取引を行った場合、対価を支払う境内単位が増値税の源泉徴収義務者となる可能性があり、関連する申告規則に従い増値税および附加税費の源泉徴収を処理する。
個人所得税と増値税は2つの税目です。企業が個人所得税を誰が申告するかを判断済みであっても、増値税の判断を省略することはできません。個人が代理インボイス発行の段階で既に増値税を納付している場合、支払者は重複して源泉徴収しません。代理発行段階で納付しておらず、取引が源泉徴収弁法に該当する場合は、新規制に従って処理すべきです。支払審査には「増値税が納付済みか、源泉徴収が必要か」という独立したフィールドを追加することを推奨します。
▍よくある3つの誤解
誤解一:「インボイスを取得すれば個人所得税を源泉徴収する必要はない。」インボイスは源泉徴収判断に代わるものではない。誤解二:「すべてのインボイスを個別に1回として計算する。」同一項目の継続的収入は1か月分として合算する必要がある場合がある。誤解三:「事業所得は必ず企業が源泉徴収する。」事業所得は通常、納税者が事業所得の規則に従い申告するが、特殊なプラットフォーム、代理、地方の徴収管理の場面では専用規定と主管税務機関の見解に従い執行すべきである。
公式根拠:《中華人民共和国個人所得税法》、国家税務総局公告2018年第61号、2026年の個人向け役務報酬代理インボイス発行Q&A、同一項目の継続的収入に関する回答、財政部 税務総局公告2026年第28号、自然人増値税源泉徴収申告事項の解説。
Kailing Technologyの個人向け代理インボイス発行と税務デジタル化のソリューションについては:www.kailingteck.com 。
Kailing Technologyについて
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:自然人インボイス発行、個人所得税源泉徴収・代行徴収、役務報酬個人所得税、事業所得個人所得税、増値税源泉徴収、個人所得税申告、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京