
サプライヤー照合プロセスの5ステップ閉ループで、月末の不一致に別れを告げる
サプライヤー照合プロセスの5ステップ閉ループで、月末の不一致に別れを告げる
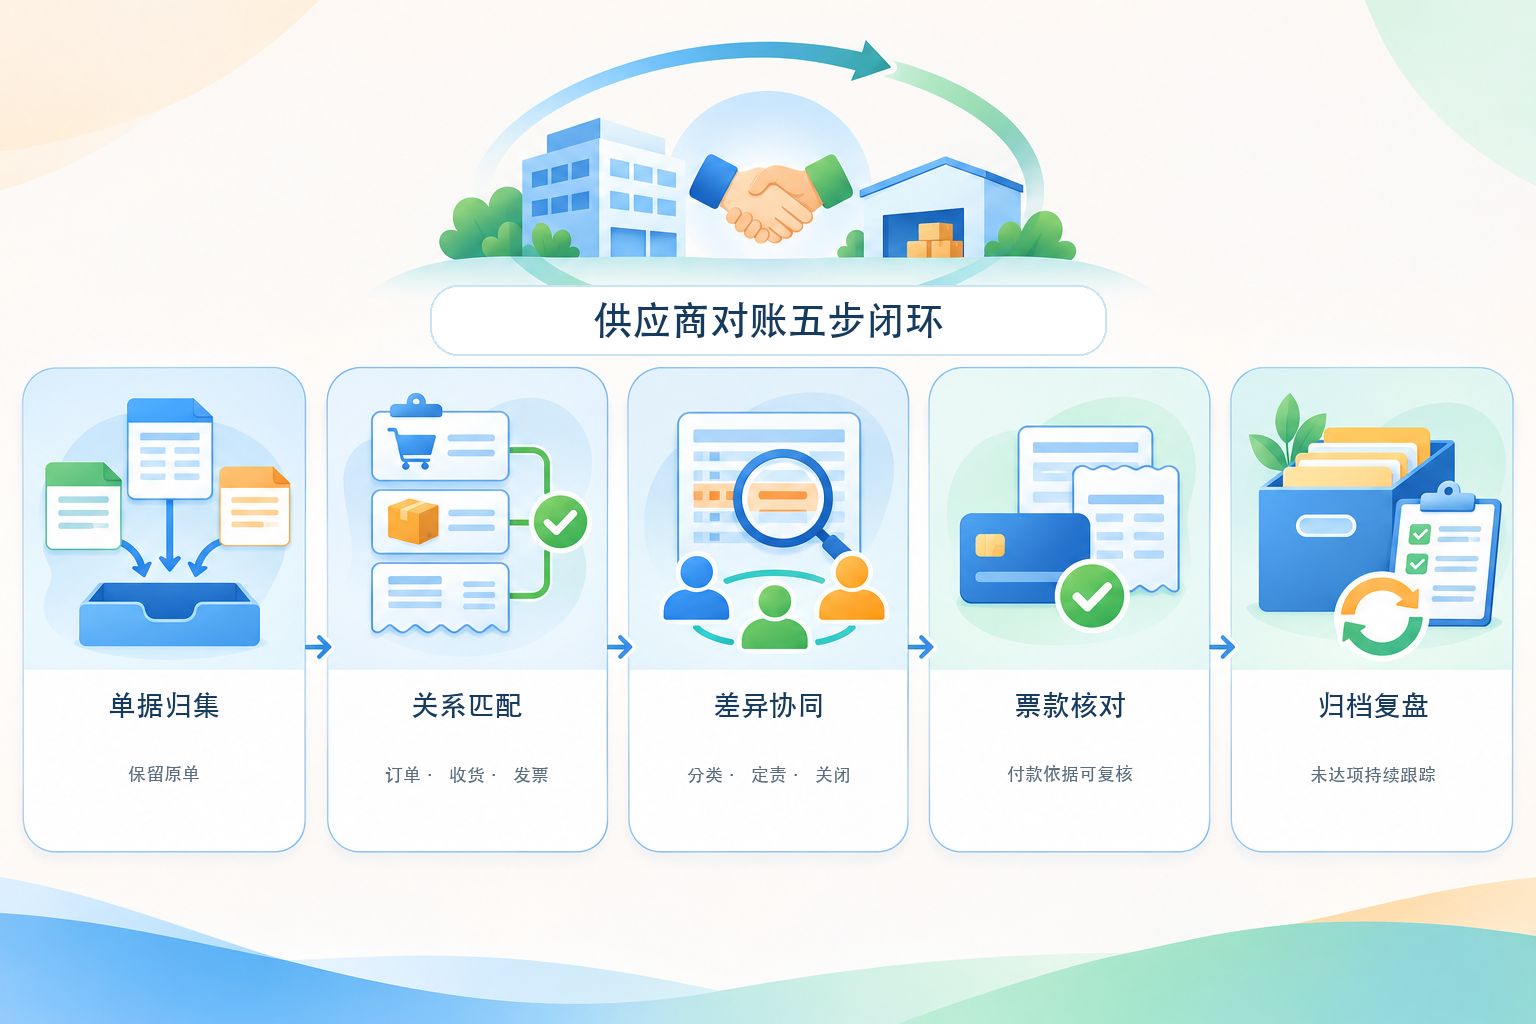
サプライヤー照合は、月末に2つの合計額を一致させることではなく、決済待ちの各取引が5つの質問に答えられるようにすることです。すなわち、原本証憑はどこにあるか、注文と受領およびインボイスはどう関連するか、差異は誰が処理するか、支払根拠は十分か、事後に復元できるか。実行可能なプロセスは、証憑の集約、関係のマッチング、差異の協同処理、票款照合、アーカイブと振り返りです。
照合が繰り返しうまくいかないのは、通常、集計表が1枚足りないからではなく、購買注文、受入検収、返品、サプライヤー決済書、インボイス、支払申請が異なるシステムやコミュニケーションツールに分散しているからです。財務はインボイスを見ても受領が見つからず、購買は入荷を確認しても価格調整が記録されておらず、サプライヤーは独自の基準で支払を催促します。問題を解決するには、まず証拠とステータスを統一し、その後で自動化を検討すべきです。
▍ステップ1:証憑の集約、まず原本を保存してからフィールドを統一
購買注文および変更記録、配送または物流情報、受入入庫、品質検収、返品票、サプライヤー決済書、インボイス、支払申請、受領証を取り込むことを推奨します。集約時には原本ファイルと出所情報を保存し、その後でサプライヤーコード、注文番号、品目またはサービス項目、数量単位、税込金額、税額、業務日付、ステータスを統一します。
AI OCRは紙や画像の証憑フィールド抽出を支援できますが、認識結果にはルールまたは担当者による再確認が必要であり、「認識完了」をそのまま記帳とみなすことはできません。Kailing TechnologyはプロジェクトごとにAI OCR、仕入VATインボイス管理、システム連携の機能を提供できます。具体的なデータソース、インボイス種別、権限、インターフェース範囲は実施前に確認する必要があります。
▍ステップ2:関係のマッチング、行単位で注文・受領・インボイスを照合
マッチングは月次合計額の比較だけにすべきではありません。まず注文番号、品目またはサービス、数量、単価、業務日付で行レベルの関係を構築し、次に税込金額、税額、赤伝または返品の影響を照合します。出力は少なくとも一致項目、差異項目、未達項目に分け、未達項目はさらに入荷済みインボイス未着、インボイス着荷済み未入荷、返品済み未相殺などの状態を区別します。
国家税務総局公告2024年第11号は、全面デジタル化電子インボイスの情報は税務デジタルアカウントなどの方法で流通できることを明確にしています。企業はインボイスデータを取得した後も、実際の購買、検収、支払記録と照合する必要があり、1枚のインボイスで業務の真実性や承認証拠を代替することはできません。
▍ステップ3:差異の協同処理、分類・責任確定・証拠保存・クローズ
差異は数量、価格、税額、期間、重複、返品、単位換算などのカテゴリで処理します。数量差異は受領、検収、返品を確認し、価格差異は契約、割引、価格改定の承認を確認し、税額差異はインボイス種別、項目、赤伝処理を確認し、期間跨ぎ差異は当期と次期の責任を明確にします。各カテゴリの差異に責任者、処理アクション、期限、クローズ証拠を設定します。
クローズの基準は、ステータスを緑に変えることではなく、原因を説明でき、影響を計算でき、責任を追跡でき、証拠を振り返られることです。システムルールは異常を提示できますが、契約の解釈、物品の検収、会計上の判断は、なお相応の職務による確認が必要です。
▍ステップ4:票款照合、支払前に4項目の確認を完了
支払前には少なくとも、サプライヤーの主体と受取口座、検収済み金額、決済可能なインボイスおよび税額、差異のクローズまたは一時保留の根拠を確認します。前払い、分割払い、品質保証金、一部入荷については、契約上の節目と今回の支払範囲を別途明記します。支払指図、再確認、受領証の取得、会計処理は、企業の資金制度および銀行側の安全要件に従うべきです。
財政部の企業内部統制関連ガイドラインは、企業が実情に応じて購買、検収、支払などの段階の職責と承認手続を明確にし、相容れない職務の分離に留意することを求めている。Kailing Technologyの経費管理、インボイス、資金関連の機能はプロジェクトごとに既存システムと連携可能であり、具体的な銀行、口座、自動仕訳作成への対応可否はインターフェースおよび結合テストの検収によるものとする。
▍ステップ5:アーカイブと振り返り、未達項目を締め処理とともに消滅させない
各期クローズ後は、照合確認、差異処理、インボイス、承認、支払領収書を検索可能な関係として構築し、同時に未達項目を次期へ持ち越して継続的に追跡する。振り返りでは高頻度差異サプライヤー、長期未達項目、重複返却の原因、ルール失効点に注目し、事実に基づいて購買・決済プロセスを改善する。
財会〔2020〕6号は、電子会計証憑を経費精算・記帳・アーカイブに用いる場合、出所が合法かつ真実であること、システムが電子証憑およびそのメタデータを正確かつ完全に読み取れること、必要な審査・承認手続を設定し重複記帳を防止することを確保すべきと求めている。印刷物やスキャン画像のみの保存は、当然に完全でコンプライアンスに適合した電子アーカイブとはならない。
▍検収時に問うべき5つの質問
任意の1件の支払について、元の注文と検収を特定できるか?任意の1行のインボイスについて、対応する業務を説明できるか?任意の1件の差異について、責任者とクローズの証拠を確認できるか?任意の1件の未達項目について、次期に継続追跡できるか?任意の1件の電子証憑について、原本ファイル、メタデータ、審査・承認記録を読み取れるか?5つの質問すべてに答えられて初めて、閉ループが形成されたといえます。
公式根拠:企業内部統制の関連ガイドライン、国家税務総局公告2024年第11号、財会〔2020〕6号。
Kailing Technologyのインボイス、経費管理、電子アーカイブのソリューションについては:www.kailingteck.com 。
Kailing Technologyについて
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:サプライヤー照合プロセス、三票照合、差異処理、票款照合、仕入VATインボイス管理、電子会計アーカイブ、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京