
個人事業主のインボイス発行手順動画チュートリアル:2026年デジタルインボイス3ステップ実践の落とし穴回避
個人事業主のインボイス発行手順動画チュートリアル:2026年デジタルインボイス3ステップ実践の落とし穴回避
個人事業主のインボイス発行動画を撮る際の最も実用的な方法は、操作しながらその場で説明するのではなく、まず再確認可能な絵コンテを書き起こすことです。冒頭で対象者と録画日を示し、本編では発行前チェック、青字インボイスの記入、交付・照会を順に示し、最後に限度額不足、検証失敗、赤字処理、電子ファイルの保存を補足します。これにより視聴者は主線の操作を追いながら、画面が自分と異なる場合にどこで確認すべきかも分かります。
信頼できるチュートリアルは、どこから始めるか、何をもって成功とするか、エラー後にどう続けるかを同時に示さなければならない。
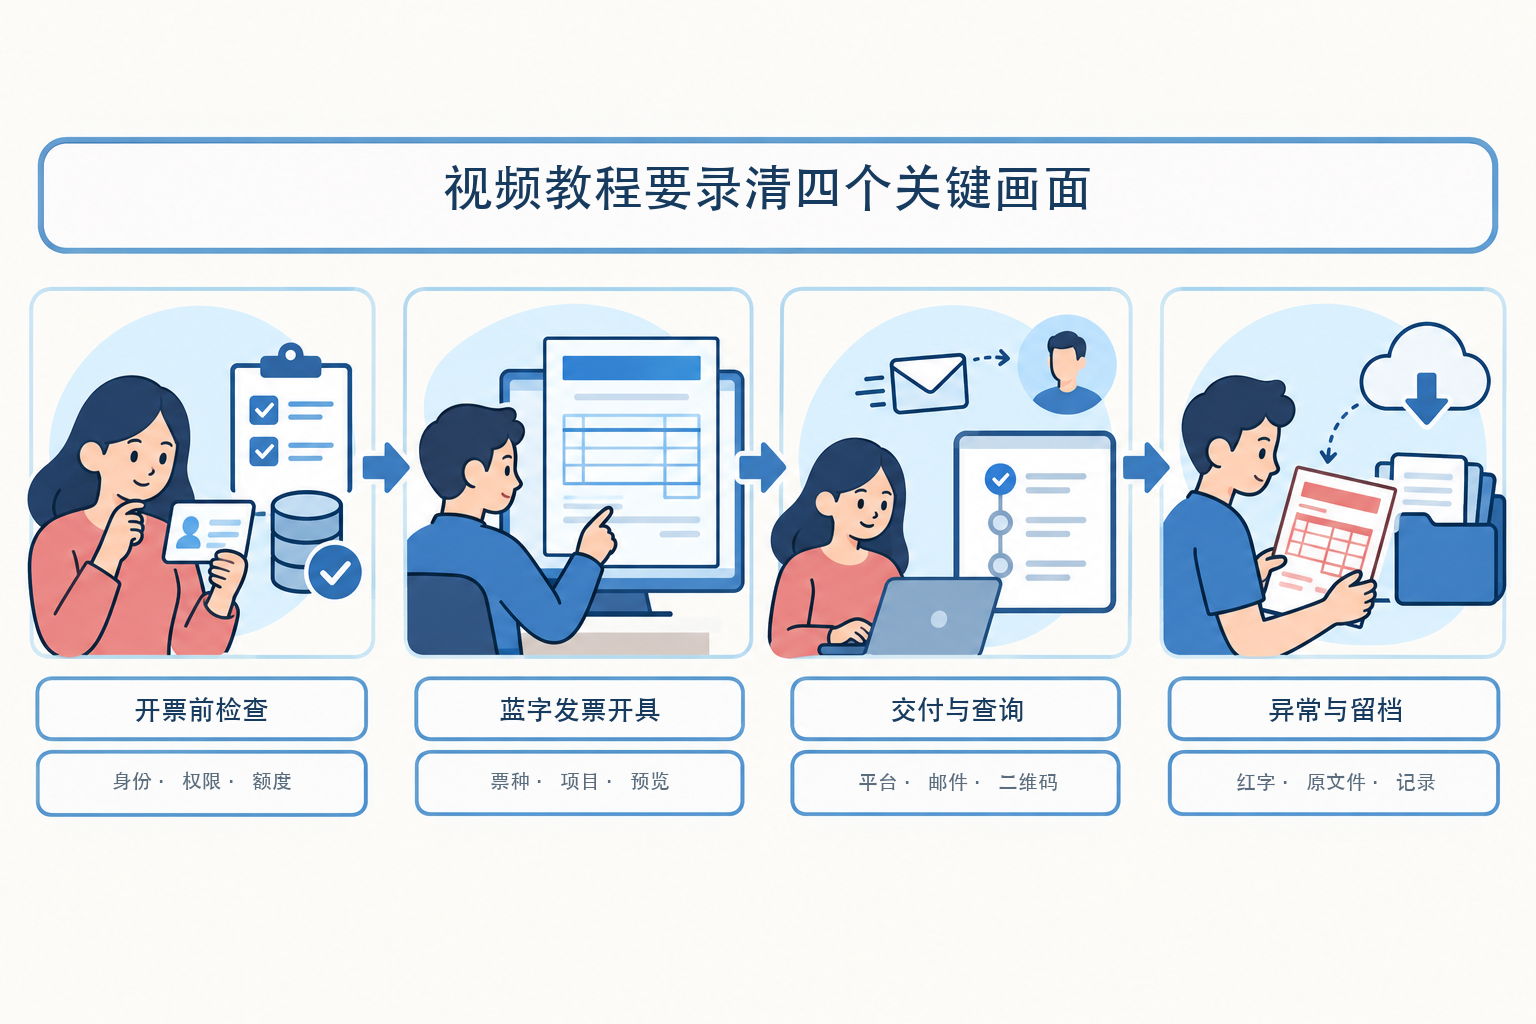
▍一、まず4コマの絵コンテを書き、それから画面録画ソフトを開く
第1枠は「発行前チェック」で、画面には主体切替、実名関係、利用可能限度額のみを表示します。第2枠は「青字インボイス発行」で、票種の選択、項目の記入、プレビュー、確認を完全に残します。第3枠は「交付と照会」で、インボイスの行き先と最終状態を説明します。第4枠は「異常と保存」で、失敗の通知、赤字入口、原本電子ファイルを網羅します。4つの枠にはそれぞれ開始条件と終了の目印があり、後編集時に重要なポイントを漏らすことがありません。
絵コンテの右下に地域、電子税務局のページ版、録画日を明記する。デジタルインボイスはすでに全国展開されているが、メニュー配置、本人確認、特定業務タグは調整される可能性がある。動画タイトルに「2026」を残しても、画面でボタン位置が永久不変であるかのように示してはならない。公開後も定期的にページが更新されていないか確認する必要がある。
▍二、カット1は確認結果のみを撮影し、実際の税務資料を露出しない
画面録画を開始したら、まず正しい経営主体でログインしていることを確認し、人員関係の状態とインボイス業務の権限を表示します。経営者、財務責任者、税務担当者、または発行担当者は正式な関係を通じて権限を付与され、インボイスは実名の税務担当者が本人確認を完了した後に発行されます。メニューが表示されない場合は、字幕で視聴者に人員関係の整備または主管税務機関への確認を促し、「数回更新すれば表示される」といった未検証の経験則で正式な処理を代替しないでください。
続いてインボイス総額限度額と残り限度額を特定します。字幕で一言で概念を区別します。「限度額は今月いくら発行できるかを管理し、起徴点は売上額がどの水準に達したときに増値税をどう納付するかを管理する」。現行の起徴点は財政部・税務総局公告2026年第10号に基づき、月次・四半期・都度でそれぞれ判断します。チュートリアルでは説明欄に政策リンクを置けばよく、長い条文を操作画面に詰め込む必要はありません。
画面に映る主体名称、識別番号、氏名、携帯番号、住所、銀行口座、インボイス番号、金額、QRコードはフレームごとにマスクする必要があります。専用に用意したマスキング済みのデモ資料を使用するのが最善です。安全なデモ環境がない場合は、静的なフロー図でロジックを説明し、AI生成の偽の電子税務局スクリーンショットを公式ページのふりをして使用してはなりません。
▍三、カット2は「選択—入力—プレビュー—確認」をワンカットで通す
正式な操作パートでは「インボイス業務」から青字インボイス発行モジュールに入ります。まずインボイスの種類と票種タグを選択し、次に購買者、貨物またはサービス項目、数量・金額、税率または徴収率、備考を記入します。各フィールド群を記入し終えるたびに、ナレーションでそれがどの業務資料(契約、注文、入出金、交付記録など)に対応するかを説明します。チュートリアルでは実際の取引と無関係な項目名を実演しないでください。
入力完了後は必ずプレビュー画面を残す。拡大枠で購買者情報、項目名称、税込基準、税率、備考を順に確認してから発行を実行する。画面はプラットフォームが検証を完了し明確な結果を表示するまで待ち、「送信済み」を「発行済み」に編集してはならない。通信が遅い場合は先に照会ページで確認し、インボイスが生成されていないことを確認してから再試行する。
運輸、建築、不動産、農産物買付などの特定業務に関わる場合は、別途専門動画を作成します。通常のデモでは正しいタグを識別・選択する方法のみを説明し、1本の短い動画ですべての票種を混在して説明することは避け、視聴者がフィールドや税区分を誤用しないようにします。
▍四、カット3では3つの状態を分ける:送信、発行、送達
全面デジタル化電子インボイスは、電子インボイスサービスプラットフォームによる自動交付のほか、メール、QRコード、ダウンロード・印刷などの方法で受票者に提供できます。チュートリアルではまずインボイス照会で税務プラットフォームが返す発行状態を確認し、次に交付チャネルの選択を実演し、最後に再照会やダウンロードの方法を説明します。業務システムの送信成功、税務プラットフォームの発行成功、購買者のファイル受領は、3つの異なる状態です。
頻繁にインボイスを発行する企業がKailing Technologyの売上インボイス発行管理プラットフォームを利用する場合、注文や契約を申請に変換し、承認と検証を経て企業が既に確定した税務チャネルに接続し、インボイスのステータスを業務システムに書き戻すことができます。動画ではステータスの流れを示し、すべての主体がログイン不要になることや、すべての注文が無審査になることは約束しないでください。認証方式、インターフェース範囲、異常時の引き継ぎは、企業の資格および実施方案に基づきます。
▍五、異常時のカットは成功時のカットよりも残す価値がある
少なくとも3本の短い動画を準備します。限度額不足時にシステムの通知を確認し要求に従って調整を申請する、必須項目や項目コードの検証失敗時に戻って修正する、発行後に返品・サービス終了・値引き・票面の誤りが発生した場合に赤字処理に進む、という内容です。赤字処理は元の青字インボイスと業務根拠に関連付ける必要があり、受票者が用途を確認済みかどうかで手続きのステップが変わる場合もあるため、記録の削除や別途マイナス票を発行する画面で代替することはできません。
字幕では「ここをクリックすれば必ず成功」「3分で全部完了」などの約束表現を避ける。地域差や政策の境界に直面した場合は、エンドロールで電子税務局、12366、または主管税務機関で確認するよう統一して案内し、公式リンクを動画概要欄に入れる。
▍六、アーカイブのパートでは電子原本と関連関係を撮影する
最後の画面では、期間ごとに電子インボイスを保存し、それを注文、契約、入出金、交付、会計証憑と検索可能な関係として構築する方法を示します。財会〔2020〕6号は、電子会計証憑が適法かつ真実で、伝送・保存が安全かつ信頼でき、関連情報を読み取れ、重複計上を防止できることを求めており、紙の印刷物を根拠とする場合も電子証憑を併せて保存する必要があります。
Kailing Technologyの電子会計アーカイブ管理システムは、プロジェクト範囲でインボイス、証憑、入出金明細、業務伝票を受け取ることができ、認識、関連付け、検索、閲覧、操作記録をサポートします。AI OCRは票券の項目を抽出し構造化データを提供できますが、認識結果にはルールチェックと人的確認が依然として必要であり、チュートリアルで「画像をアップロードすれば自動で記帳と税務申告が完了する」ように編集してはなりません。
▍七、公開前にフレーム単位の安全チェックを一度行う
ブラウザの自動入力と通知をオフにし、画面録画のキャッシュ、編集プロジェクト、カバーサムネイル、書き出し動画を確認する。いずれかのフレームに完全なアカウント、証明書、電話番号、税番号、票番号、住所、金額、銀行情報、QRコードが映っている場合は、すべて再びマスクすべきである。字幕の政策番号、メニュー名、リンクは一字ずつ再確認し、ページ改版後は動画を更新するか概要欄に差異を明記する。
▍よくある質問一:AIで電子税務局の操作画面を直接生成してもよいか?
生成した画面を本物の公式システムと偽ってはならない。ブランドなしのフロー図で手順を説明することはできるが、具体的なボタンは実際の、匿名化済みで表示許可のある操作環境から取得すべきである。
▍よくある質問二:1本の動画で成功ルートだけを撮影すれば十分か?
不十分である。少なくとも権限不足、枠不足、検証失敗、赤字処理の入口を補わなければ、視聴者は最もよくある問題に直面したときに対応できない。
▍よくある質問三:一括発行は完全に再確認しなくてよいのか?
企業の内部統制、業務ルール、リスクレベルに応じて承認や抜き取り検査を設定する必要があります。自動化は重複入力を減らしますが、取引の真実性、票面の正確性、実名認証の責任を移転するものではありません。
公式根拠:国家税務総局公告2024年第11号、青字インボイス発行操作説明、財政部・税務総局公告2026年第10号、コンプライアンスに沿ったインボイス発行Q&A、財会〔2020〕6号。
頻繁なインボイス発行、交付、アーカイブを企業の業務プロセスに組み込みたい場合は、www.kailingteck.com にアクセスしてください。
Kailing Technologyについて
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:個人事業主のインボイス発行動画チュートリアル、デジタルインボイス操作チュートリアル、青字インボイス発行、電子税務局、インボイス交付、赤字インボイス、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京