
個人事業主の初回インボイス発行方法は?2026年デジタルインボイスの手順とコンプライアンス要点
個人事業主の初回インボイス発行方法は?2026年デジタルインボイスの手順とコンプライアンス要点
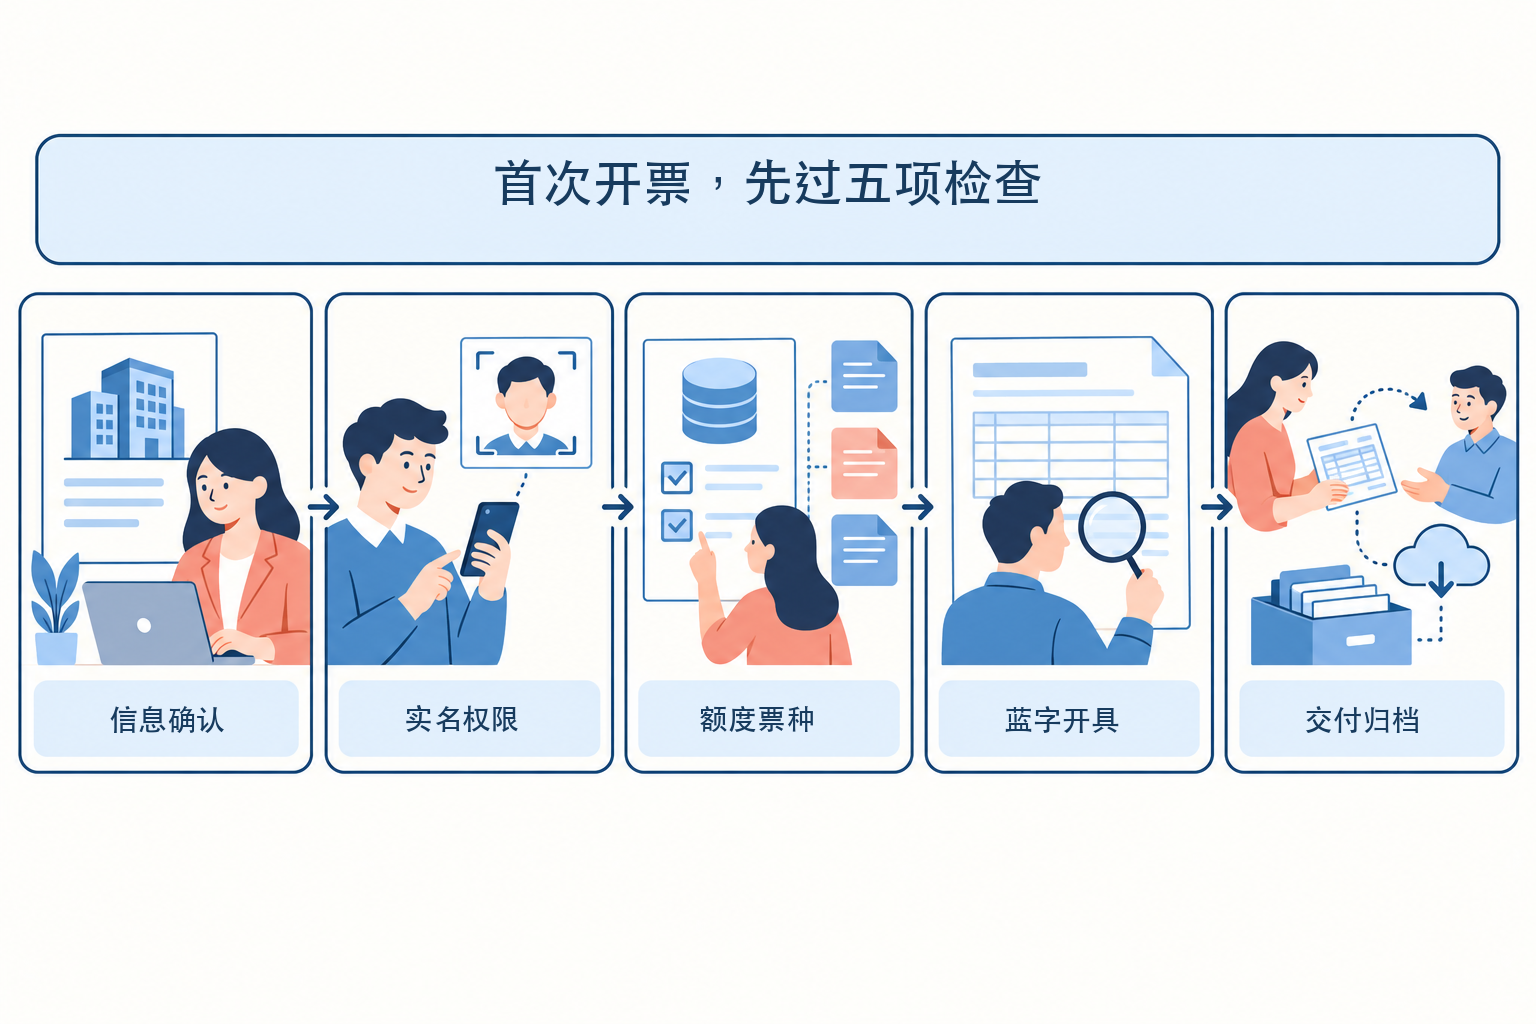
個人事業主の初回インボイス発行で本当につまずきやすいのは「発行ボタンが見つからない」ことではなく、税務情報が未確認、納税者関係が未構築、利用可能な票種やインボイス総額枠の不一致、取引資料と票面項目の不一致である。2026年の手続きでは、まず情報確認と実名認証を完了し、それから全国統一規範の電子税務局のインボイス業務モジュールに入り、枠・票種の確認、青字インボイスの入力、プレビュー・発行、交付・照会、電子ファイルの保存を順に行う。
初回発行の正しい順序は、まず主体と権限を確認し、次に枠と業務を照合し、最後に発行・交付・保管を行うことです。
▍一、まず新規納税者の情報確認を完了し、営業許可証をインボイス発行権限と同一視しない
市場監督管理の登記完了後、個人事業主は電子税務局で納税者情報を確認し、自然人身份で経営主体を関連付ける必要があります。ログイン後はまず主体名称、統一社会信用コード、経営者情報、税務状態が正しいか確認してください。登記情報、経営住所、連絡先に誤りがある場合は、まず主管税務機関の要求に従って整備し、誤った情報が後続のインボイスに持ち込まれないようにしてください。
情報確認が完了しても、誰でもインボイスを発行できるわけではない。インボイスは実名納税者が本人確認を完了したうえで発行すべきであり、経営者、財務責任者、納税担当者、発行担当者は相応の人員関係を構築し権限を取得する必要がある。記帳代行機関が操作を支援する場合も、正式な授権関係を通じて手続きすべきであり、アカウントや認証コードを無関係な者に渡してはならない。国家税務総局が2026年に公表したコンプライアンス発行Q&Aは、発行・受領主体が相応の経営能力を備え、契約、貨物またはサービス、資金、インボイスの対応主体が一致すべきことを強調している。
▍二、インボイス総額枠、票種、特定業務タグを確認する
全面デジタル化電子インボイスはインボイス総額限度額管理を採用しています。この限度額は1自然月内に発行できる金額の上限を表し、納税者の経営状況とリスク状況に応じて動的に決定されます。免税売上額でも年間売上高の上限でもありません。発行前に電子税務局で現在の利用可能限度額を確認し、限度額が不足する場合は画面の案内または主管税務機関の要求に従って調整を申請し、契約、注文、入出金、交付などの真実の経営資料を準備してください。
同時に、電子インボイス(普通インボイス)か電子インボイス(増値税専用インボイス)かを確認し、建築サービス、貨物運輸、不動産、農産物買付などの特定業務に該当するかも確認する。タグごとに対応する票面フィールドと手続きルールが異なる場合があり、手順を省くために真実の業務と合わない項目名称や税収分類コードを選んではならない。
▍三、公式ルートに沿って青字インボイスの入力・プレビュー・発行を完了する
国家税務総局公告2024年第11号は、2024年12月1日から全国でデジタルインボイスを正式に普及させることを明確にしている。現在の一般的な操作ルートは、電子税務局にログインし「インボイス業務」に入り、「青字インボイス発行」を選択、「今すぐ発行」をクリックし、インボイス種別と票種タグを選んでフォームに入る。購買者情報、項目名称、数量金額、税率または徴収率、備考などを入力し、「インボイスプレビュー」で正式な票樣を確認し、誤りがなければ「インボイス発行」をクリックする。システム検証を通過して初めて発行成功となる。
初回操作では、契約、注文、入金記録、出荷伝票またはサービス完了記録と項目ごとに照合してください。税込・税抜の基準、購入者名義と納税者番号、項目名称、優遇政策の表示、備考の要件をすべて再確認してください。画面に「送信済み」と表示されてもインボイス番号や成功ステータスが返っていない場合は、繰り返しクリックせず、まず最終結果を照会し、重複発行を避けてください。
▍四、2026年の免税基準はすでに変化しており、旧公告を引き続き引用できない
元の草稿は旧年度の徴収管理基準を踏襲しており、2026年の現行根拠としては適切でない。財政部・税務総局公告2026年第10号によれば、2026年1月1日から2027年12月31日まで、小規模納税者が1か月を課税期間とする場合の課税最低限は月間売上高10万元、1四半期を課税期間とする場合は四半期売上高30万元、回数課税の場合は1回(1日)あたり売上高1000元である。増値税法に基づき、売上高が課税最低限に達しない場合は増値税を免除され、課税最低限に達した場合は規定に従って計算・納付すべきである。
したがって、インボイス総額枠と増値税課税最低限は分けて判断しなければならない。インボイスを発行できることはその取引が免税であることを意味せず、枠が課税最低限を超えることも同額の税が発生したことを意味しない。専用インボイスを発行する場合、免税を放棄する場合、減徴政策を適用する場合は、2026年の現行ルールに従って申告表に記入し、境界的なケースは電子税務局、12366、または主管税務機関で確認する。
▍五、発行成功後に交付・照会・赤字処理を完了する
全面デジタル化電子インボイスは、電子インボイスサービスプラットフォームによる自動交付のほか、発行側がメール、QRコード、ダウンロード・印刷などの方法で交付することもできます。交付後は税務デジタルアカウントでインボイス状態を照会し、今回の取引に対応する発行記録を保存する必要があります。購買者名、金額、項目の記入誤り、またはその後の販売返品、サービス中止、販売値引きが発生した場合は、規定に従って赤字インボイスの手続きを開始する必要があり、元の記録を削除したり、別途1枚発行して相殺したりすることはできません。
個人事業主は電子税務局で少量・標準的な業務の発行が可能である。注文量が多く、承認、一括交付、結果の書き戻しが必要な場合は、Kailing Technologyの売上インボイス発行管理プラットフォームを検討できる。注文や契約から発行申請を作成し、ルール検証と財務確認を経て核定チャネルに接続して発行し、結果を書き戻す。実際に電子税務局、デジタルインボイスインターフェース、楽企ダイレクト接続のいずれを採用するかは、企業の資格、既存システム、プロジェクト方案に基づいて決定すべきであり、すべてのシナリオをログイン不要や無人再確認と記載してはならない。
▍六、電子原本と関連記録を保存し、印刷物を唯一のアーカイブとしない
財会〔2020〕6号は、出所が適法で真実の電子会計証憑は紙の証憑と同等の法的効力を持つことを明確にしています。電子証憑のみで経費精算・計上・アーカイブを行うには、適法かつ真実、安全かつ信頼できる、システムで読み取り可能かつ重複計上の防止、アーカイブ管理が規定に適合する、などの条件を満たす必要があります。紙の印刷物を根拠とする場合は、対応する電子証憑も併せて保存する必要があります。個人事業主は少なくともインボイスの電子ファイル、契約・注文、入出金、交付証明を保存し、相互に検索可能な記録を構築する必要があります。
Kailing Technologyの電子会計アーカイブ管理システムは、プロジェクト単位でインボイス、証憑、入出金明細、レポート、業務伝票を取り込むことができ、収集、認識、関連付け、検索、権限の記録をサポートします。ただしシステムの稼働には、アーカイブ区分、原本ファイル形式、保管期限、データ移行、責任者の確認が依然として必要であり、スキャン画像や一度のダウンロードをそのまま準拠したアーカイブと同一視することはできません。
▍よくある質問一:初回インボイス発行にサードパーティ製ソフトの購入は必須か?
必須ではない。条件を満たす個人事業主は電子税務局のインボイス業務機能からデジタルインボイスの発行・交付・照会ができる。サードパーティ製システムは主に一括業務、承認連携、インターフェース接続、統一台帳に用いるものであり、実名認証と税務プラットフォームの最終結果に代わるものではない。
▍よくある質問二:インボイス総額枠が不足したらどうするか?
まず残り枠と発行済み記録を確認し、それから電子税務局の案内に従って調整を申請するか主管税務機関に連絡し、真実の経営を裏付ける資料を準備する。虚偽取引を分割したり、他の主体を借りて発行したりしてはならない。
▍よくある質問三:インボイスを発行すればすぐに記帳と申告が完了するのか?
そうではない。インボイス発行、会計記帳、税務申告は相互に連携するが責任の異なる工程である。企業は依然として会計制度に基づき証憑を再確認し、所属期間と現行の税務ルールに従って申告する必要がある。
公式根拠:国家税務総局公告2024年第11号、電子税務局の青字インボイス操作説明、財政部・税務総局公告2026年第10号、納税者の準拠したインボイス発行Q&A、財会〔2020〕6号。
Kailing Technologyの売上インボイス発行・電子アーカイブ方案を見る:www.kailingteck.com 。
Kailing Technologyについて
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:個人事業主の初回インボイス発行、デジタルインボイス発行、青字インボイス、電子税務局、インボイス総額枠、電子インボイスのアーカイブ、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京