
全面デジタル化電子インボイスはどう発行する?青字発行の5ステップと一括連携の境界
全面デジタル化電子インボイスはどう発行する?青字発行の5ステップと一括連携の境界
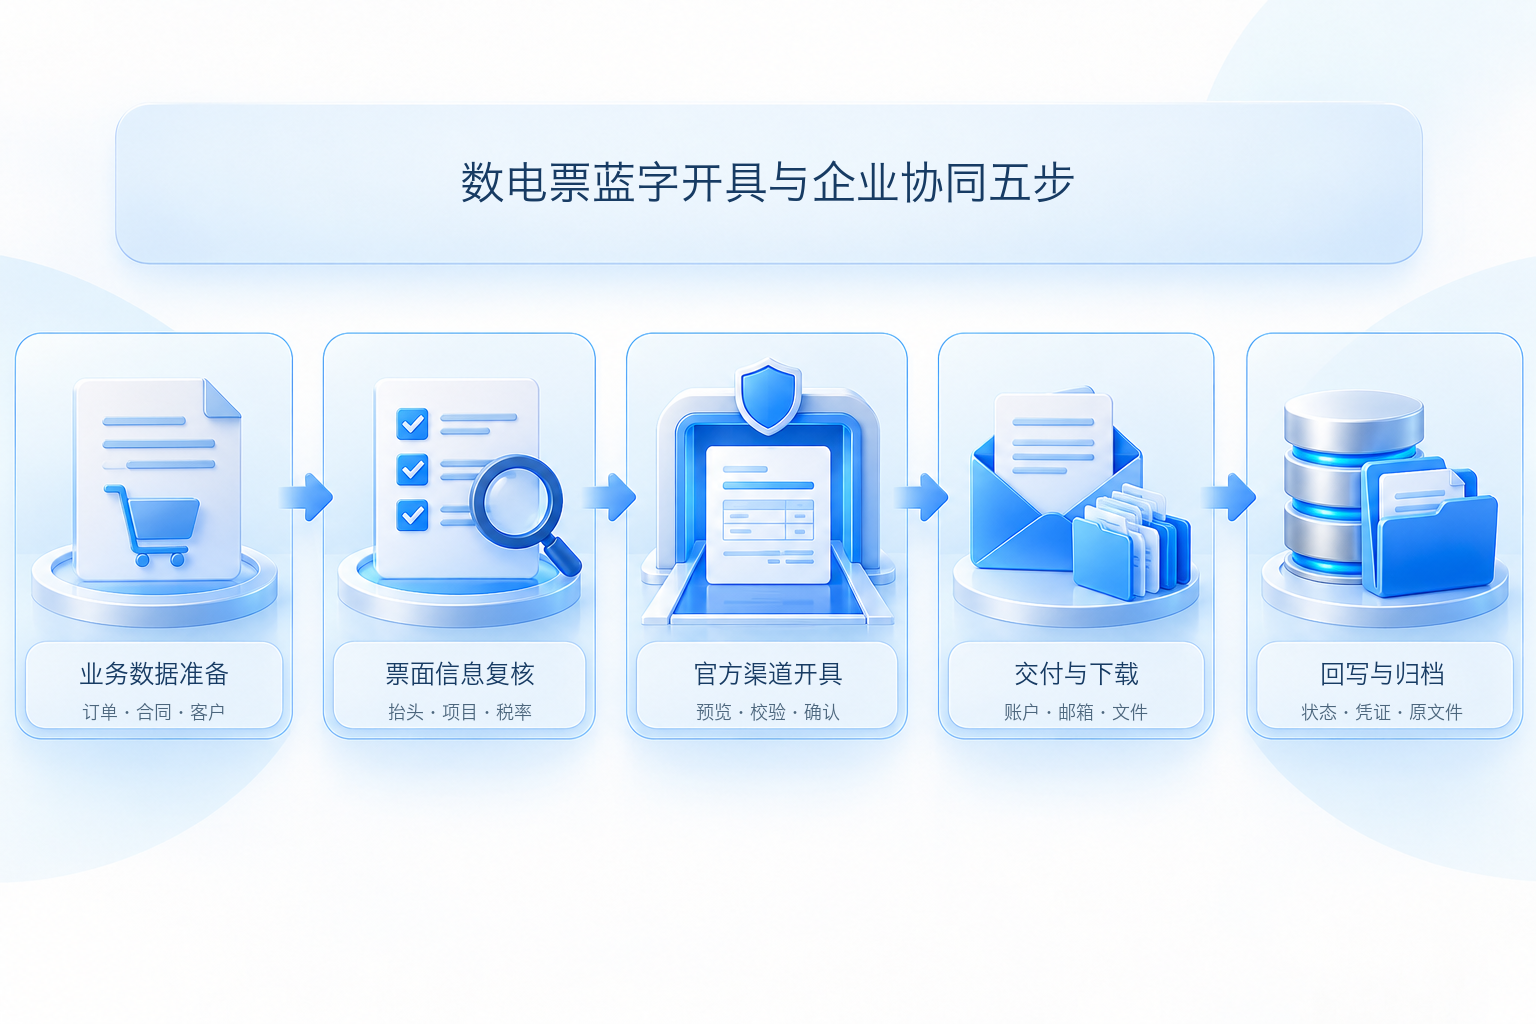
全面デジタル化電子インボイスの青字インボイスの公式な操作の流れは複雑ではありません。真実の業務資料を準備し、電子税務局の青字インボイス発行モジュールに入り、票面情報を入力・再確認し、検証と発行を完了した後、交付・ダウンロード・電子ファイルの保存を行います。本当に間違えやすいのは「どのボタンを押すか」ではなく、購入者情報、項目明細、税率、特定業務タグ、発行額度が元の業務書類と一致しているかどうかです。
まず取引と票面の正確性を確保してから、一括処理と自動化を検討してください。システムの高速化は認可、再確認、異常処理を迂回できません。 |
▍一、まず政策根拠と操作入口を確認する
全面デジタル化電子インボイスの全国展開の根拠は国家税務総局公告2024年第11号、旧稿が引用した公告番号は正しくありません。当該公告は、全面デジタル化電子インボイスが電子インボイスの一種であり、全国統一のコード付与、インボイス額度のスマート付与を採用し、税務デジタルアカウントなどの方法を通じて徴税主体と納税主体の間で流通することを明確にしています。
2026年の電子税務局の一般的な操作経路は、企業業務にログイン後、「我要办税—发票使用—发票开具—蓝字发票开具」に進み、「立即开票」を選択します。地域によってページレイアウトに細かな差異がある場合がありますが、税務機関の現行操作説明いずれもインボイス種類または票種タグの選択、フォーム入力、プレビュー、発行確認が必要です。機能が表示されない場合は、まず納税担当者の身分、発行権限、企業認可を確認してください。
▍二、ステップ1:業務データと発行条件を準備する
発行前に、真実かつ完全な注文または契約、納品記録、購入者名と統一社会信用コード、項目名、数量金額、適用税率、および入力が必要な特定業務情報を取得する必要があります。不動産販売、建築サービス、運輸、農産物買付などの業務には専用タグや必須フィールドがある場合があり、通常商品テンプレートで代用できません。
同時に当月のインボイス総限度額、発行担当者の権限、身分認証状態を確認してください。限度額不足は取引ができないことを意味せず、電子税務局の案内に従ってシステム調整を待つか、規定に基づき手動調整を申請してください。虚偽取引の分割、他主体の借用、発行期間の変更によって管理を回避してはいけません。
▍三、ステップ2:票面情報を入力・再確認する
青字インボイス発行に入った後、インボイス種別と業務タグを選択し、購入者、項目明細、金額税額、備考、经办人などの情報を入力します。システムに保存された顧客や商品のマスタは入力補助としてのみ利用でき、発行人は依然として票面を契約書、注文、交付事実と項目ごとに照合すべきです。特に名称・税番号、税込・税抜の基準、商品サービスコード、税率、割引、複数税率の分割に注意してください。
正式発行をクリックする前にプレビュー機能を使用してください。税務機関による電子税務局APPに関する説明を表示し、発行確定時に要求に応じて本人確認を完了する必要がある場合があり、プラットフォームの検証に合格した後にのみ発行成功が案内されます。失敗の案内は元の情報を保持し、項目、額度、権限、ネットワークの原因を特定すべきであり、無条件に繰り返し送信してはなりません。
▍四、ステップ3:公式認可チャネルで発行を完了する
手作業で処理する場合、発行担当者が電子税務局で発行を確認します。企業の一括処理シナリオでは、税務機関が許可する一括機能または法令に基づき接続したインターフェースチャネルを使用する必要があります。いずれの方式でも、最終結果は税務プラットフォームが返すインボイス番号、発行ステータス、電子ファイルを基準とします。業務システムの「送信済み」をそのまま「発行済み」とみなすことはできません。
Kailing Technologyの売上VATインボイス発行管理プラットフォームは、注文、契約、出荷データからインボイス発行申請を生成し、プロジェクト方案に従って承認、発行、交付、結果返送を連携できます。企業は稼働前に、電子税務局、デジタルインボイスインターフェース、楽企ダイレクト接続のいずれを採用するかを確認し、認可条件、フィールドマッピング、身分認証方式、レート制限ルール、責任範囲を検証する必要があります。チャネルや企業資格によって異なるため、固定時間、固定枚数、すべてのシナリオでのログイン不要を約束することはできません。
▍五、ステップ4:検証可能な電子ファイルを交付・保存する
全面デジタル化電子インボイスの発行が成功すると、インボイス情報は税務デジタルアカウントを通じて流通でき、また実際の機能に応じてメール、QRコード、ダウンロードなどの方法で交付できます。PDFとOFDは閲覧に便利で、XMLは構造化データとデジタル署名を含みます。企業は会計制度とアーカイブ制度に従って保存範囲を定めるべきです。交付成功、相手先の閲覧済み、財務への計上済みは三つの異なる状態であり、混同してはなりません。
税務機関による全面デジタル化電子インボイスの計上・アーカイブに関する説明指摘では、受領側はデジタル署名を含むXMLファイルを使用して経費精算・入帳・アーカイブできるとされています。PDFやOFDの印刷物を根拠とする場合は、デジタル署名を含むXML電子ファイルも併せて保存する必要があります。構築Kailing Technologyの電子会計アーカイブシステム際には、原本ファイルの収集、インボイスと証憑の関連付け、四性検測、閲覧権限、処分の履歴を検収すべきであり、「ダウンロード成功」をそのまま「アーカイブコンプライアンス」と同一視してはなりません。
▍六、ステップ5:ステータスを書き戻し、失敗と赤字を処理できるようにする
企業システムは申請番号、元業務証憑番号、税務プラットフォームの返却ステータス、インボイス番号、交付結果、原本ファイルの場所を記録する必要があります。インターフェースのタイムアウト時は、まず最終ステータスを照会してから再試行するか判断し、冪等キーを使用して重複発行を避けてください。失敗キューはエラー原因、処理担当者、再試行記録を保持し、「処理中」とだけ表示してはいけません。
青字の全面デジタル化電子インボイス発行後に販売返品、発行誤り、サービス中止、販売割引が発生した場合は、2024年第11号公告の規定に従って赤字の全面デジタル化電子インボイスを処理すべきであり、単純に削除したり、発行済みの青字インボイスを未発生として扱うことはできません。購入者が用途を確認済みかどうかは赤字情報確認の流れに影響するため、企業は返品、一部割引、期間をまたぐ赤字処理のサンプルで検収すべきです。
▍七、一括連携の稼働検収表
| 工程 | 検証必須 | 単に |
| 業務データ取得 | 元伝票、顧客、プロジェクト、税率、権限 | 表のインポート可否 |
| 正式発行 | 認可チャネル、検証結果、最終ステータス | 送信速度 |
| 交付・ダウンロード | アカウント、メール、ファイル形式、失敗時の再送 | 画面に成功が表示 |
| 書き戻し・アーカイブ | 冪等、原本ファイル、証憑関係、ログ | PDFを生成するか |
| 異常赤字 | 返品、割引、誤発行、期間をまたぐ処理 | 正常な青字インボイスのサンプル |
旧稿にあった裏付けのない固定時効、一括規模、効率比率、自動計上の約束には統一された検証可能な基準がないため、すべて削除しました。企業が評価するKailing Technologyの売上インボイス発行管理プラットフォーム際には、本企業のチャネル資格、インターフェース範囲、同時実行ルール、サンプル検収、契約納品リストを基準とすべきです。
キーワード:全面デジタル化電子インボイス発行手順、青字インボイス発行、電子税務局、一括発行、全面デジタル化電子インボイス交付、全面デジタル化電子インボイスアーカイブ、売上VATインボイス発行
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京