
サプライチェーン照合の注意点:6種類の差異とクローズ証跡
サプライチェーン照合の注意点:6種類の差異とクローズ証跡
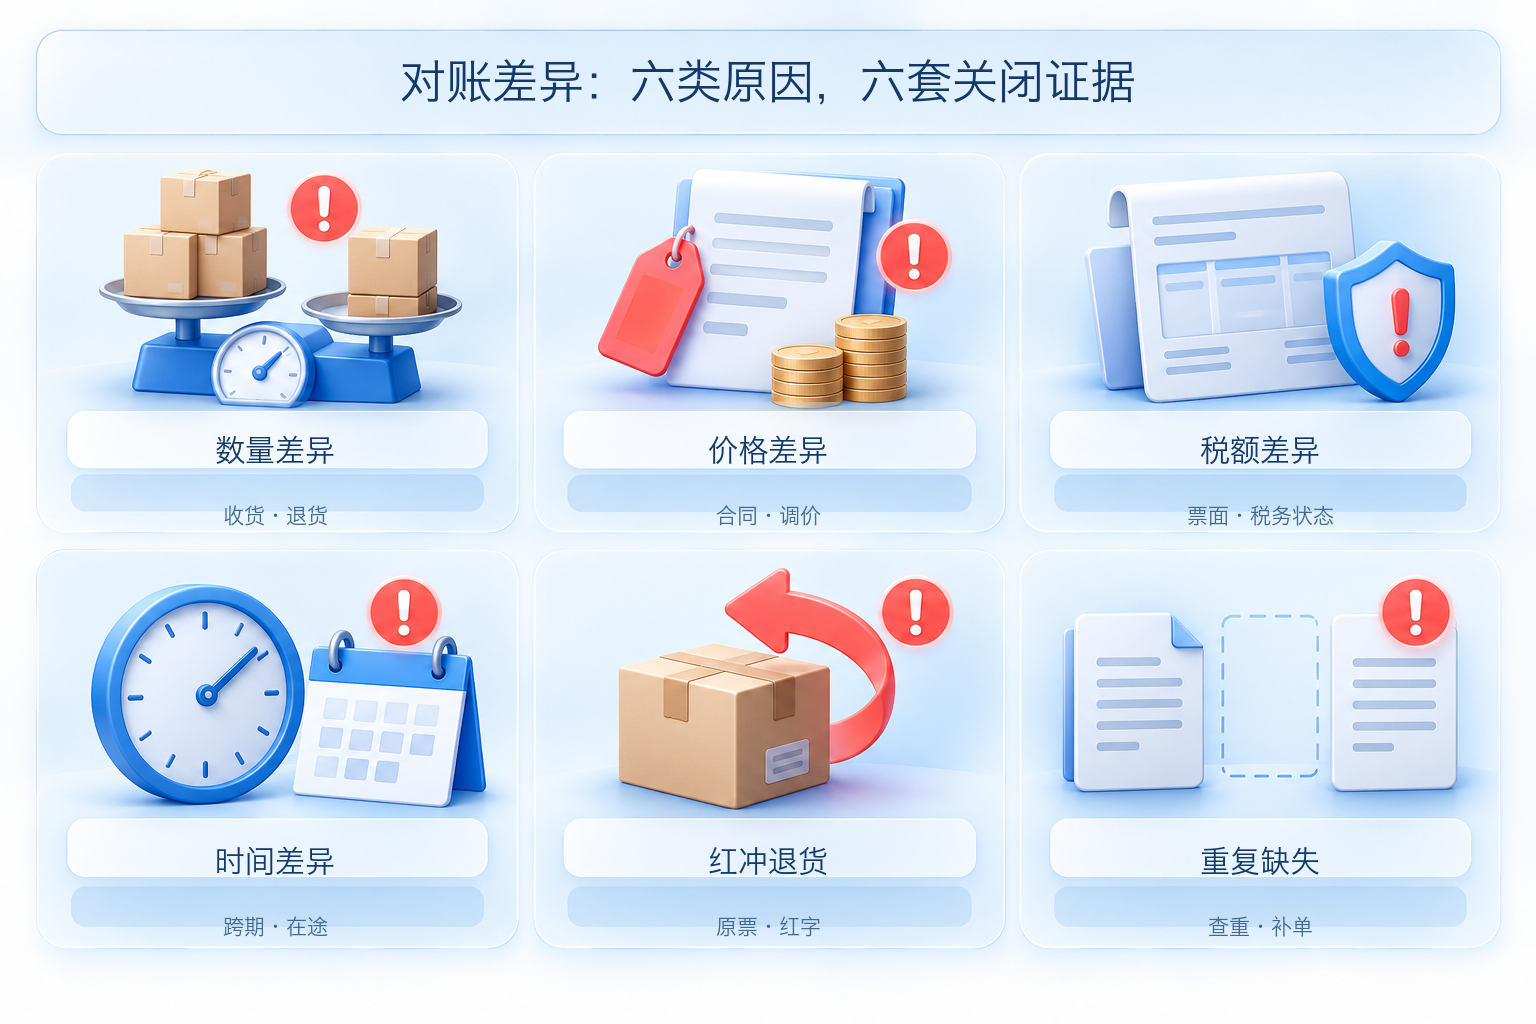
照合差異は漠然とした「金額不一致」ではありません。同じ差額でも、部分入荷、契約価格変更、期間跨ぎ計上、赤伝インボイス、重複インポート、単位換算に起因する可能性があります。異常行を「処理済」に変えるだけでは、月末に繰り返し問い合わせが発生します。より確実な方法は、まず差異を分類し、各類に責任者、許容される処理操作、クローズ証跡を設定することです。
異常クローズの判断基準は色が緑になることではなく、原因を説明でき、影響を算出でき、責任を特定でき、証拠を遡れることである。 |
▍一、数量差異:まず入荷、返品、計量単位を確認する
注文数量と受領数量が異なるのは、分割納品、不足納品、過剰受領、受入拒否、返品がまだ書き戻されていない、または購買単位と在庫単位の換算が一致しない可能性がある。処理時には注文行、受領バッチ、品質検査結果、返品伝票、未納数量を同時に確認すべきであり、インボイス数量だけで実収記録を上書きしてはならない。
許容されるクローズ証跡には、追記または更正後の入荷記録、倉庫確認、返品伝票、単位換算ルール、残りの未納数量の処理結論が含まれます。契約が一定の許容差を認める場合は、ルールバージョンと承認根拠を保存すべきで、許容差を超えるレコードは業務責任者の確認が依然として必要です。他のインボイスに既に占有された入荷数量は再割当できません。
▍二、価格差異:契約価格、割引、付加費用を区別する
価格不一致は、契約バージョンの切替、一時的な価格変更、段階価格、リベート割引、運賃やサービス費の分割、税込・税抜の口径混用でよく発生します。調査時には価格の発効日、通貨、税口径、費用負担方式、適用される注文明細行を確認する必要があり、総額が近いからといって単価ルールを無視してはいけません。
価格差異のクローズには通常、有効な契約または補足協議、価格変更承認、費用配分説明、再発行された注文またはインボイスが必要です。合理的な端数差であれば、明確な精度と承認閾値を設定し、誰が端数処理を承認したかを記録すべきです。担当者が手入力したメモだけでは後続の監査を支えるには不十分です。
▍三、税額差異:票面、取引、税務ステータスを分けて検証する
インボイス金額と注文金額が一致しても、税額が必ず正しいとは限りません。売買双方、項目名、課税標準、票面税額、発行日、現在のステータス、対応する元取引も確認する必要があります。値引き、付随費用、異なる税務処理、四捨五入によって価税構造が変わる可能性があります。
この種の差異のクローズ証拠には、レビュー済みの票面情報、業務説明、再発行または赤字数処理記録、有効な票拠ステータス結果が含まれ得る。システムは項目を集約して異常を提示できるが、税務処理は真実の業務と適用ルールに基づいて確認すべきである。特殊取引に関わる場合は、業務・財務・税務担当者が審査すべきであり、「システムマッチング成功」で専門的判断を代替してはならない。
▍四、時間差異:期間跨ぎ、輸送中、締め時点を識別する
注文、到着、検収、インボイス発行、支払はしばしば異なる月にまたがる。月末前に到着済みだがインボイス未着、またはインボイス到着済みだが検収未完了の場合、合理的な時間差異が生じ得る。業務発生時間、伝票生成時間、システム受信時間、財務期間を区別しないと、期間跨ぎ事項が欠単と誤判定される。
クローズ証跡には、輸送中または暫定計上ステータス、着票または検収予定日、責任者、後続の消込操作を含めるべきです。期間跨ぎの事項は直接削除せず、未消込キューに入れて次のサイクルで継続確認し、約定日を過ぎても未解決の場合はエスカレーション処理します。月次締めの締切時刻とタイムゾーンも統一し、同一レコードが異なるシステムで異なる期間に落ちるのを防ぎます。
▍五、赤伝返品:元票とリバース取引関係を必ず保持する
返品はまず物流返送が発生し、その後返品伝票、赤字処理、再インボイス発行が形成されることがある。最終純額のみを保持すると、元注文、元受領、元票と返品の関係が断絶する。特に部分返品では、返品する注文行、数量、バッチ、既に充当したインボイス金額を明確にし、取引全体を誤って取消すことを防ぐべきである。
この種の差異のクローズには、返品申請と承認、倉庫返却記録、元票の関連付け、赤伝または更正記録、再発行情報、返金または控除結果が必要です。後続の操作は元取引チェーンに追記すべきで、元のステータスを上書きしてはいけません。これにより現在の純額が見えるだけでなく、なぜ変化したかを復元できます。
▍六、重複・欠落:冪等キーと完全性チェックで双方向に制御する
インターフェースのリトライ、ファイルの重複アップロード、メールの重複受信、手動追記により、同一の注文、受領、インボイス、支払がシステムに二度取り込まれる可能性がある。マッピング失敗、バッチ中断、項目欠落は、記録が照合プールに入らない原因となる。重複のみを検査して欠落を検査しない、あるいは欠落のみを補完して再インポートを防がないのでは、安定した統制を形成できない。
業務主キー、上流システム、原本番号、行番号、受信バッチで冪等性判断を構成し、同時にファイル摘要またはメッセージ識別子を記録することを推奨する。重複を発見した場合はまず後続の割当を凍結し、真の重複かどうかを確認してから余分な関係を取消す。欠落を発見した場合はバッチ完全性、失敗キュー、上流総数から段階的に特定する。クローズ証拠には重複チェック結果、追記記録、再実行ログ、影響を受けた関係の一覧が含まれる。
▍6種類の差異を統一クローズマトリクスに組み込む
| 差異の種類 | 第一責任職位 | 典型的なクローズ証跡 |
| 数量差異 | 購買、倉庫 | 受領、返品、単位換算と承認 |
| 価格差異 | 購買、業務責任者 | 契約バージョン、価格変更承認、費用説明 |
| 税額差異 | 財務、税務職位 | 票面レビュー、ステータス結果、更正記録 |
| 時間差異 | 業務、財務 | 未消込ステータス、予定日、後続の消込 |
| 赤字取消・返品 | 購買、倉庫、財務 | 返品チェーン、元票関係、赤字と返金結果 |
| 重複・欠落 | システム運用、業務 | 冪等性チェック、失敗キュー、追記および再実行ログ |
マトリクス以外にも三つの基礎統制が必要だ。第一に、マスタデータとルールバージョンを追跡可能にし、同一のサプライヤー、品目、計量単位が複数システムで異なる意味を持つことを避ける。第二に、各異常にはステータス、責任者、期限が必要で、クローズ前に独立した職位またはルールでレビューする。第三に、すべてのインポート、取消、再実行、手動変更に操作ログを保持し、一箇所を修復して新たな重複を生むことを防ぐ。
▍Kailing Technology製品が異常キューと証跡チェーンをどう引き継ぐか
Kailing Technology公式サイトのサプライチェーン協同ページ購買注文、入荷記録、サプライヤーインボイス、および販売注文、出荷記録、顧客インボイスの間の関連と異常ロールバックの方向性を提示しています;Kailing AI OCR文書の構造化データを提供できます、電子会計アーカイブシステム関連アーカイブと検索を引き継げます。実装時には企業の既存システムに応じてインターフェース、異常カテゴリ、責任ルーティング、権限、証跡要件を確定し、6種類の差異サンプルで項目ごとに検収すべきです。
検収リマインダー:各差異の種類に唯一の責任職位があるか、クローズ操作が権限で統制されているか、証拠が原本に遡れるか、期間跨ぎ事項が次周期に入るか、赤字取消と返品が元の関係を保持しているか、重複インポートが冪等性チェックにヒットするか、手動変更が監査記録を残しているか。
キーワード:サプライチェーン照合の注意点、照合差異、数量差異、価格差異、税額差異、赤伝返品、重複支払、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京