
使用済み中古車の回収・解体で資料が多い場合、どうやって五流合一を実現するか?Kailing Technologyの資源回収リバースインボイス発行システムが車両、計量、支払、インボイスを関連付け
使用済み中古車の回収・解体で資料が多い場合、どうやって五流合一を実現するか?Kailing Technologyの資源回収リバースインボイス発行システムが車両、計量、支払、インボイスを関連付け
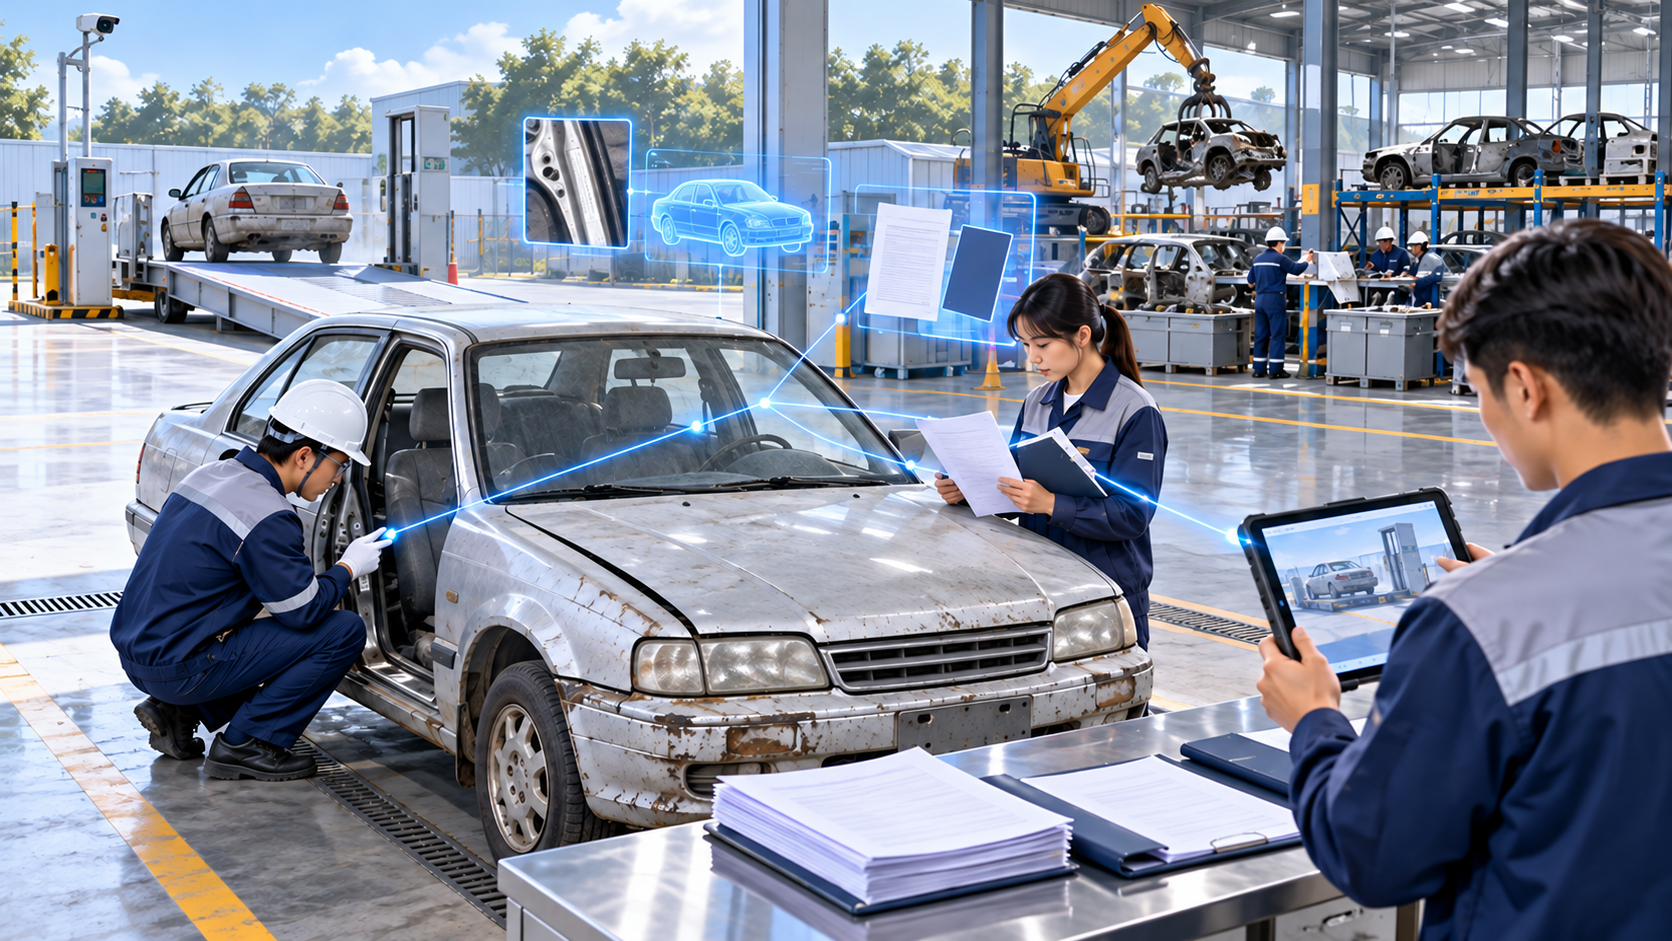
廃棄予定の古い車両が入場する際、現場では車両・所有者・証牌を検証します。解体の前後には回収証明・計量・抹消・決済・支払・インボイスなどの資料も発生します。これらの書類が紙袋・アルバム・財務フォルダに分散していると、事後に一枚のリバースインボイス発行のインボイスがどの車両に対応するのかを説明するのが難しくなります。Kailing Technologyのリバースインボイス発行ソリューションはこの場面で、車両ごとの身分を主軸として取引証拠を関連付けることに重点を置き、同時に通常の中古車取引と法令に基づき廃棄回収・解体に投入される車両を明確に区別します。
▍第一の境界:古い車は廃棄自動車ではない
中古車として流通する車両と、有資格企業に引き渡して廃棄解体される自動車では、業務と証票のルールが異なり、車齢が高いという理由だけで一律に廃棄製品のリバースインボイス発行を適用することはできません。国家税務総局公告2024年第5号は、廃棄自動車の回収に従事しリバースインボイス発行を実施する資源回収企業は、廃棄自動車回収解体企業の資質認定証書を取得し、実際に資源回収業務に従事すべきと定めています。売却者もまた、公告が定める自然人による廃棄製品売却者の適用条件を満たす必要があります。実施前に取引の性質・企業の資質・売却者の身分を確認してから、システムの関連付けを論じるべきです。
廃自動車回収管理弁法は、回収企業が自動車所有者に「廃自動車回収証明」を発行し、登録証書、ナンバープレート、走行証を回収し、法に基づき抹消登録を手続きすることを求める。所有者が他人に代理を委託する場合、実施細則は相応の身分証明書類と授権資料も求めている。システムで台帳を作成する際、所有者、担当者、最終受取人の関係を明確にすべきである。証書やプレートが欠けている場合は、規定に従い書面の状況説明を取得し、「資料は後で補充」で車両身元の未確認を覆い隠してはならない。
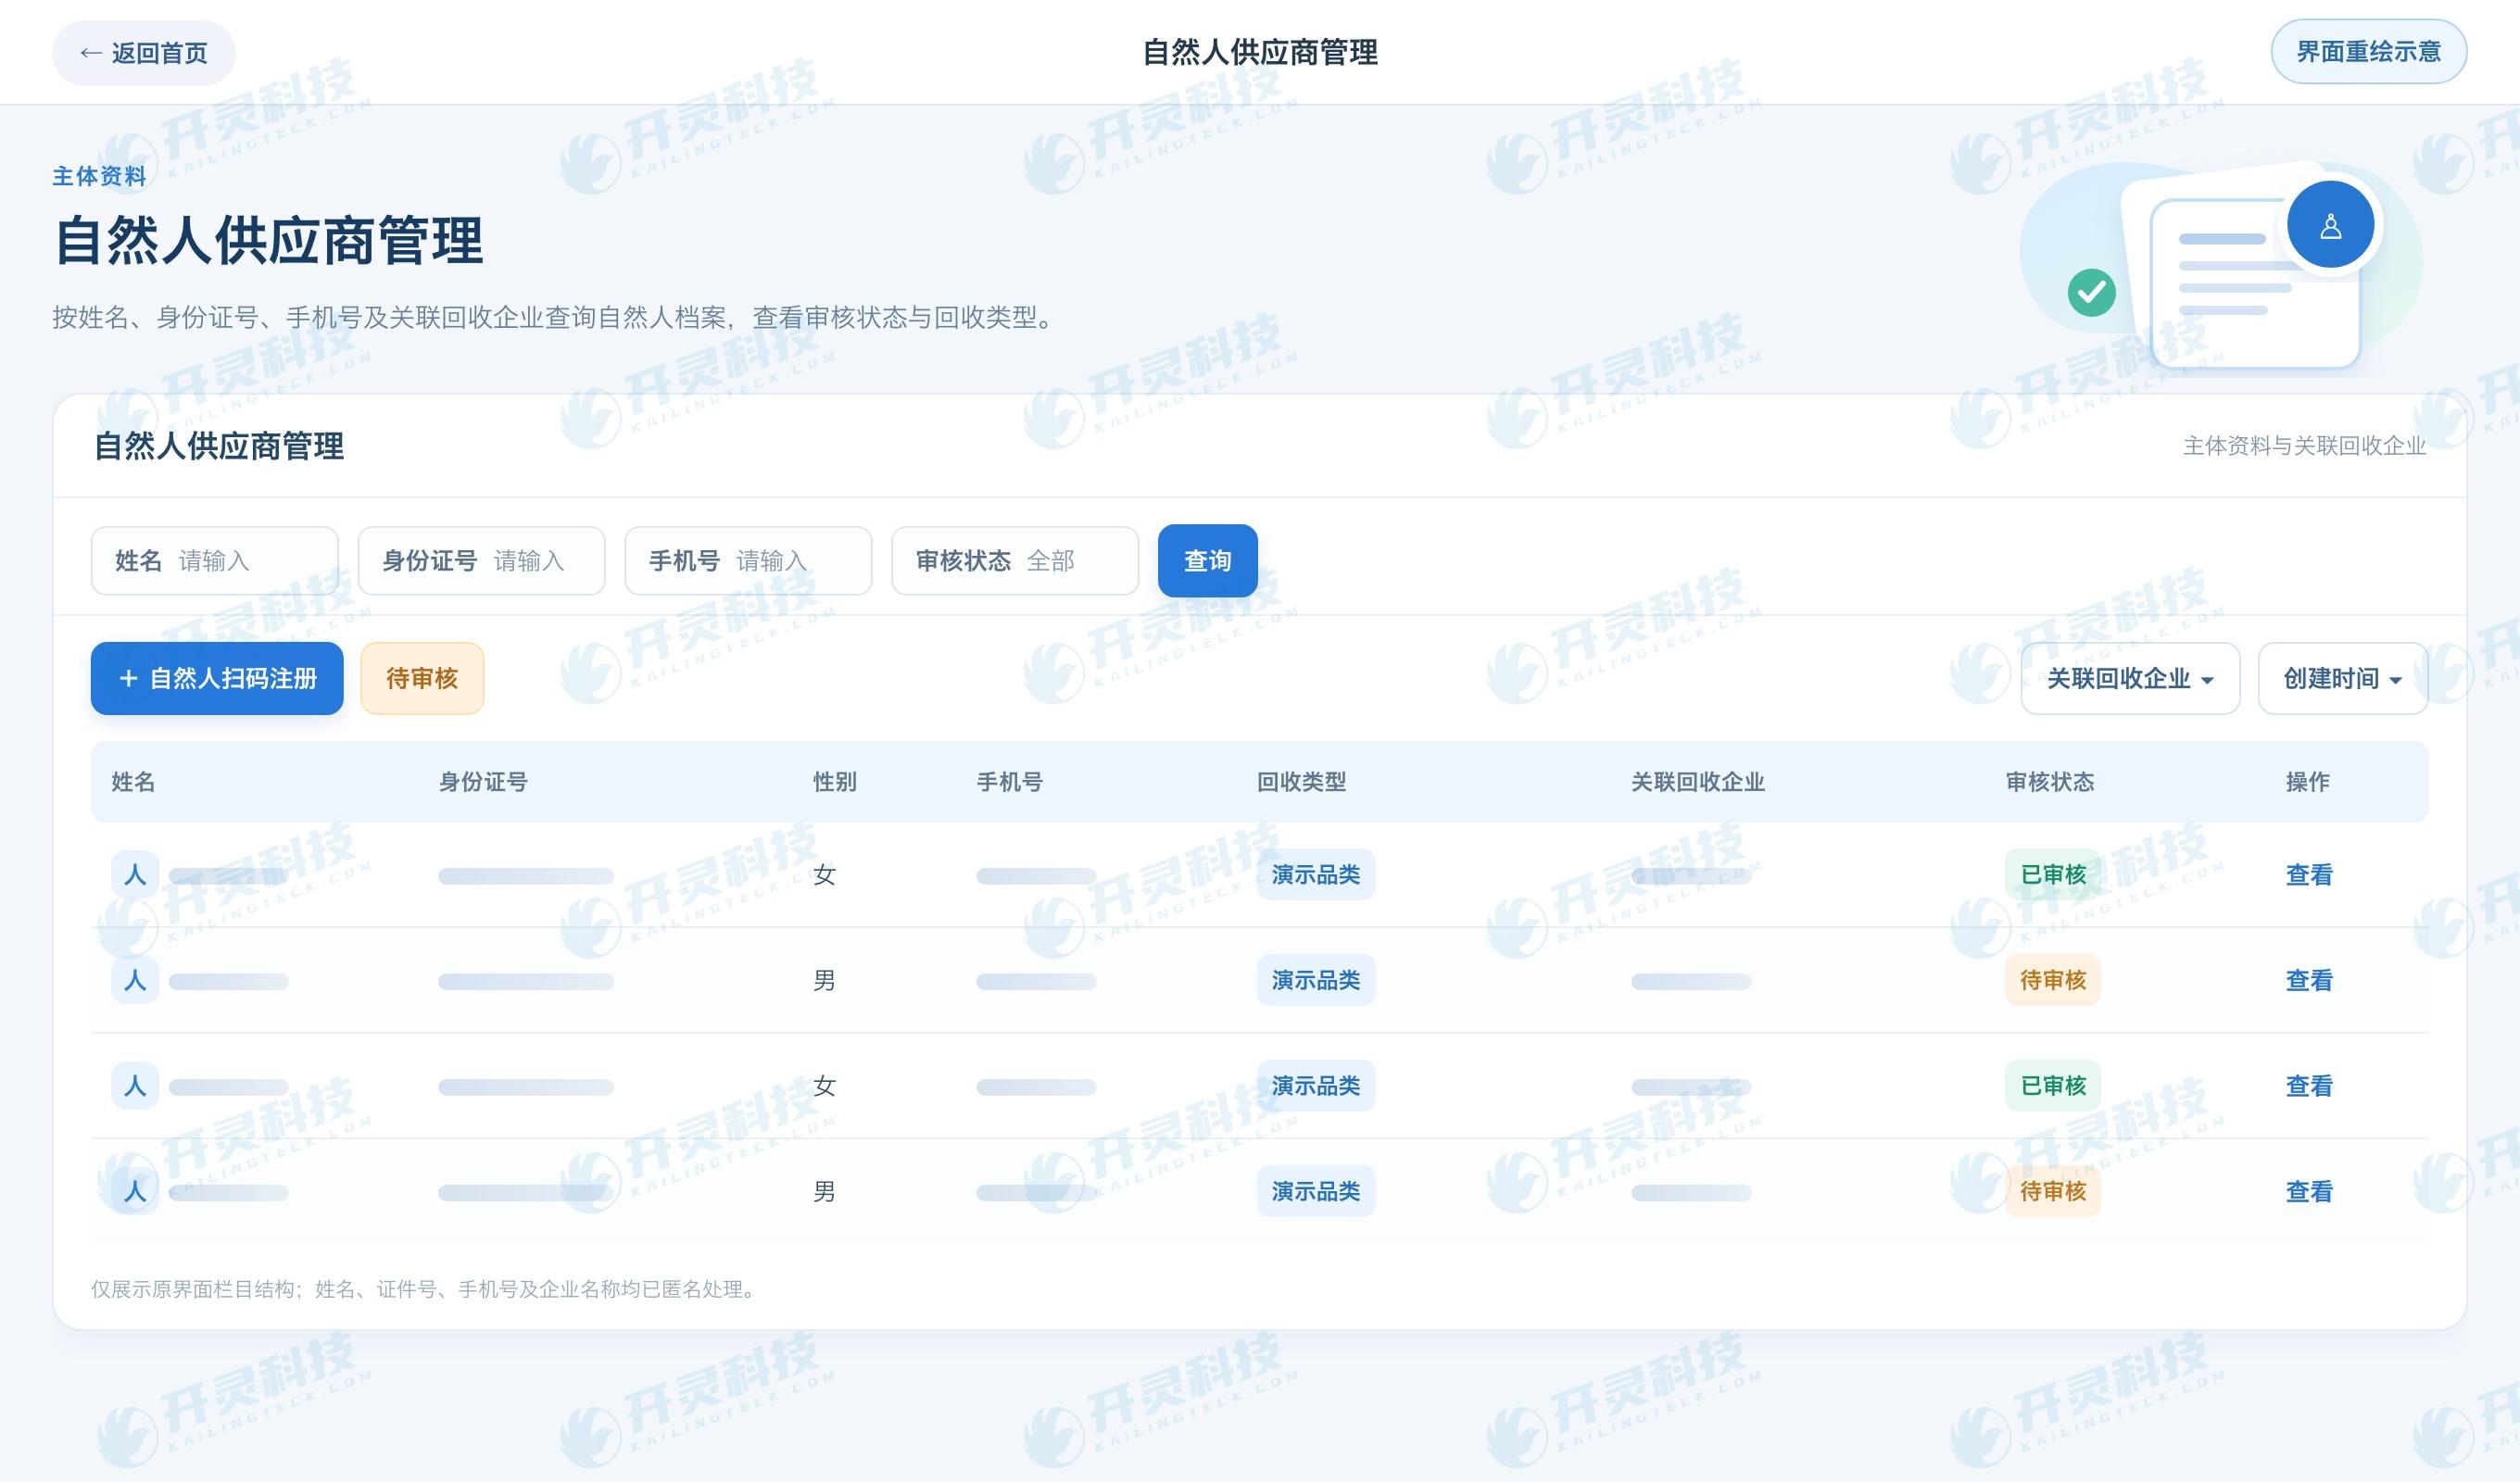
主体登録機能の画面イメージ
▍「一バッチに何台」よりも車両ごとの検証が重要
管理弁法は、車両ごとに車種、ナンバープレート、エンジン番号、車両識別番号などの情報を登録することを求めています。実施細則は、実車と登録証書、走行許可証の記載が一致するか照合することを求めています。車両引渡しの現場では、車両識別番号、外観状態、走行距離または欠品の説明、引渡し日時、検証担当者を唯一の車両アーカイブに対応付けるべきです。画像は再確認に役立ちますが、証書の検証の代わりにはなりません。車両と証書が一致しない場合はまず処理を止め、後続の支払いやインボイス発行が自動で進まないようにすべきです。
車両が解体場に搬入されると、計量、解体引渡し、部品処分で異なる記録が形成されます。車両全体の搬入時計量と、解体後の廃金属出庫重量は同じ概念ではなく、後者を自然人からの車両買付の計量数量として直接扱うことはできません。契約や買付約定が車両状態と重量を合わせて価格設定する場合、決済書にはその根拠を明記すべきです。各計量証憑と関連する現場記録を車両マスタに紐付けることで、複数車両が不明な出所の重量スクリーンショットを共有することを避けられます。
▍回収証明・抹消・解体資料を同一車両のチェーン上に配置
「廃棄自動車回収証明」は車両回収の監督管理資料であり、リバースインボイス発行のインボイスではありません。両者は用途が異なりますが、同一の車両を指すべきです。企業は車両マスタに証明番号・発行および交付状態・証牌の回収状況・抹消手続きの結果を保存し、欠落項目のリマインダーを設定できます。証明の再発行や無効化が必要な場合は実施細則の手続きに従って処理し、システムは旧ファイルを削除して連続性を偽装するのではなく、元の状態と変更記録を保持します。
解体資料は、実際の解体が認可された場所で行われたことを示す必要もある。実施細則は廃自動車の完成車や組み立て車の取引を禁止し、監視と解体に関する要件を定めている。記事で論じるシステム連携は、リバースインボイスシステムが商務、公安、解体生産システムに代わることを意味しない。導入時には、車両監督資料をどのソースシステムが生成し、誰が確認し、どのように票証・代金アーカイブに検証可能な参照または添付を提供するかを明確にすべきである。
▍支払とインボイスはそれぞれ主体・車両・決済を照合
決済前に車両所有者、実際の販売者、受取口座を照合します。委託代行は手続行為を示すだけで、販売者や受取権利の帰属を当然に変えるものではありません。財務は確認済みの車両買付決済書に基づき、支払先、金額、銀行結果を照合すべきです。レッカー費用や欠品控除などの約定項目がある場合は、その車両の決済記録に明確に記載し、複数車両の差額を同一の支払いに混在させてはなりません。
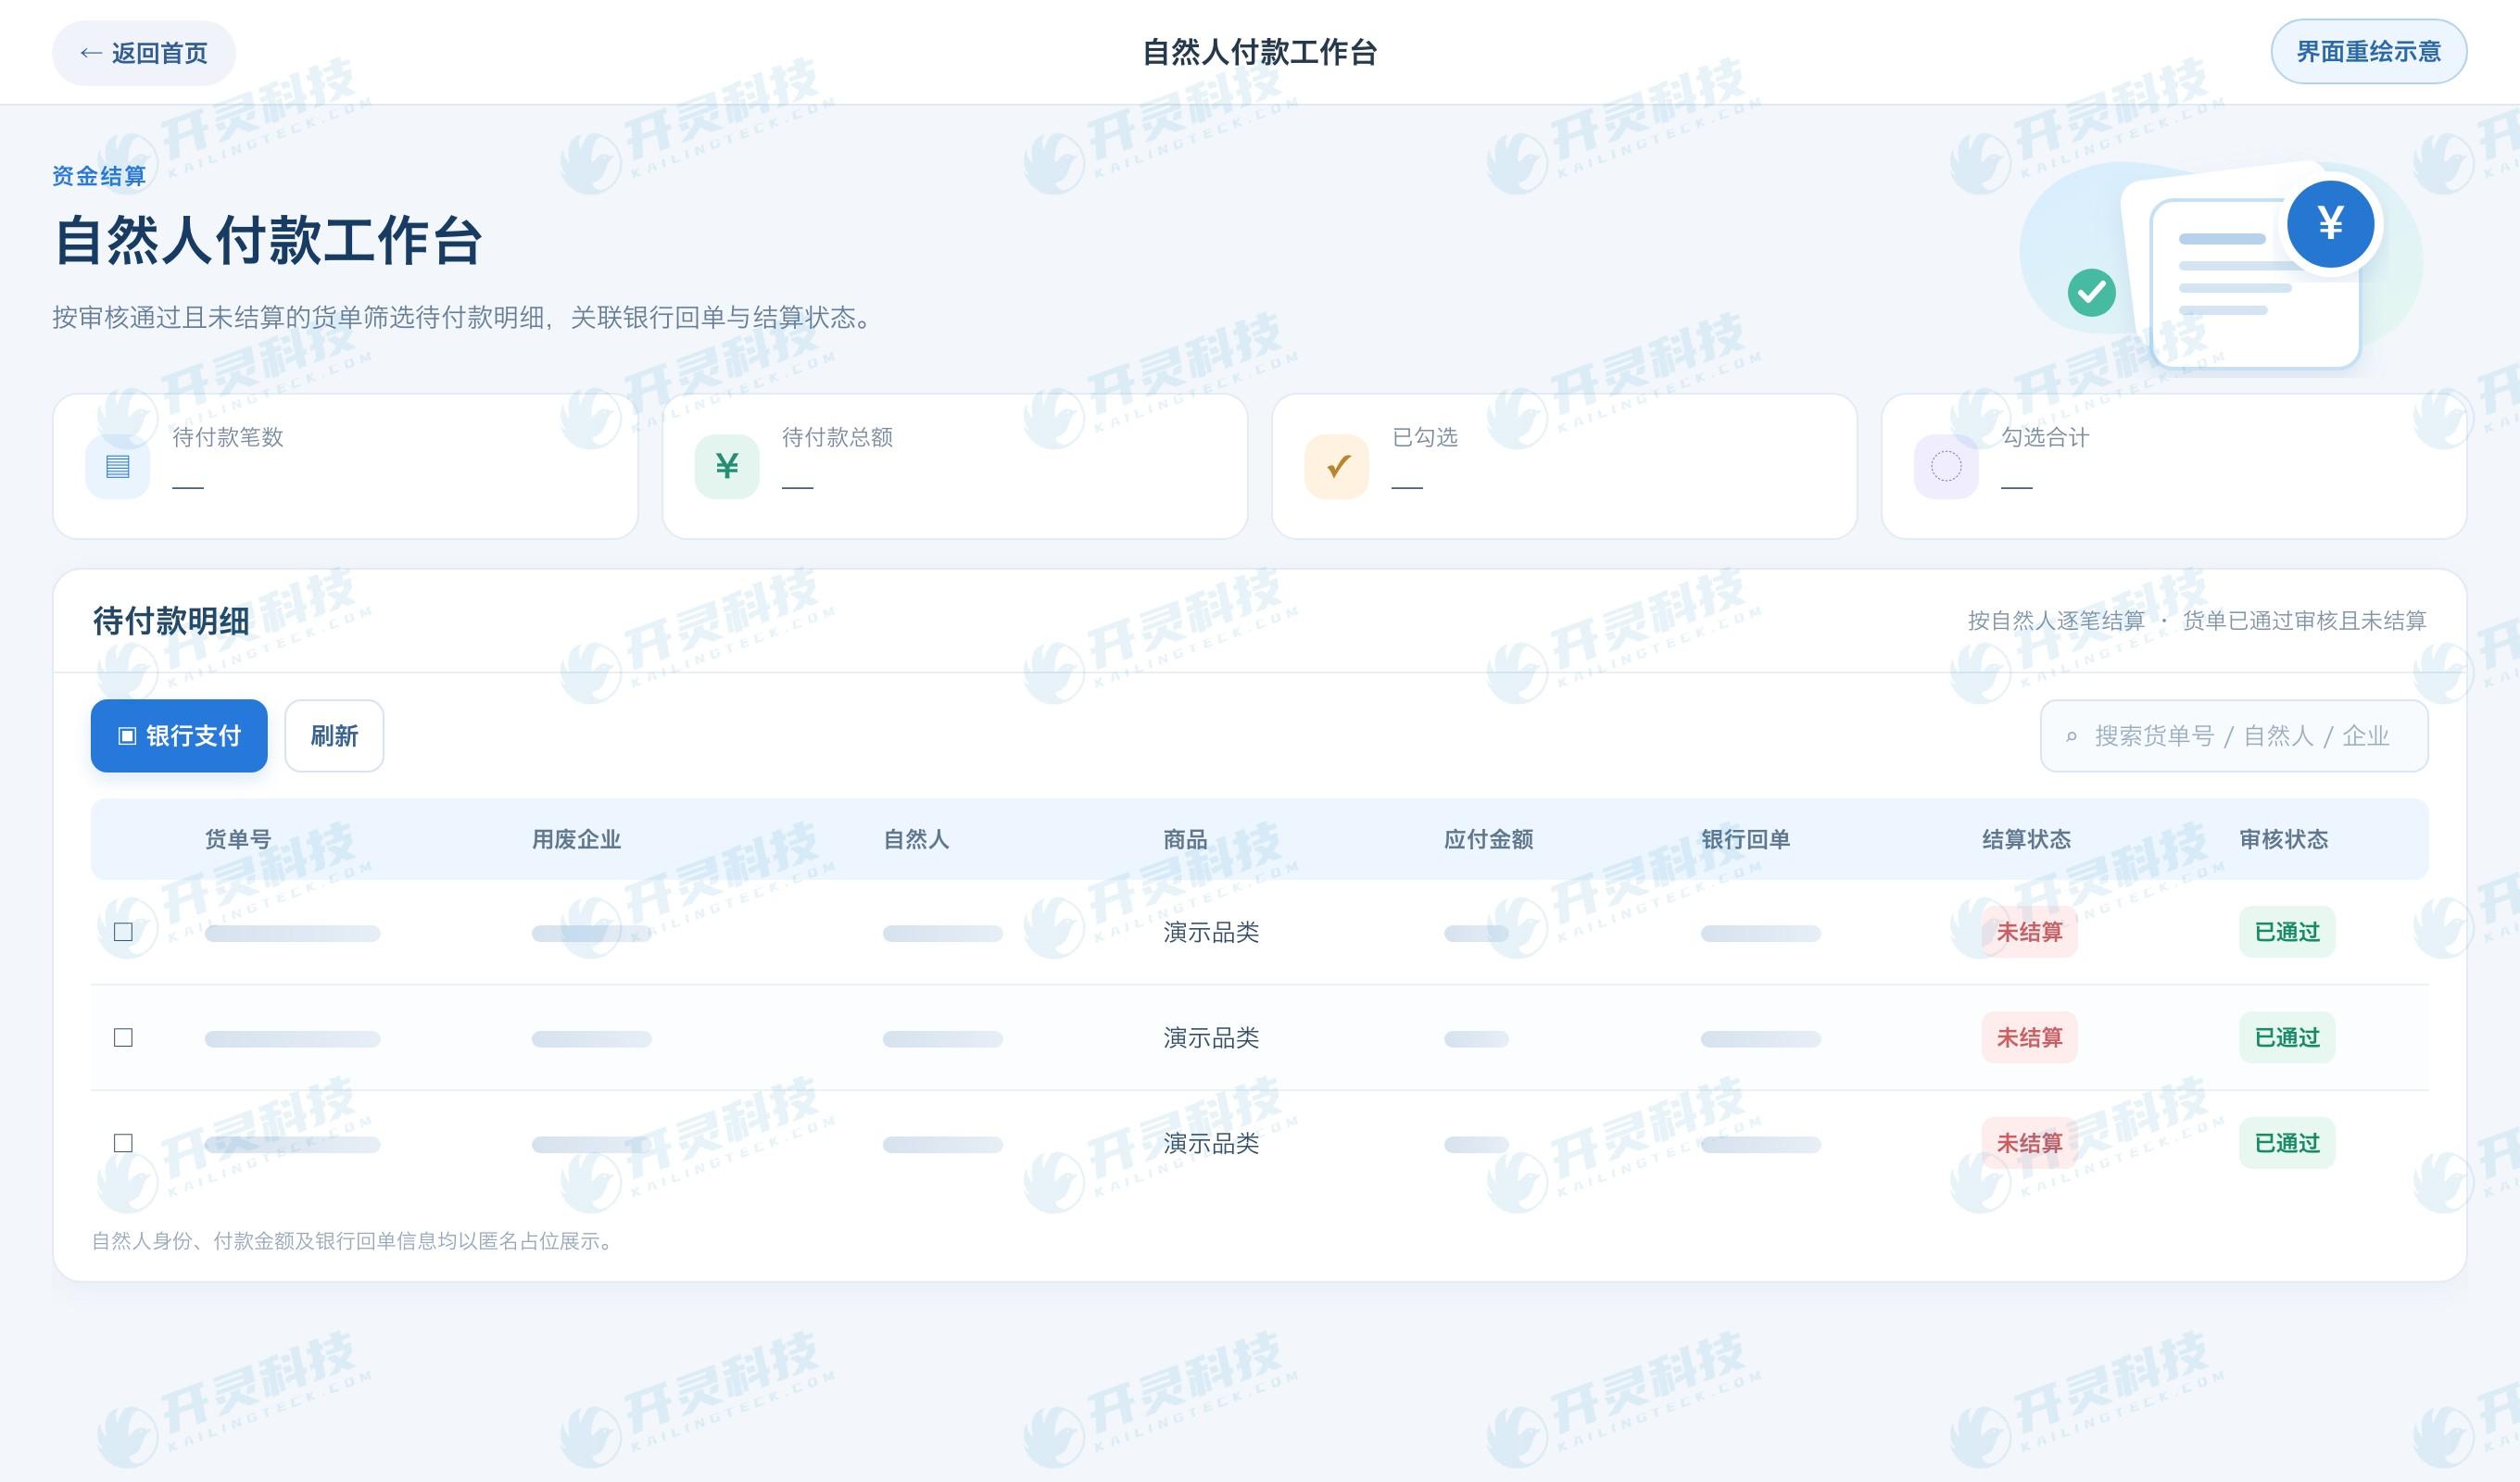
自然人支払ワークベンチ示意
リバースインボイス発行の審査では、公告の要件に従い適用主体、廃棄製品の区分、票面金額、取引の出所を照合する。車両マスタは税務インボイスの結果を参照でき、1枚のインボイスから対応する車両、回収証明、価格算定、支払記録を遡って確認できる。複数車両の決済をまとめて処理する場合も、車両ごとの分割根拠を保持する必要がある。ある車両に身元、証明書類、価格算定の争いが残っている場合、他の車両の確認済み金額によってそれをインボイス発行に持ち込むべきではない。
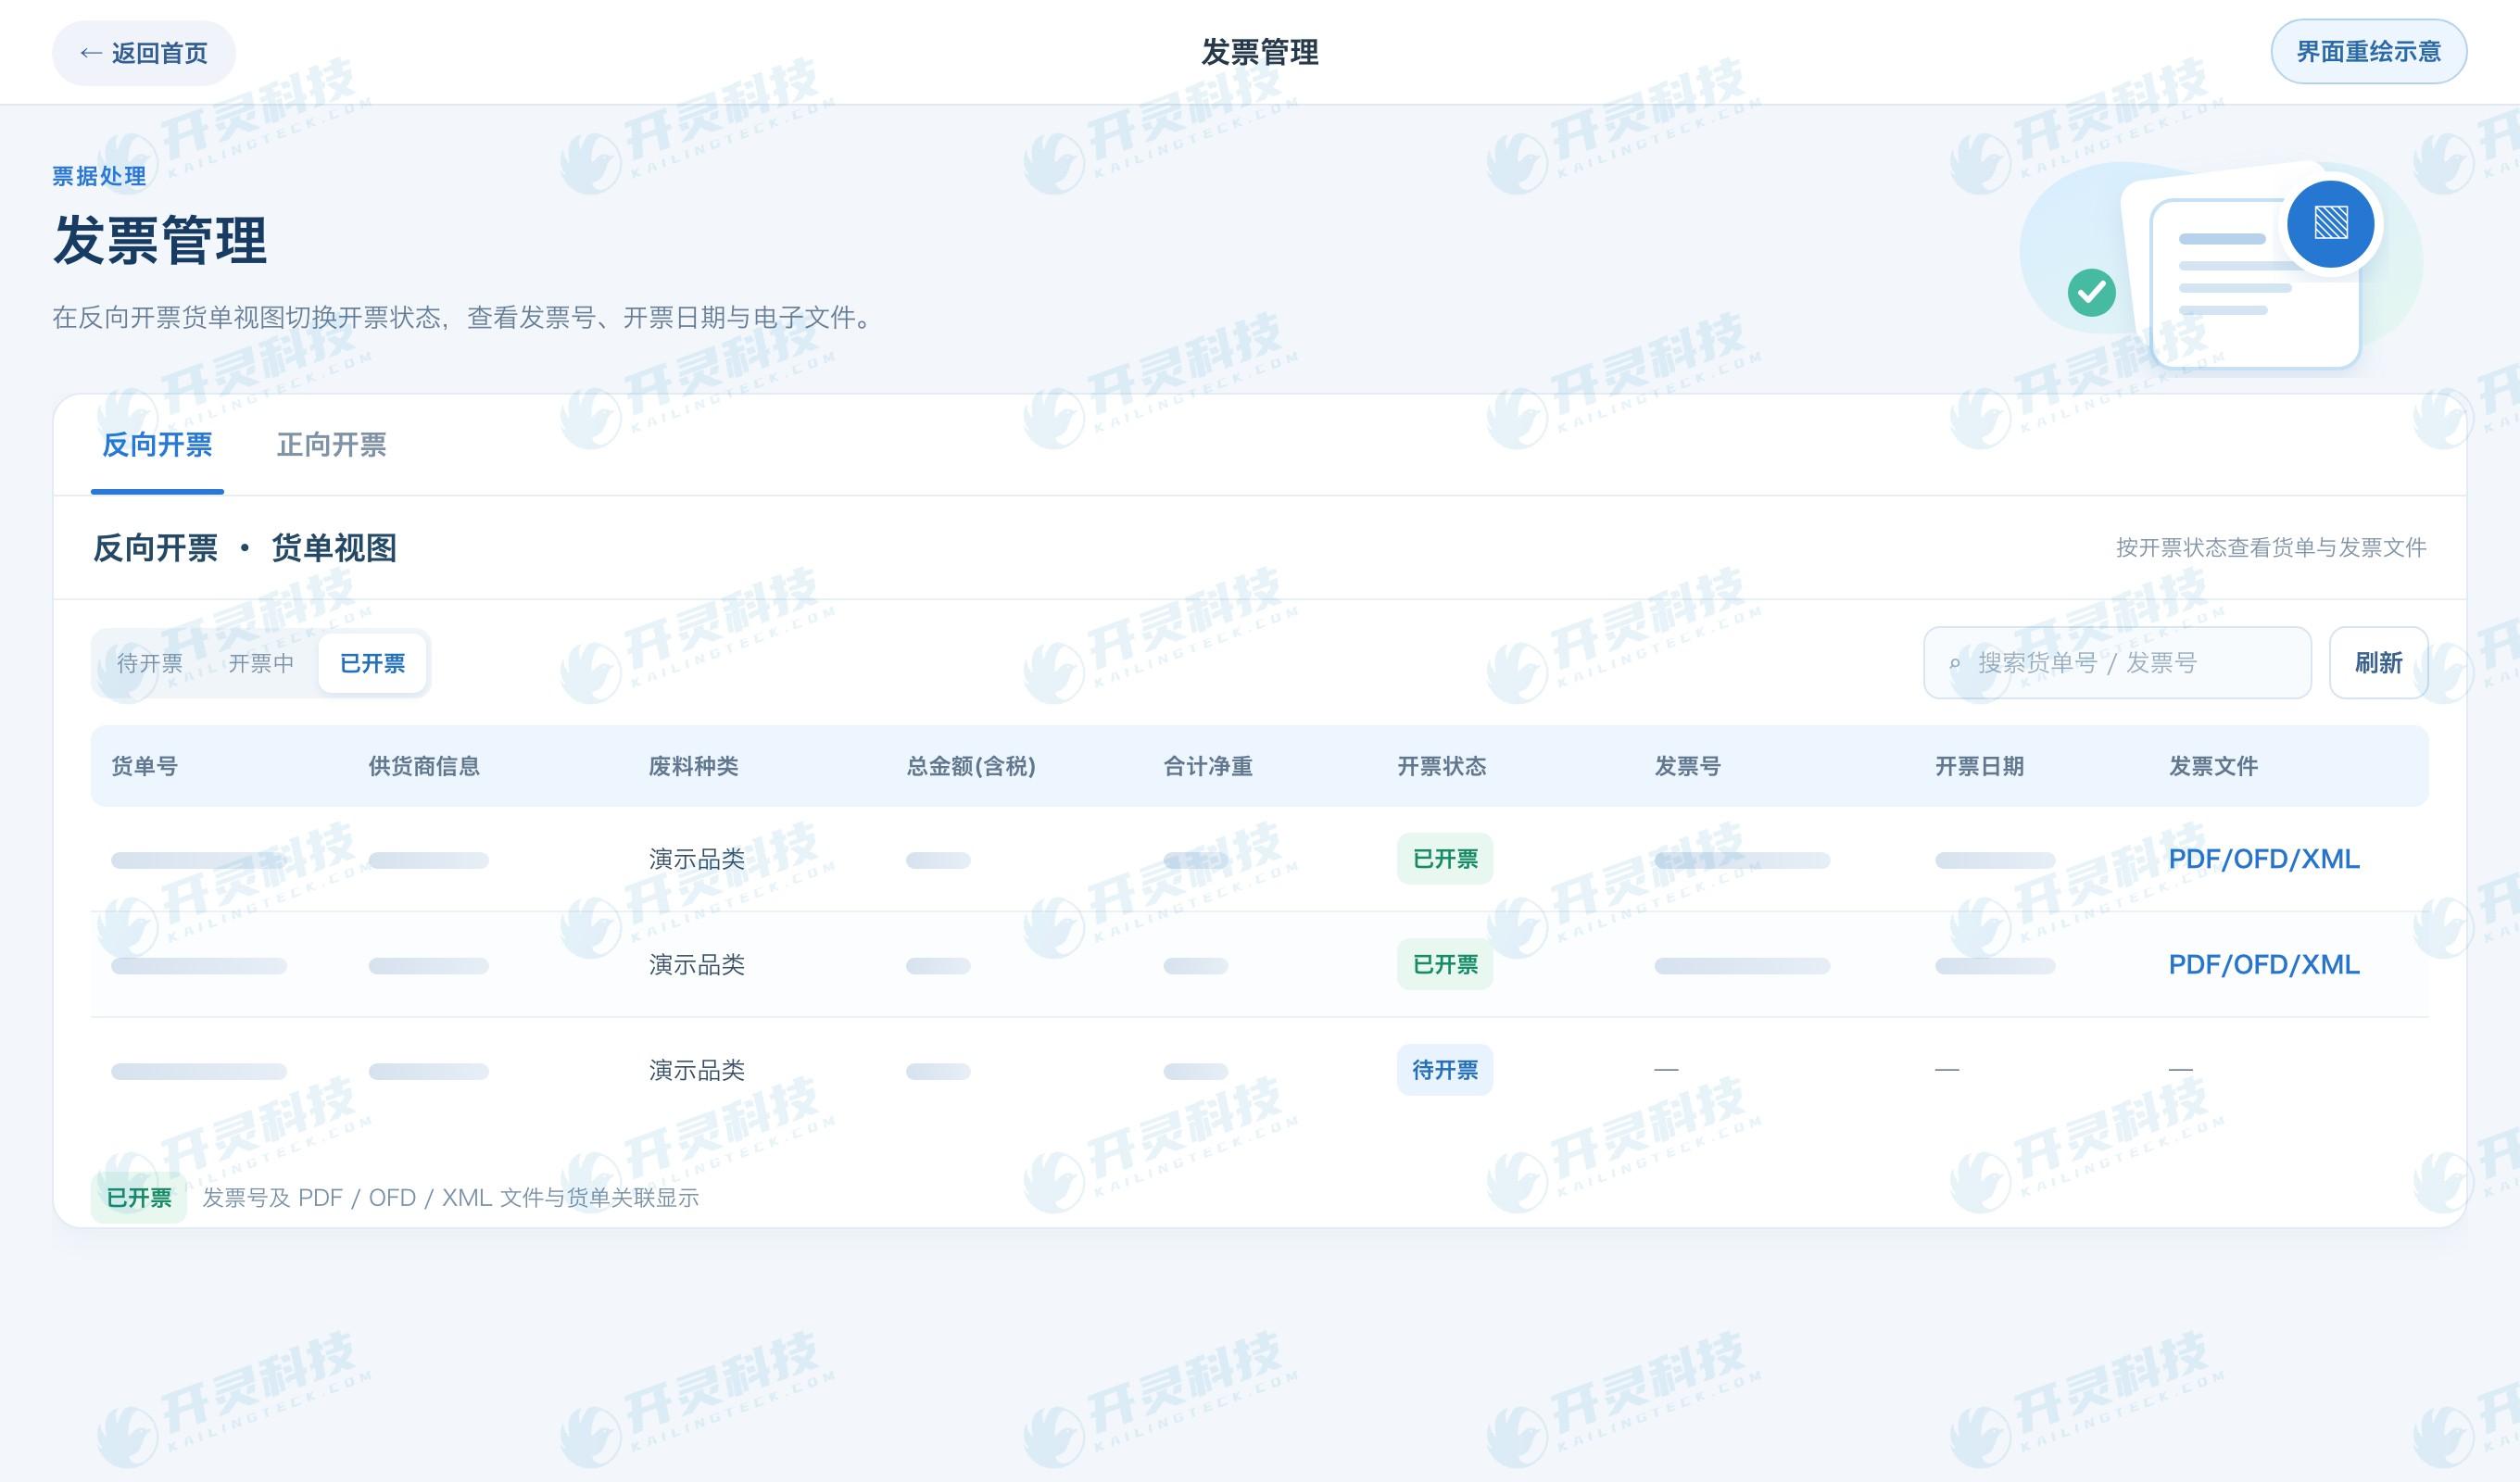
リバースインボイス伝票ビューの示意
▍五流合一の検収方法:一台の車からすべての証拠を逆照会
Kailing Technologyのリバースインボイス発行における五流合一とは、企業が主体自証、取引約定、貨物業務、税務票証、資金支払を同一業務を中心に集約する証拠管理手法であり、新たに追加された車両監督の法定要件ではない。車両シーンでは、車両識別番号または内部車両番号から入り、所有者の照合、受渡と計量、回収証明と抹消、決済支払、インボイス結果を順に確認できる。ある種の資料が依然として外部システムにある場合、少なくとも信頼できる関連番号と閲覧経路を保存すべきである。
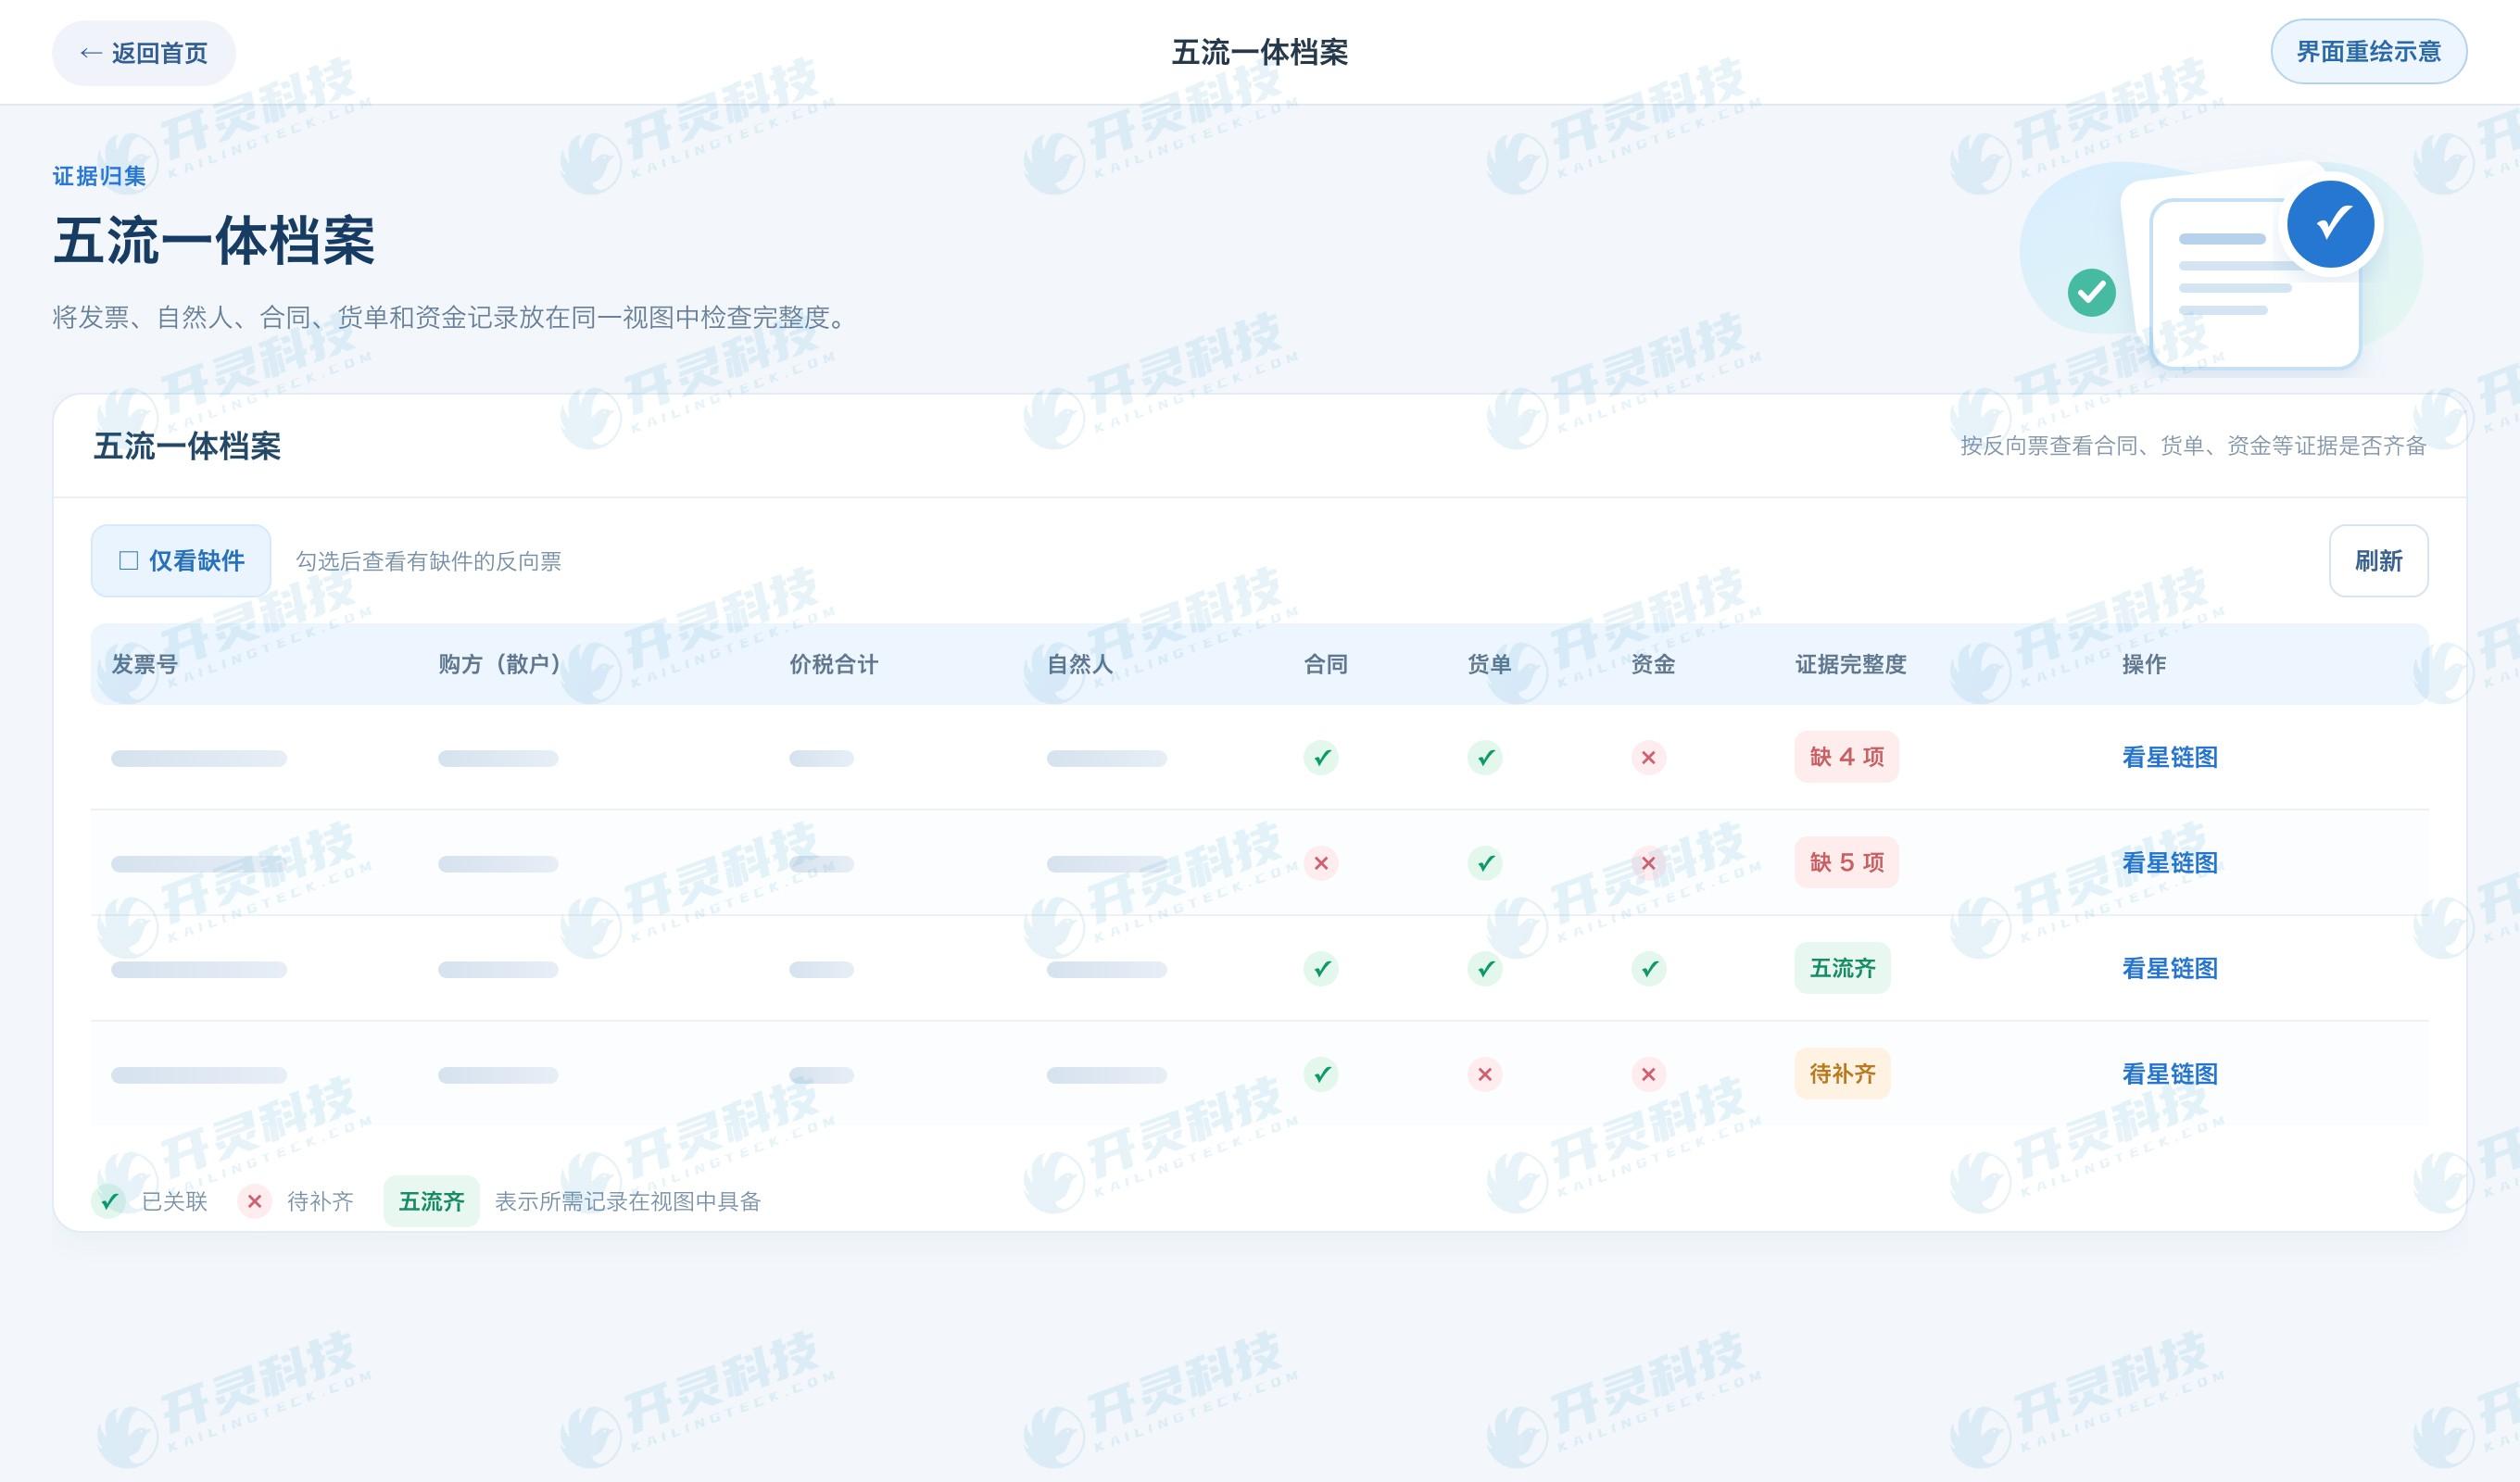
五流一体アーカイブ完全性画面イメージ
稼働テストでは四種類の車両を抽出すべきです。証牌が揃った標準車両、委託代理の車両、証牌が欠落し説明が必要な車両、検証情報が一致しない異常車両です。車両ごとに不完全な業務を遮断できるか、証明と抹消状態を見つけられるか、支払とインボイスが一致するかを確認し、現場・商務コンプライアンス・財務の各職務が共同で確認します。Kailing Technologyの資源回収リバースインボイス発行システムの役割は、法令に基づき既に形成された真実の資料を照会可能なチェーンとしてつなぐことであり、車両の検証と解体の監督管理自体は企業が規定に従って履行する必要があります。
▍よくある質問 FAQ
Q:通常の中古車販売も廃棄自動車のリバースインボイス発行で処理できますか?
A:車両が古いという理由だけで廃棄製品の経路を採用することはできません。まず車両が法令に基づく廃棄回収・解体業務に確実に投入されたことを確認し、企業および売却者の適用条件を照合する必要があります。
Q:「廃棄自動車回収証明」があればインボイスの代わりになりますか?
A:できません。回収証明と税務インボイスは用途が異なります。企業は両者を同一の車両およびその実際の取引に紐付けるべきです。
Q:他人に委託して車両を引き渡す場合、代理人だけを確認すればよいですか?
A:不十分です。自動車の所有者、委託を受けた者の身分および授権資料を検証し、車両の実物と証書情報を照合する必要があります。
Q:解体後の金属出庫重量をそのまま車両全体の買付重量としてよいですか?
A:直接同一視することはできません。二つの重量は異なる段階で発生するため、実際の買付約定・計量・解体記録に基づいてそれぞれ管理すべきです。
廃棄車両ごとに権属、引渡し、代金と証明資料を相互に対応させ、Kailing Technology資源回収リバースインボイス発行ソリューションをご覧ください:www.kailingteck.com 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
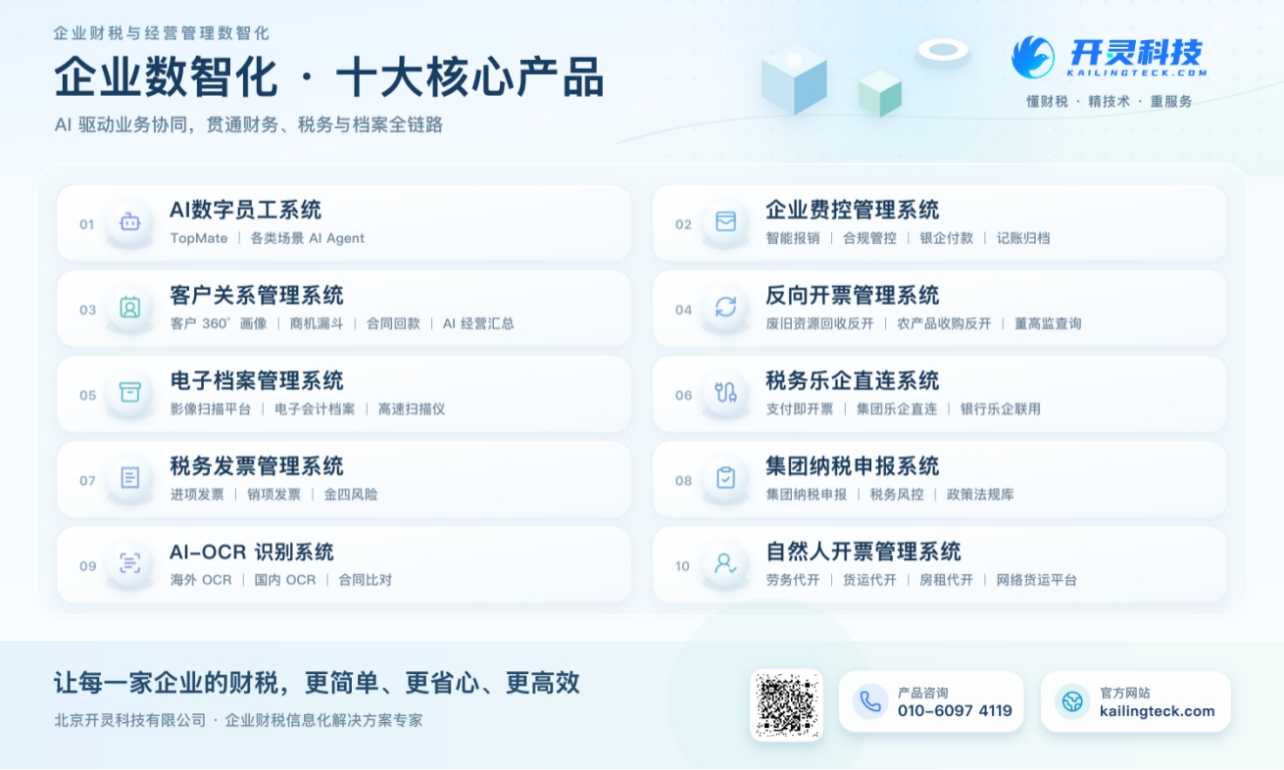
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:廃自動車リバースインボイス発行、Kailing Technologyリバースインボイス発行、車両回収証明、五流合一、回収・解体資料
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京