
牧業で生牛、生豚、生羊を買い付ける際に五流合一をどう実現するか?Kailing Technology農産物買付インボイスシステムが飼養者別に証拠を集約
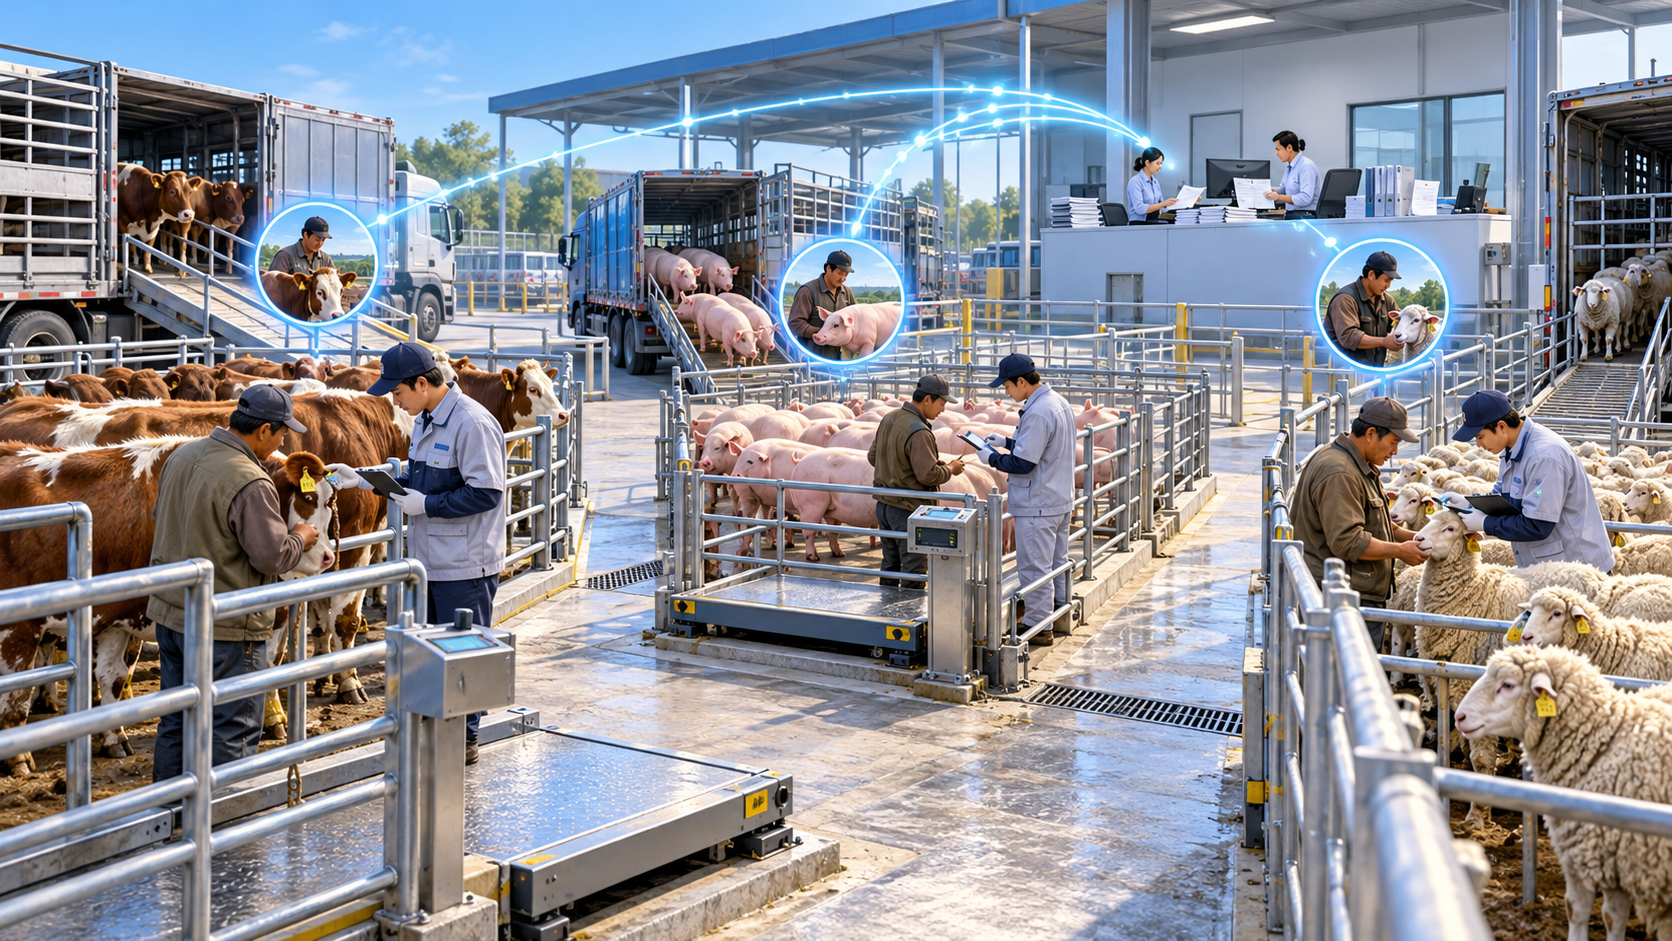
生牛1車と生豚1車はいずれも地磅を通過するが、後続の確認は重量だけではできない。養殖農家は誰か、動物はどの農場・農家から来たか、数量と耳標またはロットがどう対応するか、輸送・検疫資料が今回の受渡を指し示せるかが、1件の買付を説明できるかどうかに影響する。Kailing Technologyの農産物買付インボイスシステムは牧畜業の場面で、生体買付を通常のバラ貨物入庫として扱うのではなく、養殖農家を中心に出所から決済、支払、買付インボイスまでの関連付けを構築すべきである。
▍まず養殖農家を確認し、次に本当にその自産畜禽かを確認する
2026年に適用される農産物範囲注釈では、牛・豚・羊などが畜産物の範囲に含まれている。ただし貨物区分が適合していても、販売者が直接養殖者であり自ら飼養した生産物を販売するという要件を自動的に満たすわけではない。買付企業は、直接養殖、合作社による組織的な出荷、外部購入後の転売などの取引を区別すべきである。台帳作成時には養殖農家の身分、養殖場所、常時飼養する品種、提供可能な生産資料を確認し、取引時には当該ロットの動物の出所を改めて確認する。過去に家畜を販売したことがあるという理由だけで、当該ロットが必ず自産であるとみなしてはならない。
同一の輸送車両に複数の飼養者の動物が積まれている場合、運転手と運送業者は輸送の手がかりを提供するだけで、売却者の代替にはなりません。システムは異なる飼養者ごとに動物の数量、品目、受け渡し、決済帰属を記録すべきです。飼養者が他人に委託して搬入する場合は、授権または受け渡し関係を記録します。受取口座が異常に変更された場合は、権利帰属を再確認します。これにより農家の決済がしやすくなるだけでなく、複数戸の貨物をインボイス発行に都合のよい1人名義に集中して記載する事態を避けられます。
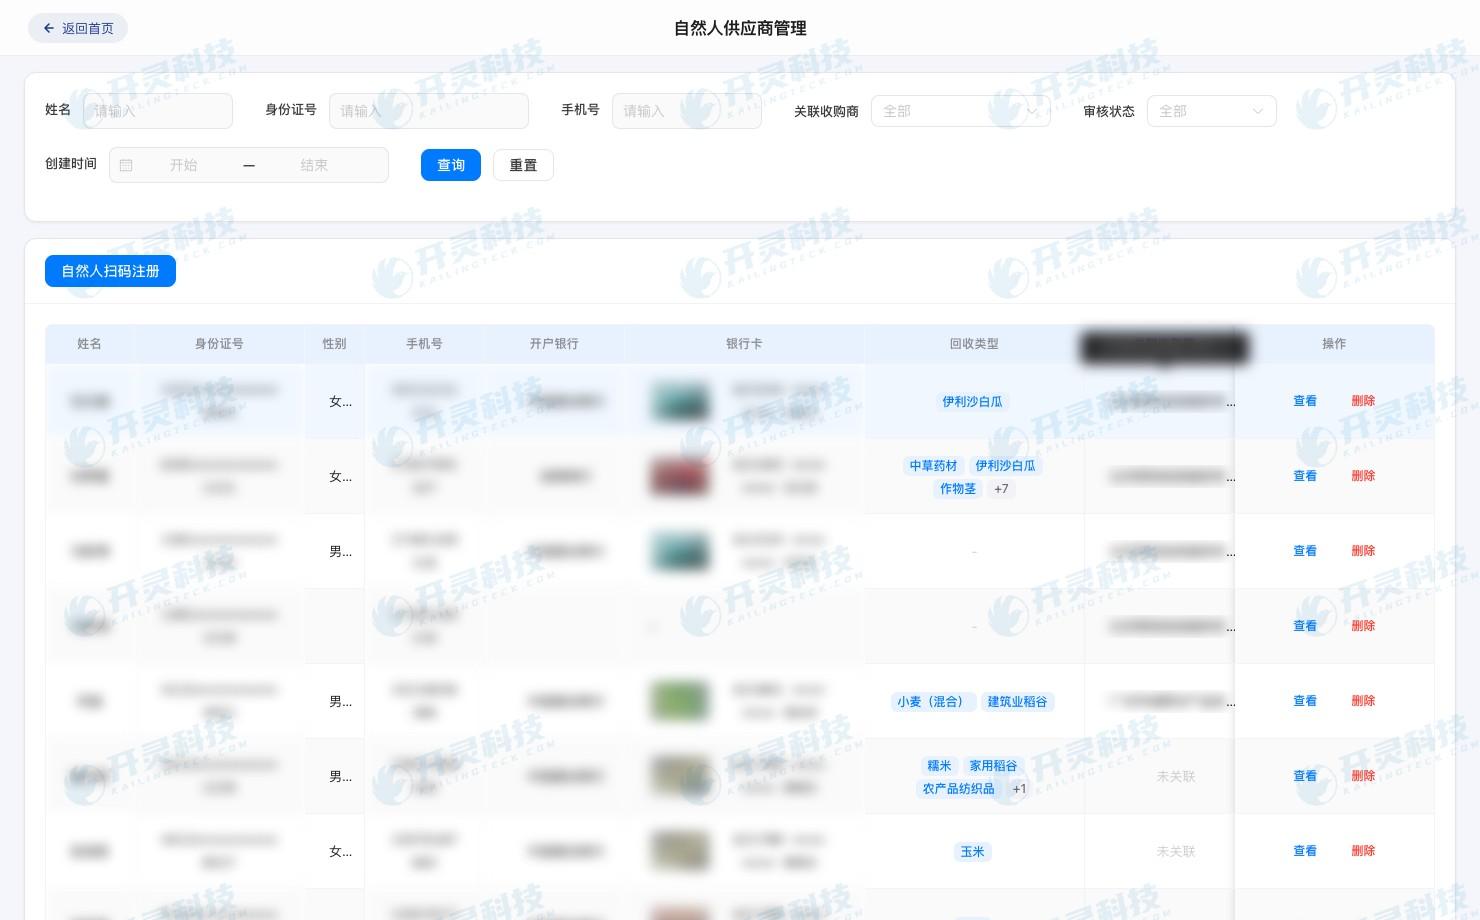
農業生産者台帳作成
▍生体ロットは数量、重量、受渡状態を同時に残す
牛、豚、羊の買付は、頭数、生体重、または双方が合意した等級で決済される場合があり、1つの「キロ数」ですべての価格来源を表すことはできません。入場時に飼養者、車両、品種、数量、計量時刻、現場検収者を登録します。飼養者別の積載や混載の場合は、各戸各バッチの境界を記録します。頭数不足、再計量、返送、健康状態の紛争が発生した場合、元の入場記録と再確認結果を保持し、最初の数量を直接上書きしないようにします。
動物検疫資料と買付インボイスは役割が異なる。法令上提供が必要な検疫証明、耳標、輸送受渡資料は、実際の動物ロットに対応させ、出所と移動過程の説明に役立てるべきである。これらだけで販売者の自産を証明することはできず、買付数量と価格の確認の代わりにもならない。農業農村部は2026年から新版の動物検疫証明を施行しており、企業は適用される動物防疫・検疫要件に従って収集・確認すべきであり、システムに旧式の証明様式を固定すべきではない。
現場映像の役割も明確にします。積み下ろしや数量照合の瞬間を記録できますが、飼養者の確認や伝票の受領を代替することはできません。耳標やバッチ識別子を鮮明に撮影できない場合、買付員は貨物伝票に検証可能な記録方法を補足すべきです。牧場間の移送や途中の車両変更の場合は、輸送の受け渡しと元の飼養者バッチを関連付け、同一の動物が異なる伝票で矛盾する来源として現れないようにします。
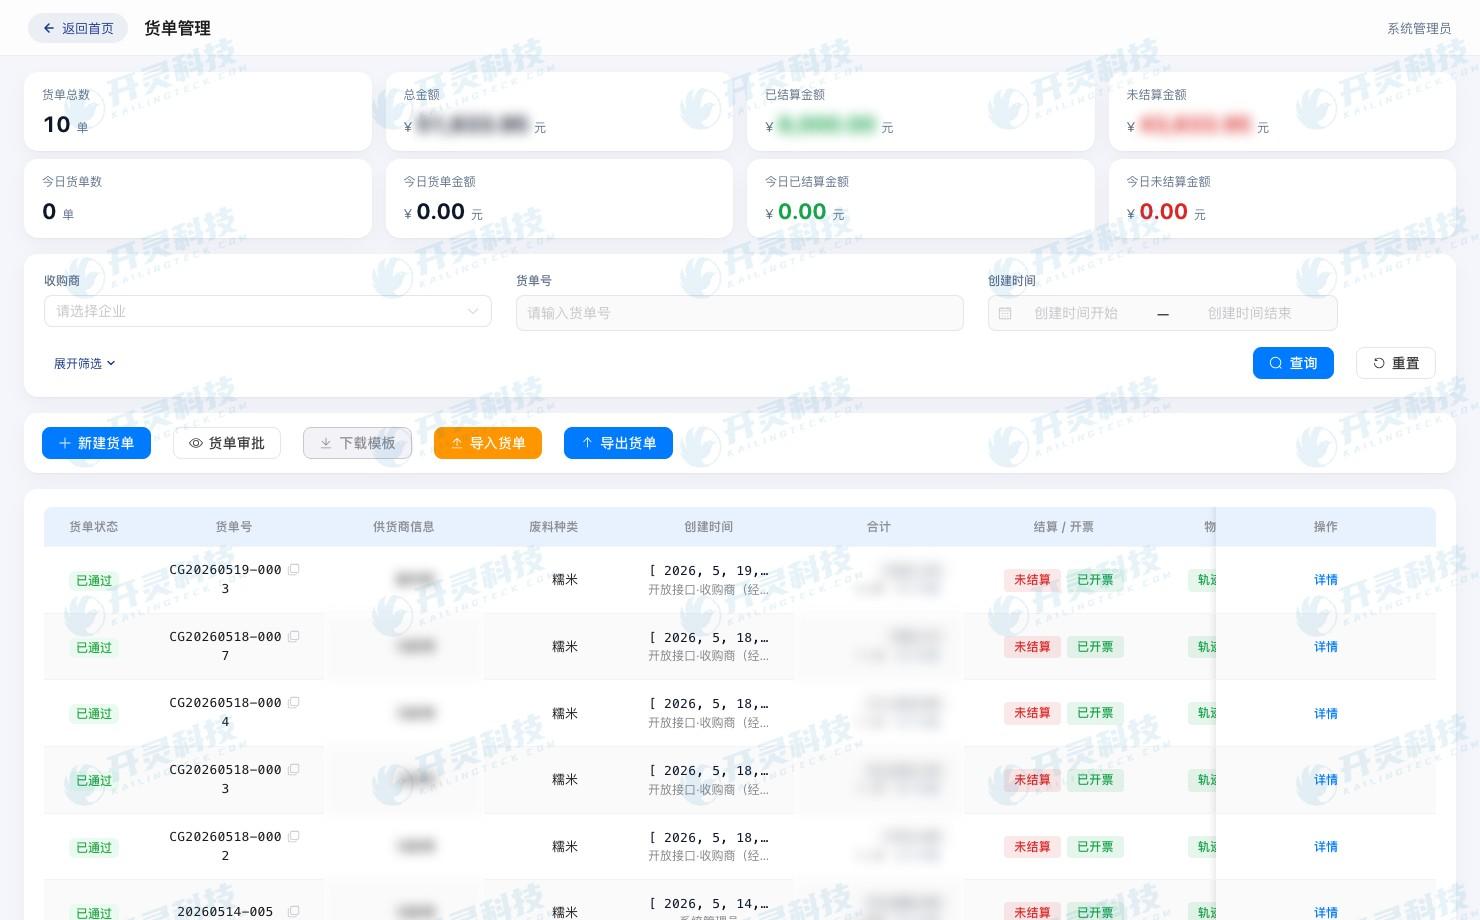
農産物受入貨物伝票
▍決済はまず養殖農家ごとに行い、一括操作で農家間の境界を混同させない
業務確認後、決済書は頭数、生重量、単価、取り決めた調整項目を引用できる。輸送費、代扣項目、品質上の争いが支払額に影響する場合、どの養殖農家、どのロットの動物に属するかを明確にし、車両全体の総額で差額を1つ計上するだけにしない。財務が確認済みロットを支払待ちリストに集約する際は、農家ごとに元伝票へ分解でき、未解決の争いがあるロットを支払可能範囲から除外できるべきである。
1回の支払が同一飼養者の複数バッチの納品をカバーする場合、支払記録は集約できますが、配分明細を保持すべきです。支払失敗や口座変更の場合は、理由と再確認者を記録します。銀行明細がシステムに入ると、飼養者、業務員、財務がそれぞれ見るステータスは一致しているべきです。どの動物が検収済みか、どの代金が支払済みか、どれが確認待ちか。支払の時間差で貨物伝票と証憑の関連が切れないようにします。
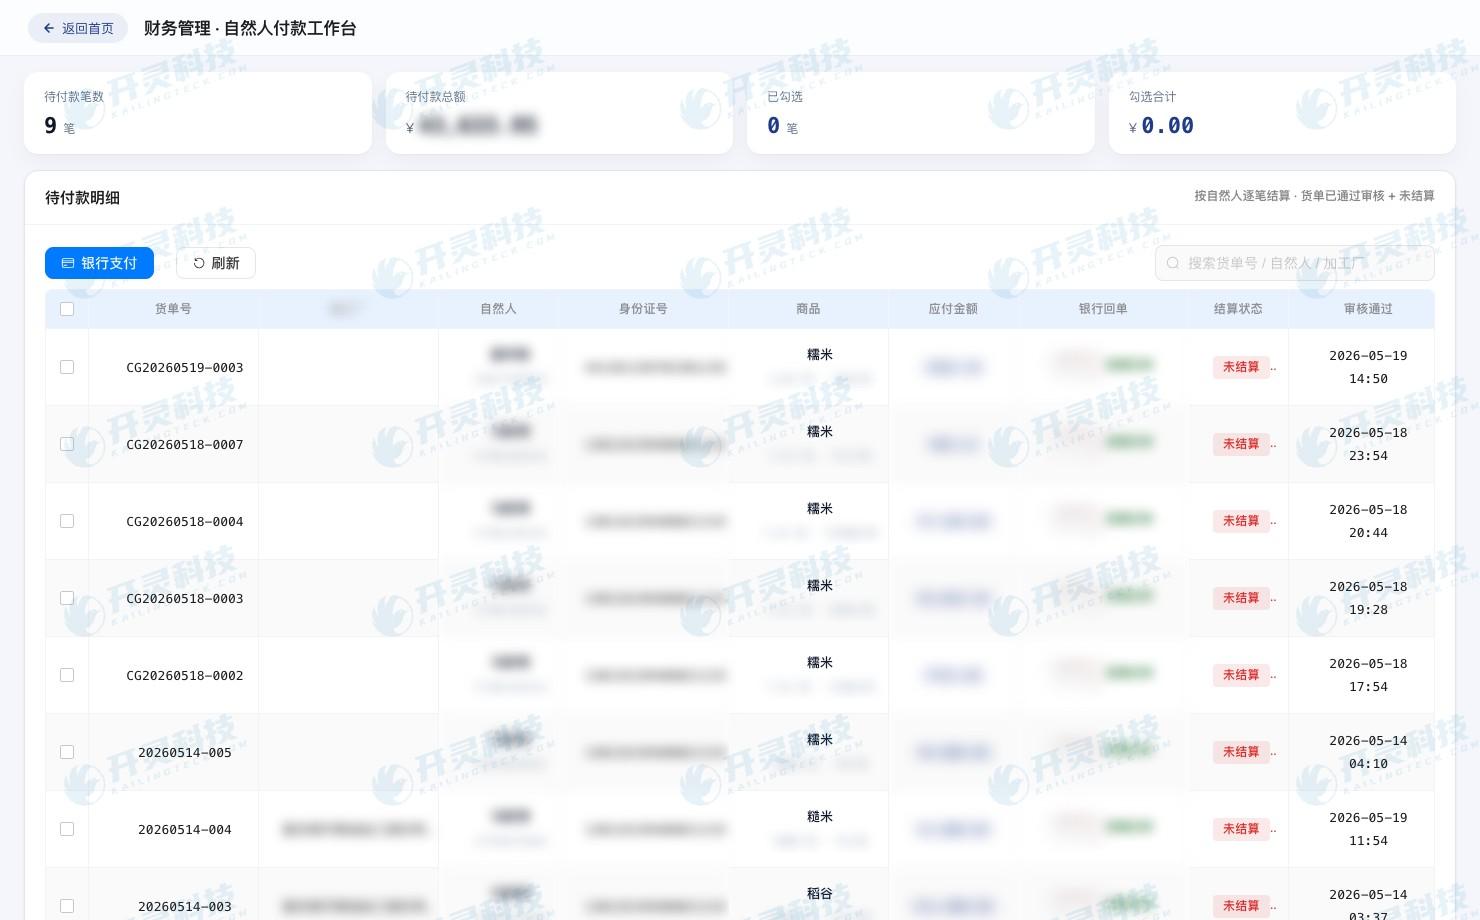
農業生産者支払ワークベンチ
▍買付インボイス発行前に、出所と決済結果で二重確認する
直接養殖に従事し、自産の一次農産物を販売する主体は、適用規定に基づき増値税の免税を受けられます。買付側が農産物買付インボイスを発行するには、真実の買付に基づく必要があります。インボイス発行審査では、飼養者の身元、本バッチの動物来源、品目、数量、決済金額、票面情報を照合します。一般納税者が適法な農産物買付インボイスを取得または発行する場合、仕入税額は現行政策に基づき計算されます。システムが算出した控除額を、取引の真実性が認められたものと見なしてはいけません。具体的な証憑種別、フィールド、地域の手続要件は、主管税務機関の適用規則に従います。
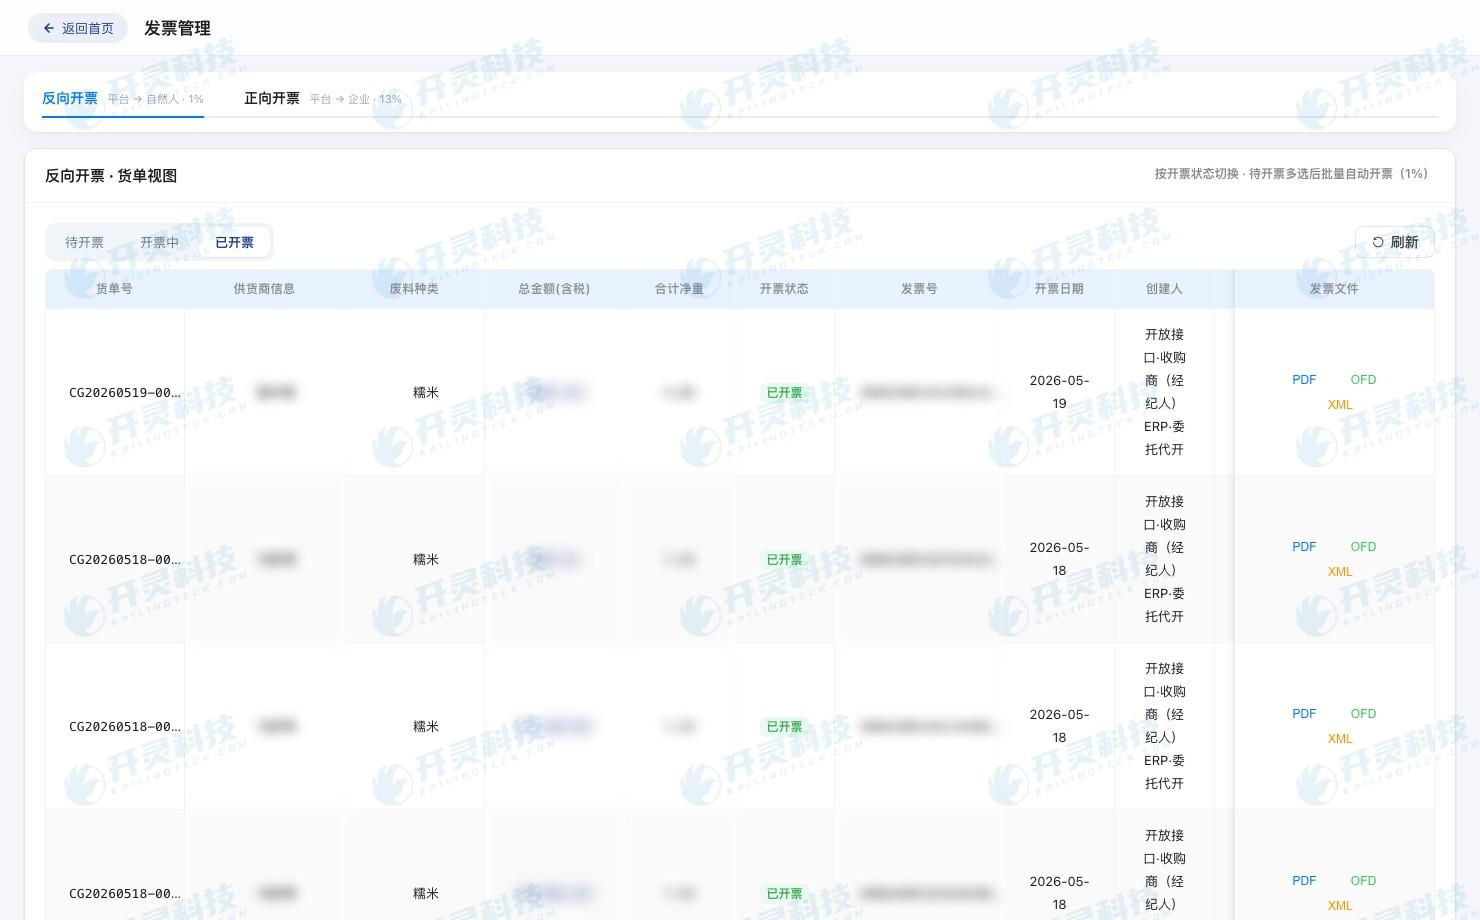
農産物買付インボイス貨物伝票
インボイス発行結果は養殖農家と元の買付バッチに書き戻すべきである。同一農家の複数バッチをまとめてインボイス発行する場合、票券は具体的な引き継ぎと検収に分解できなければならない。あるバッチで返品や価格調整が発生した場合、まず元の票券と支払ステータスを照合し、実際の業務に従ってその後の票款変動を処理する。インボイス、検疫材料、計量記録、銀行控えを同一番号の下に置くことで、後日の抜き取り検査で1枚の票券から実物のソースまで追跡でき、相互に関連のないスキャン資料の山だけを見つけることはない。
▍五流一体で農家ごとに集約し、ロットごとに再確認
Kailing Technology農産物買付インボイスシステムの五流一体は、自産自証、買付約定、貨物業務、税務票券、資金支払を同一取引ごとに組織する企業内部の証拠手法である。牧業シーンでは閲覧入口を養殖農家にすることも、動物バッチにすることもできる:前者は一定期間の全買付と支払を見て、後者は1回の納品のソース、検疫、検収、インボイス、決済を見る。検疫コンプライアンスと税務コンプライアンスはそれぞれ独立した要件があり、システムのアーカイブは照合に便利だが、2種類の判断を1つの「通過済み」に混同してはならない。
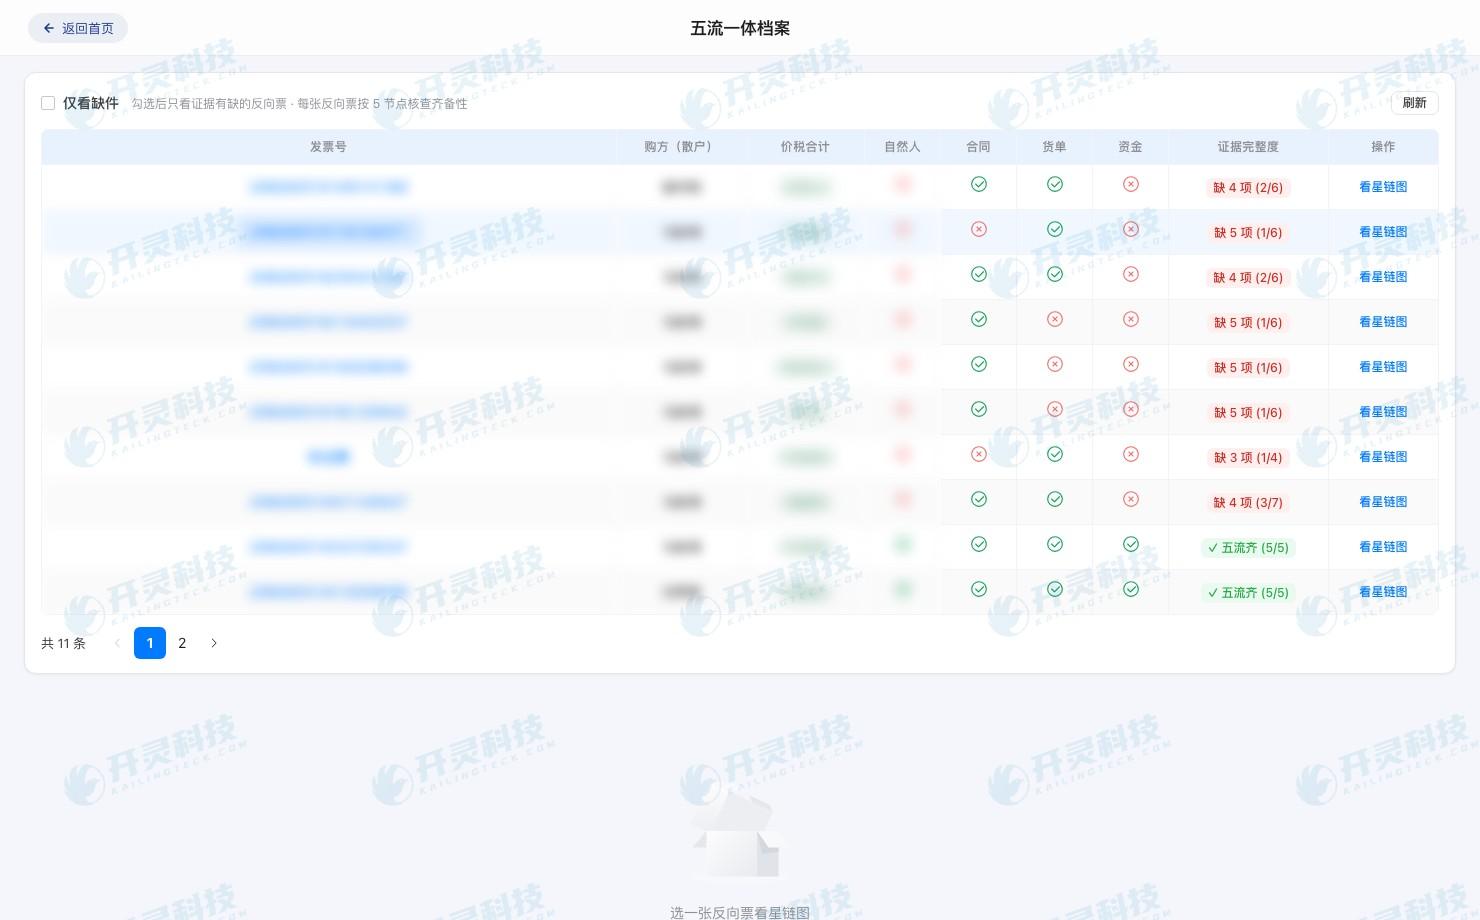
五流証拠アーカイブ
稼働検収には3組のサンプルを使える。同一車に複数農家を積載、生豚の入場数量と出場返却数量が異なる、養殖農家の支払口座が一時的に変更された、の3組である。各組とも受入と票款の両端から逆引きし、異常が個別に隔離されているか、元の受渡資料が保持されているかを確認する。生牛、生豚、羊の計価ルールは必ずしも同一でなくてよいが、養殖農家ごとの帰属とロットごとの証拠保存という最低ラインは一致すべきである。
▍よくある質問 FAQ
Q:同じ車で複数農家の生豚を運んできた場合、運転手にまとめて発行できる?
A:運搬人だけでは販売者を確定できない。各養殖農家の動物の出所、数量、決済、票券の帰属をそれぞれ確認すべきである。
Q:動物検疫証明があれば自産を証明できる?
A:できない。検疫資料は適用される防疫・検疫事項を示すものであり、自産属性は養殖農家の生産状況と当該ロットの取引事実を踏まえて確認する必要がある。
Q:頭数で発行するのか、生重量で発行するのか?
A:票面と決済は双方の実際の取引と確認済みの計価方式に基づくべきであり、頭数、計量、調整の関係を保持する。
Q:五流アーカイブの完全度スコアは税務上の結論?
A:違う。これは企業が資料の関連性を確認するための管理指標であり、税務上の適用は依然として実際の業務と現行ルールに依存する。
各養殖農家の生体の受け渡し、決済、票款に対応する証拠を持たせましょう。Kailing Technologyの農産物買取インボイスソリューションの詳細:https://www.kailingteck.com/fxncp/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:牧業買付インボイス、Kailing Technology農産物買付インボイス、生牛・生豚・生羊の買付、飼養者の自産、五流合一
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京