
林業で買い取る木材と中薬材をどう適法にインボイス発行するか?Kailing Technology農産物買取インボイスシステムが自産属性と買取範囲を照合
原木は本数ごとに検尺し、薬用植物は品種、部位、重量ごとに検収します。両方の貨物は林地や栽培地から来ているように見えますが、一組の品目名と一枚の「自産説明」で一律に処理することはできません。木材はすでに製材に加工されている場合があり、薬材も農家の自産、ブローカーの転売、またはさらなる加工による場合があります。Kailing Technologyの農産物買付インボイスシステムは、林業シーンにおいてまず貨物の範囲と販売者の身分を区別し、その後で検尺、検収、支払、インボイスをそれぞれの実際の買付に結び付ける必要があります。
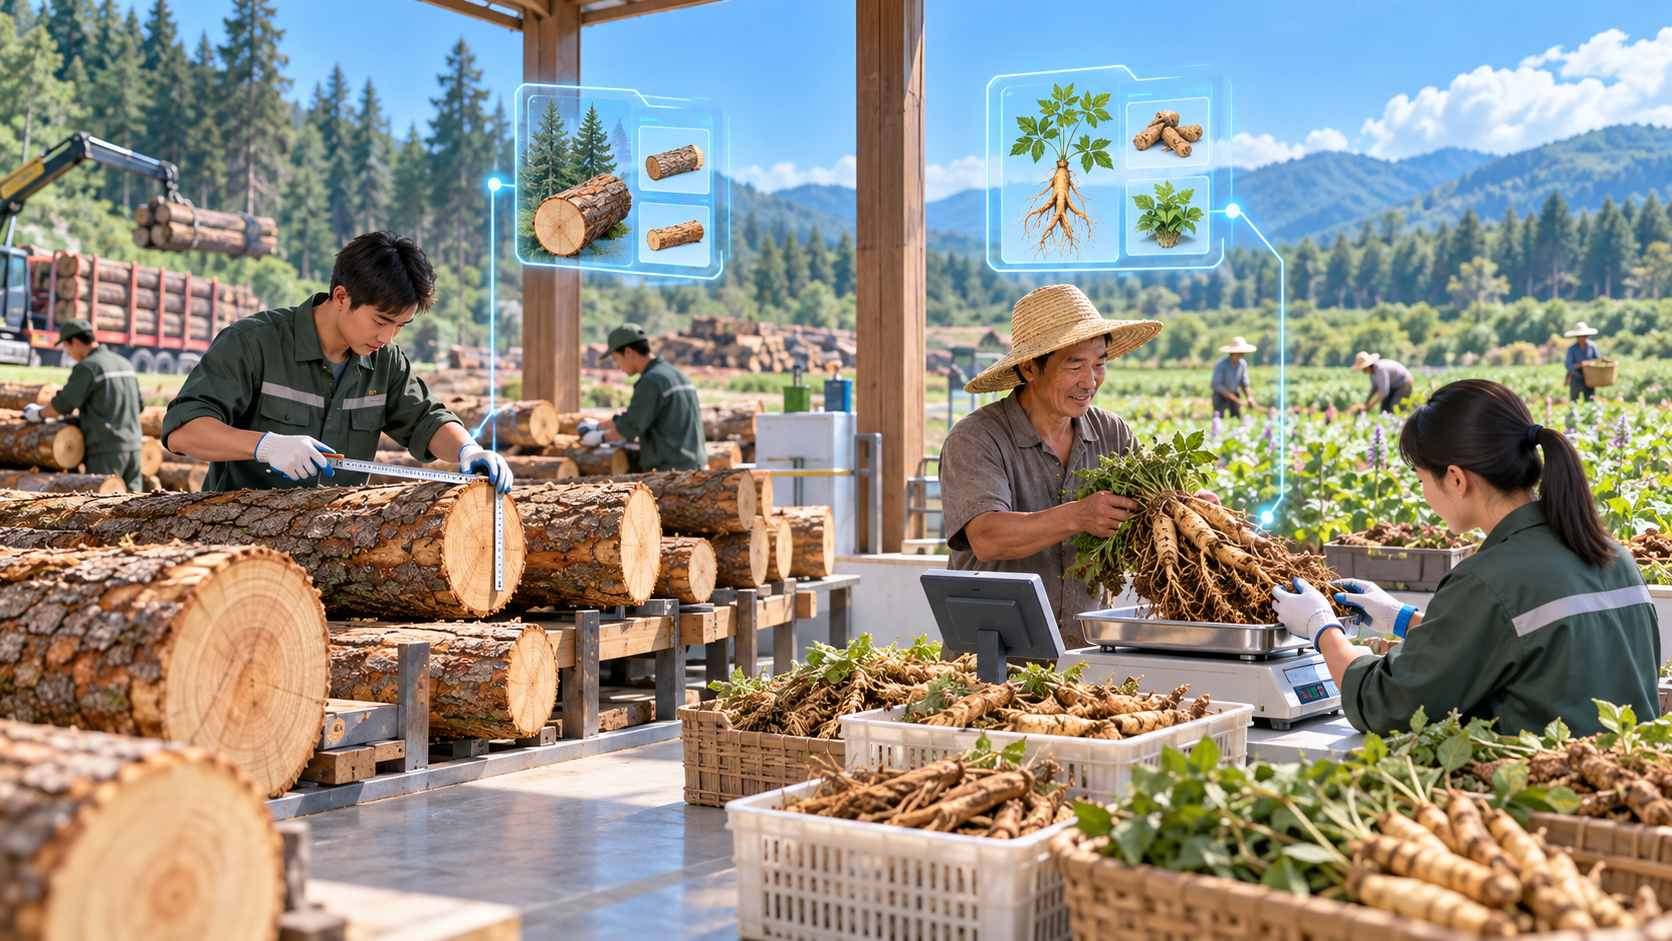
▍まず「木材」「漢方薬」を判断可能な具体的な貨物に分解する
「9%増値税税率適用貨物範囲注釈」は原木を林業産品に含め、枝先の除去、樹皮の除去、一定の長さに鋸断した木段を含む一方、製材は同項の範囲に含まれないと明記しています。薬用植物の項目には、漢方薬の原薬として用いる根、茎、皮、葉、花、果実などが含まれ、薬用植物から加工した一部の飲片も列記されていますが、中成薬は同貨物範囲に含まれません。ここでの分類は貨物属性を判断する一ステップであり、注釈に該当するからといって、農業生産者の自産として免税できたり、買付側が買付インボイスを発行できたりするわけではありません。
企業は品目マスタに品種、納品形態、加工段階、適用される税分類の判断を記録すべきです。原木、製材、薬用植物、飲片は名称が似ていても加工状態が異なるため、インボイス発行の便宜のために一律に「木材」や「漢方薬」に変更するのは適切ではありません。入荷前の品目選択は再確認を可能にし、不確かな場合はまず税務・財務担当が現行政策と主管税務機関の見解に基づいて確認し、そのうえで証憑の処理方法を決定します。
▍第二ステップは自産由来の追跡:栽培・収穫か、外部購入の転売か
自産農産物政策が注目するのは、農業生産者本人が直接に栽培・収穫などの活動に従事し、対応する一次産品を販売する場合です。林農が自有林地の原木を出荷し、薬農が自ら栽培した薬用植物を出荷する場合は、真実の状況に基づき確認できます。一方、買取業者が外部購入後に転売する場合や、代収人が複数世帯の貨物を混合する場合は、売却者が自然人であるという理由だけで自産とみなすことはできません。土地や林地の経営資料、収穫記録、栽培品種、引渡規模を確認の手がかりとでき、具体的な証明資料は実際の業務と現地の管理要件に応じて定めます。
薬材では特に、一人が複数品種を提供する状況に留意すべきです。ある世帯が長期間1種類の薬用植物を栽培していたのに、一時的に明らかに来源の異なる数品種を出荷する場合、システムは産地、栽培または採集方法の再確認を提醒すべきです。木材では同時に来源の合法性および関連する林業管理資料を確認する必要があり、インボイスシステムは資料を集約できますが、森林資源、伐採輸送などの主管部門の監督判断を代替するものではありません。いずれかの資料が欠けている場合は、財務が出票後に解釈を探すのではなく、業務担当者が証憑を補完するか、該当する決済を一時停止することを明確にすべきです。
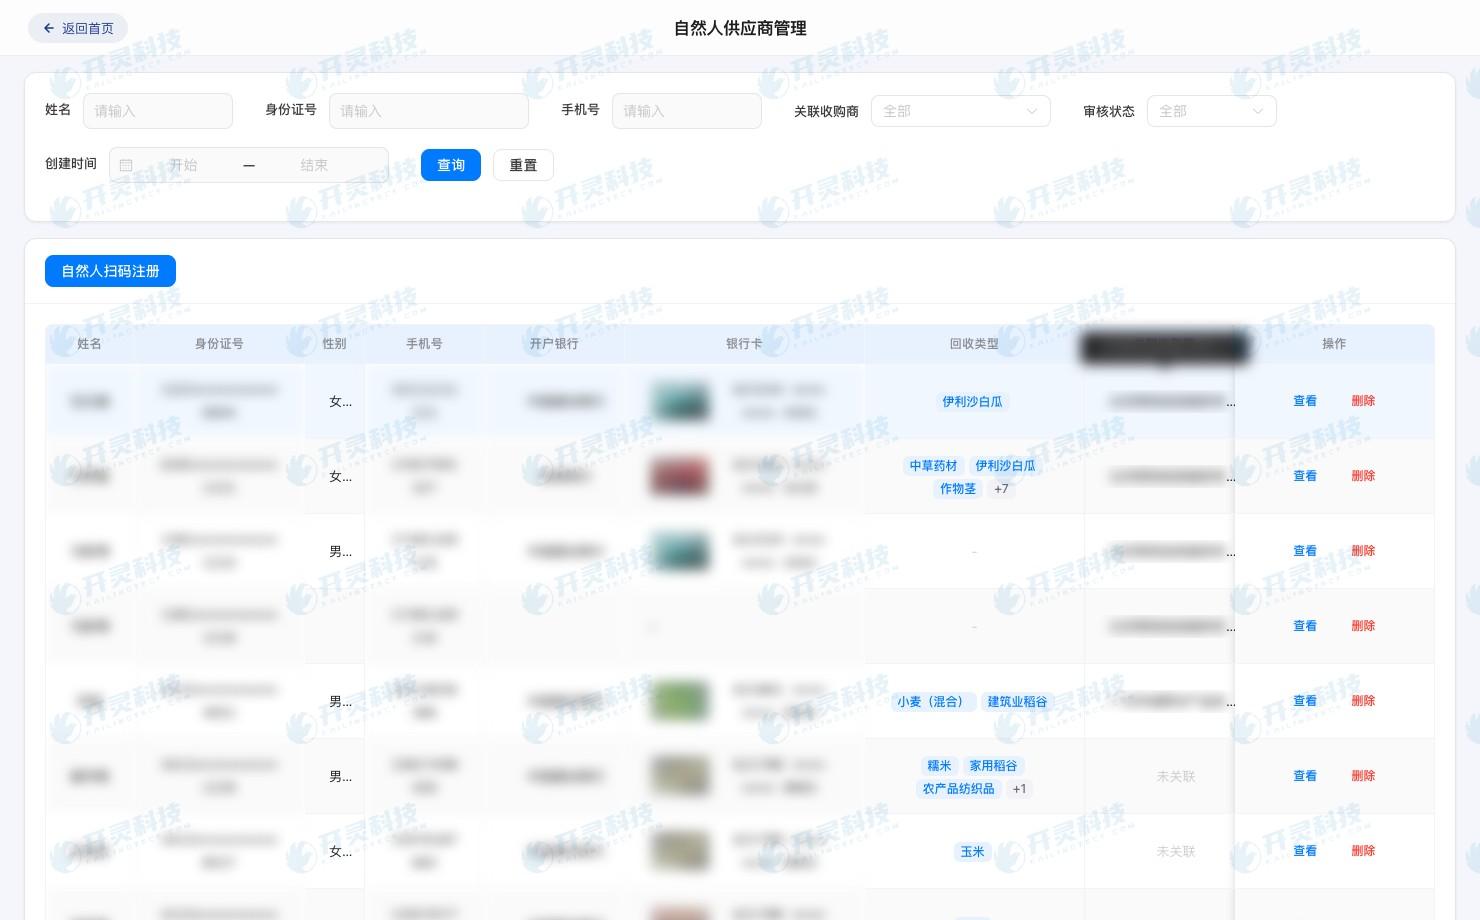
農業生産者登録画面の例
▍原木は検尺・等級付け、薬材はバッチ品質検収で対応する
原木は樹種、直径、長さ、材質等級、検尺規則によって数量と価格が形成される場合があります。検尺記録は実際の納品ロットを指し示し、確認者、測定結果、調整理由を保持する必要があります。1台に複数樹種が混載されている場合は明細ごとに記録し、総車両重量を各樹種の価格算定根拠とすべきではありません。まず検証可能な受領書を形成し、次に決済書を形成してこそ、インボイス金額が各原木または各グループからどのように集計されたかを説明できます。
薬用植物の検収は、具体的な品種、生乾状態、不純物、含水、収穫バッチに重点を置きます。企業はサンプリングや検査結論を記録し、計量結果とともに決済可能数量を確認できます。品質再確認により減算する場合は、元数、調整数、確認根拠を保存します。木材検尺と薬材計量はいずれも業務証拠ですが、フィールドと再確認方法は品目別に設定すべきで、ある業界の「純重量—単価」フォームを別の貨物にそのまま当てはめることはできません。
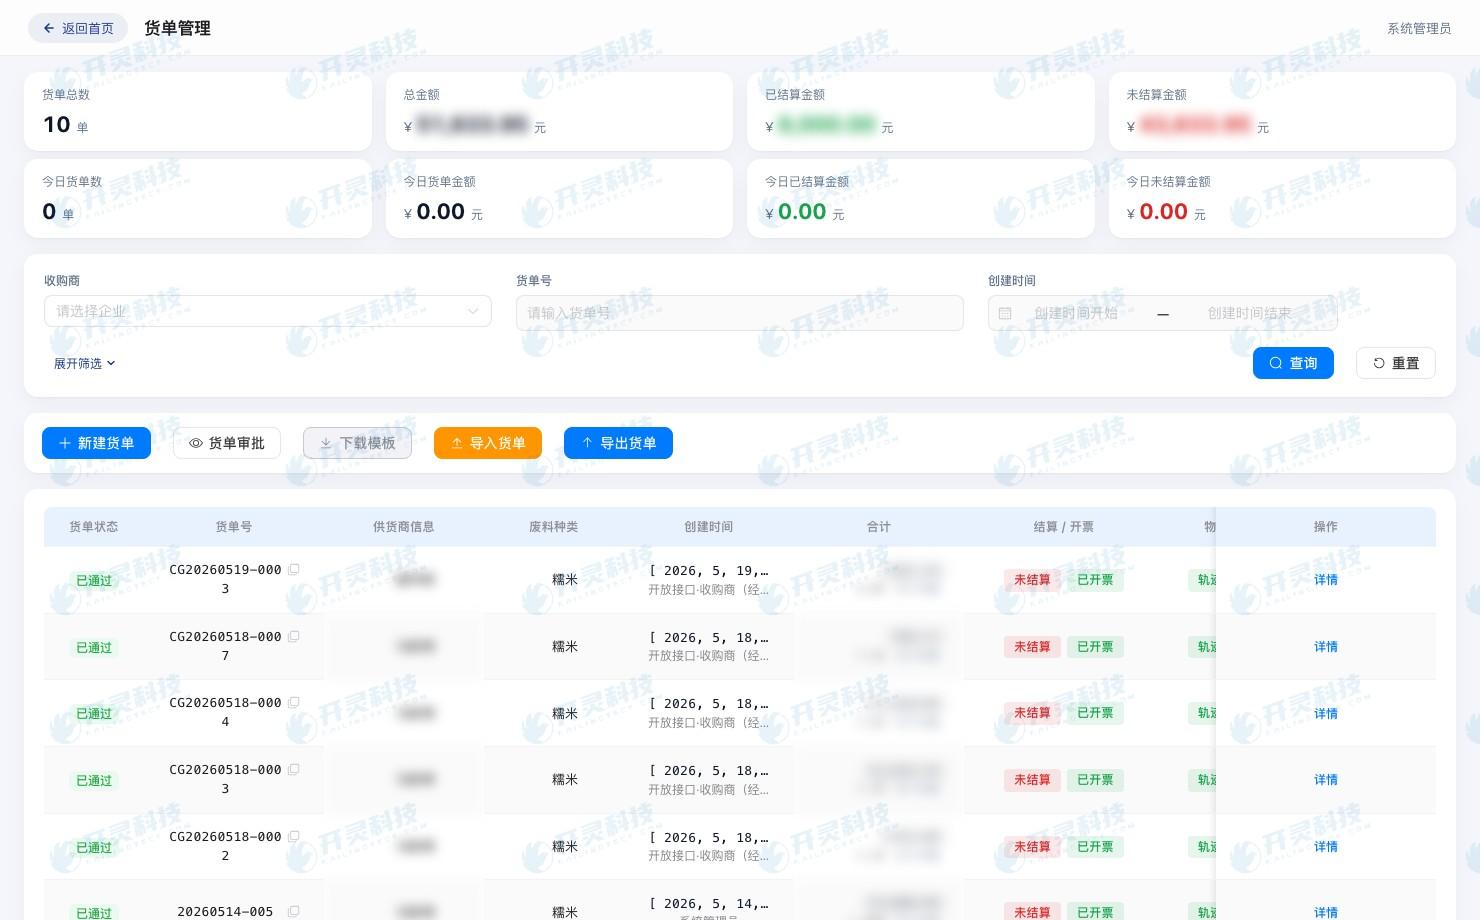
農産物受領伝票画面の例
▍支払とインボイスは確認済みの貨物範囲に従う
農産物買付インボイスは、実際に買い付けた農業生産者、貨物、代金に基づいて事実どおりに記載する必要があります。一般納税者が規定に適合する農産物販売インボイスや買付インボイスを取得または発行した場合、票面の買価と現行の9%控除率で仕入税額を計算できます。適用の可否はさらに、販売者の自産属性、貨物の区分、企業の資格、現地の発行要件によって判断します。薬材が商社経営者による転売である場合、または木材が対応する注記の範囲外の製品になっている場合は、実際の取引に合った証票経路を採るべきであり、システム上で品目名を変えて境界を回避することはできません。
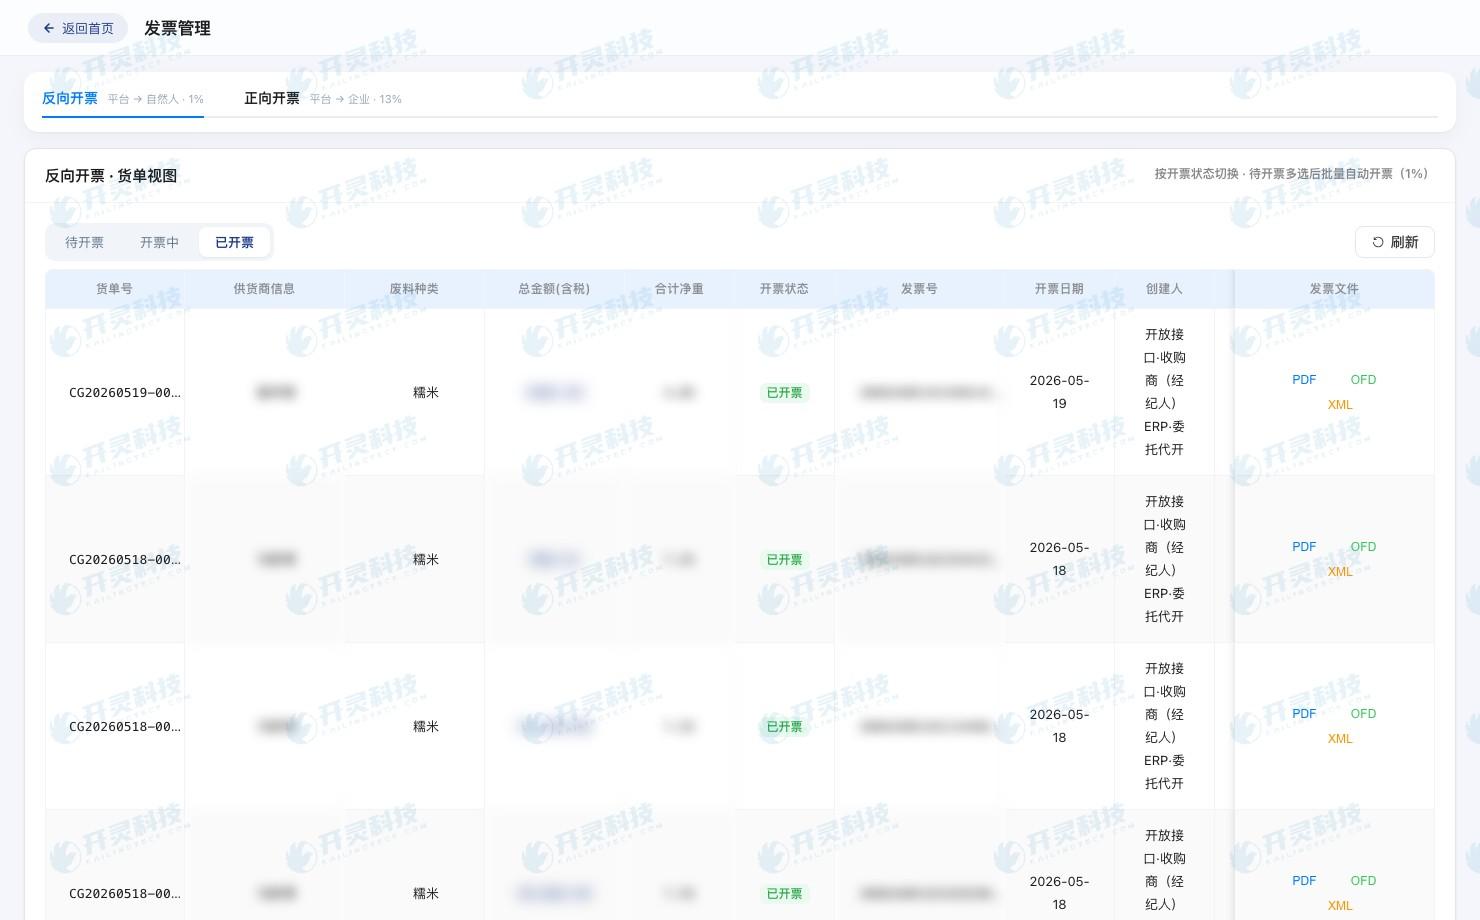
農産物買付インボイスの貨物明細ビュー例
支払時には販売者と確認済みの決済書に基づいて口座、金額、銀行結果を照合します。同一販売者からの木材と薬材の買付は、企業が支払一覧を統合して確認できますが、それぞれの貨物の検収、価格計算、証憑の関連付けは別々に保持すべきです。分割払いや返品がある場合は、調整を元の取引に落とし込み、月末に総勘定元帳の差額だけで処理しないようにします。Kailing Technologyの農産物買付インボイスシステムは、貨物票、支払、インボイス発行状態を集約し、証憑を決済結果から証拠チェーンに沿って遡って確認できるようにします。
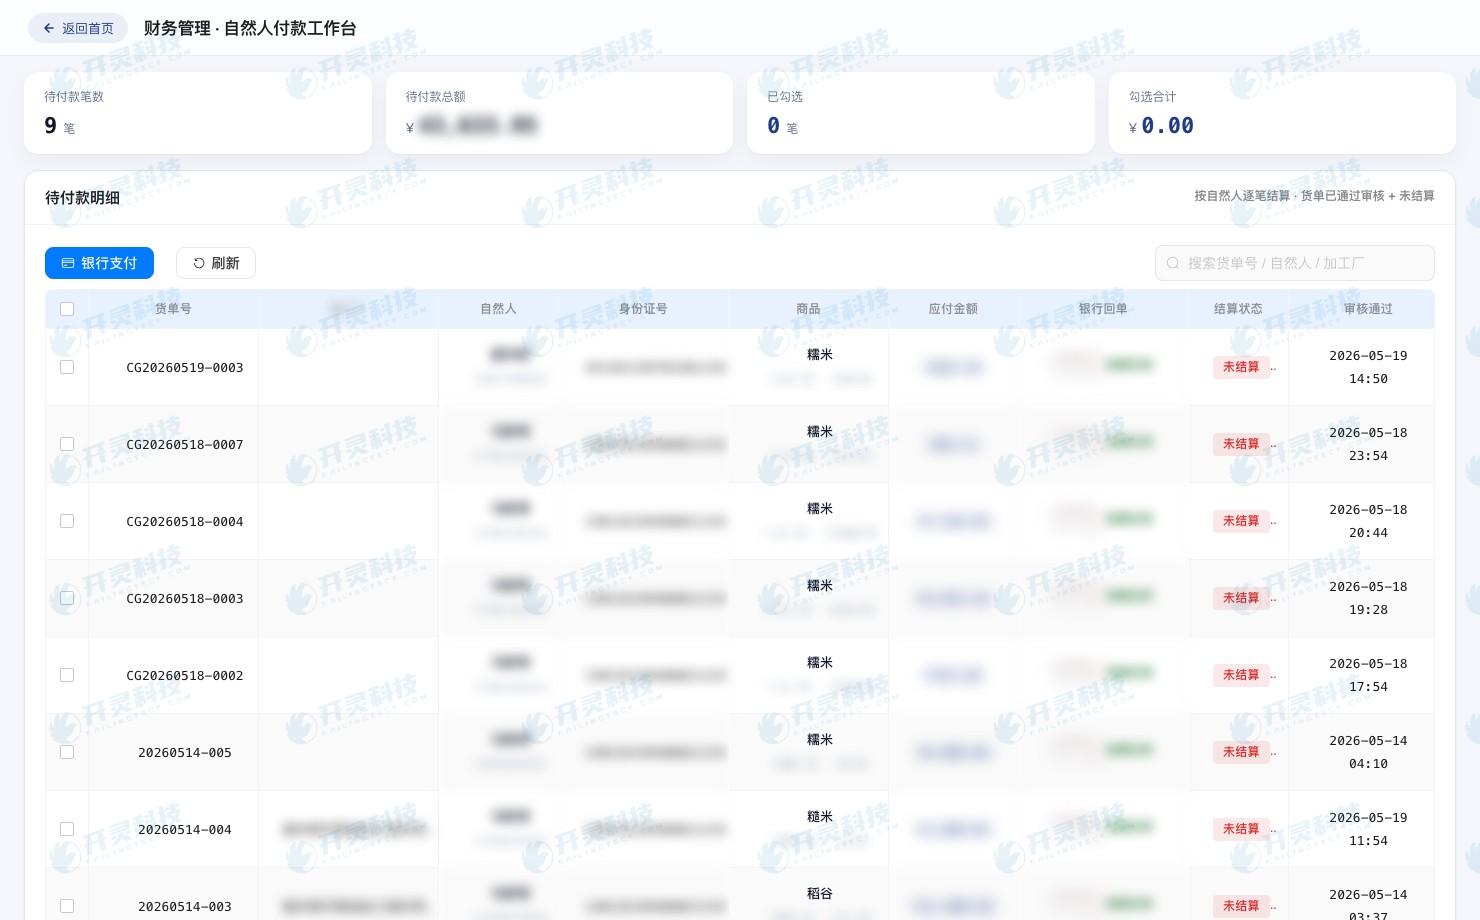
農業生産者向け支払ワークベンチの例
▍受け入れ確認には混同しやすい3種類のサンプルを使う
サンプル1:原木と製材が同じ車両で搬入される場合、システムが貨物形態と票証判断を区別できるかを確認します。サンプル2:薬農の自産薬用植物と外部購入後の転売貨物が併存する場合、来源別に処理しているかを確認します。サンプル3:薬材の品種変化や検査による減算がある場合、自産資料、品質記録、支払、インボイスが依然としてバッチ単位で対応できるかを確認します。いずれのサンプルも、現場の検尺または検収担当者と財務が共同で再確認し、システムが1枚の票を正常に発行できたかだけを見るのではありません。
Kailing Technology農産物買付インボイスシステムの価値は、二つの判断を業務のフロントエンドに保持することにあります。まず何を買ったかを確定し、次に誰から買ったかを確定します。五流档案は各買付ごとに自産自証、約定、貨物、税務、資金の資料を整理できますが、資料が揃っていることは貨物範囲と自産の真実性に対する実質的な判断を代替しません。
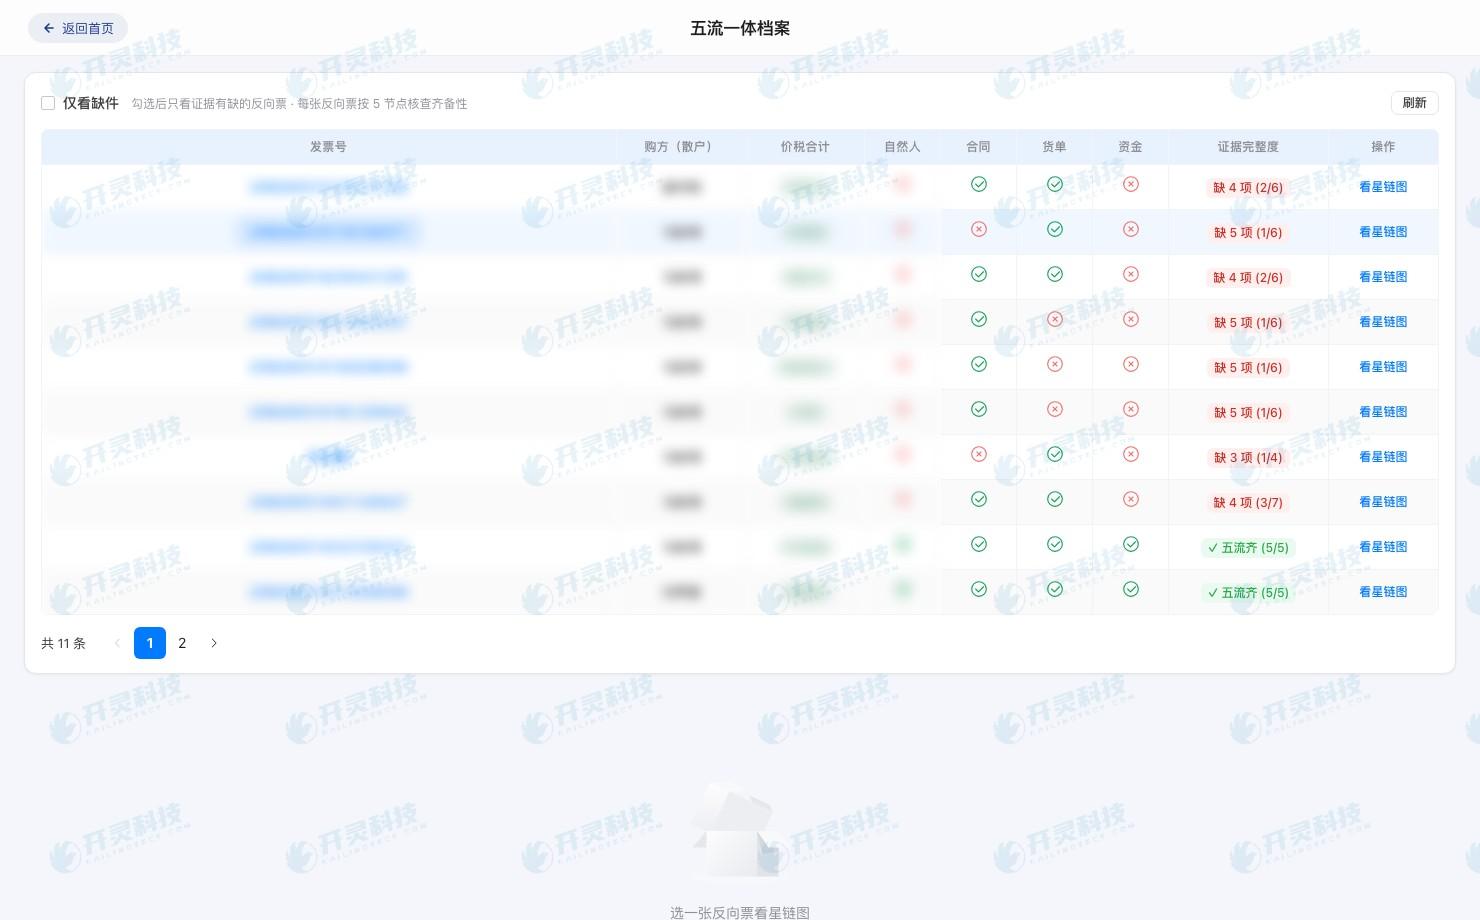
五流証拠アーカイブ画面例
▍よくある質問 FAQ
Q:原木と製材は同じ林業産品の扱いで買付インボイスを発行できますか?
A:まとめて判断するのは適切ではありません。現行の貨物範囲注釈は原木を林業産品に含める一方、製材は同項の範囲に含まれないと明記しています。実際の貨物と取引の性質に応じて証憑を確定すべきです。
Q:漢方薬はすべて農業生産者の自産農産物に該当しますか?
A:いいえ。販売者が直接栽培または収穫したか、具体的な貨物と加工状態も確認する必要があります。外部購入して転売するものは、薬材という名称だけで自産の扱いを適用することはできません。
Q:1台に複数の木材を混載した場合、車両重量だけを記録してもよいですか?
A:樹種、規格または等級とそれぞれの検尺結果を保持し、そのうえで決済とインボイス金額に集約することをお勧めします。
Q:五流アーカイブは林業の伐採管理資料の代わりになりますか?
A:できません。システムは関連証憑と参照経路を関連付けられますが、企業は適用される林業・税務ルールに従って各自の義務を果たす必要があります。
木材と薬材をそれぞれ真実の来源、品目、検収結果に基づいて発行する。Kailing Technologyの農産物買付インボイスソリューションをご覧ください:https://www.kailingteck.com/fxncp/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:林業買取インボイス、Kailing Technology農産物買取インボイス、原木検尺、中薬材自産、五流合一
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京