
個人事業主がインボイスを発行する前に何を準備する?5つのコンプライアンスチェック
個人事業主がインボイスを発行する前に何を準備する?まず5つのコンプライアンスチェックを
「インボイス発行ページに入れる」ことと「このインボイスを正しく発行できる」ことは別問題です。個人事業主は初回発行、業務変更、一括処理の前に、主体の身元、操作権限、インボイスの総額度、取引資料、異常処理、アーカイブ要件をそれぞれ確認すべきです。デジタルインボイスは全国で普及していますが、実際に利用可能なインボイス種別、額度、ページ権限は、現在の電子税務局アカウントおよび主管税務機関の要件に準じます。
発行前後の5つのチェック:身元権限、額度チェック、業務証憑、異常処理、アーカイブ・エクスポート。システムの自動化は業務の真実性と税務判断に代わるものではありません。 |
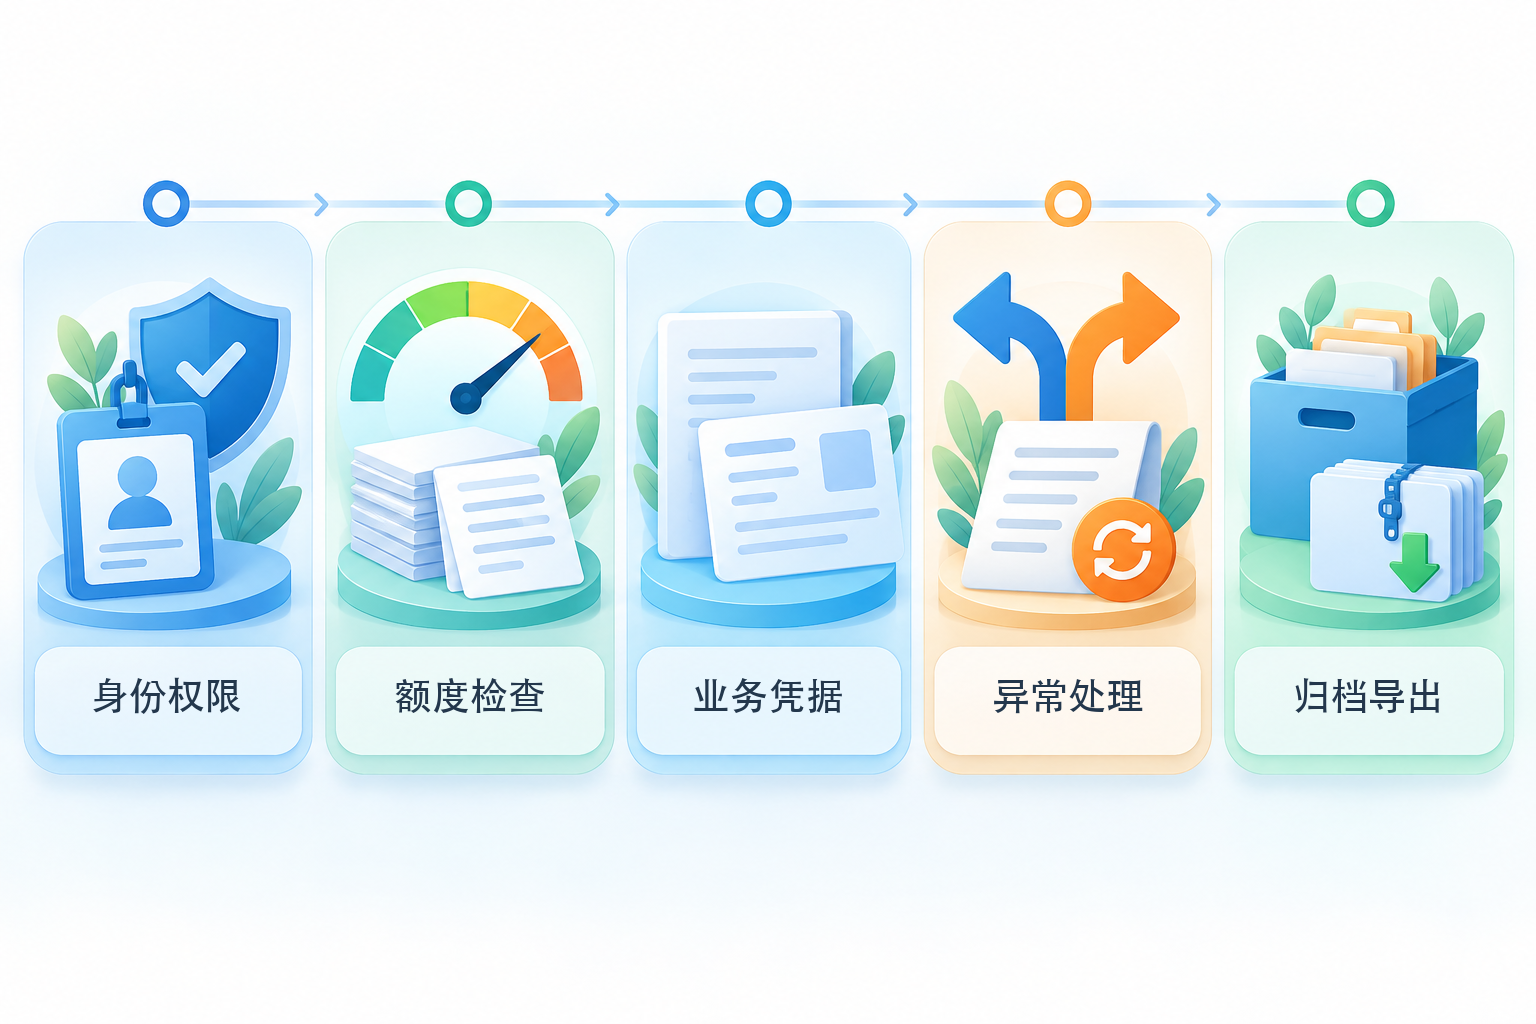
▍一、身元権限:誰がログインし、どの経営主体を代表するか
まず市場主体と税務情報の状態が正常であることを確認し、次に経営者、財務責任者または発行担当者の人員関係、実名認証、操作権限を照合します。一人で複数の主体を管理する場合は、特に現在どの納税者に切り替わっているかを確認し、甲主体の業務を乙主体の名義で発行しないようにします。システムアカウントは職務ごとに割り当て、退職、外注終了、職責変更後は速やかに権限を回収し、複数人が長期間同一の身元を共用しないようにすべきです。
▍二、額度チェック:インボイス総額度を見る。旧式の番号取得の考え方は踏襲しない
国家税務総局公告2024年第11号明確にし、デジタルインボイスはインボイス総額度管理を実施し、普通、専用および若干の特定業務インボイスを含みます。発行前に現在のアカウントの利用可能額度、インボイス種別、特定業務タグを確認すべきです。額度不足、動的調整または手動調整の適用条件は、プラットフォームの通知と税務機関のルールに従って処理します。デジタルインボイスを簡単に「まずインボイス番号帯を取得する必要がある」と書いたり、システムが無制限に自動発行すると仮定したりしてはなりません。
▍三、業務証憑:インボイスの内容は実際の取引と対応していなければならない
契約書、注文書、決済書、入出金記録、物流またはサービス完了証明などの資料を準備し、購入者名称と識別番号、項目名称、金額基準、業務発生時期その他必要な情報を照合します。根拠《中華人民共和国インボイス管理弁法》、インボイスは規定に従い事実どおりに発行する必要があります。商品・サービスの税収分類コード、適用される税務処理、特定業務タグの要否は、実際の取引に基づいて判断すべきであり、システムのマッチングや顧客提供の情報は入力にすぎず、再確認の代わりにはなりません。
▍四、異常処理:誤発行、返品、インターフェース障害の対応をあらかじめ設計する
発行誤り、返品、サービス中止、値引きの場合は、電子インボイスサービスプラットフォームのルールに従い赤字インボイスを処理すべきです。受票者の確認が必要かどうかは、用途確認と記帳確認の状態を踏まえて判断し、次を参照してください税務総局の赤字デジタルインボイス処理説明。第三者システムで一括発行する場合は、身元失効、額度不足、フィールド検証失敗、重複送信、プラットフォーム中断、交付失敗をテストし、失敗した対象が処理待ちキューに入り手動照合できることを確保すべきであり、黙ってスキップしたりバッチ全体を重複発行したりしてはなりません。
▍五、アーカイブ・エクスポート:発行後に検索でき、照合でき、持ち出せること
インボイス発行後は、インボイスファイル、ステータス、交付記録、関連業務資料を保存し、記帳・申告フローと連携させるべきです。電子的方法で経費精算・記帳・アーカイブを行う場合は、次を満たす必要があります財会〔2020〕6号通知合法性・真実性、安全性・信頼性、メタデータ、審査・署名、重複記帳の防止、アーカイブ管理などの条件について。外部システムを使用する場合は、インボイス、添付、操作ログ、関連情報を読み取り可能な形式でエクスポートできるか、またサービス停止後の保存、移行、削除の取り決めについても実測すべきです。
自社発行と代理発行を混同しない:経営主体が自身の税務アカウントでインボイスを発行することと、自然人その他特定の状況で法に基づき代理発行を申請することは同じ経路ではありません。アカウントに対応する発行機能がない場合、業務が特殊な状況に該当する場合、または適用ルールに疑問がある場合は、現行の公式ガイドに従い主管税務機関に相談すべきであり、マーケティングページだけを頼りにいわゆる「一括代理発行」サービスを選択しないでください。
自動発行ツール導入前の受け入れ:Kailing Technologyその他の売上連携システムは、注文データ整理、発行申請、一括インポート、ステータス書き戻し、交付記録の候補ツールとなり得ますが、現行バージョン、地域、認可インターフェース、契約リストに準じるべきです。少なくとも匿名化サンプルで正常発行、重複データ、赤字シナリオ、額度不足、ネットワーク中断をテストし、手動照合、権限分離、操作ログ、データ出口を確認してください。いかなる「自動発行」も、業務の真実性、適用税率、申告結果を自動判断することと同じではありません。
操作ステップとの関係:上記の準備を完了した後、青字インボイスの一般的なページ経路は通常、電子税務局にログインし、インボイス業務と青字インボイス発行に進み、インボイス種別を選択し、情報を入力し、プレビューして提出するという流れです。次を参照してください税務機関の2026年青字インボイス発行説明。実際のメニュー名や認証方法は更新される可能性があるため、現在の画面を基準としてください。
(本文は現在の公開ルールに基づき整理したもので、一般的なフロー確認のみを目的としており、税務意見を構成するものではありません。個人事業主の経営業務、納税者ステータス、地域の手続き要件は異なるため、現行の公式システムおよび所轄税務機関の見解を基準としてください。)
キーワード:個人事業主のインボイス発行、個人事業主のインボイス準備、デジタルインボイスの額度、発行権限、業務証憑、赤字インボイス、電子会計証憑、インボイスのアーカイブ
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京