
個人事業主のデジタルインボイスはどう発行する?青字インボイス5ステップ操作リスト
個人事業主のデジタルインボイスはどう発行する?青字インボイスの5ステップで照合
2024年12月1日より、全面デジタル化電子インボイスが全国で正式に普及しました。デジタルインボイスの番号はシステムが付与し、インボイス額度はルールに従い管理され、納税者は全国統一規範電子税務局に統合された電子インボイスサービスプラットフォームを通じて発行、交付、検証などを行えます。個人事業主が具体的なメニュー、利用可能なインボイス種別、インボイス総額度を確認できるかどうかは、現在のアカウント状態、人員権限、税務機関の認定またはシステムの額度付与結果にも依存し、ログイン後の実際のページと主管税務機関の要件に準じます。
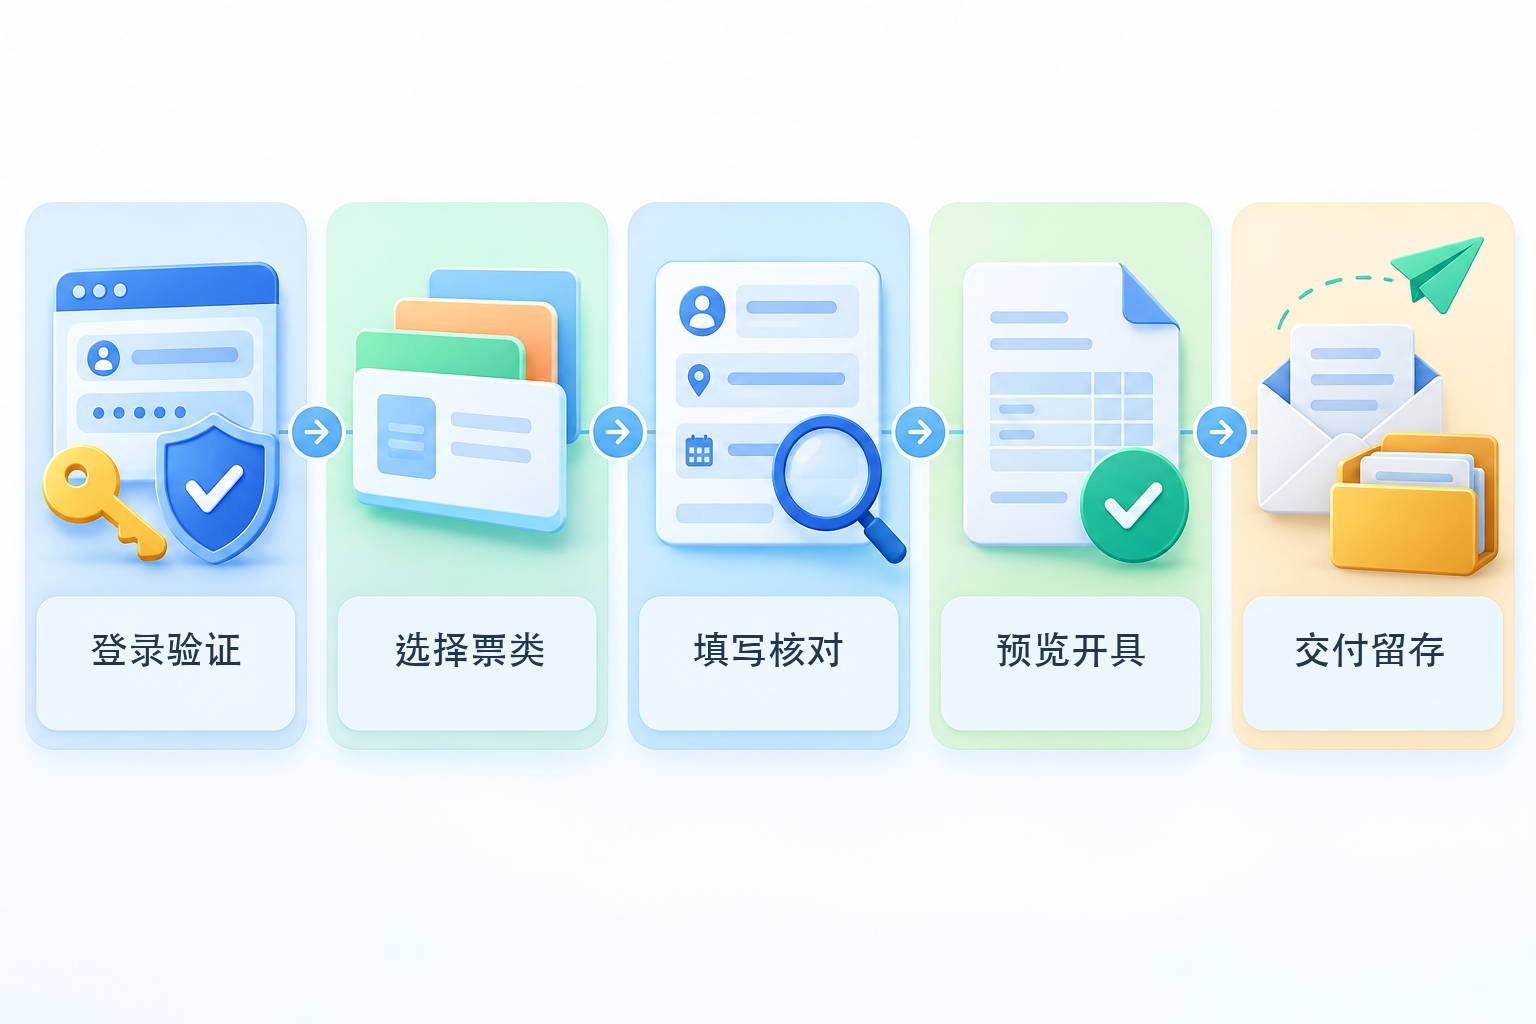
5ステップの主軸:ログイン検証、インボイス種別の選択、入力・照合、プレビュー・発行、交付・保存。発行成功は記帳、申告、アーカイブが自動的に完了することを意味しません。 |
▍ステップ1:ログイン検証——主体、担当者、発行権限を確認
経営者、財務責任者または権限を付与された発行担当者は、現在の電子税務局が対応する方式でログインし、必要な本人確認を完了すべきです。ログイン後、まず納税者名称、識別番号、経営主体、操作担当者の身元を照合し、「インボイス業務」および「青字インボイス発行」などのメニューが利用可能か確認します。アカウント、人員関係、権限に異常がある場合は、まずプラットフォームの通知に従って処理し、他人の身元を借用したり検証を回避したりしてはなりません。
▍ステップ2:インボイス種別の選択——現在のアカウント表示と実際の業務に基づく
インボイス業務に入った後、「藍字インボイス発行」および「即時発行」を選択し、実際の取引に応じてインボイス種別、普通・専用などの票類、および該当する特定業務タグを選択します。国家税務総局公告2024年第11号デジタルインボイスの全国普及、インボイス総額度、特定業務インボイスなどのルールを明確にしました。ページに表示される選択可能な項目は、すべての取引に適用されることを意味するものではなく、特殊な業務に遭遇した場合は現行政策を確認するか主管税務機関に相談すべきです。
▍ステップ3:入力・照合——購入者と項目明細のいずれも取引に対応させる
実際の業務に従い購入者情報、項目名称、数量または金額、備考その他必要なフィールドを入力し、業務の実質に基づき商品・サービスの税収分類コードおよび適用税務処理を選択します。顧客の口頭要求だけでインボイス種別や税率を選択してはならず、システムの推奨を最終判断とみなすこともできません。現行の根拠《中華人民共和国インボイス管理弁法》、インボイスの発行は規定の期限・順序・項目に従い事実どおりに行う必要があります。
▍ステップ4:プレビュー・発行——提出前に最終確認を完了する
公式の操作説明によると、青字インボイスのページは通常、インボイス種別の選択、フォーム入力、プレビュー、「インボイス発行」などの段階を含みます。次を参照してください税務機関の2026年青字インボイス発行説明。提出前に、売買双方の情報、項目明細、税込基準、備考、業務タグを再度照合すべきです。プラットフォームの検証を通過し発行成功の通知が出て初めて、そのインボイスが発行済みとなります。
▍ステップ5:交付・保存——相手方の受領を確認し、業務証拠を保存する
デジタルインボイスは税務デジタルアカウントなどの規定方式で流通でき、プラットフォームが対応する方式でダウンロードまたは交付することもできます。発行側はインボイスのステータスと交付結果を記録し、注文、契約、入出金、物流またはサービス記録など業務の実質を説明できる資料とインボイスを関連付けるべきです。「メール送信済み」を相手方の確認済みと直接みなすことはできず、「発行済み」を記帳済みまたは税務申告完了と直接みなすこともできません。
誤発行後の対応:発行誤り、返品、サービス中止、値引きなどの状況が生じた場合は、電子インボイスサービスプラットフォームを通じて規定に従い赤字インボイスを処理すべきであり、受票者の確認が必要かどうかはインボイス用途確認・記帳確認の状態に関係します。具体的には次を参照してください税務総局の赤字デジタルインボイス処理説明、紙インボイスの「直接無効化」の経験をそのまま当てはめないでください。
システム連携の境界:発行量が多い場合は、Kailing Technologyその他のシステムと注文、ERP、顧客情報、電子インボイスサービス機能との連携を評価できますが、認可方式、対応地域、インボイス種別、フィールドマッピング、失敗時のロールバック、手動照合、操作ログ、交付記録を項目ごとに検証する必要があります。一括インポート、自動入力、ステータス書き戻しは処理効率を高めるだけで、取引の真実性や適用税務処理の判断に代わるものではありません。
記帳とアーカイブ:電子インボイスは電子会計証憑に属します。電子的形式のみで経費精算・記帳・アーカイブを行う場合は、次を満たす必要があります財会〔2020〕6号通知合法性・真実性、安全性・信頼性、メタデータ、審査・署名、重複記帳の防止、アーカイブ管理などの条件について。ファイルのダウンロード、紙への印刷、添付のスキャンは、当然にコンプライアンス上のアーカイブが完了したことを意味しません。
(本文は現在の公開ルールに基づき整理したもので、一般的なフロー確認のみを目的としており、税務意見を構成するものではありません。電子税務局の画面、権限、地域の手続き要件は変更される可能性があるため、現行の公式システムおよび所轄税務機関の見解を基準としてください。)
キーワード:個人事業主のインボイス発行フロー、デジタルインボイス発行ステップ、青字インボイス発行、個人事業主のインボイス発行、電子税務局、インボイス交付、赤字インボイス、電子会計証憑
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京