経費精算システムのカスタム見積はどう比較する?5項目の見積と検収チェックリスト
経費精算システムのカスタム見積はどう比較する?まず範囲を5項目に分解する
経費精算システムに、すべての企業に適用できる統一定制価格はない。ユーザー数と組織数は基礎変数にすぎず、実際に見積に影響するのは承認ルールの複雑さ、デプロイ方式、インターフェース数とデータ品質、履歴資料の移行、稼働スケジュール、サービスレベル、終了要件などである。同じ「精算システム」という名称の下でも、標準サブスクリプション、ローコード設定、専用インターフェース、深い開発はまったく異なる納品境界となり得るため、総額のみを比較するのは適切でない。
比較可能な見積の核心:同一業務サンプル、同一納品境界、同一検収基準、そして一時費用と継続費用を分けること。 |
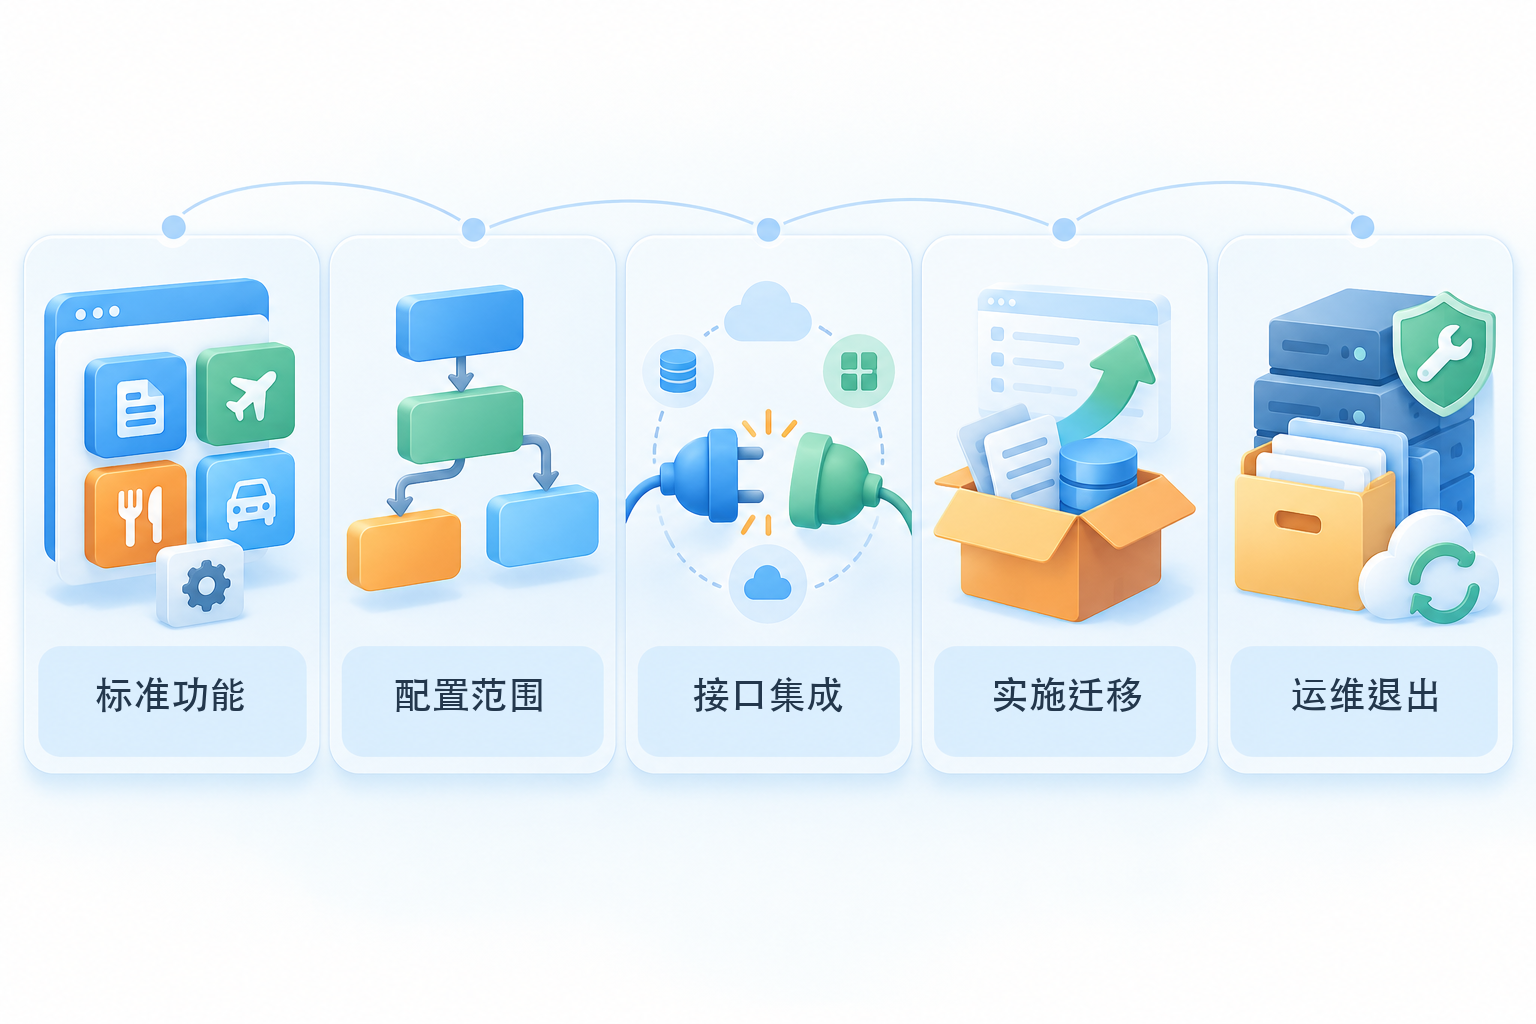
▍一、標準機能:まずサブスクリプションに何が含まれているかを明確に
まず組織、ユーザー、費用申請、精算伝票、予算管理、承認、支払連携、モバイル、レポート、基本権限などの標準機能を列挙し、製品バージョン、ライセンス数、ストレージ量、利用期間を明記する。公開製品ページは一次スクリーニングにのみ使用できる。例えばYonyouが公開しているスマート経費管理サービスとKingdee財務クラウド公開ページいずれも費用管理関連の機能を示していますが、具体的なバージョン、利用可能範囲、提供方法はデモ、見積書、契約書に基づく必要があります。公開機能一覧をそのまま本プロジェクトで全て利用可能とみなすことはできません。
▍二、設定範囲:設定可能な部分と開発が必要な部分を区別する
企業は実在するが匿名化済みの経費精算サンプルを用い、伝票項目、費用基準、予算軸、承認条件、会署・追加承認、差戻し、複数主体、プロジェクト按分、借入金消込、異常処理を項目ごとに説明すべきである。ベンダーは、どれが既存設定で完了し、どれがスクリプト、プラグイン、コード開発を要するかを明示すべきである。同時に、設定の保守担当者、ルール変更が有料か、バージョンアップ後の互換性も明記すべきである。「カスタマイズ対応」を、あらゆるフローが無制限に変更可能という意味と解釈してはならない。
▍三、インターフェース連携:各データ経路を個別に見積・検収する
一般的な接続対象には、企業コラボレーションプラットフォーム、人事、予算、ERP、銀行、出張手配、インボイス、電子アーカイブが含まれる。各インターフェースについて、データ所有者、認可方式、呼び出し頻度、フィールドマッピング、ステータス書き戻し、エラー再試行、人的フォールバック、照合方法を確認し、サードパーティインターフェースの変更時に誰が対応するかを取り決める。デモでの成功呼び出しは本番環境の連携テストの代わりにならない。「接続可能」はインターフェースライセンス、サードパーティ費用、長期保守が含まれていることと同義ではない。
▍四、導入・移行:要件、クレンジング、テスト、研修ごとに成果物を明示する
導入はアカウント開設だけではない。見積は要件確認、ブループリントまたは設定リスト、マスタデータ整理、履歴データ範囲、テストケース、ユーザー検収、研修、試運転、本番切替、問題クローズをカバーすべきである。履歴伝票、添付ファイル、予算残高、承認記録は移行前に形式、帰属、完全性を確認する。移行できないデータは保持方法を事前に説明すべきである。プロジェクト遅延、要件変更、再テストの課金ルールも明記すべきである。
▍五、運用・終了:稼働後の継続コストを事前に算入する
継続費用は、サブスクリプション更新、ユーザーや主体の追加購入、ストレージ、インターフェース呼び出し、バージョンアップ、オンサイトサービス、専用レポート、サービスレベルから生じ得る。契約にはバックアップ、障害対応、データエクスポート形式、添付ファイルのパッケージ化、サービス停止後の保持期間、移行支援、データ削除証明も取り決めるべきである。システムが業務データ、添付ファイル、操作記録を完全にエクスポートできない場合、初年度の低価格が高い退出コストに転化する可能性がある。
統一見積表の作り方:各項目に少なくとも「含まれる、オプション、サードパーティ、カスタム、継続費用、成果物、検収証拠、責任者」の8列を設けることを推奨する。次に候補ベンダーに同一のサンプルセットを使わせ、申請、承認、差戻し、予算チェック、インターフェース失敗、データエクスポートなどのシナリオを実際に通してもらう。範囲が同一の見積のみが比較可能である。現場で検証できない能力は、既定の成功とせず、後続の検証条件として記載すべきである。
電子証憑とアーカイブの境界:スキャン、認識、添付ファイル関連付け、目録生成は、それ自体が自動的にコンプライアントなアーカイブと同義ではない。根拠:財会〔2020〕6号通知、会計証憑を電子形式のみでアーカイブするには、適法かつ真実であること、安全で信頼できること、メタデータ、審査・署名、重複計上の防止、アーカイブ管理などの条件も関わります。企業は財務、アーカイブ、情報セキュリティ、業務部門が共同で検収し、必要に応じて人手によるレビューを保持する必要があります。
条件付き結論:プロセスが標準に近くインターフェースが少ない企業は、成熟製品の標準版と設定サービスを優先的に比較できる。複数法人、複数予算軸、またはシステム間連携が複雑な企業は、インターフェース、移行、異常時フォールバックを重点とすべきである。既存システムに安定した基盤があり一部の自動化のみ不足している企業は、Kailing Technologyや他の専用サービスプロバイダーの統合方案を評価できる。いずれの路線も、ブランドや単一の総額だけでなく、サンプルテスト、書面による境界、データ移行性で決定すべきである。
(本文は現在の公開資料に基づき整理したもので、調達と検収方法の参考用です。製品機能、インターフェース、見積はバージョン、地域、導入方式、プロジェクト範囲により変動する場合があります。実際のデモ、契約、納品リストに基づくものとします。)
キーワード:経費精算システムのカスタム見積、経費精算システム、精算システム見積、システムカスタム、インターフェース連携、導入・移行、電子会計証憑、データエクスポート
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京