個人所得税申告の操作フロー:給与・賃金の源泉徴収・前払い5ステップチェックリスト
個人所得税申告の操作フロー:企業の給与・賃金の源泉徴収・前払いは5ステップで確認する
本記事は企業が源泉徴収義務者として居住者個人の給与・賃金所得の源泉徴収・前払いを行うことを論じており、個人が行う総合所得の年度確定申告とは異なり、すべての事業所得や非居住者個人のケースを網羅するものではない。申告入口、フォーム、機能は自然人電子税務局のアップグレードにより調整される可能性があり、企業は現在の公式システムと主管税務機関の基準に従うべきである。
5ステップの主線:人員情報、控除の収集、収入と控除、税額計算、申告・納付。各ステップで出所、再確認者、申告フィードバックを保持する。 |
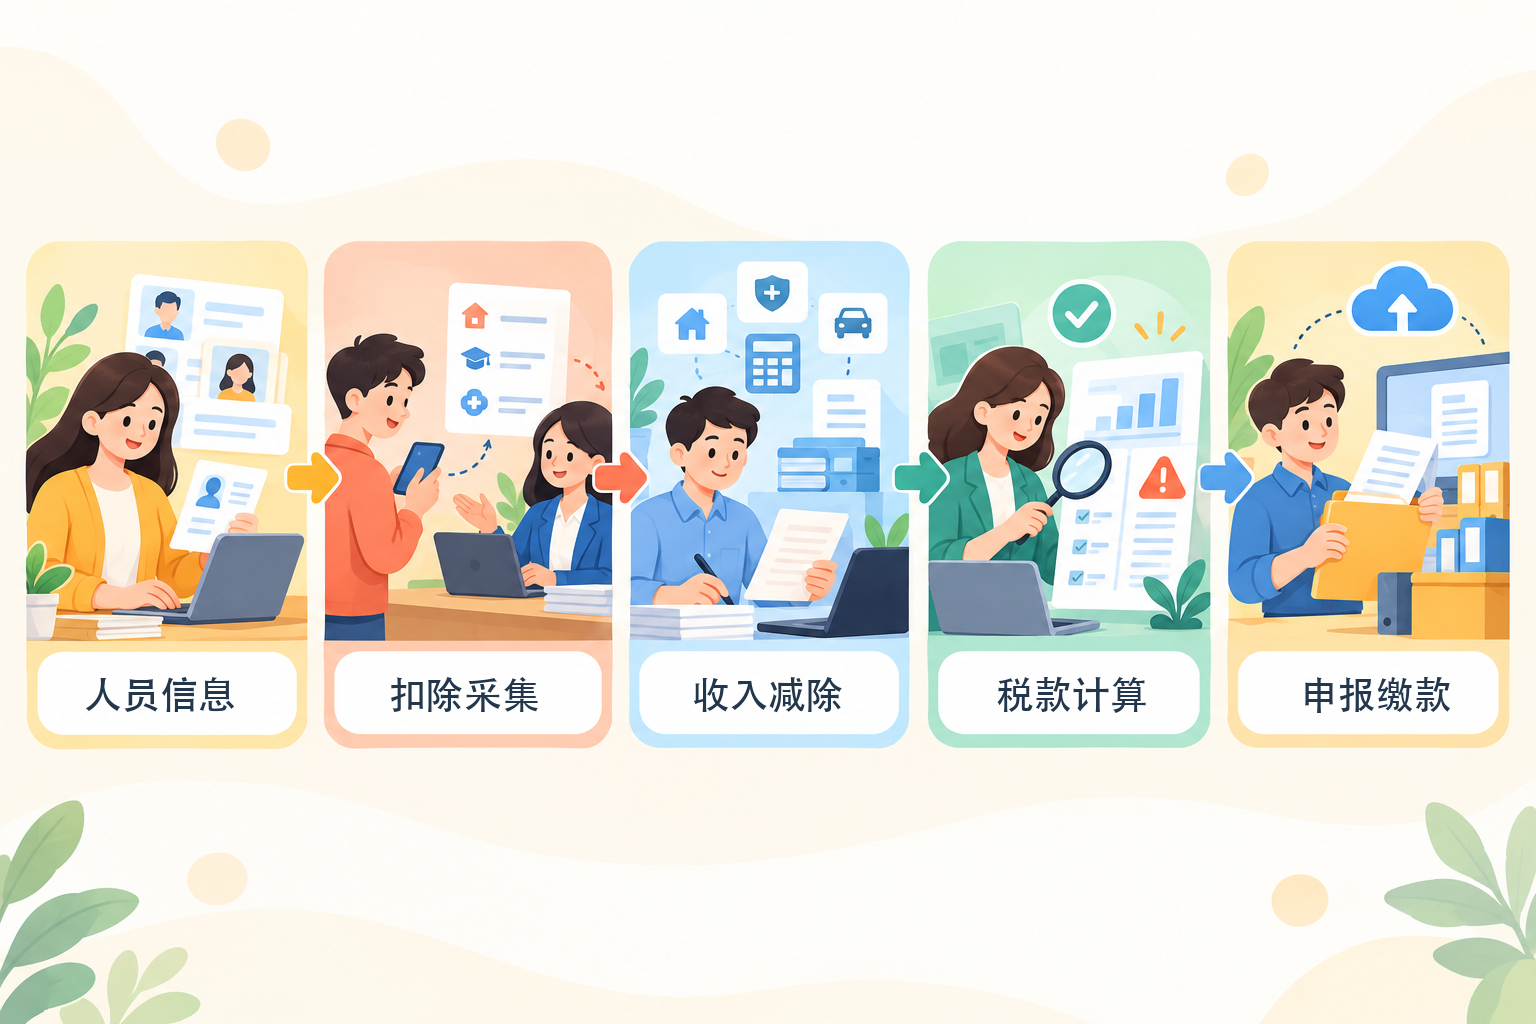
▍ステップ1:人員情報——まず納税者の基礎情報を整備する
源泉徴収義務者が納税者に初めて所得を支払う際、規定に従って納税者識別番号などの基礎情報を収集し送信すべきである。従業員の入社、退職、在職・被雇用状態、基礎情報の変更も、適用期限内に更新する必要がある。操作時は人員名簿、証明書情報、在職状態、所属部門を照合し、退職者を引き続き正常な給与・賃金に含めたり、同一人員を重複して収集したりしないようにする。
▍ステップ2:控除の収集——納税者が確認した情報を根拠とする
特別附加控除情報は納税者が規定に従って記入・確認し、源泉徴収義務者に送信する。2026年度の情報は個人所得税Appなどの公式チャネルで確認できる。情報が変更された場合、納税者は速やかに修正すべきである。企業は認可と公式システムが対応する範囲内で関連情報を受け取れるが、OCRで認識した証明資料をそのまま控除の結論として扱うべきではなく、従業員に代わって控除項目を勝手に捏造・修正すべきでもない。参考:税務機関が公表した2026年度特別附加控除確認の説明。
▍ステップ3:収入と控除——給与と法令上認められる控除の基準を統一する
正常な給与・賃金を記入する前に、財務・税務担当者は当期収入、非課税収入、特別控除、特別附加控除、その他法令で定められた控除を、給与システム、社会保険・住宅積立金、従業員異動記録と照合すべきである。月をまたぐ調整、遡及支給、退職精算、更正データには説明と承認が必要である。異なる出所のデータを氏名の突合だけでつなげてはならず、一意の人員識別子、所属期、バージョンを設定すべきである。
▍ステップ4:税額計算——累計源泉徴収法で計算し異常を再確認する
根拠「個人所得税源泉徴収申告管理弁法(試行)」、源泉徴収義務者が居住者個人に給与・賃金を支払う際は、累計源泉徴収法に基づき源泉徴収税額を計算し、毎月源泉徴収申告を行います。システム計算後も、累計収入、累計控除、累計源泉徴収済税額、マイナスまたは急変、前期との接続などの異常を確認し、必要に応じて原因を究明したうえで送信してください。
▍ステップ5:申告・納付——送信、フィードバック、納付、更正を分けて確認する
公式の操作説明によると、自然人電子税務局源泉徴収端の総合所得申告は通常、収入及び控除の記入、税額計算、附表の記入、申告表の送信などのステップを含み、具体的には現在の画面による。参考:税務機関の総合所得申告操作説明。企業は送信フィードバック、納税結果、異常処理状況をそれぞれ確認すべきである。「帳票を生成済み」は「申告済み」ではなく、「申告成功」も「納付完了」ではない。
ソフト検収の要点:Kailing Technologyや他のシステムでデータ収集、再確認、複数主体のタスク管理を補助する場合、インターフェース認可、地域と申告タイプの範囲、失敗時のロールバック、人手による確認、操作ログ、権限分離、データエクスポートを検証すべきである。「自動取得」を照合不要と宣伝してはならず、「一括処理」を全地域・全業務でログイン不要の申告が可能と記載してはならない。
プライバシーとアーカイブ:給与、身分、控除情報は機微な業務データであり、最小必要の原則に従ってアクセス権限を設定し操作ログを保持すべきである。会計証憑に関連する電子資料を電子的にアーカイブする場合、さらに次を満たす必要がある。財会〔2020〕6号通知適法かつ真実、安全で信頼できること、メタデータ、審査・署名、重複計上の防止、アーカイブ管理に関する条件。
(本文は現行の公開ルールに基づき整理したもので、手続き確認のみを目的としており、税務上の意見を構成するものではありません。特殊な人員、特殊な所得、更正申告およびシステム差異については、所管税務機関および最新の公式ガイドラインを基準としてください。)
キーワード:個人所得税申告の操作フロー、個人所得税申告、給与・賃金の源泉徴収・前払い、累計源泉徴収法、特別附加控除、自然人電子税務局、源泉徴収義務者、申告・納付
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京