リバースインボイス発行の操作フローと注意点:5つのリスク検証
リバースインボイス発行の操作フローと注意点:5つの検証で「インボイスはあるが業務チェーンが途切れる」を防ぐ
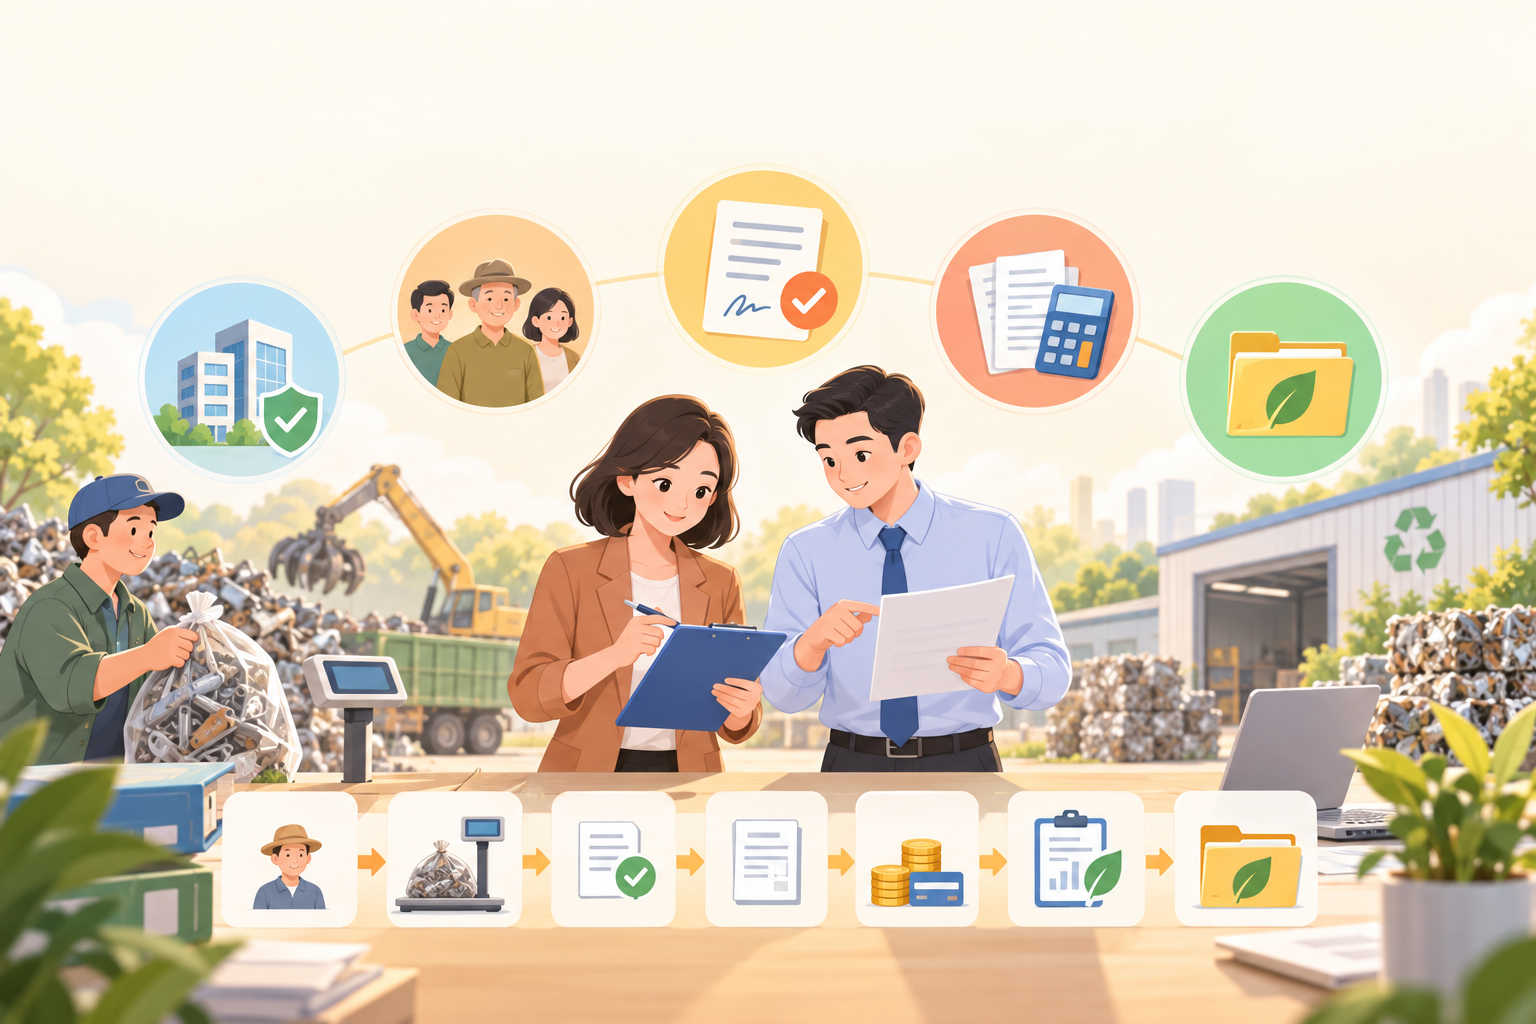
資源回収企業のリバースインボイス発行が解決するのは、条件を満たす自然人廃棄製品出售者のインボイス発行不便問題であり、すべての「買い手が売り手にインボイスを発行する」シナリオの汎用チャネルではない。企業に最も起こりやすいリスクは、資格、本人同意、貨物の出所、支払、税費代理申告を互いに関連しない複数の記録に分解してしまうことである。審査時には、インボイス1枚だけでは真実の取引証拠に代わることはできない。
5つの検証はインボイス発行前に完了し、継続的に更新する必要がある:企業確認、出售者確認、同意確認、票税確認、台帳確認。 |
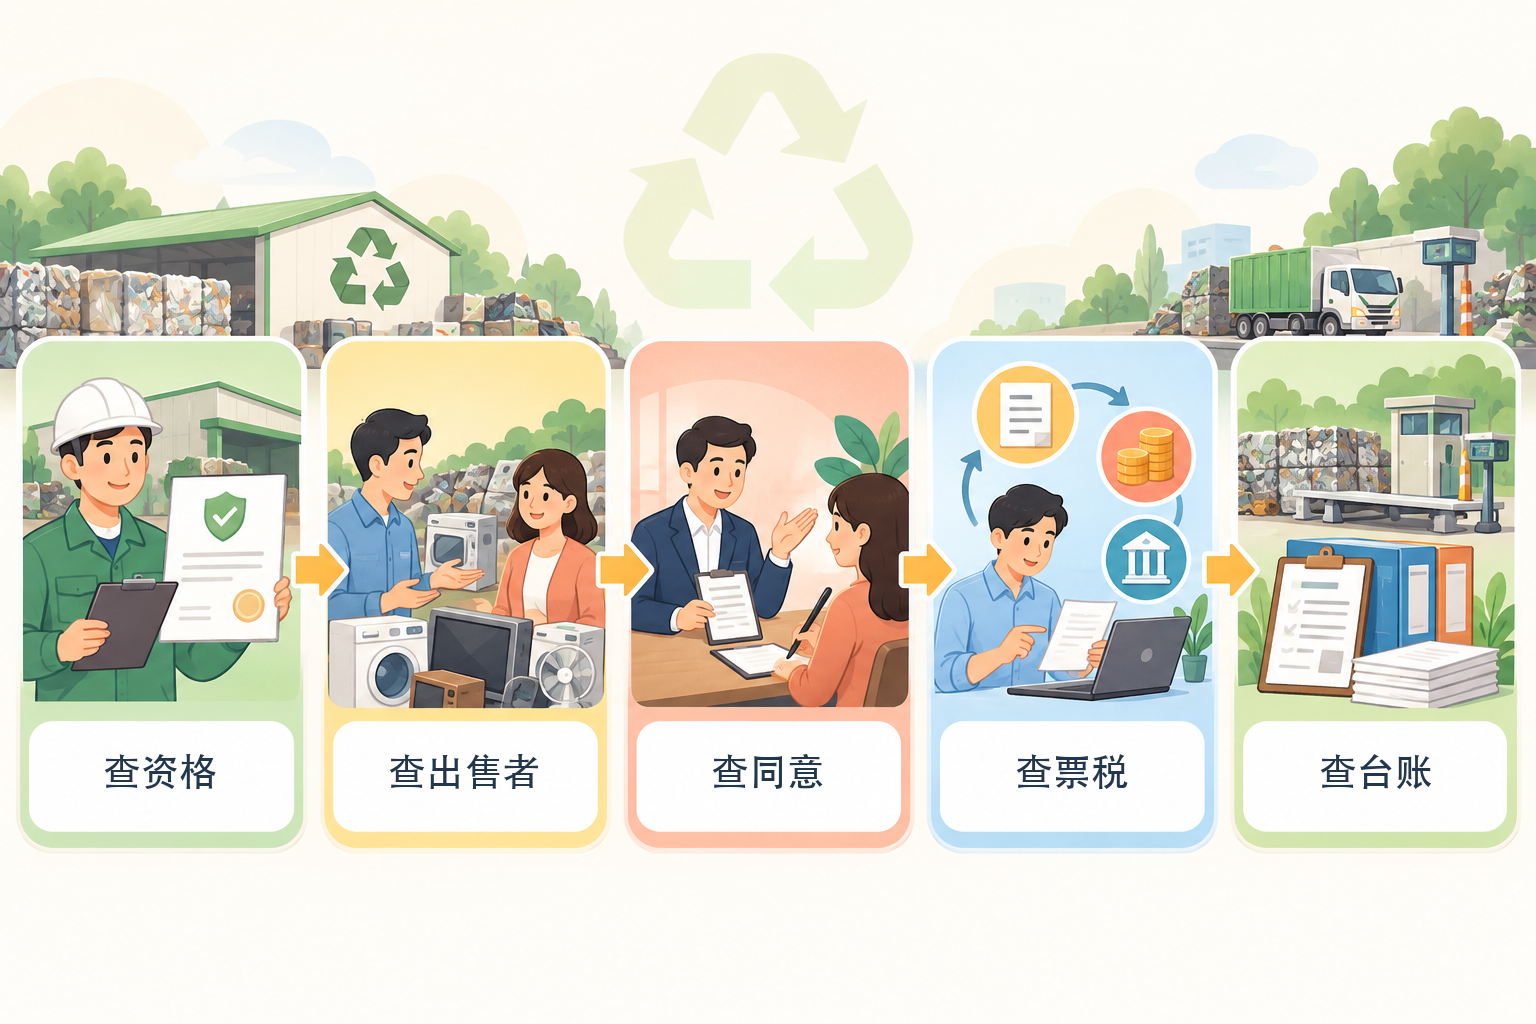
▍一、資格確認:企業が本当にリバースインボイス発行の条件を満たしているか
国家税務総局公告2024年第5号資源回収企業に対して明確な条件が設けられている。危険廃棄物、廃棄自動車、その他の再生資源回収業務に適用される許可、資質、届出要件はそれぞれ異なり、企業は実際に資源回収業務に従事していなければならない。ソフトウェアアカウント、一般的な経営範囲、過去に某類のインボイスを発行したことのみでは、税務機関の办理結果と現在の資格状態に代わることはできない。
▍二、出售者確認:自然人、廃棄製品、累計額のすべてが一致しているか
出售者は公告に規定された自然人の範囲に属する必要があり、取引対象はすでに元の全部または一部の使用価値を失った廃棄製品でなければならない。企業はさらに連続12か月以内のリバースインボイス発行累計売上額を追跡し、政策の境界に達した場合は当該方式でのインボイス発行を停止し、後続の办理経路を提示する必要がある。検証は身分証の確認だけでなく、本人、連絡先、貨物の出所、買取事実も照合する必要がある。
▍三、同意確認:初回办理時は本人の同意を証明できる形で必ず残す
初めて出售者に対してリバースインボイスを発行する際、企業はリバースインボイス発行および税費代理申告事項について同意を得て資料を保管する必要がある。出售者が同意しない場合、リバースインボイスを発行してはならない。従業員、親族、その他の者の身元で真実の出售者を代替したり、デフォルトのチェックを有効な同意とみなしたりすることは、業務の真実性を損なう可能性がある。システムは告知バージョン、同意時間、担当者、後続の撤回または変更記録を保持する必要がある。
▍四、票税確認:票種、赤伝、代理申告、後続義務に漏れがないか
資源回収企業がリバース発行できるインボイス類型は自身に適用される増値税計算方法に関連する。売上返品、インボイス記載誤り、値引きが発生した場合、赤伝インボイスは規定に従い元の青伝インボイスと対応させる必要がある。企業はさらに規定期限内に税費代理申告・納付を办理し、出售者に関連情報を提供する必要がある。インボイス発行成功、支払成功、申告完了は3つの異なる状態であり、互いに代替することはできない。
▍五、台帳確認:インボイスが契約、貨物、輸送、支払に遡及できるか
政策は買取契約または協議書、輸送インボイスまたは証憑、貨物計量票、振込支払記録などの業務真実性資料の保管を求めており、買取台帳を構築するか既存システムを通じて完全な買取台帳を形成する必要がある。統一業務番号を使用して出售者、貨物、計量、決済、インボイス、支払、税費代理申告を関連付けることを推奨するが、「統一番号」はあくまで管理方法であり、政策がすべての企業に強制する唯一の技術形式ではない。
混同しやすい3つの境界:第一に、農産物買取インボイスには独自の適用条件と办理ルールがあり、資源回収リバースインボイス発行と混同して記載すべきではない。第二に、公告は2024年4月29日から施行され、対応業務の納税義務発生日は政策実施日より前であってはならない。第三に、インボイスが形式要件を満たしても業務の真実性に代わることはできず、虚偽資料や虚偽の回収業務は資格と税務のリスクをもたらす。
システムにできること:Kailing Technologyまたは他のシステムはフロー、資料関連付け、状態リマインダー、監査ログのツールとして利用できるが、「自動的に資格を取得」「自動的にすべての票源をカバー」「インボイス発行後に自然にコンプライアンス」を約束してはならない。プロジェクト検収は、権限失効、累計額の臨界、不同意、身元不一致、返品赤伝、申告遅延、資料欠落などの異常サンプルをカバーし、人手による再確認、エクスポート、サービス停止時の移行メカニズムを確認する必要がある。
電子資料のアーカイブはさらに以下を満たす必要がある財会〔2020〕6号通知真実性、安全で信頼できること、メタデータ、審査・承認、重複計上防止、アーカイブ管理の条件について、「スキャンすれば即アーカイブ」をそのままアーカイブ要件を満たしていると記載することはできません。
(本記事は現在の公開政策に基づき整理したもので、リスク確認のみに使用し、税務意見を構成するものではない。具体的な資格、票種、申告処理は主管税務機関および最新政策に基づくこと。)
キーワード:リバースインボイス発行注意点、資源回収リバースインボイス発行、自然人廃棄製品出售者、リバースインボイス発行資格、税費代理申告、買取台帳、業務真実性、電子会計アーカイブ
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京