リバースインボイス発行の操作フロー詳解:資源回収企業の6ステップ手続きチェックリスト
リバースインボイス発行の操作フロー詳解:まず適用範囲を確認し、その後6ステップで办理する
本記事でいう「リバースインボイス発行」とは、国家税務総局公告2024年第5号に規定された資源回収企業が自然人廃棄製品出售者に対してインボイスを発行することを特に指す。これには明確な企業、出售者、製品、時間の境界があり、農産物買取インボイス、自然人代理インボイス発行、その他のシナリオをそのまま適用することはできない。ソフトウェアはフローと記録の補助はできるが、資格の有無、課税方法、申告方法は、主管税務機関および現行政策に基づくべきである。
正しい順序は:まず資格と真実の業務を検証し、次に同意を得て、インボイスを発行し、税費を代理申告し、台帳を保管する。インボイスを先に発行して資料を後から補うのではない。 |
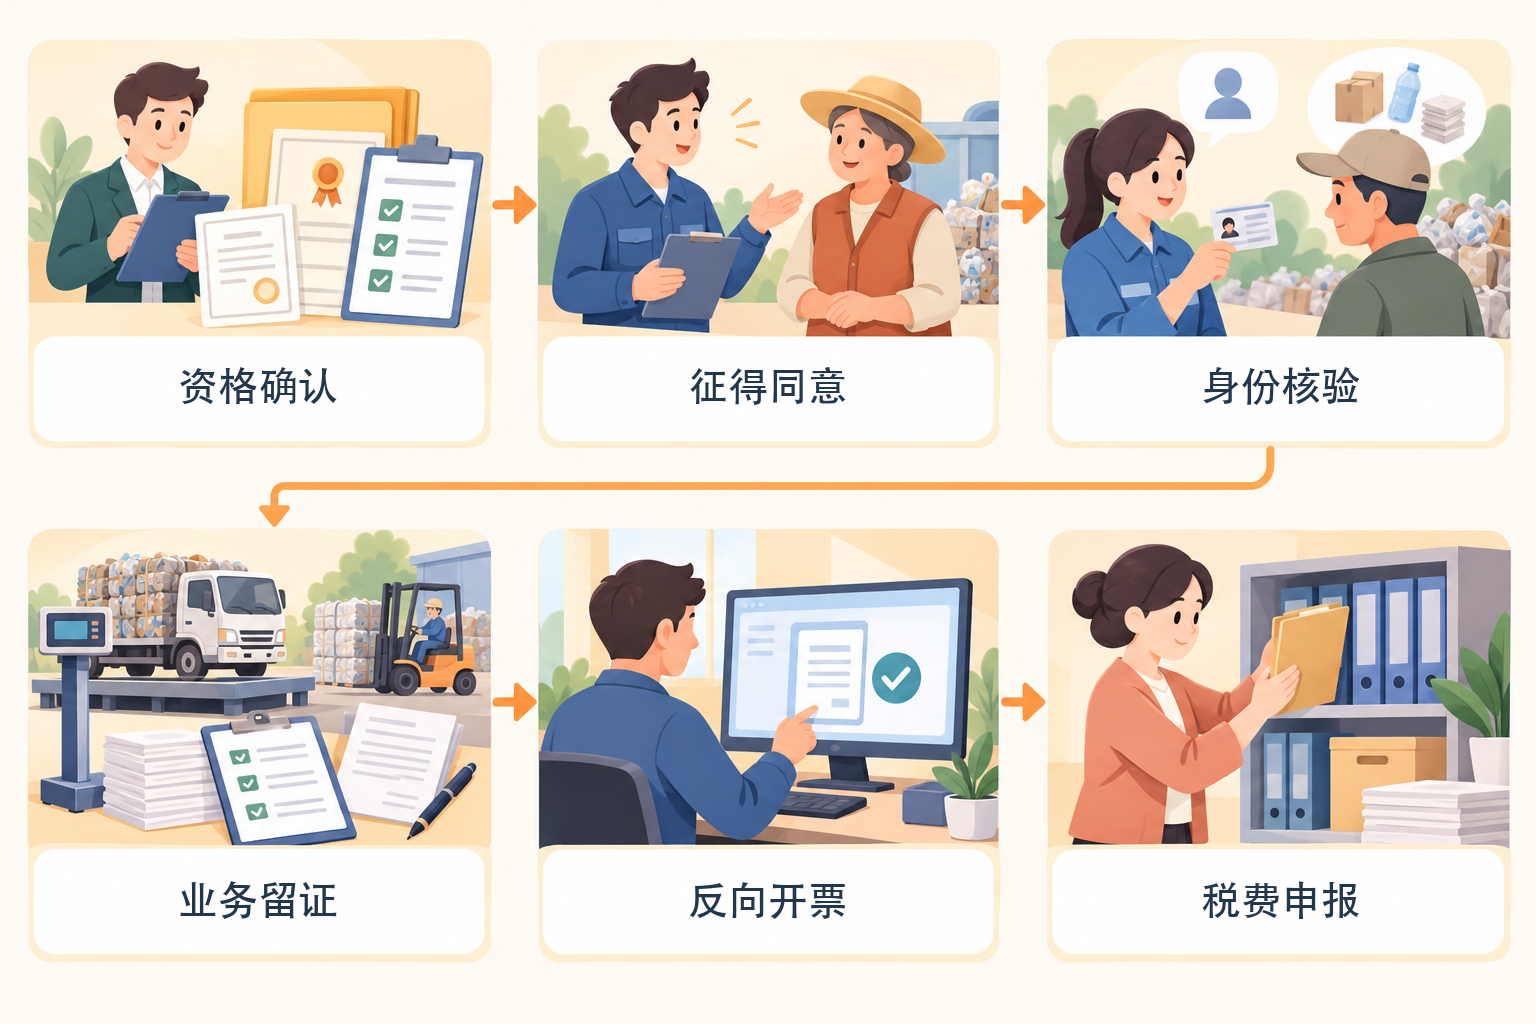
6ステップの順序:資格確認、同意取得、本人確認、業務証跡の保存、リバースインボイス発行、税務申告。
▍ステップ1:資源回収企業の資格を確認する
根拠国家税務総局公告2024年第5号、リバースインボイス発行を実施する資源回収企業は、実際に資源回収業務に従事し、公告に列挙された資格または登記・届出条件のいずれかを満たす必要があります。危険廃棄物の収集、使用済み自動車の回収・解体、その他の再生資源回収では、対応する許可、資格または届出要件が異なります。企業はまず税務機関の手続きに従ってリバースインボイス発行の事項を処理すべきであり、営業許可証の経営範囲やソフトウェア機能だけで自行判断することはできません。
▍ステップ2:出售者の同意を得る
企業が初めてある出售者に対してリバースインボイスを発行する際は、リバースインボイス発行および税費代理申告事項について本人の同意を得て、証明資料を保管する必要がある。出售者が同意しない場合、資源回収企業はその者に対してリバースインボイスを発行してはならず、出售者は規定に従い税務機関にインボイスの代理発行を申請できる。フローシステムは告知内容、確認時間、担当者、資料バージョンを保持し、追跡不能なチェック状態だけにならないようにする必要がある。
▍ステップ3:出售者と廃棄製品の範囲を検証する
公告における出售者は規定に適合する自然人であり、廃棄製品はすでに元の全部または一部の使用価値を失った製品である。現行政策ではさらに、自然人の連続12か月以内のリバースインボイス発行累計売上額に上限が設けられており、超過後は資源回収企業によるリバースインボイス発行を継続できない。企業は本人の身元、連絡先、貨物の出所、製品属性、累計売上額、異常者リストを検証する必要があり、従業員や他の自然人の情報を借用してインボイスを発行してはならない。
▍ステップ4:真実の業務証拠を集約する
公告は業務の真実性を証明できる資料の保管を求めており、買取契約または協議書、輸送インボイスまたは証憑、貨物計量票、振込支払記録などを含み、買取台帳を構築して各取引の時間、場所、出售者と連絡先、廃棄製品名称、数量、価格などを記録する。既存の帳簿またはシステムに規定内容が含まれている場合、形式上のコンプライアンスのために重複して表を作成する必要はないが、各資料は同一の真実の取引に遡及できる必要がある。
▍ステップ5:適用ルールに従ってリバースインボイスを発行する
企業は認可された票種と現在の税務システムルールの範囲内でインボイスを発行し、自身の増値税計算方法に応じて発行可能なインボイス類型を確認する必要がある。売上返品、インボイス記載誤り、売上値引きにより赤伝インボイスを発行する必要がある場合は、公告の要求に従い元の青伝インボイスと対応させて処理する。システムへの送信成功は業務が当然に適法であることを意味せず、品名、数量、金額、出售者、実際の買取資料については依然として人手による再確認が必要である。
▍ステップ6:税費申告を代理し、出售者に情報を提供する
資源回収企業は規定に従いリバースインボイス発行の翌月申告期内に税費代理申告資料を提出し、税費代理申告分を納付する必要がある。出售者にはさらに後続の事業所得確定申告義務があり、企業は規定に従いリバースインボイス発行および納付済税額などの情報を提供する必要がある。業務・財務・税務担当者は、インボイス発行、支払、代理申告、納税証憑、異常処理状態を同一のタスクチェーンに組み込む必要がある。
アーカイブとシステム検収:根拠財会〔2020〕6号通知、電子会計証憑を電子的にアーカイブするだけでも、合法かつ真実であること、安全で信頼できること、証憑およびメタデータを完全に読み取れること、必要な審査・署名、重複計上防止、アーカイブ管理などの条件を満たす必要があります。スキャン、認識、または添付ファイルをフォルダに入れることは、すでにコンプライアンスに適合したアーカイブであることを意味しません。Kailing Technologyまたは他社を候補に含める場合は、匿名化サンプルを使用して、資格制御、本人同意、累計額の提示、資料の関連付け、異常時の差戻し、ログおよびデータエクスポートを検証し、現行バージョンおよび契約リストを基準とすべきです。
(本記事は現在の公開政策に基づき整理したもので、フロー確認のみに使用し、税務意見を構成するものではない。政策の口径、システムルール、企業の事実は変化する可能性があるため、办理前に主管税務機関に確認すること。)
キーワード:リバースインボイス発行、リバースインボイス発行操作フロー、資源回収企業、廃棄製品出售者、自然人リバースインボイス発行、買取台帳、税費代理申告、業務真実性
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京