
古紙・廃プラスチックのリバースインボイス発行で税務コンプライアンスをどう実現する?Kailing Technologyの資源回収リバースインボイス発行システムが五流台帳を構築
古紙・廃プラスチックの買付では、リバースインボイスを1枚発行したからといって業務全体が完了したわけではない。品目、等級、重量、決済価格には受領根拠が必要であり、自然人出售者と業務が対応し、支払とインボイスが同一業務番号を使用する必要がある。返品、価格調整、支払失敗、赤伝処理が発生した後、各種記録も同期更新する必要がある。
Kailing Technologyの資源回収リバースインボイス発行システムは、自然人台帳、貨物伝票、インボイス発行、支払、アーカイブ台帳を通じて、正常業務と変更業務を同一の履歴チェーンに配置します。これにより税務説明は最終的な1枚の票だけでなく、元の買付事実に遡ることができます。
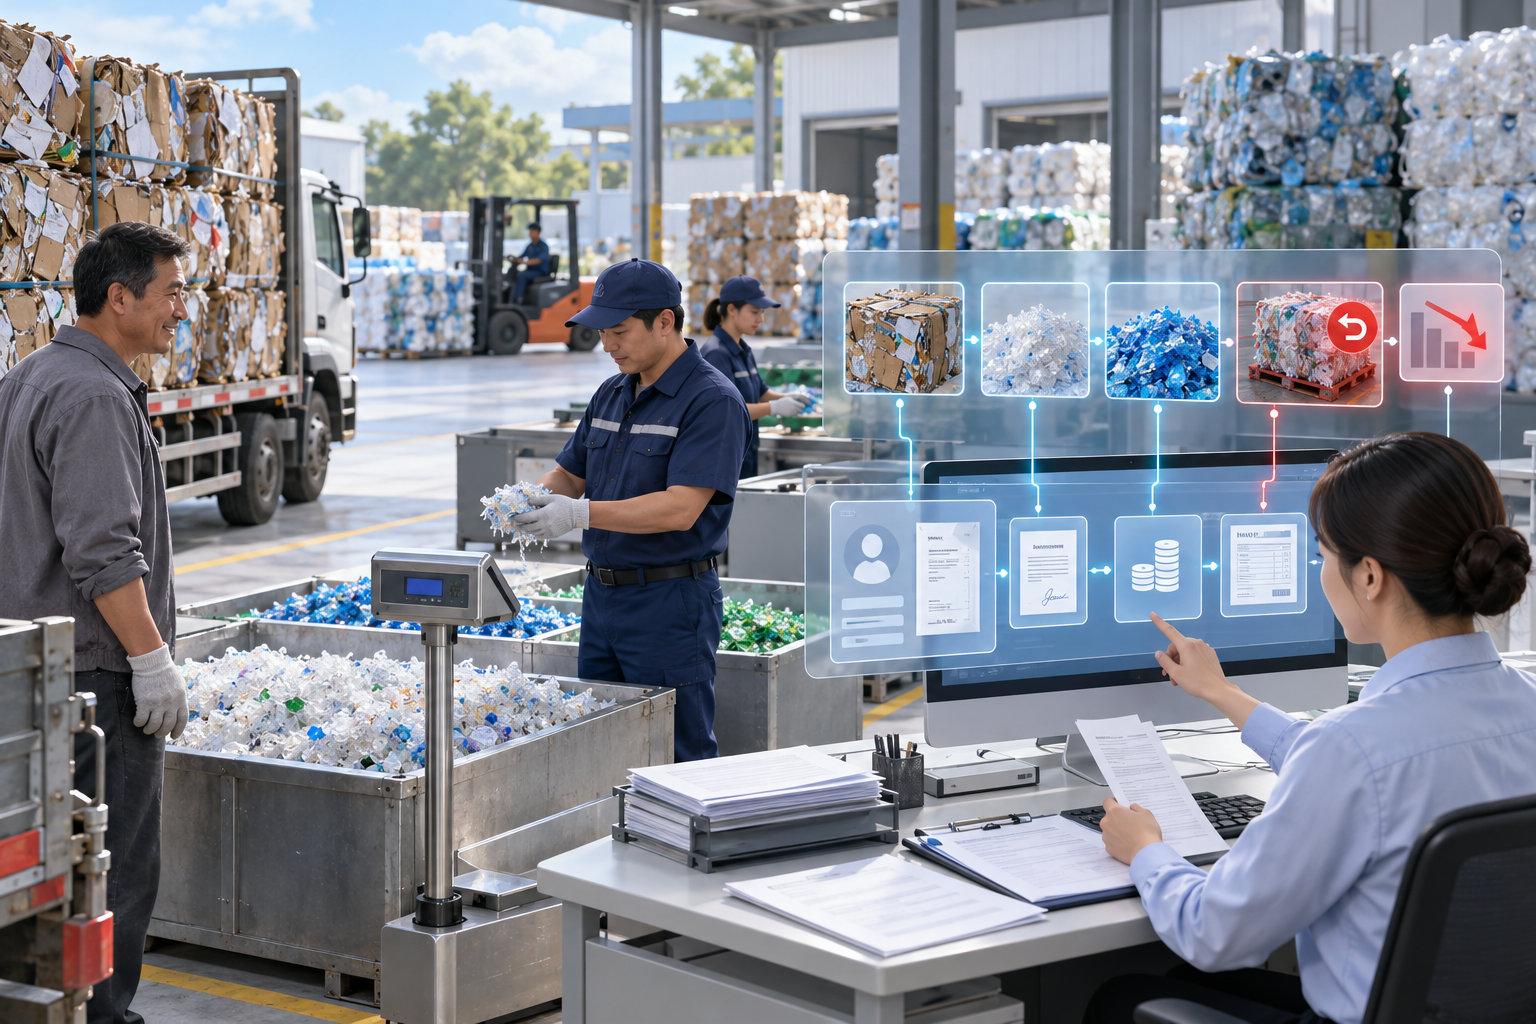
▍まずコンプライアンス判断はインボイス発行の有無だけではできないことを明確にする
国家税務総局公告2024年第5号は、資源回収企業が自然人による廃棄製品出售者にリバースインボイスを発行するための政策根拠を提供する。企業は依然として自身の条件、出售者の身元、廃棄製品の範囲、真実の取引を確認する必要がある。インボイスは税務流の結果であり、契約、受領、支払を代替できない。
古紙・廃プラスチックは単価が比較的分散し、ロットが頻繁なため、現場では日結または月結で集約しやすい。集約は決済効率を高めるが、各回の受領明細と集約関係を保持しなければならない。月末の合計票が1枚だけでは、その日に何を納品し、どう等級付けし、なぜその価格で決済したかを説明するのが難しい。
システム台帳は業務の状態を表示できる必要があります。受領済み未決済、決済済み発行待ち、発行済み支払待ち、返品発生、赤票処理済みはそれぞれ異なる処理に対応し、一律に「完了」と表示してはなりません。
▍品目が複雑な場合、等級・重量・決済価格をどう記録するか
古紙は段ボール紙、書籍紙、混合紙など企業の実際の検収基準で分類でき、廃プラスチックも材質、色、清浄度、形態で等級付けされる。システム項目は現場基準を忠実に表現し、価格表と決済項目と一致させるべきである。
重量は計量または実際の測定によって形成され、異物控除・含水・返品には根拠が必要です。価格が調整された場合は、元の価格、調整後の価格、理由、確認者を保持します。これによりインボイス金額は重量・等級・単価から計算でき、財務が月末に手作業で数字を合わせる必要がありません。
同一出售者が1日に複数回納品した場合、決済時に集約できるが、各明細ロットは依然として確認可能であるべきである。紛争のある1ロットを一時停止しても、他の確認済み業務には影響しない。
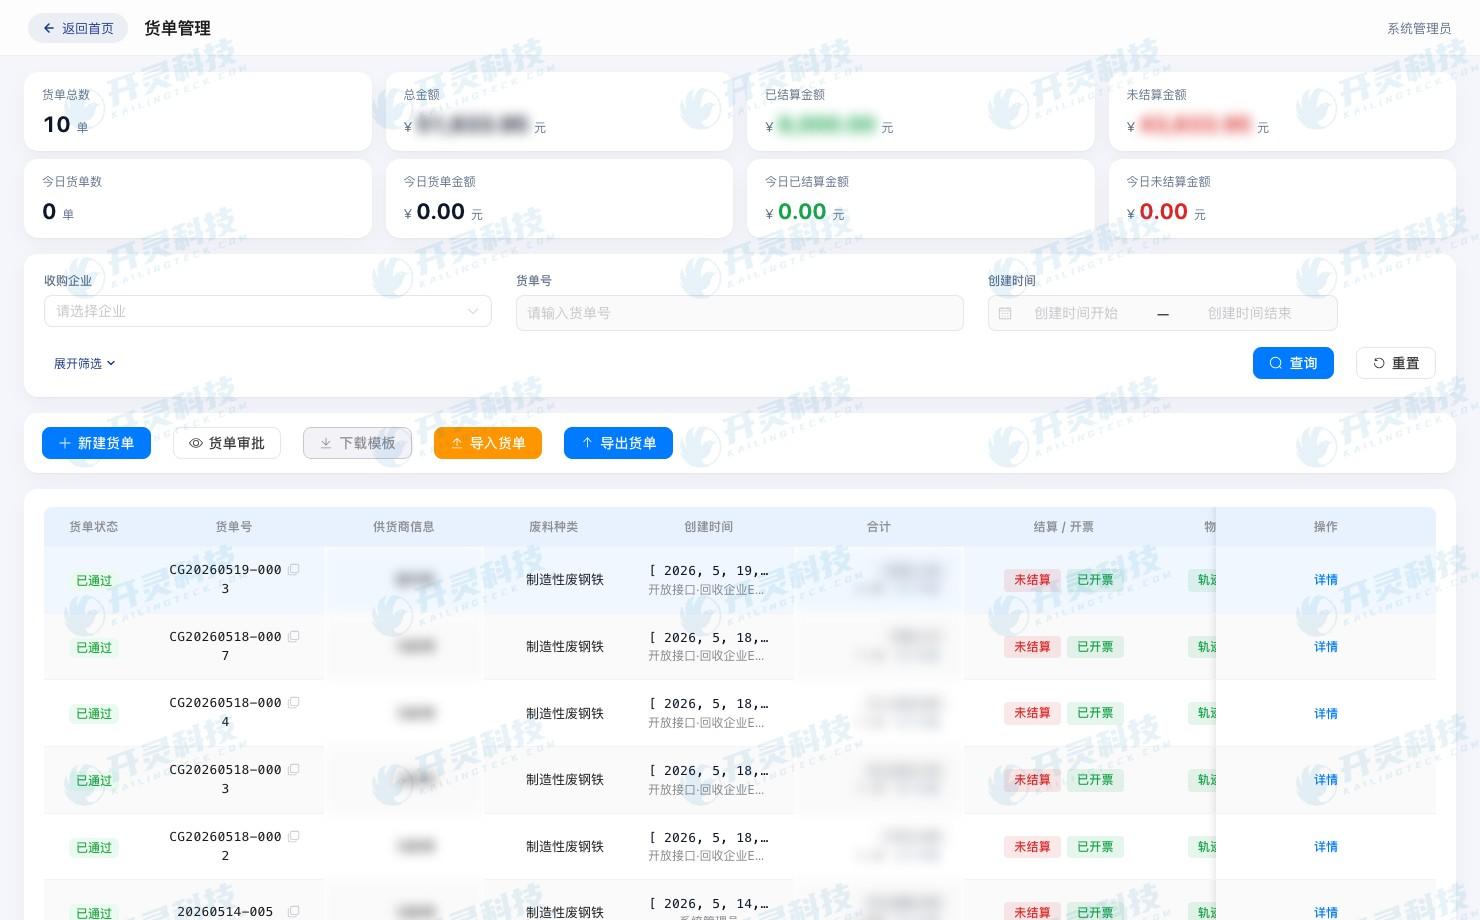
古紙・廃プラスチックの貨物票、品目、決済状態(情報はマスキング済み)
▍自然人情報と出售業務の安定した対応をどう構築するか
初回のアーカイブ作成時に、自然人の身元、連絡先、受取口座の関係、および適用される主体資格情報を確認します。以降の受領はアーカイブを直接参照し、バッチごとに再入力することを避けますが、主体のステータスが変化した場合は速やかに再確認します。
出售者、納品者、受領者は同一人物でない可能性がある。システムは同一主体とデフォルト設定してはならない。代理納品、代理収受、その他の取り決めがある場合、企業は真実の販売関係を確認し、適切な資料を保存すべきである。主体関係が不明確な場合、事後の修正よりもインボイス発行を一時停止する方が安全である。
自然人台帳では過去の受領と票・代金の状態を確認できます。累計業務の基準は適用される政策に従って管理し、単筆の検証通過を長期的に無制限のインボイス発行と解釈してはなりません。
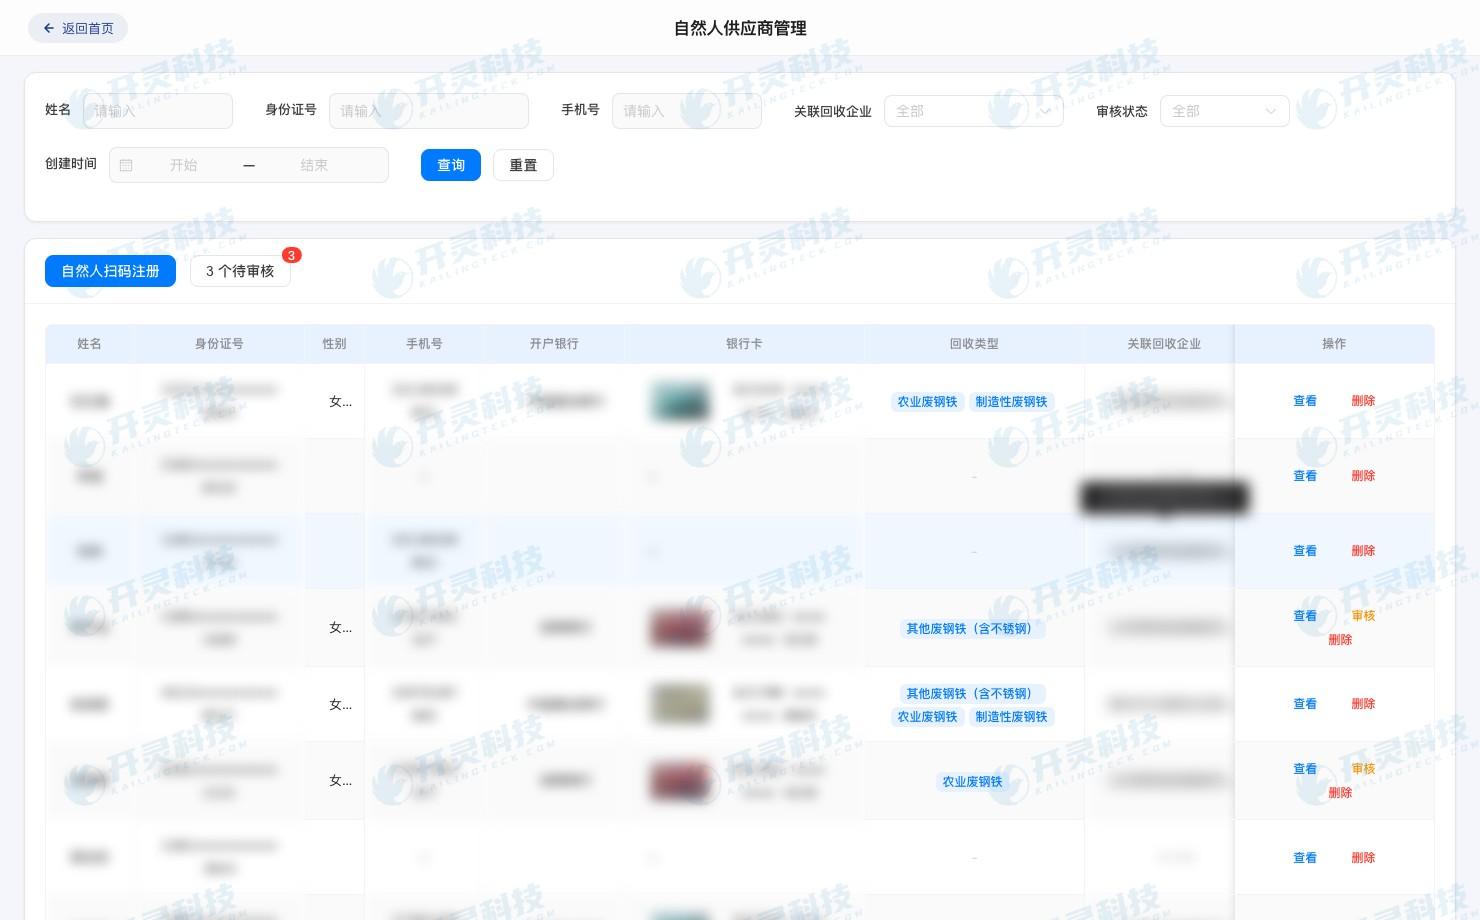
自然人売り手台帳と主体検証(情報はマスキング済み)
▍統一業務番号は契約・受領・支払・インボイスをどうつなぐか
各買付に業務番号を付与し、契約または協議、貨物伝票、決済、インボイス発行リクエスト、支払タスクがすべてこれを参照します。各システムは独自の伝票番号を保持できますが、マッピング関係を構築する必要があります。財務はインボイスから入り、元の受領伝票に遡れるべきであり、業務は貨物伝票から入り、支払と票の結果も確認できるべきです。
インボイス発行金額は確認済みの決済から生じ、支払金額も同一の決済から生じます。分割払いや複数バッチの集約が発生する場合、システムは分割関係と残額を記録します。氏名と合計額による曖昧な照合は避けます。
Kailing Technologyの資源回収リバースインボイス発行システムは、インボイス発行成功後に票番号と電子ファイルを保存し、支払控えを元伝票に紐づけ、アーカイブ台帳を自証、契約、業務、税務、資金の5分類で資料を整理します。
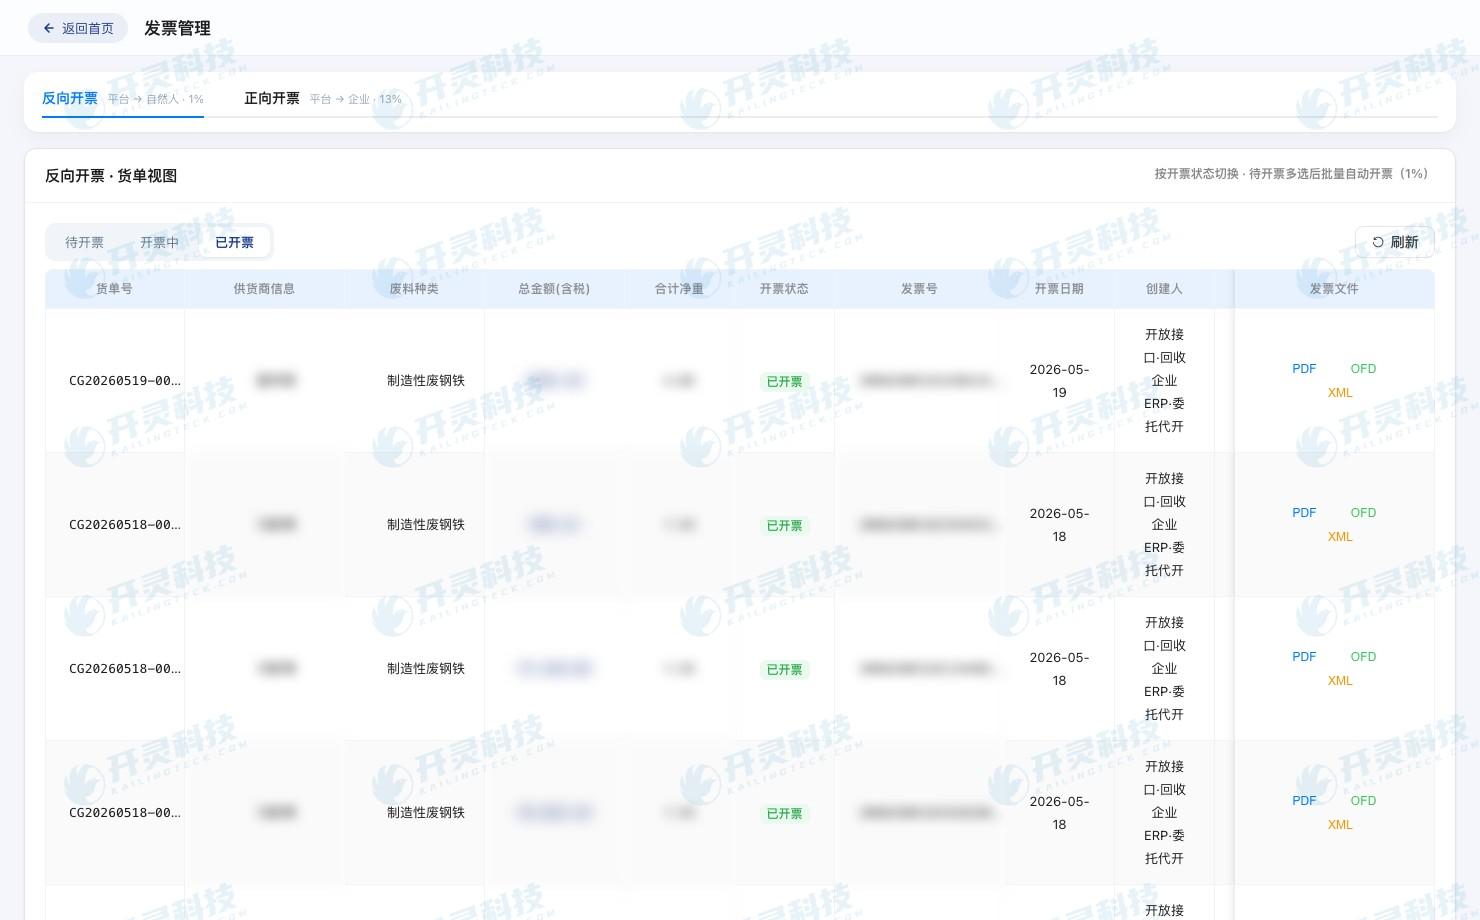
リバースインボイス発行タスクと元の貨物票の関連付け(情報はマスキング済み)
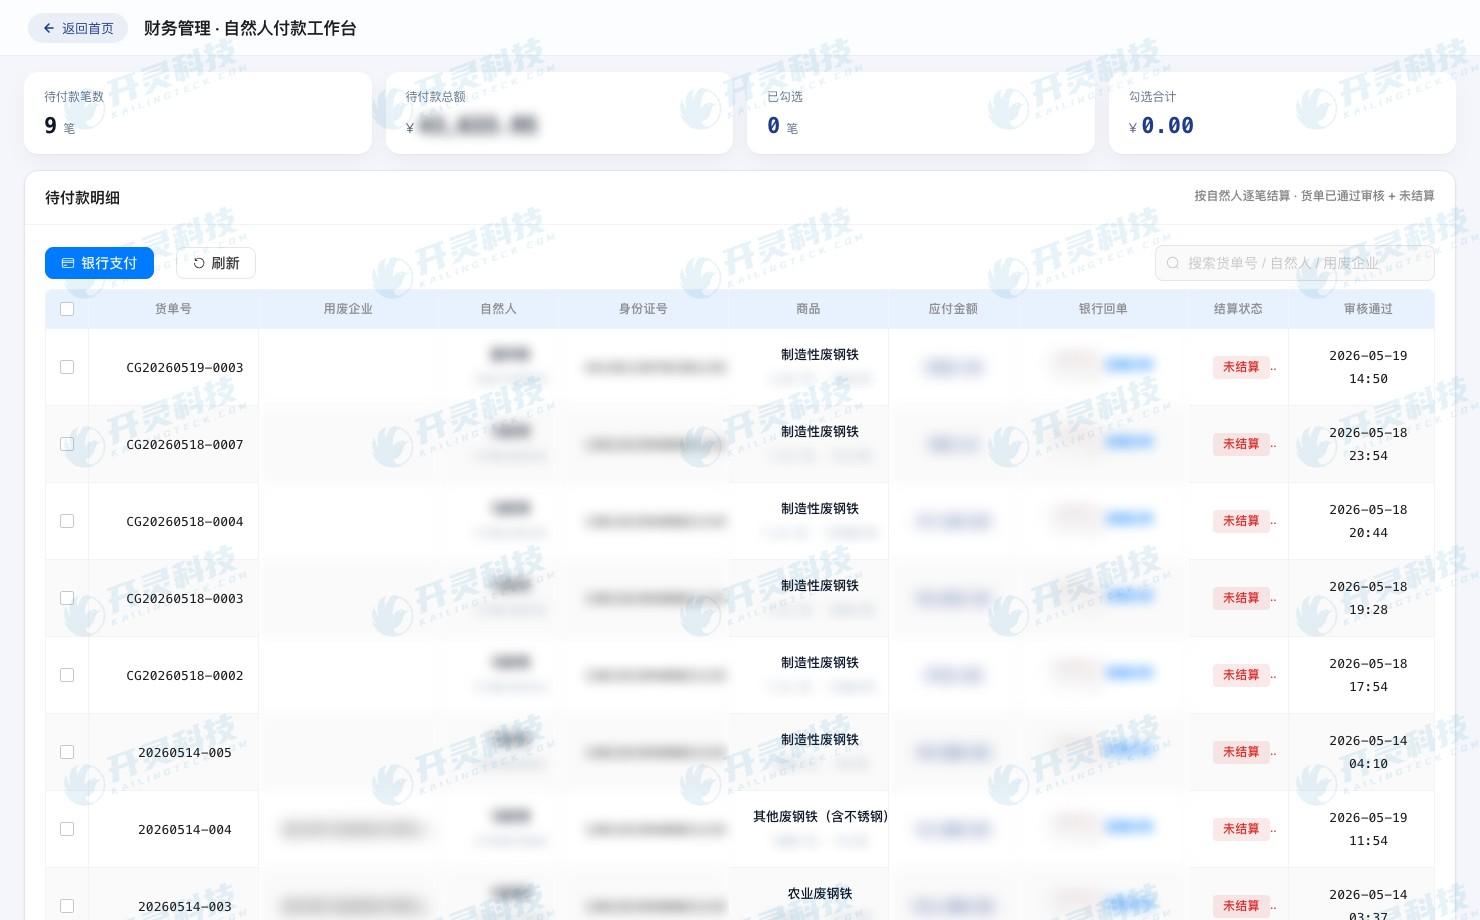
支払明細と買付業務の対応(情報はマスキング済み)
▍返品・価格調整・支払失敗・赤伝処理の発生後、どう同期更新するか
返品がインボイス発行前に発生した場合は、未決済・未発行範囲を調整し、返品明細を保持できます。発行後に売上返品や値引が発生した場合は、全面デジタル化電子インボイスの赤字処理ルールに従って办理し、元の青票と赤票の関連を維持します。元票を削除して「正しい記録」を新たに書き直すことはできません。
価格調整は、未決済、決済済み未発行、発行済みの3つの状態を区別する。状態によって修正、差額補填、赤伝処理の経路が決まる。システムは変更根拠と承認を保持し、現場で価格変更後に財務が新しい総額しか見えないことを防ぐ。
支払失敗は既に確認された受領と票据の事実を変えない。システムは銀行の返却結果を記録し、再支払前に元の状態を照会する。返金と赤伝処理がそれぞれ進行中の場合も、カスタマーサービスと財務が2つの独立した状態を確認できるようにし、「返金済み」を「票は赤伝処理済み」と誤認しないようにする。
▍五流台帳はインボイスから完全な業務を逆引きするためにどう支援するか
管理者がインボイス番号または業務番号を入力すると、売り手、自証材料、協議、受領明細、決済、支払、赤票記録を確認できます。資料の欠落は対応するノードに表示され、異常がクローズされた後も処理過程が保持されます。
五流台帳は企業内部の証拠整理方法であり、税務機関による業務の真実性と政策適用の判断を代替するものではない。システムは企業が断点を早期に発見し、事後の資料探しを減らすことを支援するが、最終的には真実の取引と適用政策を基礎とすべきである。
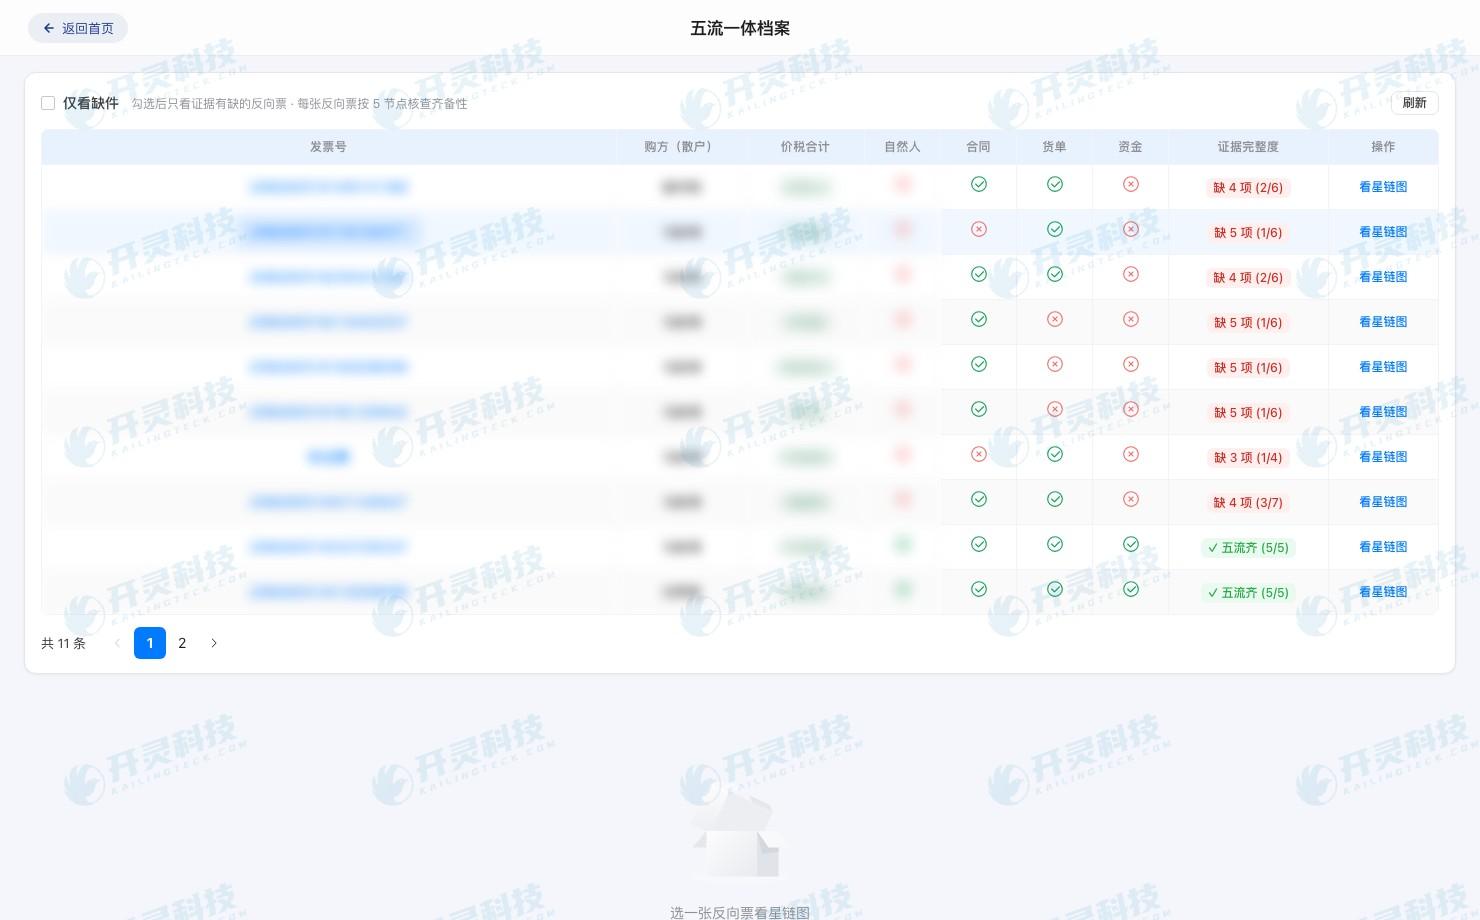
インボイスから自然人・業務・資金資料を逆引き(情報はマスキング済み)
▍よくある質問 FAQ
Q:古紙・廃プラスチックのリバースインボイス発行後、必ず税前処理できるのか?
A:インボイスは証憑の一つにすぎない。企業はさらに真実の業務、主体の適用、受領・決済、支払などの要件を満たし、適用される税務規則に従って処理する必要がある。
Q:毎日複数回の少額受領を月末に合算できるか?
A:企業が確認した集約規則に従って決済できるが、各回の受領明細、出售者、集約関係を保持しなければならない。
Q:返品後、元のインボイス記録を直接削除できるか?
A:できない。業務の状態と全面デジタル化電子インボイスの赤伝規則に従って処理し、元の青票、赤票、返品の関係を保持すべきである。
Q:支払失敗時はインボイスを再発行する必要があるか?
A:一概には言えない。支払失敗時はまず資金の状態を確認し、票据の処理が必要かどうかは実際の取引が継続するかと適用規則によって決まり、自動的に重複発行してはならない。
古紙・廃プラスチックの各受領と各変更を同一の五流台帳に戻します:https://www.kailingteck.com/fxzy/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:古紙リバースインボイス発行、廃プラスチックリバースインボイス発行、資源回収税務コンプライアンス、五流台帳、インボイス赤伝処理、買付業務番号
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京