
リバースインボイス発行の最も簡単な方法:手作業での台帳補完はもう不要
リバースインボイス発行の最も簡単な方法:まず政策を区別し、インボイスを真実の取引に従わせる
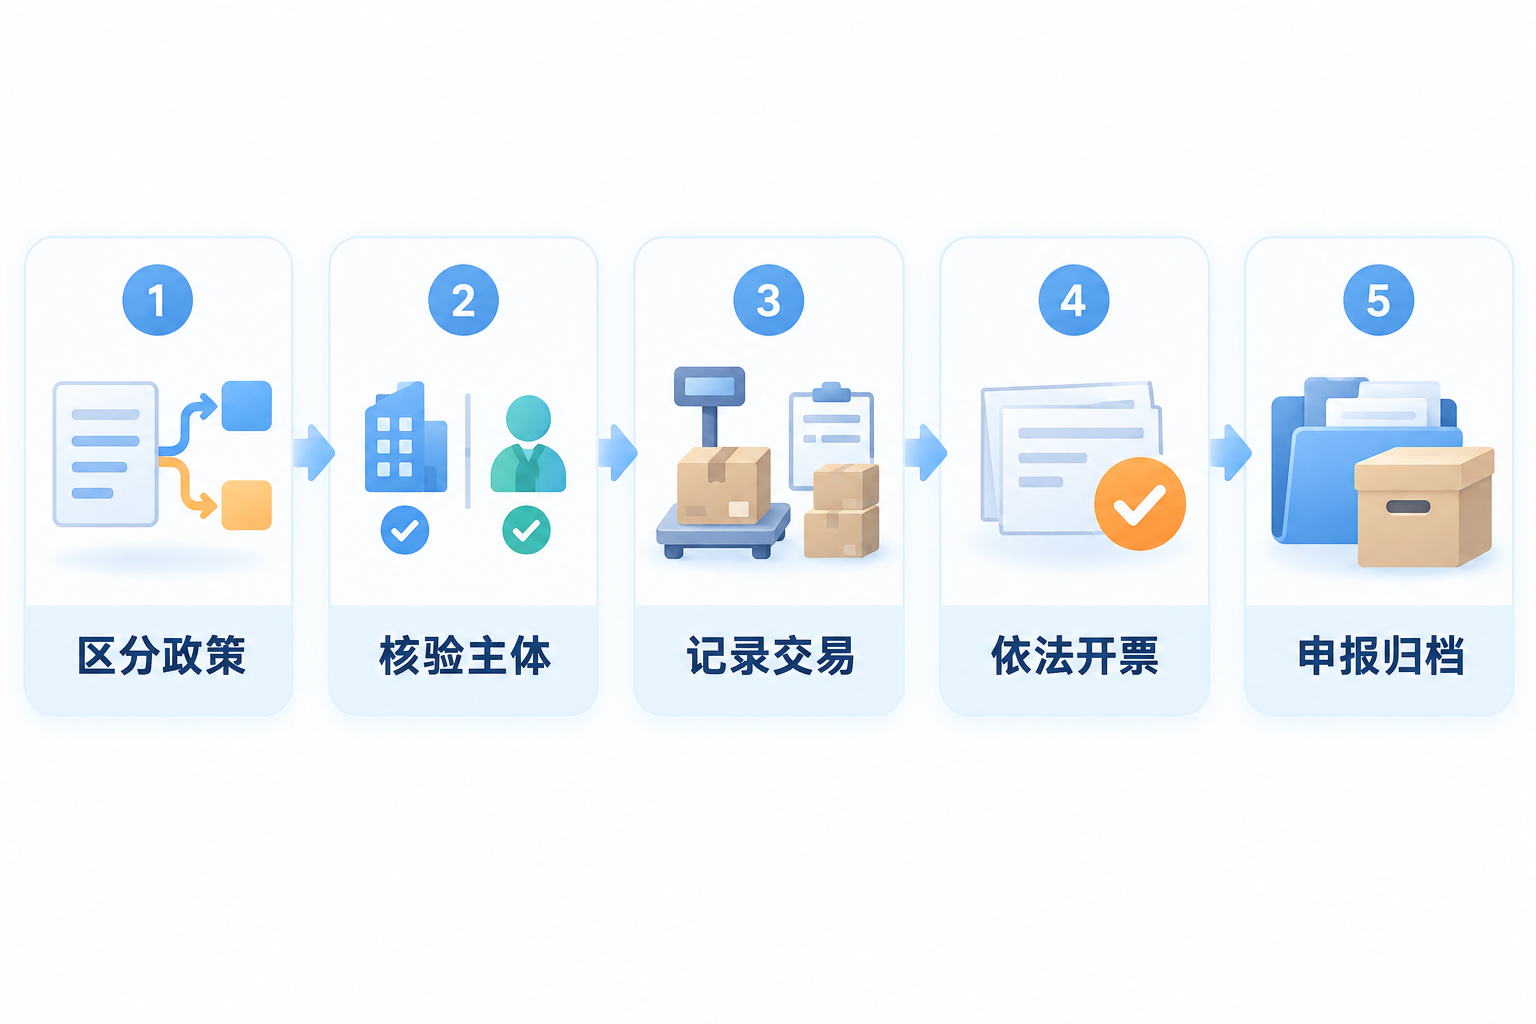
「リバースインボイス発行」はすべての買付業務に適用できる汎用的な方法ではありません。資源回収企業が自然人から廃棄製品を購入する際のリバースインボイス発行には、専用の主体・貨物・限度額・申請・税費代理のルールがあります。農産物買付インボイスは別の適用ケースに属します。企業はまず自分がどの政策に該当するかを確認し、その上で取引双方・貨物・受領・決済・支払を検証すべきです。システムは記録の痕跡保持と検証を補助できますが、政策判断を代替したり、適用外の業務をインボイス発行可能な業務に変えたりすることはできません。
本当に簡単なプロセスは、政策の適用をまず確認し、業務資料を同時に保持し、インボイス発行と申告をルールに従って完了することです。 |
▍一、まず区別する:資源回収のリバースインボイス発行は農産物買付インボイスとイコールではない
根拠国家税務総局公告2024年第5号、2024年4月29日以降、自然人廃棄製品売却者が資源回収企業に廃棄製品を販売する場合、条件を満たす資源回収企業は売却者に対してリバースインボイスを発行できる。当該公告でいう廃棄製品、売却者、資源回収企業および連続期間の累計販売額には明確な条件がある。農産物買付インボイスは当該公告における「廃棄製品リバースインボイス発行」ではなく、企業は二つの政策を混用できず、「自然人から買い付けた」というだけで購買側が発行できると判断してはならない。
▍二、資源回収のケース:主体・貨物・開通条件がすべて揃わなければならない
資源回収企業はまず自社が公告の要件に適合するか確認し、規定に従い主管税務機関に申請および相応の資質または届出資料を提出する必要がある。売却者は自然人廃棄製品売却者の定義に適合し、貨物は真実の廃棄製品でなければならない。企業はまた廃棄製品の税収分類コードを正しく選択し、自社に適用される課税方法に応じてリバースインボイス発行可能な票種を確定する必要がある。資源回収企業はリバースインボイス発行後、公告に定める税費代理申告などの義務も負い、インボイスの取得を手続きの終点とみなしてはならない。
▍三、取引の痕跡保持:「五流」は内部照合方法であり、自動的なコンプライアンス証明ではない
企業は契約または買付協議・出售者資料・受領計量・ロット検収・決済支払・証憑・その後の申告を同一の業務番号で関連付け、照合を容易にする証拠チェーンを形成できます。しかし「資料が揃っている」または「五流一致」自体は真実の取引を代替するものではなく、税法上の免審ラベルでもありません。Kailing Technologyのリバースインボイス発行システムは、収集・関連付け・異常通知・操作ログの保持を補助できますが、重要な条件が不完全な場合は、単筆業務を一時停止して担当者が確認すべきであり、システムが自動的にコンプライアンスを判定することはできません。
▍四、農産物のケース:2026年の現行控除ルールに従って処理する
農業生産者が自産農産物を販売する場合、購買者が農産物販売インボイスまたは買付インボイスを取得または発行する場合などの事項は、それぞれ現行の増値税ルールと主管税務機関の解釈に従って処理すべきです。以下に基づき財政部、税務総局公告2026年第10号、2026年1月1日以降、一般納税者が農産物販売インボイス、買付インボイスを取得または発行する場合、インボイスに記載された農産物買付価格と9%の控除率で仕入税額を計算する。原文における「13%税率貨物の生産に使用する場合はさらに1%を加算」という旧取扱いは削除された。農産物買付インボイスを発行できるかは、売却者が農業生産者か、農産物が自産か、および企業所在地の手続き要件を踏まえて判断する必要があり、システムが自動的に確認することはできない。
▍五、申告とアーカイブ:インボイス発行成功はすべての義務の完了ではない
インボイス発行後も、適用される政策に従って税費申告・仕入用途確認・会計処理・資料アーカイブを完了する必要があります。以下に基づき財会〔2020〕6号通知、電子会計証憑のみで経費精算、計上、アーカイブを行うには、合法かつ真実、安全で信頼できる、証憑およびメタデータの完全な読み取り、必要な審査・署名、重複計上の防止およびアーカイブ管理などの条件を満たす必要がある。AI OCRとアーカイブツールは識別、関連付け、検索を補助できるが、「識別完了」はすでに計上またはアーカイブが完了したことを意味しない。
キーワード:リバースインボイス発行、資源回収リバースインボイス発行、農産物買付インボイス、真実の取引、業務の痕跡保持、税費申告、電子会計アーカイブ、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京