
廃鋼・廃鉄のリバースインボイス発行にはどのような条件が必要か?Kailing Technology資源回収リバースインボイス発行システムはまず主体を検証し、その後五流をすべて記録
廃鋼・廃鉄を買い付けるすべての企業が直接個人に対してリバースインボイスを発行できるわけではありません。企業はまず自身が適用される資源回収企業に該当するかを確認し、次に売り手が条件を満たす自然人であること、貨物が真実の廃棄製品であることを確認し、受領、等級付け、決済、支払、インボイスの資料を保持する必要があります。いずれかの重要条件が欠けている場合、その取引を停止し人的確認に回すべきです。
Kailing Technology資源回収リバースインボイス発行システムは、条件照合をインボイス発行の前に置きます。自然人アーカイブ、貨物伝票、票拠、支払、アーカイブは同一の業務番号を中心に更新され、「発行できるか」と「発行後に説明できるか」が同一の記録セットで回答されます。
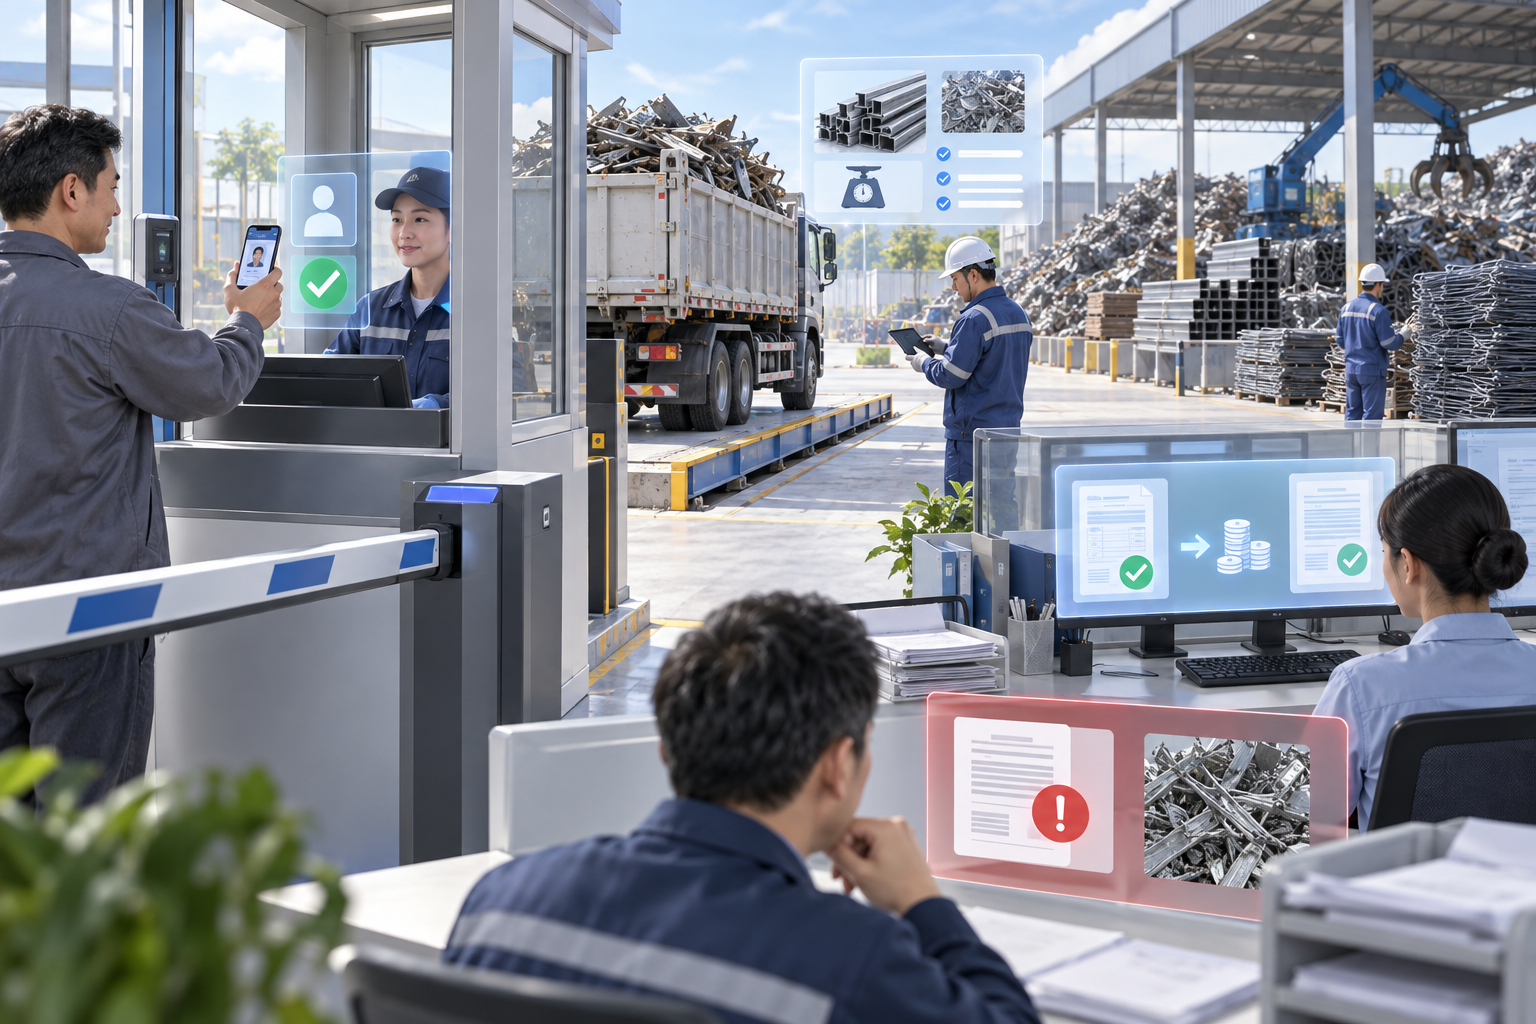
▍リバースインボイス発行が同時に満たすべき基礎条件とは
政策の根拠は国家税務総局公告2024年第5号です。資源回収企業が自然人による廃棄製品の売却者に対して適用業務を行う場合、規定に従いリバースインボイス発行が可能です。企業は業種名だけで資格を判断することはできず、危険廃棄物経営許可証、廃自動車回収解体資格、または再生資源回収経営者届出などの実際の状況、および自社の経営範囲と主管税務機関の要求を踏まえて確認する必要があります。
売却者は適用される自然人主体であるべきです。システムは法人、取締役・監査役・高級管理職、個人事業主登記などの情報を照合し、ルールに適合しない対象を提示できます。主体検証結果は時間と出所を保存する必要があります。人員の登記状態は変化するためです。
業務条件も同様に重要です。廃鋼・廃鉄には真実の入場、重量、等級、単価、決済根拠が必要であり、支払と票据は同じ買付票に戻ります。インボイス発行資格は受領事実を代替できず、受領写真も支払とインボイスを代替できません。
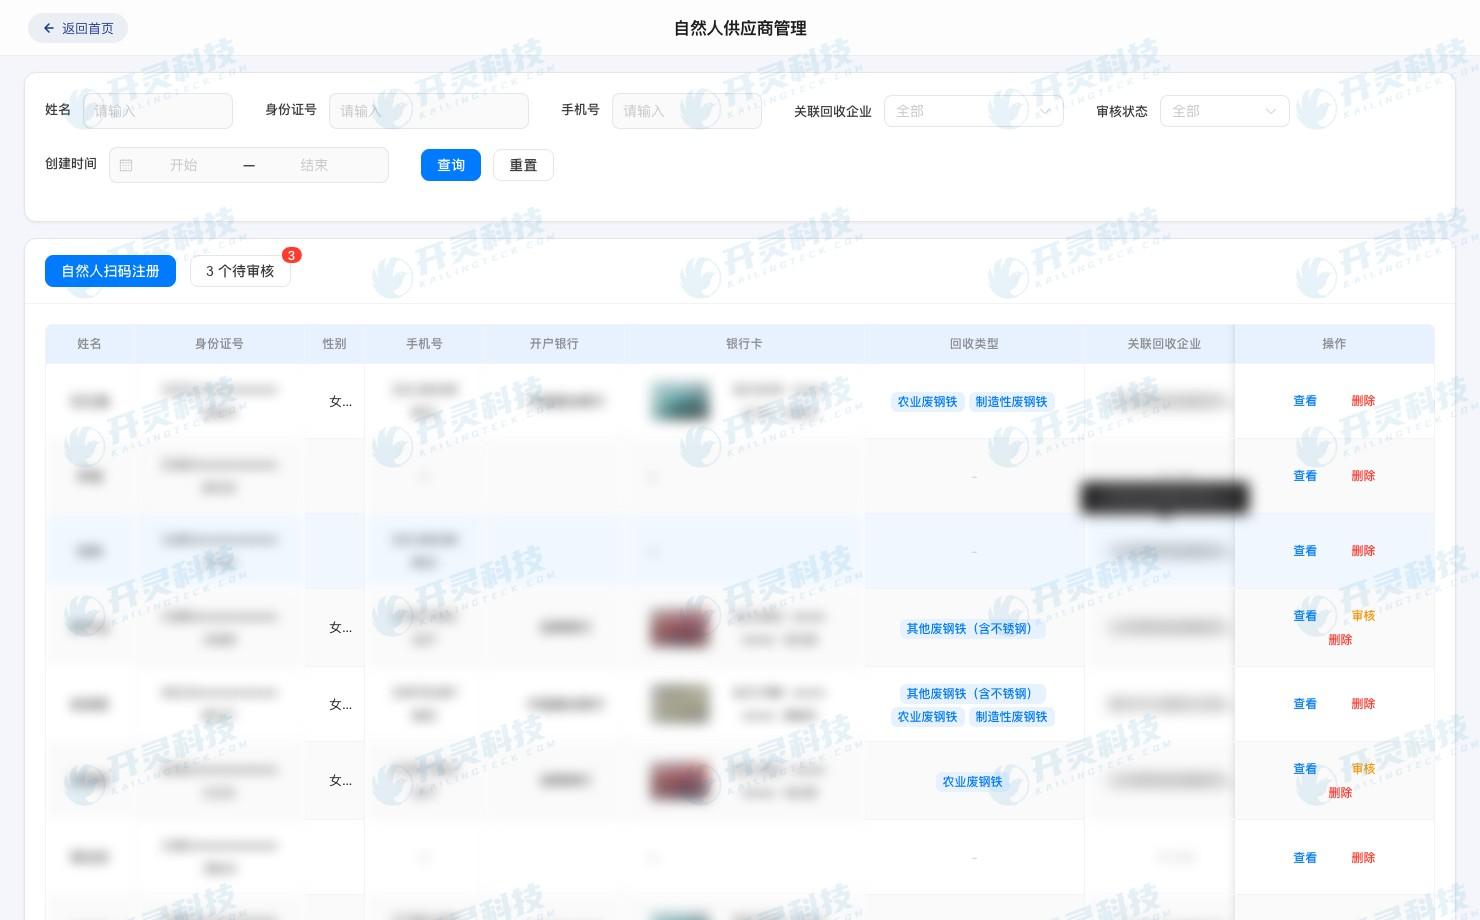
自然人売却者のファイル作成と身元照合(情報はマスキング済み)
▍企業側はまず資格範囲と内部責任を確認する
企業側の最初の作業は、どの法人主体が受領、決済、支払、インボイス発行を行うかを明確にすることです。グループに複数の子会社がある場合、現場運営者、契約署名者、支払主体、インボイス発行主体が異なることがあります。差異自体は必ずしも禁止されませんが、明確な業務関係が必要であり、システム上で任意に宛名を切り替えることはできません。
第二項は、回収品目と許可、届出、または経営範囲の照合です。危険廃棄物、廃自動車、一般再生資源では管理要件が異なり、企業は真実の業務に基づいて確認する必要があります。システム設定は組織と品目の組み合わせを制限し、現場担当者が不適用業務をリバースインボイス発行フローに送ることを避けられます。
第三項は職務責任の明確化です。受領担当者が貨物を確認し、品質検査または等級担当者が等級を確認し、決済担当者が金額を確認し、財務が支払いと伝票を審査します。同一人物がすべてのフィールドを痕跡なく変更できる場合、システムにデータがあっても、必要な内部統制が欠けています。
▍自然人売り手について検証すべきは氏名だけではない
アーカイブ作成時には身分、連絡先、代金受領口座の関係を照合し、適用される主体資格検査を実行すべきです。システムが法人、取締役・監査役・高級管理職、登記済み個人事業主などのリスクを提示した場合、現場担当者が直接別の身分証に変更して手続きを続けるのではなく、真の売却者と業務関係を確認する必要があります。
同一の自然人が複数回販売する場合、アーカイブは再利用できますが、各業務には依然として独立した受領記録が必要です。企業は政策で定められた累計口径にも注意する必要があります。国家税務総局公告2024年第5号の連続12か月を超えない累計売上額500万元の判断と、2026年第12号の三流合一シナリオにおける年間60万元の個人所得税予納率区分は同じ口径ではなく、一つの「インボイス発行限度額」に混同することはできません。
主体がシステム検証を通過したことは、基礎情報が現在のルールに適合することを示すだけで、貨物の出所が真実であることを証明するものではありません。売り手、車両、貨物、現場映像、受取口座の間に明らかな矛盾がある場合、人的確認に回すべきです。
▍廃鋼・廃鉄の受領は重量・等級・価格・現場資料をまとめる必要がある
廃鋼・廃鉄の価格は品目、等級、不純物、市場条件の影響を受けます。貨物伝票は毛重量、皮重量、正味重量、品目、等級、単価、不純物控除などの形成過程を記録し、計量伝票、車両または現場映像に関連付けるべきです。最終決済金額はこれらのフィールドから導出できるべきです。
再計量、返品、等級調整が発生した場合、システムは元の記録と変更理由を保持します。最後の正味重量と総額のみを保存すると、財務はインボイス金額がなぜ変化したか説明できず、売却者の争いも遡及できなくなります。
Kailing Technology資源回収リバースインボイス発行システムは、貨物伝票を業務主キーの一つとします。受領が通過して初めて決済とインボイス発行に進み、資料が欠落している場合は該当ステータスで停止し、現場の口頭確認が記録を直接代替することはありません。
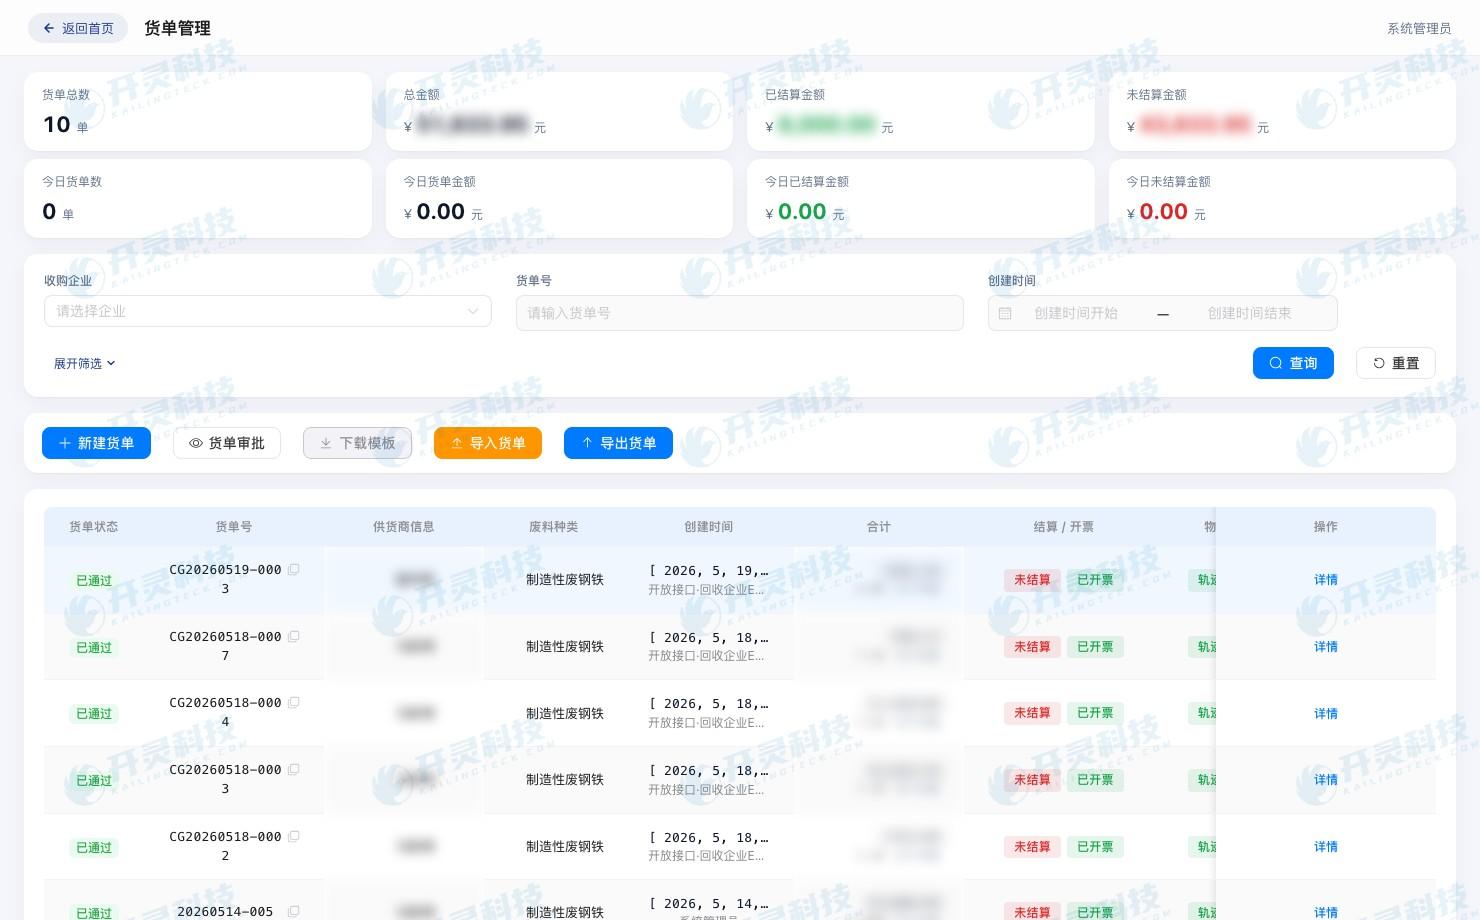
廃鋼・廃鉄の貨物伝票、品目、受領ステータス管理(情報はマスキング済み)
▍支払・インボイス発行・税務処理はすべて同じ買付票に戻る必要がある
決済伝票が確認された後、システムは売却者と業務明細に基づいて発行待ち情報を形成します。発行成功、失敗、赤取消の結果は元の貨物伝票に書き戻され、支払いタスクも同じ買付番号を参照します。これにより財務は、三つの集計表で名前から推測するのではなく、受領金額、発行金額、実払金額を照合できます。
税務側の三流は、支払い、インボイス発行、納税および主体関係の連動を強調します。企業内部の五流台帳は、自証、契約、業務、税務、資金の資料を同一業務に統合します。両者は相互に支え合い、五流を税務要求を超える「より高度な基準」として宣伝することはできません。
支払失敗時、システムは未完了状態を維持し失敗原因を記録します。再提出前に元の結果を確認し、1件の代金の重複支払を避けます。票据インターフェースのタイムアウト時も、まず発行済みか照会してから再試行を決定し、重複発行を避けます。
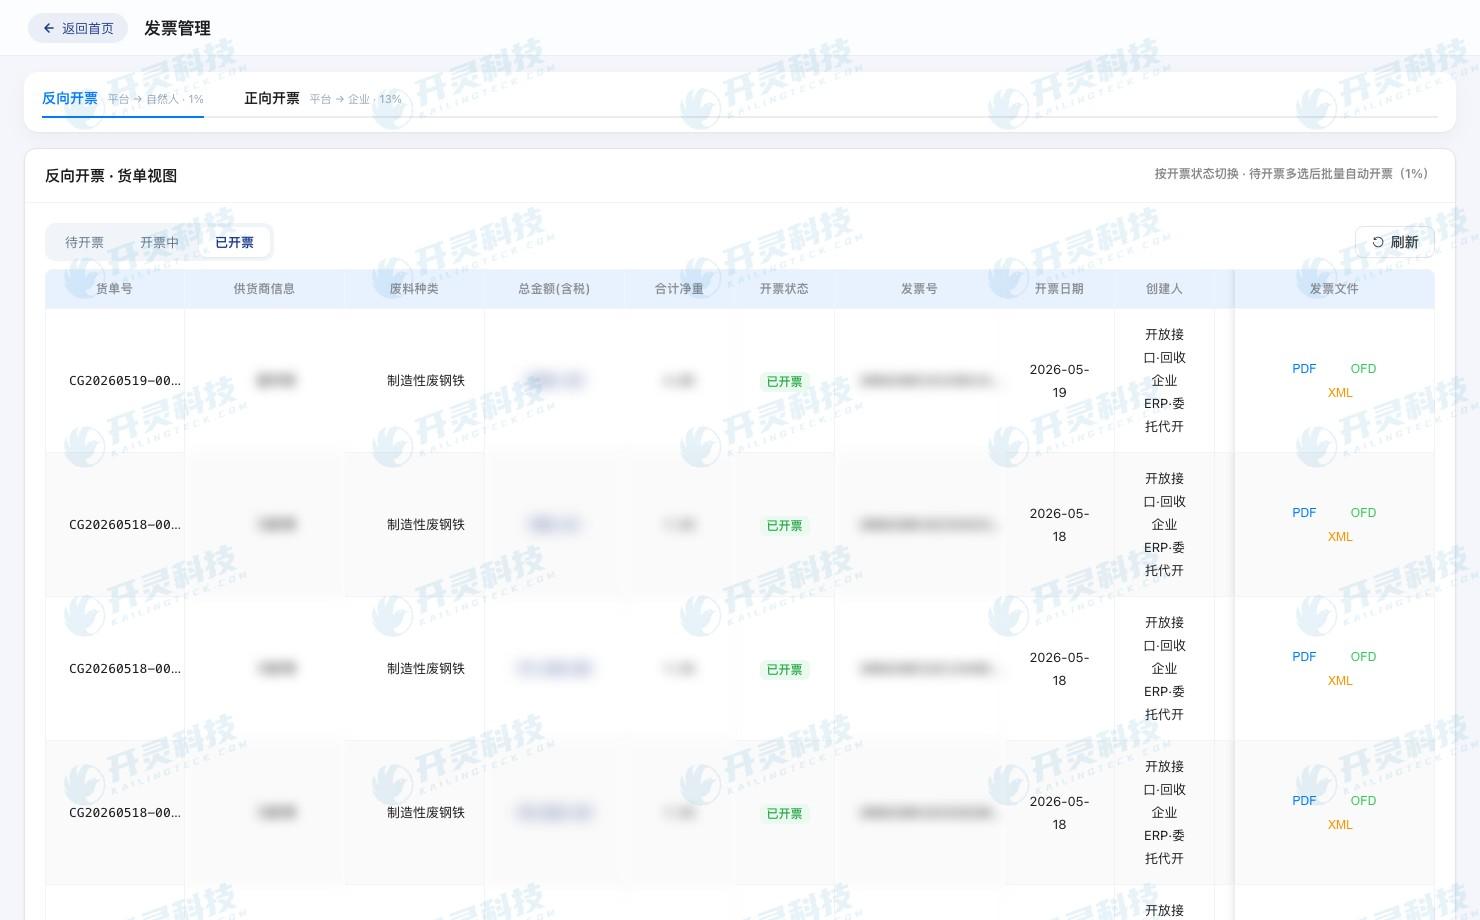
廃棄資源リバースインボイス発行タスクと結果照会(情報はマスキング済み)
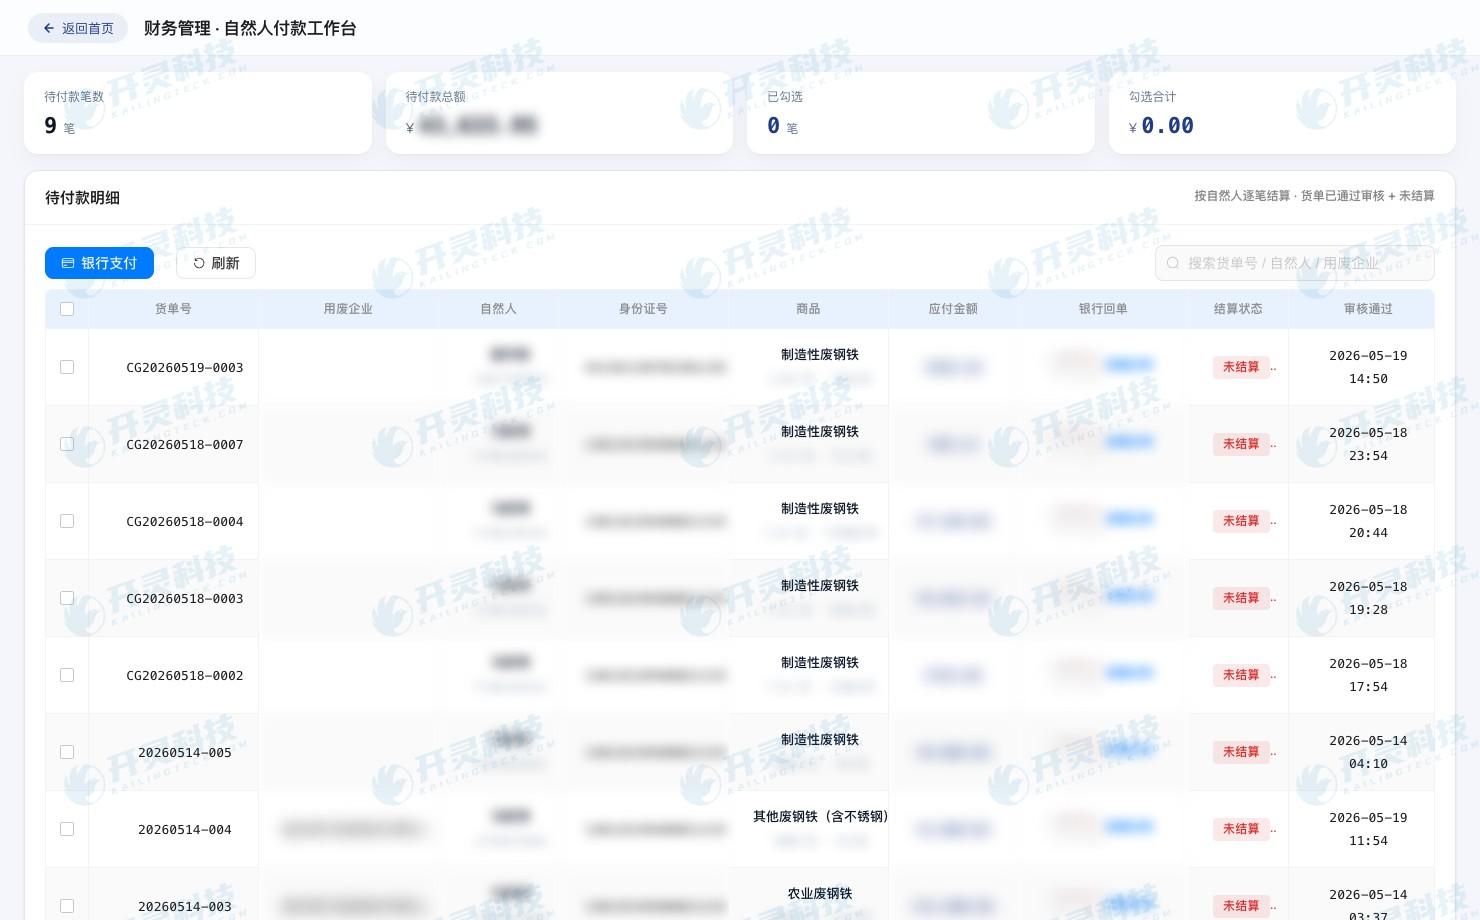
支払記録を元の買付票に関連付け(情報はマスキング済み)
▍資料が欠落している場合、システムは何をブロックし誰に引き継ぐべきか
主体がルールに適合しない場合、インボイス発行タスクの作成を停止し、業務またはコンプライアンス担当が真実の売り手を確認します。受領データが欠落している場合、現場に重量、等級、検収資料の補充を差し戻します。支払対象が一致しない場合、財務が口座と委託関係を確認します。インターフェース結果が不明な場合、システムがまず状態を照会します。異なる異常には異なる責任者が必要であり、「財務処理」に一律にまとめることはできません。
Kailing Technology資源回収リバースインボイス発行システムは、五流台帳で各ノードのステータスと欠落項目を表示します。管理者はインボイスから自然人、貨物伝票、支払を逆引きでき、異常タイプ別に未完了タスクを確認できます。ルールによるブロックは実行可能な手がかりを提供し、最終的な通過は依然として企業制度と真実の業務に基づくべきです。
リリース前に、自然人資料の欠落、口座の不一致、受領重量の異常、支払失敗などのサンプルを準備し、システムが正しいノードでブロックし、同時に実行可能な補充要件を示すことを確認できます。ブロック後には再確認、再試行、記録の仕組みも必要であり、そうでなければ異常は紙の台帳からシステムのタスクに移っただけです。
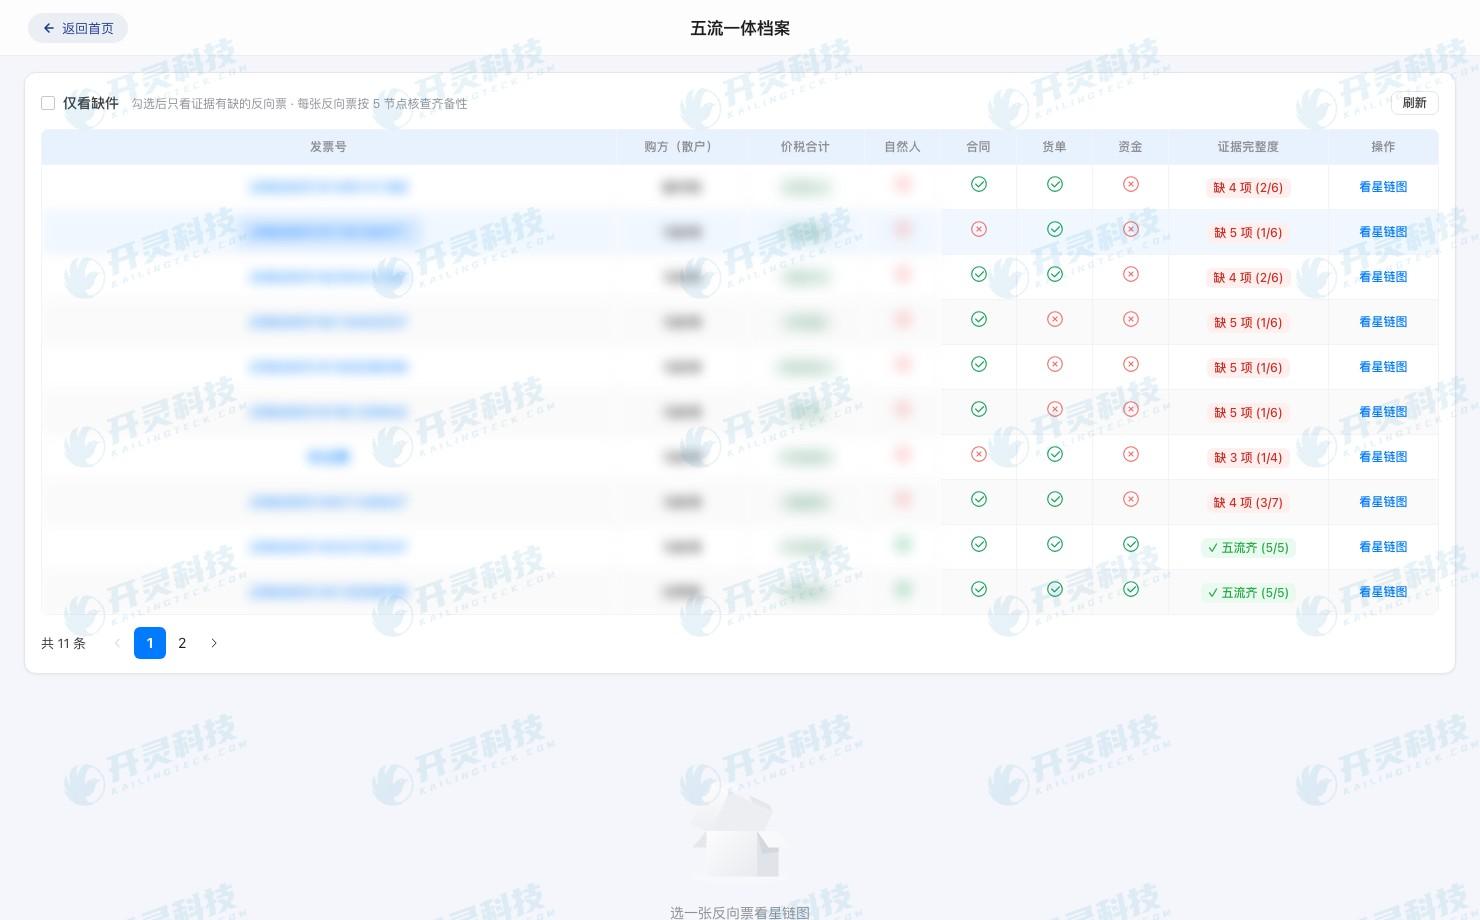
単一買取の五流資料と欠落項目照会(情報はマスキング済み)
▍よくある質問 FAQ
Q:再生資源回収経営者の届出があれば必ずリバースインボイスを発行できますか?
A:届出は企業の条件の一つであり、実際の経営範囲、自然人売り手、廃棄製品、真実の業務資料を照合する必要があり、主管税務機関の要求を基準とします。
Q:個人事業主から廃鋼・廃鉄を買い付ける場合、自然人としてリバースインボイスを発行できますか?
A:経営者が個人かどうかだけで判断することはできません。システムは登記状態を識別し、企業は真実の取引主体と適用される政策に基づいて処理します。
Q:現場写真は計量票の代わりになりますか?
A:単純に代替することはできません。写真は現場への到着状況を示し、計量票と検収記録は数量と等級を示し、それぞれが異なる証拠の役割を担います。
Q:システムがブロックした後、管理者が強制的にリリースできますか?
A:異常の種類に応じて権限と追加資料の要件を設定すべきです。いかなるリリースにも理由、責任者、記録が必要であり、管理者権限で真実の業務照合をスキップすることはできません。
まず主体と受領条件を承認し、その後、票拠と代金の資料を同一の買取伝票を中心に記録します:https://www.kailingteck.com/fxzy/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
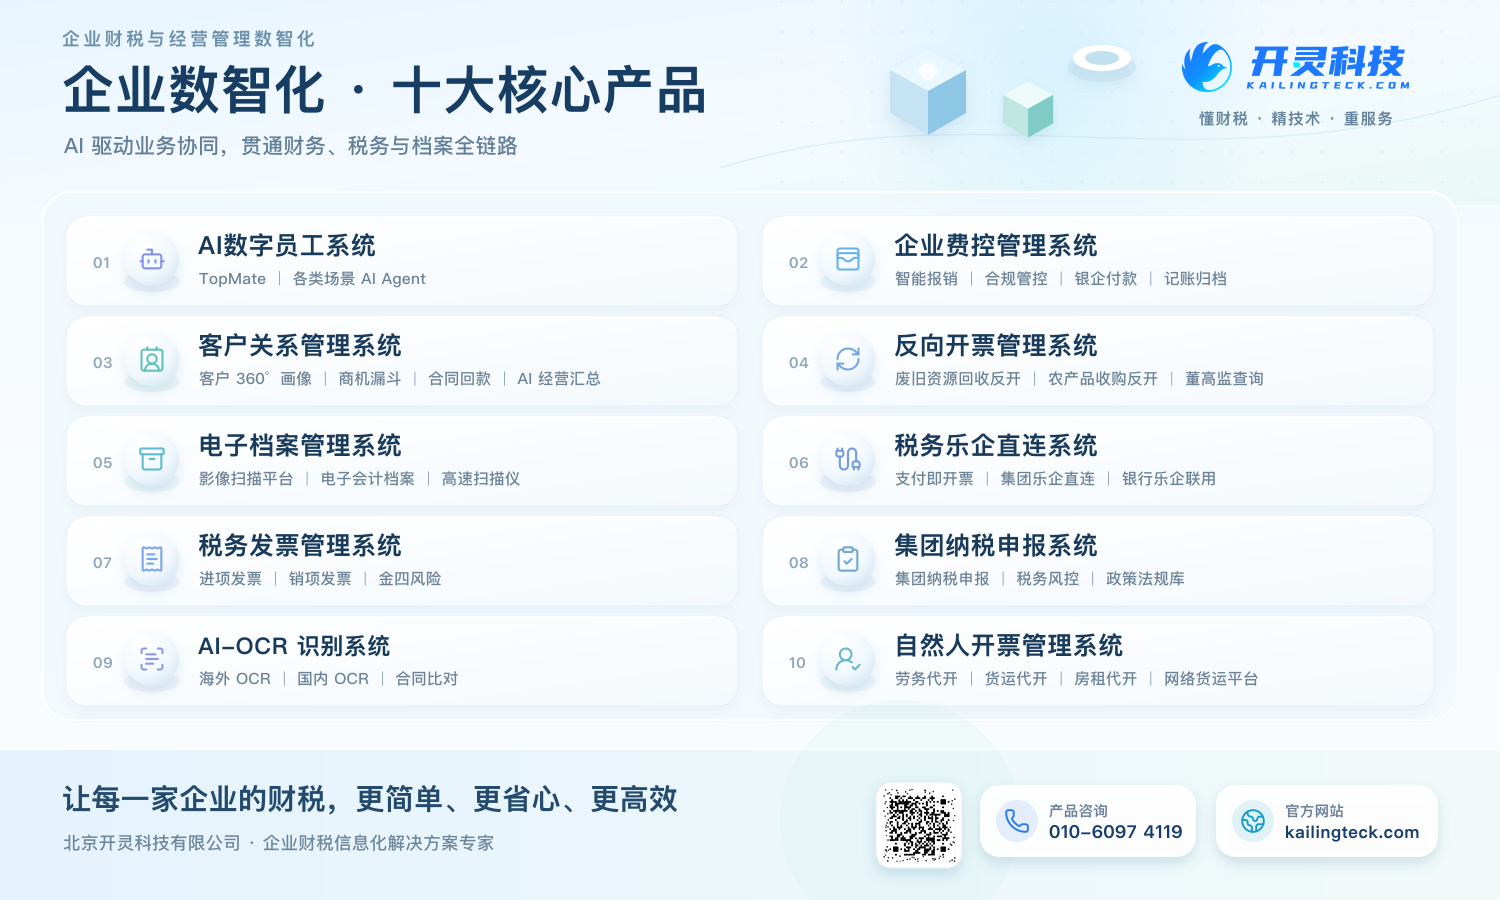
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:廃鋼・廃鉄リバースインボイス発行条件、資源回収企業、自然人主体検証、廃金属受領、五流台帳
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京