
企業が農家から自産農産物を買い付ける場合のインボイス発行方法は?Kailing Technology農産物買付リバースインボイス発行システムが一戸一档を構築
企業が農業生産者からその自産農産物を買い付ける場合、規定に従って農産物買付インボイスを発行できます。運用上の要点は、農家の氏名と身分証を入力するだけでなく、取引相手が確かに農業生産者であり、貨物が確かにその自産農産物であることを確認し、受領・価格設定・支払・証憑が対応するようにすることです。買付企業が適正な農産物買付インボイスに基づき買付価格から仕入税額を計算する場合、真実の業務と資料保存の要件も満たす必要があります。
Kailing Technology農産物買付リバースインボイス発行システムは「一戸一档」を入口とし、農家の身分・生産地・供給可能品目・自産資料を後続の買付ロットに関連付けます。農家が再度供給する際はすでに確認済みの基礎アーカイブを再利用しつつ、今回の貨物と取引を再照合し、重複登記を減らしつつ、一度の審査を長期有効な通行証とはしません。
▍農家の自産農産物を買い付ける際に誰がインボイスを発行するか
農家が自産農産物を販売する場合、相応の増値税免税政策が適用され、買付企業は真実の買付業務に基づき農産物買付インボイスを発行します。証憑上の売り手情報は農業生産者から来ており、買い手は実際の買付企業であり、品名・数量・買付価格などは受領精算と一致すべきです。
この業務は、資源回収企業が自然人廃棄製品販売者にリバースインボイスを発行する場合とは同一の政策経路ではありません。農産物の記事に国家税務総局公告2024年第5号や2026年第12号の資源回収基準を適用したり、その中の個人所得税予納や累計売上高に関するルールを適用したりすることはできません。
企業はインボイス発行前にまず取引相手を確定すべきです。貨物が農家の自産であれば、農産物買付業務として照合できます。実際の売り手が糧食ブローカー、貿易業者、合作社その他の経営主体である場合は、真実の契約・供給・納税者身分に基づいてどのインボイスを取得するかを判断すべきであり、貨物が農産物であるという理由だけで個人に買付インボイスを発行してはなりません。
▍自産確認が身分証コピーより重要な理由
身分証はその人が誰であるかを示すだけで、その農産物がどこから来たかは示しません。税務処理は農業生産者が自産農産物を販売するという事実に注目するため、企業は品目、生産地、栽培または養殖状況、適切な自産証明を組み合わせて検証する必要があります。証明資料は現地の業務と主管機関の基準によって決まり、システムは一つのテンプレートを全国統一の答えとして扱うべきではありません。
検証では合理性も考慮する必要があります。例えば、アーカイブに記録された生産規模と長期的な供給数量が明らかに一致しない、登録品目と今回の供給が全く異なる、または同一の生産地が多数の無関係な人物によって繰り返し使用されている場合は、人手による確認に回すべきです。システムが提示するのはリスクの手がかりであり、農家や企業に直接税務上の定性を与えるものではありません。
一戸一档案は基礎資料と過去の検証結果を保存します。資料の期限切れ、品目の変化、生産状況の調整があった場合は、档案を更新し前後のバージョンを保存すべきです。これにより毎車ごとに身分証や銀行カードなどの情報を重複入力することを避けつつ、当時のインボイス発行が依拠した資料の状態を説明できます。
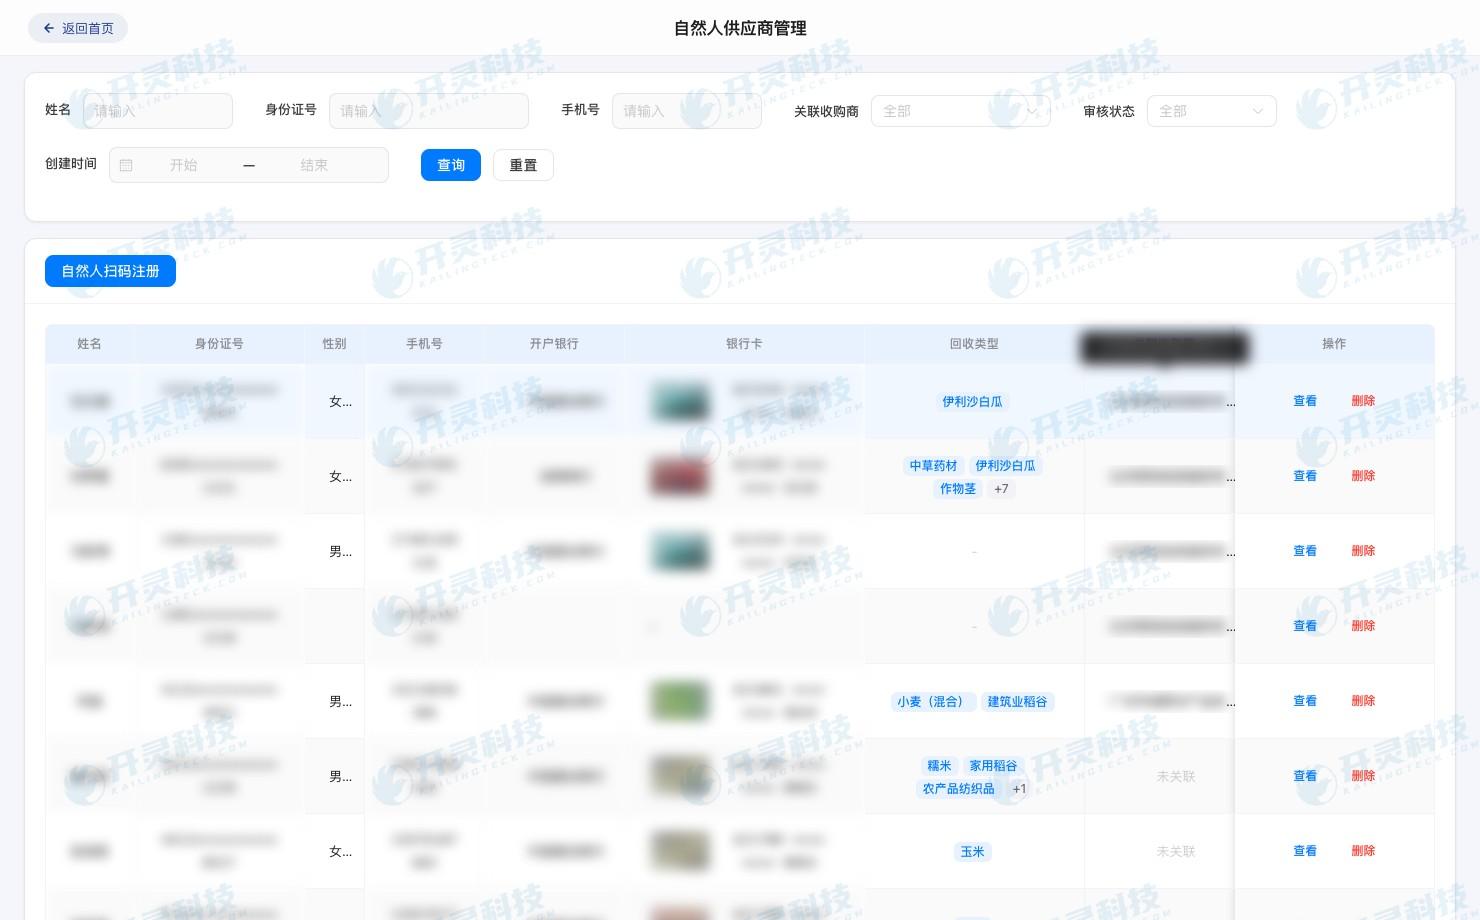
農業生産者アーカイブと買付可能品目管理(情報はマスキング済み)
▍一戸一档案に保存すべき、後続業務で再利用できる情報とは
基礎身分には氏名、身分検証結果、連絡先、受取口座との関係が含まれます。生産情報には生産地、農産物品目、必要な自産資料と有効期限が含まれます。業務関係には買付企業との協議、過去の買付ロット、異常記録が含まれます。資料ごとに更新責任を設定すべきであり、初回のアーカイブ作成後、永久に変わらないままにしてはなりません。
アーカイブの再利用は前回の業務をコピーすることではありません。毎回の買付では、その回の品目、重量、等級、単価、配送情報、検収結果を持ち込む必要があります。システムは農家アーカイブから確認済みの基本フィールドを引き出し、現場担当者が今回の受領を完了します。これにより「人」の資料は再利用できますが、「貨物」の事実は依然としてロットごとに新たに生成されます。
企業が内部の五流基準を採用する場合、自産資料を自証流に、協議を契約流に、計量検収を業務流に、買付インボイスを税務流に、銀行明細を資金流に分類できます。五流は企業が証拠を組織する方法であり、政策条件に代わる法定用語ではありません。
▍受領・計量・価格設定・支払・インボイス発行が同一取引にどう対応するか
農産物の入場後、買付伝票には農家、品目、ロット、数量または重量、等級、単価、検収結果を記録すべきです。計量が必要な糧食、畜産または大口農産物は、毛重・皮重・純重量を計量票と関連付けられます。個数・かご・等級で価格設定する青果は、相応の検収基準を保持すべきです。
決済金額は確認済みの受領明細から計算します。現場で扣雑、等級調整、返品、価格紛争が発生した場合、調整前後のデータと確認結果を保持し、元の記録を直接上書きしてはなりません。インボイス発行は最終確認された決済範囲からデータを取得し、支払控えは対応する農家と買付伝票に再び紐付けます。
この関係により、財務は支払集計表からどのロットに対応するかを推測する必要がなくなり、インボイス発行担当者が金額を再入力することも避けられます。インボイス発行失敗や支払失敗は該当ノードのステータスのみを変更し、取引全体を「完了」と記載すべきではありません。
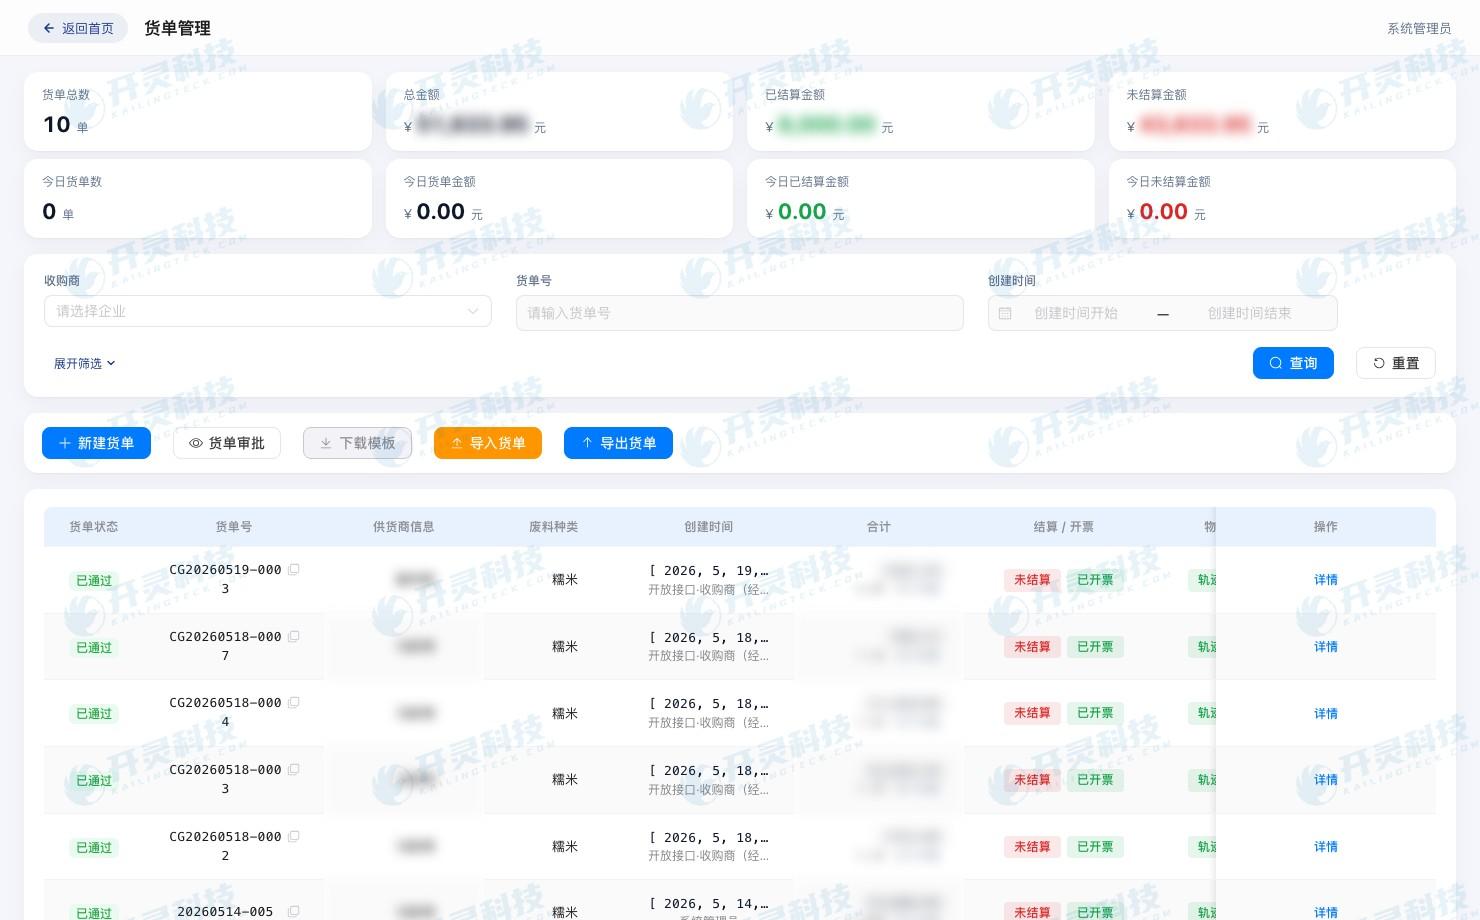
農産物受領貨物伝票とロット情報(情報はマスキング済み)
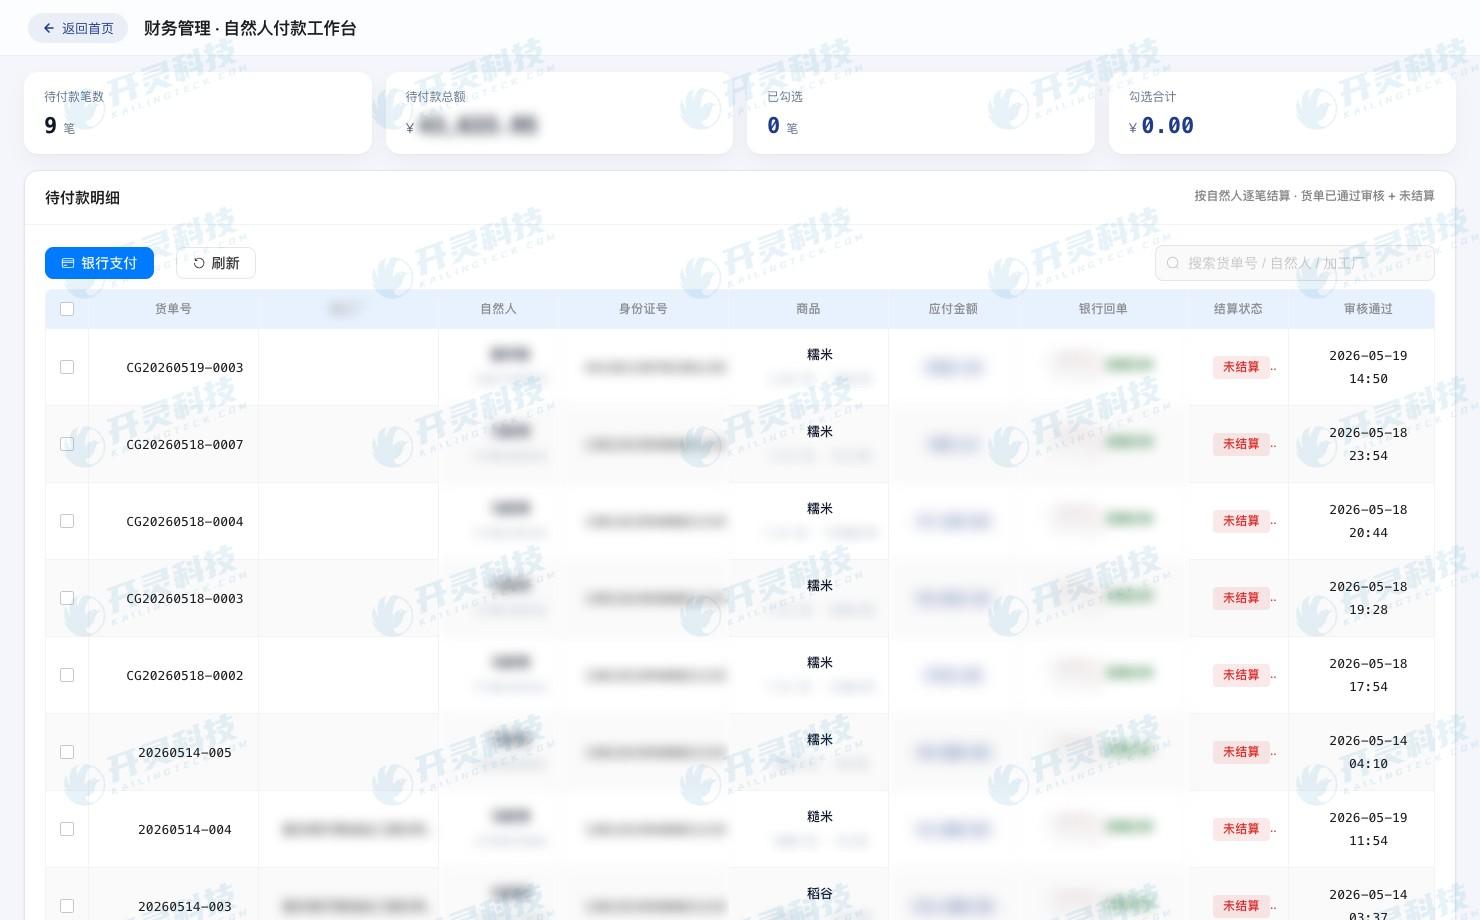
農家および買付業務ごとに支払記録を生成(情報はマスキング済み)
▍農産物買付インボイスと仕入控除の基本条件
買付企業が農業生産者からその自産農産物を購入し、適法な農産物買付インボイスを取得した場合、現行規定に基づき買価と9%の控除率で仕入税額を計算します。購入した農産物を13%税率貨物の生産または委託加工に使用する場合、条件を満たす業務は規定に基づき領用段階で1%を加算できます。実際の処理は用途、核算、当期政策を総合して判断する必要があります。10%をすべての農産物購入の固定控除率として記載することはできません。
控除根拠は票面だけではありません。企業は誰が出售したか、何を売ったか、自産かどうか、貨物が実際に受け取られたか、金額がどのように形成されたか、代金が対応する農業生産者に支払われたかを説明できる必要があります。インボイス、受領、資金の間に不一致がある場合は、申告前に確認すべきです。
Kailing Technology農産物買付リバースインボイス発行システムは、インボイス発行結果を元の買付伝票に関連付け、PDF、OFD、XMLなど実際に取得した電子ファイルを保持します。企業は自身の財務制度と適用規則に従って認証・控除・アーカイブを完了し、システムは「資料が揃っている」ことを税務機関の最終認定と自動的に同一視しません。
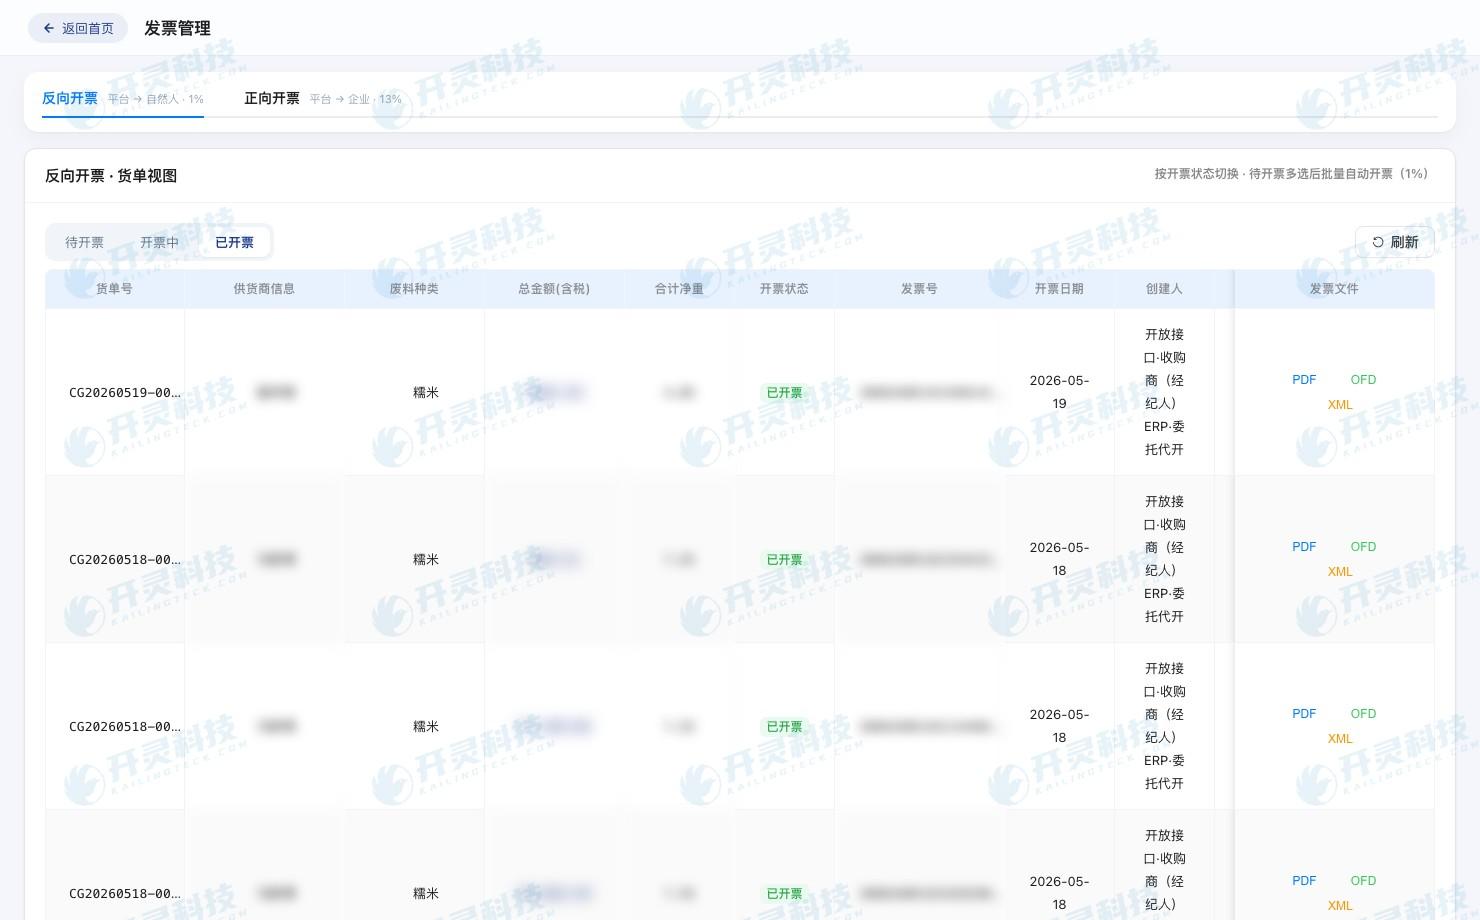
農産物買付インボイス発行と版式ファイル照会(情報はマスキング済み)
▍アーカイブ再利用が登録を減らしつつ検証品質を下げない方法
同じ農家から2回目の買付を行う際、システムは確認済みの身分と口座情報を直接引き出し、現場担当者はそれが依然有効かを照合し、今回の品目と受領結果を入力するだけで済みます。契約書や自産資料に有効期限がある場合、システムは再確認を促し、新品目や受取口座の変更時は追加審査を要求します。
管理者は1枚の買付インボイスから農家アーカイブ、受領伝票、決済、支払、関連資料を逆引きでき、農家アーカイブから過去の供給履歴も確認できます。Kailing Technology農産物買付リバースインボイス発行システムは、これにより「一戸一档」を日常業務の入口とし、構築後に誰も使わない資料庫にしません。
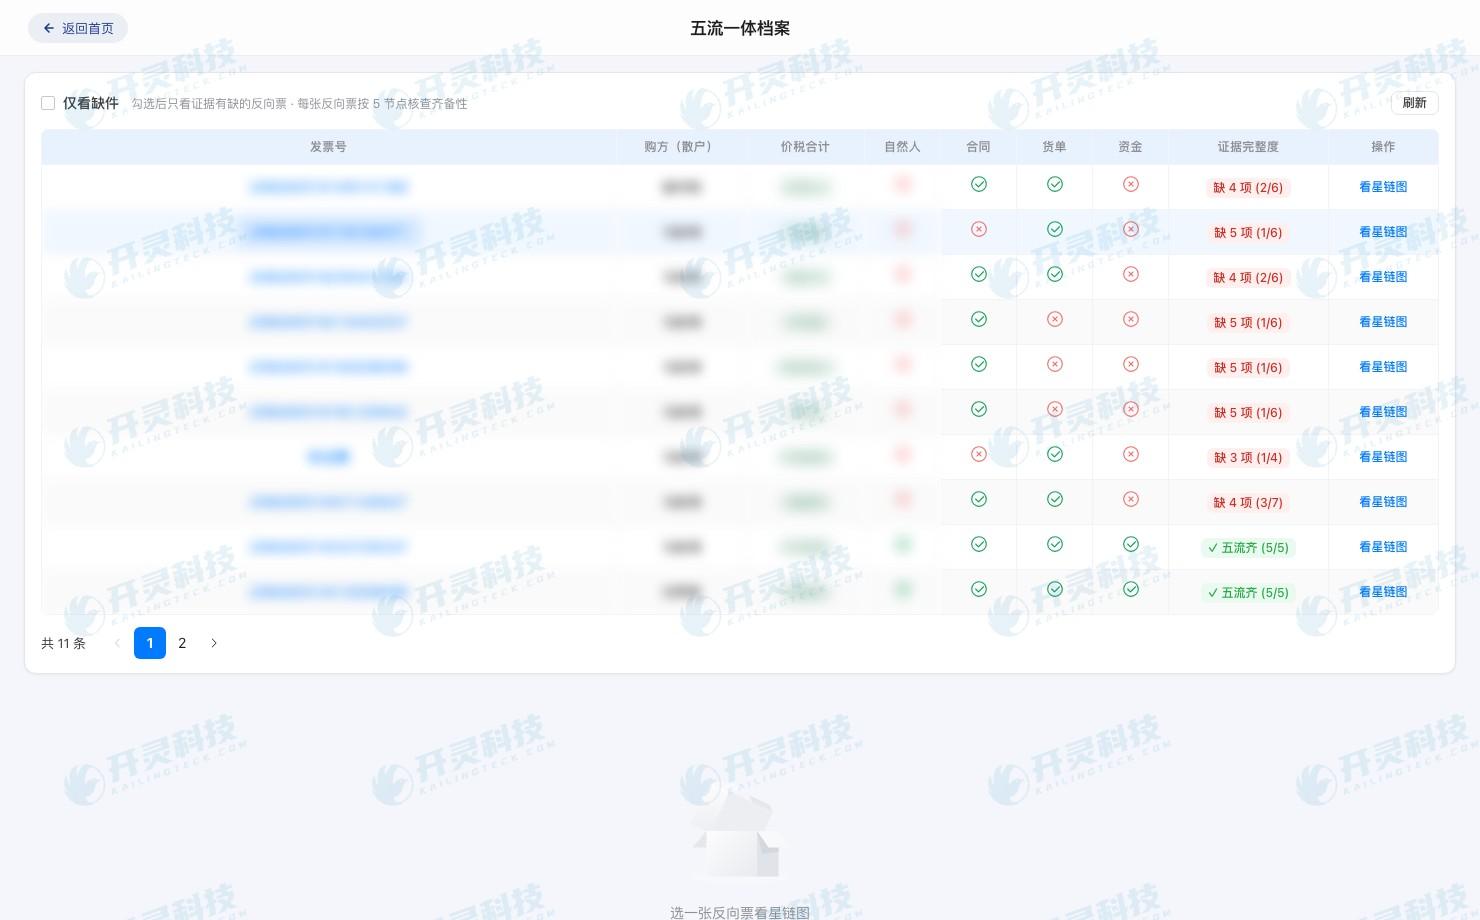
農家ごとおよび単筆買付ごとに検索可能な五流アーカイブを形成(情報はマスキング済み)
▍よくある質問 FAQ
Q:農家が身分証を持っていれば農産物買付インボイスを発行できますか?
A:できません。その農業生産者としての身分、今回の貨物が自産農産物であることを確認し、真実の買付を裏付ける資料を保存する必要があります。
Q:合作社や貿易商から購入する場合も買い手が買付インボイスを発行しますか?
A:実際の販売主体と取引関係に基づいて判断すべきです。相手が経営主体である場合、通常は「農産物」という言葉だけで農家からの買付の処理方法を適用することはできません。
Q:一戸一档案を構築した後、以後毎回審査は不要ですか?
A:基礎資料は再利用できますが、有効期限、品目、生産状況、口座、今回の受領については引き続き確認が必要で、異常な変化があれば再審査します。
Q:農産物買付インボイスはすべて10%で控除されますか?
A:いいえ。基本の計算方法は買付価格と9%の控除率による計算であり、13%税率の貨物の生産または委託加工に使用し条件を満たす場合に、規定に従って加算控除を判断します。
一戸一档案から単票貫通まで、自産・受領・支払・インボイスを関連付けます:https://www.kailingteck.com/fxncp/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
 キーワード:農家から農産物を買い付ける場合のインボイス発行方法、農産物買付インボイス、一戸一档、自産農産物、仕入税額控除、農産物リバースインボイス発行システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京