
デジタルインボイスの発行を誤って無効化できない?赤字処理の全フローと落とし穴回避ガイド
デジタルインボイスの発行を誤って無効化できない?赤字インボイスの規則に従い処理すべき
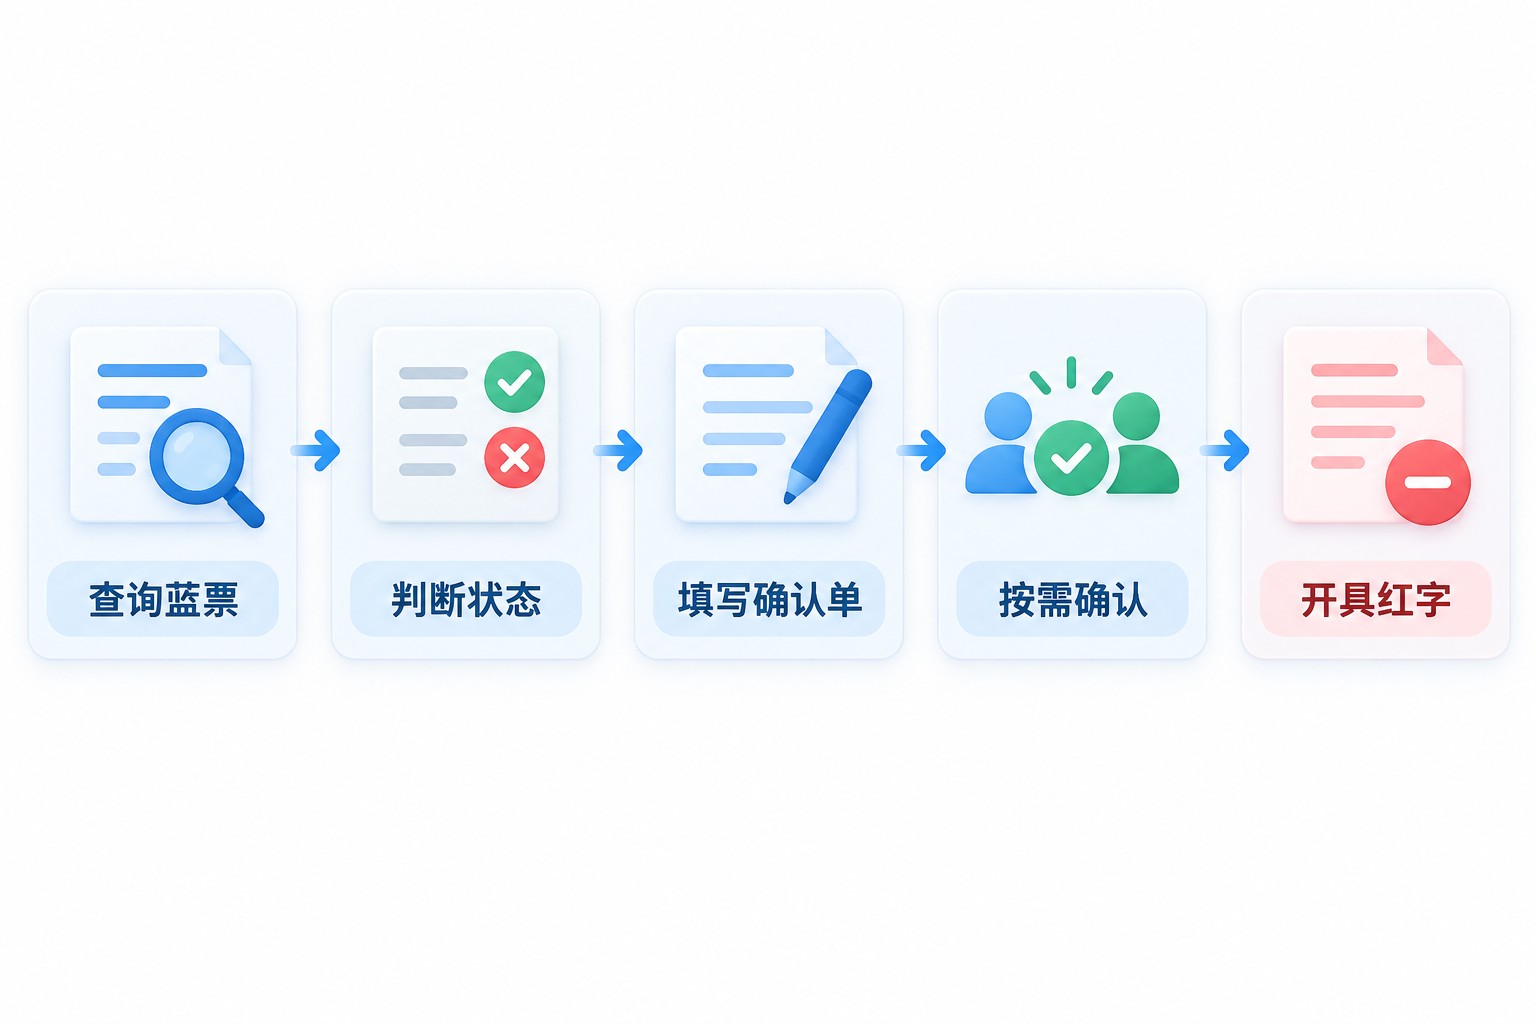
デジタルインボイスの発行後に発行誤りに気づいた場合、または返品、サービス中止、値引き等が生じた場合は、電子インボイスサービスプラットフォームを通じて規定に従い赤字インボイスを発行すべきです。手続き前にまず対応する青字インボイスを照会し、次に受票者がすでに用途確認または記帳確認を行っているかを判断します。この状態が確認書に相手方の確認が必要かどうかを決めます。
赤伝処理の前に、青伝の確認とステータスを確認する。起票者、確認方式、限度額への影響をそれぞれ判断する必要がある。 |
▍一、デジタルインボイスの発行を誤った後、なぜ赤字処理を行うのか?
国家税務総局のデジタルインボイス普及に関する現行規則では、納税者が発行誤り等の事由によりデジタルインボイスを無効化する必要がある場合、電子インボイスサービスプラットフォームを通じて全額の赤字デジタルインボイスを発行すべきと明確にされています。返品、サービス中止、値引き等の業務変更の場合は、対応する青字インボイスの金額範囲内で実情に応じ全額または一部の赤字インボイスを発行します。赤字処理は必ず実取引に対応させる必要があり、票面を任意に変更したり限度額をやりくりしたりするために用いることはできません。
▍二、確認書は誰が起票し、相手方の確認は必要か?
受票者が用途確認および記帳確認を行っていない場合、発行側が「赤字インボイス情報確認書」を作成し、受票者の確認は不要で、規定に従い全額または一部の赤字インボイスを発行できます。受票者がすでに用途確認または記帳確認を行っている場合、発行側または受票者のいずれも確認書を起票でき、相手方の確認を経て、発行側が赤字インボイスを発行します。原稿が述べる「必ず受票者が起票する」は正確ではありません。受票者がすでに増値税申告の控除に使用している場合、さらに確認書に記載された税額に基づき当期の仕入税額から一時的に振り替え、赤字インボイスを取得した後に確認書とともに記帳証憑とします。具体的な規則は次を参照国家税務総局デジタルインボイス政策Q&A。
▍三、赤字処理後に限度額は回復するか?同一月かどうかで決まる
赤伝インボイスの金額は、対応する青伝インボイスの金額を超えてはならない。青伝のデジタルインボイスを発行した当月に、対応する赤伝のデジタルインボイスを発行した場合、電子インボイスサービスプラットフォームは残りのインボイス限度額を同期して増加させる。月をまたぐ赤伝処理では、赤伝処理当月の残りのインボイス限度額は増加せず、売上値引きによっても残りの限度額は増加しない。したがって、「赤伝処理後は限度額がすべて戻る」と一概に表現することはできない。会計および申告処理は、業務の性質、控除状況、現在の申告期間を踏まえて再確認する必要がある。
▍四、発行ミスと重複赤伝をどう減らす?
発行前に購買者情報、項目名、金額、税率または徴収率、注文と契約の対応関係を再確認し、重複発行の警告と異常時のタスクを設定すべきです。Kailing Technologyの売上自動発行システムは、授権とインターフェース対応の範囲内で注文データ取得、発行、ステータス返送、資料の関連付けを支援できますが、税率の適用、業務の真実性、会計記帳、アーカイブ審査を代替することはできません。発行成功は当然に記帳済みを意味せず、OCR認識も当然にアーカイブ済みを意味しません。赤字・青字インボイス、確認書、業務根拠は適用される制度に従い併せて保存すべきです。
キーワード:デジタルインボイス赤字処理、デジタルインボイス無効化、赤字インボイス情報確認書、用途確認、記帳確認、残インボイス限度額、仕入税額の振り替え、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京